
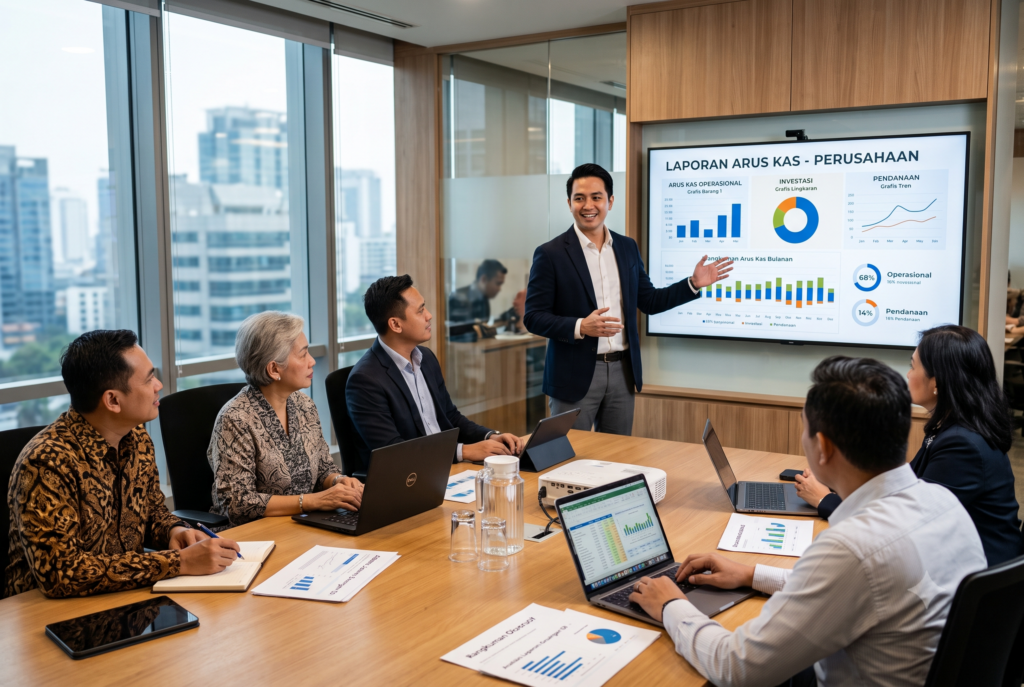



Laporan arus kas adalah laporan keuangan yang mencatat seluruh penerimaan dan pengeluaran kas perusahaan selama periode tertentu.
Laporan ini membantu manajemen menilai kemampuan perusahaan membayar kewajiban, membiayai operasional, melakukan ekspansi, dan mempertahankan likuiditas bisnis.
Perusahaan dapat mencatat laba dalam laporan laba rugi, tetapi belum tentu memiliki uang tunai yang cukup.
Kondisi tersebut bisa terjadi karena sebagian penjualan masih berbentuk piutang, persediaan terlalu banyak, atau pembayaran pelanggan terlambat.
Inilah alasan laporan arus kas sering disebut sebagai “urat nadi” keuangan perusahaan.
Laba menunjukkan performa secara akuntansi, sedangkan arus kas menunjukkan apakah uang benar-benar tersedia untuk menjalankan bisnis.
Weygandt, Kimmel, dan Kieso menjelaskan bahwa laporan arus kas dapat digunakan untuk menilai kemampuan perusahaan menghasilkan kas pada masa depan, membayar dividen, memenuhi kewajiban, serta memahami perbedaan antara laba bersih dan kas dari aktivitas operasional.
Perbedaan Laba dan Arus Kas
Laba adalah selisih antara pendapatan dan beban berdasarkan prinsip akrual, sedangkan arus kas mencatat uang yang benar-benar masuk atau keluar.
Perusahaan yang membukukan laba tinggi tetap dapat mengalami krisis likuiditas apabila penjualan belum tertagih atau pengeluaran kas tidak terkendali.
Contohnya, sebuah PT mencatat penjualan sebesar Rp500 juta.
Namun, apabila Rp400 juta dari penjualan tersebut masih berupa piutang, perusahaan baru menerima kas sebesar Rp100 juta.
Sementara itu, perusahaan tetap harus membayar:
- Gaji karyawan;
- Tagihan vendor;
- Sewa kantor;
- Cicilan pinjaman;
- Pajak;
- Biaya pemasaran; dan
- Pengeluaran operasional lainnya.
Karena itu, mengejar omzet tanpa mengendalikan siklus kas adalah strategi yang berbahaya.
Omzet terlihat atraktif dalam presentasi, tetapi kaslah yang membayar tagihan—vendor belum menerima pembayaran dalam bentuk slide PowerPoint.
Tiga Jenis Arus Kas Perusahaan
Berdasarkan PSAK 207 tentang Laporan Arus Kas, arus kas perusahaan diklasifikasikan menjadi:
- Arus kas dari aktivitas operasional, yaitu kas dari kegiatan utama perusahaan.
- Arus kas dari aktivitas investasi, yaitu kas yang berkaitan dengan aset dan investasi jangka panjang.
- Arus kas dari aktivitas pendanaan, yaitu kas yang berkaitan dengan pemegang saham dan kreditur.
PSAK 207 merupakan penomoran terbaru dari PSAK 2. Perubahan penomoran tersebut berlaku efektif sejak 1 Januari 2024.
Contoh Laporan Arus Kas dari Aktivitas Operasional
Arus kas operasional mencatat penerimaan dan pengeluaran kas yang berasal dari kegiatan utama perusahaan, seperti penerimaan pelanggan, pembayaran pemasok, gaji, pajak, dan biaya operasional.
Arus kas operasional positif menunjukkan bahwa kegiatan inti bisnis mampu menghasilkan kas.
Aktivitas operasional biasanya menjadi bagian yang paling diperhatikan oleh pemilik bisnis, investor, dan kreditur.
Alasannya, kas operasional menunjukkan apakah perusahaan dapat bertahan dari hasil kegiatan utamanya tanpa terus bergantung pada utang atau tambahan modal.
Contoh Transaksi Arus Kas Operasional
Transaksi yang umumnya masuk dalam aktivitas operasional antara lain:
Kas masuk:
- Penerimaan pembayaran dari pelanggan;
- Penerimaan uang muka penjualan;
- Pendapatan jasa yang diterima secara tunai; dan
- Penerimaan operasional lainnya.
Kas keluar:
- Pembayaran kepada pemasok;
- Pembayaran gaji dan tunjangan;
- Pembayaran biaya sewa;
- Pembayaran biaya pemasaran;
- Pembayaran pajak; dan
- Pembayaran biaya operasional lainnya.
Aktivitas operasional pada dasarnya mencerminkan dampak kas dari transaksi yang membentuk pendapatan dan beban perusahaan.
Informasi ini membantu pengguna laporan keuangan menilai kemampuan perusahaan memenuhi kewajiban dan menghasilkan arus kas masa depan.
Contoh Laporan Arus Kas Operasional Metode Langsung
Berikut contoh laporan arus kas operasional PT Nusantara Niaga untuk tahun yang berakhir pada 31 Desember 2025.
| Keterangan | Kas Masuk | Kas Keluar |
| Penerimaan kas dari pelanggan | Rp1.200.000.000 | — |
| Pembayaran kepada pemasok | — | Rp650.000.000 |
| Pembayaran gaji karyawan | — | Rp220.000.000 |
| Pembayaran pajak | — | Rp55.000.000 |
| Pembayaran biaya operasional lainnya | — | Rp150.000.000 |
| Arus kas bersih dari aktivitas operasional | Rp125.000.000 |
Perhitungannya adalah:
Rp1.200.000.000 − Rp650.000.000 − Rp220.000.000 − Rp55.000.000 − Rp150.000.000 = Rp125.000.000
Artinya, aktivitas utama PT Nusantara Niaga menghasilkan kas bersih sebesar Rp125 juta.
Contoh Laporan Arus Kas Operasional Metode Tidak Langsung
Metode tidak langsung dimulai dari laba bersih, kemudian disesuaikan dengan transaksi nonkas dan perubahan akun modal kerja.
Metode ini menjelaskan mengapa laba bersih perusahaan berbeda dengan jumlah kas yang benar-benar dihasilkan dari kegiatan operasional.
Misalnya, PT Nusantara Niaga membukukan laba bersih sebesar Rp95 juta.
| Keterangan | Penyesuaian |
| Laba bersih | Rp95.000.000 |
| Ditambah: beban penyusutan | Rp40.000.000 |
| Dikurangi: kenaikan piutang usaha | (Rp25.000.000) |
| Ditambah: penurunan persediaan | Rp15.000.000 |
| Ditambah: kenaikan utang usaha | Rp10.000.000 |
| Dikurangi: penurunan utang pajak | (Rp10.000.000) |
| Arus kas bersih dari aktivitas operasional | Rp125.000.000 |
Beban penyusutan ditambahkan kembali karena beban tersebut mengurangi laba, tetapi tidak menyebabkan kas keluar pada periode berjalan.
Kenaikan piutang dikurangkan karena sebagian pendapatan belum diterima secara tunai.
Sebaliknya, kenaikan utang usaha ditambahkan karena sebagian biaya belum dibayarkan kepada pemasok.
PSAK 207 memperbolehkan perusahaan menggunakan metode langsung atau metode tidak langsung untuk melaporkan arus kas operasional.
Metode langsung menunjukkan kelompok penerimaan dan pembayaran kas bruto, sedangkan metode tidak langsung melakukan rekonsiliasi laba atau rugi dengan transaksi nonkas, akrual, dan pos investasi atau pendanaan.
Cara Menganalisis Arus Kas Operasional
Analisis arus kas operasional tidak cukup dilakukan dengan melihat apakah hasil akhirnya positif atau negatif.
Manajemen perlu membandingkan arus kas operasional dengan laba bersih, utang lancar, belanja modal, serta tren beberapa periode.
Dalam contoh PT Nusantara Niaga:
- Arus kas operasional: Rp125 juta;
- Laba bersih: Rp95 juta;
- Rasio konversi kas: Rp125 juta ÷ Rp95 juta;
- Hasil rasio konversi kas: sekitar 1,32 kali.
Rasio tersebut menunjukkan bahwa setiap Rp1 laba bersih menghasilkan sekitar Rp1,32 kas operasional.
Secara sederhana, kualitas konversi laba menjadi kas tergolong baik dalam contoh ini.
Namun, hasil tersebut tetap harus dibandingkan dengan:
- Periode sebelumnya;
- Perusahaan sejenis;
- Besarnya kewajiban jangka pendek;
- Jadwal pembayaran utang; dan
- Kebutuhan ekspansi perusahaan.
Tanda Bahaya pada Arus Kas Operasional
Manajemen perlu melakukan evaluasi apabila menemukan kondisi berikut:
- Penjualan meningkat, tetapi kas dari pelanggan menurun;
- Piutang usaha tumbuh lebih cepat daripada penjualan;
- Persediaan meningkat tanpa diikuti kenaikan permintaan;
- Perusahaan terus menunda pembayaran vendor;
- Kas operasional negatif selama beberapa periode; atau
- Kegiatan operasional selalu dibiayai dengan pinjaman baru.
Arus kas operasional negatif tidak selalu menunjukkan perusahaan gagal.
Perusahaan yang sedang berkembang dapat mengalami arus kas negatif karena memperbesar persediaan, menambah karyawan, atau memperluas pasar.
Namun, arus kas negatif yang terjadi berulang tanpa strategi pemulihan merupakan sinyal risiko likuiditas.
Contoh Laporan Arus Kas dari Aktivitas Investasi
Arus kas investasi mencatat transaksi pembelian dan penjualan aset jangka panjang, seperti tanah, bangunan, kendaraan, mesin, perangkat lunak, dan investasi keuangan.
Arus kas investasi negatif dapat menunjukkan perusahaan sedang melakukan ekspansi, tetapi tetap harus didukung oleh kas operasional yang sehat.
Aktivitas investasi berhubungan dengan penggunaan sumber daya untuk menghasilkan manfaat ekonomi pada masa depan.
Contoh Transaksi Arus Kas Investasi
Kas masuk dari aktivitas investasi:
- Penjualan tanah atau bangunan;
- Penjualan mesin lama;
- Penjualan kendaraan operasional;
- Penjualan instrumen investasi;
- Penerimaan kembali pokok pinjaman yang diberikan kepada pihak lain; dan
- Penjualan aset jangka panjang lainnya.
Kas keluar dari aktivitas investasi:
- Pembelian tanah;
- Pembangunan kantor atau pabrik;
- Pembelian mesin;
- Pembelian kendaraan operasional;
- Pembelian perangkat lunak jangka panjang; dan
- Penempatan dana dalam investasi jangka panjang.
Contoh Laporan Arus Kas Investasi
| Keterangan | Kas Masuk | Kas Keluar |
| Penjualan kendaraan operasional lama | Rp30.000.000 | — |
| Pembelian mesin produksi baru | — | Rp90.000.000 |
| Pembelian perangkat lunak perusahaan | — | Rp20.000.000 |
| Arus kas bersih dari aktivitas investasi | (Rp80.000.000) |
Perhitungannya adalah:
Rp30.000.000 − Rp90.000.000 − Rp20.000.000 = minus Rp80.000.000
Hasil negatif tidak otomatis menunjukkan kondisi buruk. Dalam contoh tersebut, PT Nusantara Niaga menggunakan kas untuk membeli mesin dan perangkat lunak yang diharapkan meningkatkan kapasitas serta efisiensi operasional.
Hubungan Belanja Modal dengan Pertumbuhan Perusahaan
Belanja modal atau capital expenditure perlu dinilai berdasarkan manfaat ekonominya, bukan hanya besarnya pengeluaran.
Investasi yang produktif dapat meningkatkan kapasitas, efisiensi, dan laba jangka panjang, sedangkan investasi tanpa perhitungan dapat mengunci kas pada aset yang tidak menghasilkan.
Penelitian Hendri Kwistianus dan Juniarti terhadap 60 perusahaan berkapitalisasi besar di Bursa Efek Indonesia dengan 240 observasi menemukan bahwa capital expenditure berpengaruh terhadap kinerja fundamental jangka panjang.
Penelitian tersebut juga tidak menemukan bukti dampak yang sama pada kinerja jangka pendek.
Temuan tersebut menunjukkan bahwa hasil pembelian mesin, pembangunan cabang, atau investasi teknologi biasanya membutuhkan waktu sebelum tercermin dalam kinerja keuangan.
Cara Menilai Kesehatan Arus Kas Investasi
Manajemen dapat menggunakan beberapa pertanyaan berikut:
- Apakah aset yang dibeli meningkatkan kapasitas atau efisiensi?
- Berapa lama periode pengembalian investasi?
- Apakah investasi dibiayai dari kas operasional atau utang?
- Apakah perusahaan masih memiliki kas minimum setelah berinvestasi?
- Apakah aset baru sesuai dengan strategi bisnis perusahaan?
Dalam contoh PT Nusantara Niaga:
- Arus kas operasional: Rp125 juta;
- Pembelian mesin dan perangkat lunak: Rp110 juta;
- Rasio cakupan belanja modal: Rp125 juta ÷ Rp110 juta;
- Hasil: sekitar 1,14 kali.
Artinya, kas operasional perusahaan masih mampu menutup pembelian aset produktif dalam contoh tersebut.
Kesalahan Klasifikasi yang Sering Terjadi
Beberapa kesalahan yang perlu dihindari adalah:
- Mencatat pembelian mesin sebagai biaya operasional biasa;
- Mencatat hasil penjualan kendaraan sebagai pendapatan utama;
- Memasukkan penyusutan sebagai pengeluaran kas investasi;
- Tidak memisahkan biaya perawatan rutin dan peningkatan aset;
- Mencatat pembelian aset secara kredit sebagai kas keluar; dan
- Tidak mengungkapkan transaksi investasi nonkas.
Apabila perusahaan membeli kendaraan dengan utang tanpa membayar kas pada periode tersebut, transaksi tersebut tidak langsung dicatat sebagai pengeluaran kas.
Transaksi investasi dan pendanaan nonkas perlu disajikan secara terpisah atau diungkapkan dalam catatan laporan keuangan.
Contoh Laporan Arus Kas dari Aktivitas Pendanaan
Arus kas pendanaan mencatat penerimaan dan pembayaran kas antara perusahaan dengan pemegang saham serta kreditur.
Transaksi pendanaan meliputi setoran modal, penerimaan pinjaman, pembayaran pokok utang, pembelian kembali saham, dan pembagian dividen.
Aktivitas pendanaan menunjukkan bagaimana perusahaan memperoleh modal serta memenuhi kewajibannya kepada penyedia dana.
Contoh Transaksi Arus Kas Pendanaan
Kas masuk dari aktivitas pendanaan:
- Setoran modal pemegang saham;
- Penerbitan saham;
- Penerimaan pinjaman bank;
- Penerbitan surat utang; dan
- Tambahan modal dari investor.
Kas keluar dari aktivitas pendanaan:
- Pembayaran pokok pinjaman;
- Pelunasan utang jangka panjang;
- Pembayaran dividen;
- Pembelian kembali saham perusahaan; dan
- Pengembalian modal kepada pemegang saham.
Contoh Laporan Arus Kas Pendanaan
| Keterangan | Kas Masuk | Kas Keluar |
| Penerimaan pinjaman bank | Rp100.000.000 | — |
| Tambahan modal pemegang saham | Rp20.000.000 | — |
| Pembayaran pokok pinjaman | — | Rp45.000.000 |
| Pembayaran dividen | — | Rp50.000.000 |
| Arus kas bersih dari aktivitas pendanaan | Rp25.000.000 |
Perhitungannya adalah:
Rp100.000.000 + Rp20.000.000 − Rp45.000.000 − Rp50.000.000 = Rp25.000.000
Hasil positif menunjukkan bahwa perusahaan menerima pendanaan lebih besar daripada jumlah pelunasan utang dan pembagian dividen pada periode tersebut.
Cara Membaca Arus Kas Pendanaan
Arus kas pendanaan positif tidak selalu baik, sedangkan arus kas pendanaan negatif tidak selalu buruk.
| Kondisi | Kemungkinan Makna |
| Pendanaan positif karena pinjaman baru | Perusahaan memperoleh likuiditas, tetapi beban utang bertambah |
| Pendanaan positif karena setoran modal | Pemegang saham menambah modal perusahaan |
| Pendanaan negatif karena pelunasan utang | Perusahaan sedang memperbaiki struktur modal |
| Pendanaan negatif karena dividen | Perusahaan mendistribusikan laba kepada pemegang saham |
| Pendanaan terus positif sementara operasional negatif | Perusahaan masih bergantung pada dana eksternal |
Struktur yang relatif sehat biasanya terlihat ketika aktivitas operasional menghasilkan kas yang cukup untuk mendukung investasi dan membayar sebagian kewajiban pendanaan.
Laporan Arus Kas sebagai Bagian dari Kewajiban Laporan Tahunan PT
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur bahwa Direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah Dewan Komisaris, paling lambat enam bulan setelah tahun buku berakhir.
Laporan tahunan tersebut sekurang-kurangnya memuat neraca, laporan laba rugi, laporan arus kas, laporan perubahan ekuitas, dan catatan atas laporan keuangan.
RUPS tahunan juga wajib diselenggarakan paling lambat enam bulan setelah tahun buku perusahaan berakhir.
Seluruh dokumen laporan tahunan harus diajukan dalam RUPS tersebut.
Artinya, laporan arus kas bukan sekadar laporan internal bagi bagian keuangan.
Bagi Perseroan Terbatas, laporan arus kas merupakan bagian dari dokumentasi keuangan dan pertanggungjawaban Direksi kepada pemegang saham.
Contoh Laporan Arus Kas Perusahaan Secara Lengkap
Laporan arus kas lengkap menggabungkan kas dari aktivitas operasional, investasi, dan pendanaan. Jumlah ketiga aktivitas tersebut harus menjelaskan perubahan saldo kas dari awal periode hingga akhir periode dan sesuai dengan saldo kas pada laporan posisi keuangan.
Berikut rangkuman laporan arus kas PT Nusantara Niaga berdasarkan contoh sebelumnya.
PT Nusantara Niaga
Laporan Arus Kas
Untuk Tahun yang Berakhir pada 31 Desember 2025
| Keterangan | Jumlah |
| Arus kas bersih dari aktivitas operasional | Rp125.000.000 |
| Arus kas bersih dari aktivitas investasi | (Rp80.000.000) |
| Arus kas bersih dari aktivitas pendanaan | Rp25.000.000 |
| Kenaikan bersih kas | Rp70.000.000 |
| Saldo kas awal periode | Rp150.000.000 |
| Saldo kas akhir periode | Rp220.000.000 |
Perhitungannya adalah:
Rp125.000.000 − Rp80.000.000 + Rp25.000.000 = Rp70.000.000
Kemudian:
Rp150.000.000 + Rp70.000.000 = Rp220.000.000
Saldo kas akhir pada laporan arus kas harus direkonsiliasi dengan saldo kas dan setara kas dalam laporan posisi keuangan.
Analisis Contoh Laporan Arus Kas
Berdasarkan laporan tersebut, PT Nusantara Niaga memiliki beberapa indikator positif:
- Kegiatan operasional menghasilkan kas sebesar Rp125 juta;
- Perusahaan menggunakan kas untuk aset produktif sebesar Rp80 juta secara bersih;
- Tambahan pendanaan bersih hanya sebesar Rp25 juta;
- Kas akhir meningkat dari Rp150 juta menjadi Rp220 juta; dan
- Investasi masih dapat ditutup oleh arus kas operasional.
Namun, manajemen tetap perlu menilai:
- Jadwal pembayaran pinjaman;
- Beban bunga;
- Umur piutang;
- Perputaran persediaan;
- Kebutuhan kas minimum;
- Target ekspansi; dan
- Kemampuan mesin baru menghasilkan tambahan pendapatan.
Solusi Pengurusan Legalitas dan Laporan Keuangan PT
Legalitas perusahaan dan laporan keuangan merupakan dua fondasi tata kelola PT yang saling berkaitan.
Legalitas memberikan kedudukan hukum, sedangkan laporan keuangan membuktikan bahwa perusahaan dikelola secara tertib, transparan, dan dapat dipertanggungjawabkan.
Kendala yang sering dihadapi perusahaan dalam penyusunan laporan arus kas antara lain:
- Transaksi pribadi dan perusahaan masih tercampur;
- Tidak tersedia rekening khusus perusahaan;
- Bukti transaksi tidak lengkap;
- Pembukuan baru dilakukan menjelang pelaporan;
- Piutang dan utang tidak direkonsiliasi;
- Pembelian aset dicatat sebagai biaya biasa;
- Setoran modal tidak terdokumentasi;
- Data pajak berbeda dengan pembukuan; dan
- Tidak ada standar penutupan buku bulanan.
Masalah tersebut dapat membuat laporan keuangan tidak mencerminkan kondisi perusahaan yang sebenarnya.
Undang-Undang Perseroan Terbatas juga mengatur bahwa apabila laporan keuangan yang disajikan ternyata tidak benar atau menyesatkan, anggota Direksi dan Dewan Komisaris dapat bertanggung jawab secara tanggung renteng terhadap pihak yang dirugikan, kecuali dapat membuktikan bahwa kondisi tersebut bukan akibat kesalahannya.
Langkah Praktis Memperbaiki Tata Kelola Keuangan PT
Perusahaan dapat memulai dengan:
- Membuka dan menggunakan rekening bank atas nama perusahaan.
- Memisahkan transaksi pemegang saham dari transaksi PT.
- Menerapkan kode akun atau chart of accounts.
- Melakukan pencatatan transaksi setiap hari.
- Menetapkan proses rekonsiliasi bank bulanan.
- Menyusun laporan laba rugi, posisi keuangan, dan arus kas secara berkala.
- Mendokumentasikan setoran modal, pinjaman, dan pembagian dividen.
- Menyesuaikan pembukuan dengan kewajiban perpajakan.
- Melakukan review laporan sebelum RUPS tahunan.
- Menggunakan jasa profesional apabila perusahaan belum mempunyai tim keuangan internal.
Bank Indonesia menilai pencatatan keuangan yang tertib dapat meningkatkan akuntabilitas sekaligus mempermudah akses perusahaan terhadap pembiayaan formal.
Dengan kata lain, laporan keuangan yang akurat bukan sekadar kebutuhan administratif, tetapi juga bagian dari strategi menjadikan perusahaan lebih bankable.
LegalMP dapat membantu perusahaan dalam pengurusan legalitas dan administrasi korporasi.
Dengan dukungan yang terintegrasi, manajemen dapat lebih fokus pada penjualan, ekspansi, dan pengembangan bisnis tanpa mengabaikan corporate compliance.
Pertanyaan Umum tentang Laporan Arus Kas
Apa saja tiga jenis laporan arus kas?
Tiga jenis arus kas adalah arus kas operasional, investasi, dan pendanaan. Ketiganya bukan laporan yang berdiri sendiri, tetapi merupakan tiga bagian utama dalam satu laporan arus kas perusahaan sesuai PSAK 207.
Apakah laba bersih sama dengan arus kas?
Laba bersih tidak sama dengan arus kas karena laba dihitung menggunakan prinsip akrual. Pendapatan dapat diakui sebelum kas diterima, sedangkan beban tertentu seperti penyusutan dapat mengurangi laba tanpa menyebabkan pengeluaran kas.
Apakah arus kas investasi negatif berarti perusahaan rugi?
Arus kas investasi negatif tidak selalu berarti perusahaan rugi. Kondisi tersebut dapat menunjukkan bahwa perusahaan sedang membeli mesin, tanah, teknologi, atau aset produktif untuk mendukung pertumbuhan jangka panjang.
Metode laporan arus kas apa yang paling mudah?
Metode tidak langsung biasanya lebih mudah disusun karena menggunakan laba bersih dan perubahan akun laporan posisi keuangan. Metode langsung lebih mudah dipahami pengguna karena menampilkan penerimaan dan pembayaran kas secara rinci.
Apakah semua PT wajib membuat laporan arus kas?
Laporan arus kas merupakan salah satu komponen laporan keuangan dalam laporan tahunan Perseroan Terbatas. UU Perseroan Terbatas mengatur bahwa laporan tahunan setidaknya memuat laporan posisi keuangan, laba rugi, arus kas, perubahan ekuitas, dan catatan atas laporan keuangan.
Mengapa perusahaan untung tetapi tidak memiliki kas?
Perusahaan dapat mencatat laba tetapi kekurangan kas apabila banyak penjualan belum dibayar pelanggan, persediaan terlalu besar, utang jatuh tempo meningkat, atau kas digunakan untuk membeli aset dan membayar kewajiban.
Kesimpulan
Laporan arus kas membantu perusahaan memahami dari mana uang diperoleh, ke mana uang digunakan, dan apakah kegiatan bisnis mampu menghasilkan likuiditas secara berkelanjutan.
Laporan tersebut terdiri dari aktivitas operasional, investasi, dan pendanaan yang harus dianalisis sebagai satu kesatuan.
Arus kas operasional menunjukkan kemampuan kegiatan inti menghasilkan kas.
Arus kas investasi menggambarkan strategi penggunaan dana untuk aset jangka panjang.
Arus kas pendanaan memperlihatkan hubungan keuangan perusahaan dengan pemegang saham dan kreditur.
Menurut pandangan penulis, perusahaan yang sehat bukan hanya perusahaan dengan omzet atau laba tertinggi.
Perusahaan yang sehat adalah perusahaan yang mampu mengubah penjualan menjadi kas, mengalokasikan dana secara disiplin, memenuhi kewajiban tepat waktu, dan tetap memiliki ruang untuk tumbuh.
Referensi
- Badan Pusat Statistik. (2024). Profil Industri Mikro dan Kecil 2023. Badan Pusat Statistik Republik Indonesia.
- Bank Indonesia. (2026). Pedoman Implementasi Model Bisnis UMKM Berkelanjutan. Bank Indonesia.
- Ikatan Akuntan Indonesia. (2024). PSAK 207: Laporan Arus Kas. Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia.
- Ikatan Akuntan Indonesia. (2025). Pengesahan PSAK 118: Penyajian dan Pengungkapan dalam Laporan Keuangan. Ikatan Akuntan Indonesia.
- Ikatan Akuntan Indonesia. (2026). Buletin Implementasi SAK Indonesia: Transaksi Intrakelompok Usaha. Ikatan Akuntan Indonesia.
- Kwistianus, H., & Juniarti. (2022). “The Long-Term Performance of Capital Expenditure from a Fundamental Perspective: Evidence from Indonesia.” Asian Economic and Financial Review.
- Muller, K. A., Riedl, E. J., & Sellhorn, T. (2011). “Mandatory Fair Value Accounting and Information Asymmetry: Evidence from the European Real Estate Industry.” Management Science.
- Republik Indonesia. (2007). Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas beserta perubahannya.
- Weygandt, J. J., Kimmel, P. D., & Kieso, D. E. (2018). Accounting Principles, 13th Edition. John Wiley & Sons.




