
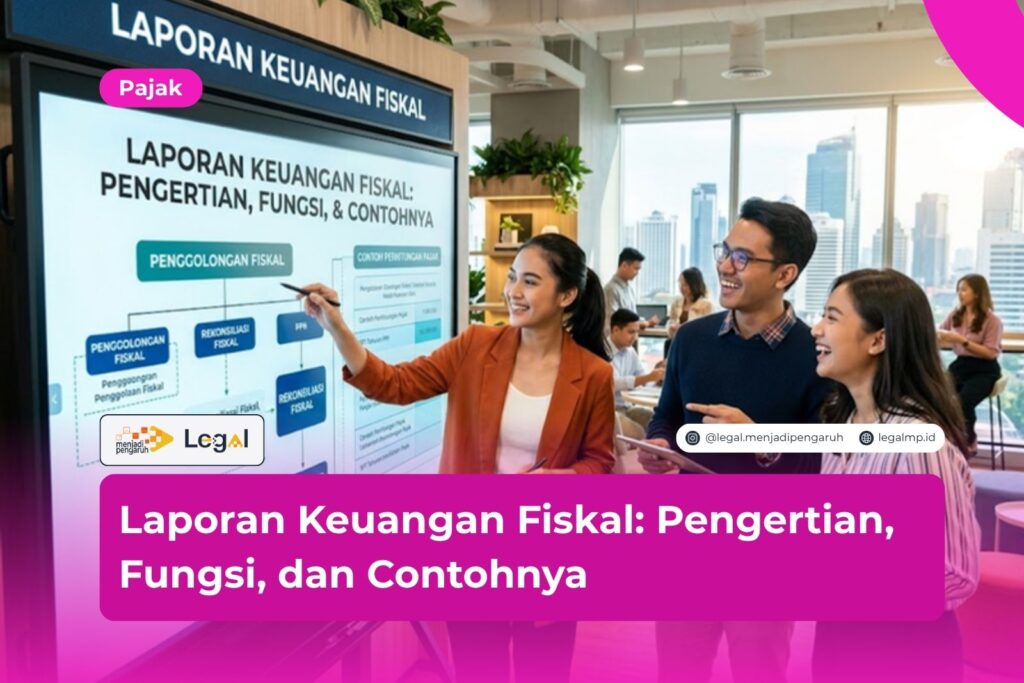




Laporan keuangan fiskal adalah laporan keuangan yang disesuaikan dengan aturan perpajakan untuk menghitung pajak terutang. Perusahaan hampir pasti membutuhkannya setiap kali menyusun SPT Tahunan.
Sebagai praktisi yang sering mendampingi perusahaan saat pemeriksaan pajak, saya melihat banyak pemilik usaha bingung membedakannya dengan laporan biasa. Akibatnya, angka laba di pembukuan dan angka di SPT tidak cocok.
Kenapa bisa begitu? Karena akuntansi dan pajak punya aturan main yang berbeda.
Mari kita bahas pengertian, fungsi, cara menyusun, sampai contoh sederhananya.
Apa Itu Laporan Keuangan Fiskal? Pengertian dan Dasar Hukumnya
Laporan keuangan fiskal adalah laporan keuangan komersial yang sudah dikoreksi sesuai ketentuan perpajakan. Hasil akhirnya berupa penghasilan kena pajak yang menjadi dasar menghitung PPh.
Laporan komersial disusun berdasarkan standar akuntansi. Laporan keuangan fiskal disusun berdasarkan undang-undang perpajakan.
Menurut saya, keduanya sebenarnya satu data yang sama. Bedanya hanya pada aturan yang dipakai untuk mengakui pendapatan dan biaya.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Perbedaan dengan Laporan Keuangan Komersial
Ada beberapa perbedaan yang sering muncul di lapangan.
- Tujuan komersial untuk informasi pengguna laporan, sedangkan tujuan fiskal untuk menghitung pajak.
- Acuan komersial adalah standar akuntansi, sedangkan acuan fiskal adalah UU PPh dan peraturan turunannya.
- Pengakuan biaya fiskal lebih ketat daripada pengakuan biaya komersial.
Karena perbedaan itulah, angka laba keduanya jarang sama persis. Selisihnya harus dijelaskan lewat rekonsiliasi.
Dasar Hukum Laporan Keuangan Fiskal
Kewajiban pembukuan bagi wajib pajak diatur dalam undang-undang tentang ketentuan umum dan tata cara perpajakan. Cara menghitung penghasilan kena pajak diatur dalam UU PPh.
Selain itu, ada peraturan pelaksana yang mengatur format dan lampiran SPT. Kamu perlu mengikuti versi terbaru dari Direktorat Jenderal Pajak.
Fungsi Laporan Keuangan Fiskal bagi Perusahaan
Laporan keuangan fiskal punya peran strategis. Fungsinya terasa mulai dari menghitung pajak sampai menghadapi pemeriksaan.
Dasar Penghitungan PPh Badan
Fungsi utamanya jelas: menentukan penghasilan kena pajak. Dari angka itulah PPh badan terutang dihitung.
Tanpa laporan keuangan fiskal, perusahaan hanya menebak besar pajaknya. Risikonya, pajak kurang bayar atau lebih bayar tanpa disadari.
Lampiran SPT Tahunan
Wajib pajak badan harus melampirkan laporan keuangan saat melaporkan SPT Tahunan. Laporan tersebut juga memuat rekonsiliasi fiskal.
Petugas pajak akan memeriksa konsistensi antara laporan dan isi SPT. Jika ada selisih tanpa penjelasan, potensi koreksi muncul.
Alat Kontrol dan Perencanaan Pajak
Laporan keuangan fiskal juga membantu manajemen melihat pos biaya yang tidak diakui pajak. Dari situ, perusahaan bisa memperbaiki cara mencatat dan mengelola pengeluaran.
Sebagai contoh, biaya jamuan tanpa bukti yang memadai sering dikoreksi. Dengan catatan yang rapi, koreksi serupa bisa ditekan.
Sementara itu, laporan ini berguna untuk perencanaan pajak yang sah. Tujuannya mengelola kewajiban sesuai aturan, tanpa melanggar hukum.
Rekonsiliasi dalam Laporan Keuangan Fiskal
Rekonsiliasi fiskal adalah jantung dari laporan keuangan fiskal. Proses ini menjembatani laba komersial dengan penghasilan neto fiskal.
Caranya dengan menambah atau mengurangi pos tertentu. Dua istilah yang harus kamu kenal adalah koreksi positif dan koreksi negatif.
Koreksi Positif
Koreksi positif menambah penghasilan kena pajak. Ini terjadi saat biaya komersial tidak boleh dikurangkan menurut aturan pajak.
Beberapa contohnya:
- Biaya yang bersifat pribadi pemilik atau pemegang saham.
- Sumbangan dan jamuan tanpa dokumen pendukung yang sah.
- Sanksi perpajakan berupa bunga, denda, dan kenaikan.
- Penyusutan yang melebihi ketentuan fiskal.
Koreksi Negatif
Koreksi negatif mengurangi penghasilan kena pajak. Biasanya ini terjadi pada penghasilan yang sudah dikenai pajak final atau bukan objek pajak.
Contohnya bunga deposito yang pajaknya sudah dipotong final. Penghasilan itu dikeluarkan dari perhitungan agar tidak dipajaki dua kali.
Beda Tetap dan Beda Waktu
Perbedaan antara akuntansi dan pajak terbagi menjadi dua jenis. Pertama, beda tetap, yaitu selisih yang tidak akan hilang di masa depan.
Kedua, beda waktu, yaitu selisih yang muncul karena perbedaan saat pengakuan. Nanti, selisih ini akan terselesaikan dengan sendirinya di periode lain.
Memahami keduanya penting karena beda waktu memengaruhi pajak tangguhan di laporan komersial.
Contoh dan Cara Menyusun Laporan Keuangan Fiskal
Teori lebih mudah dipahami lewat contoh. Berikut ilustrasi sederhana dengan angka rekaan.
Contoh Sederhana
Misalkan PT Maju Jaya punya laba komersial sebelum pajak sebesar Rp1.000.000.000. Dalam pembukuan, ada beberapa pos yang perlu dikoreksi.
- Biaya jamuan tanpa dokumen pendukung: Rp50.000.000 (koreksi positif).
- Sanksi pajak yang dibebankan sebagai biaya: Rp30.000.000 (koreksi positif).
- Bunga deposito yang sudah kena pajak final: Rp20.000.000 (koreksi negatif).
Penghasilan neto fiskal menjadi Rp1.060.000.000. Angka ini berasal dari laba komersial ditambah koreksi positif Rp80.000.000, lalu dikurangi koreksi negatif Rp20.000.000.
Dengan tarif umum PPh badan 22%, pajak terutang sekitar Rp233.200.000. Angka ini hanya ilustrasi, jadi perhitungan nyata perlu mengikuti kondisi dan fasilitas yang berlaku.
Langkah Menyusun Laporan Keuangan Fiskal
Berikut urutan kerja yang biasa dipakai.
- Susun laporan keuangan komersial yang lengkap dan akurat.
- Identifikasi pos yang berbeda perlakuannya menurut aturan pajak.
- Lakukan koreksi positif dan negatif.
- Hitung penghasilan neto fiskal.
- Kompensasikan kerugian fiskal tahun sebelumnya jika ada dan masih diperbolehkan.
- Hitung penghasilan kena pajak dan pajak terutang.
Kerjakan dari awal tahun, jangan menunggu menjelang batas lapor. Saya sering melihat laporan berantakan karena dikebut di akhir.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
FAQ Seputar Laporan Keuangan Fiskal
Apakah semua perusahaan wajib membuat laporan keuangan fiskal?
Wajib pajak badan perlu menyusunnya sebagai dasar menghitung pajak dan melengkapi SPT. Wajib pajak yang memakai norma atau skema final punya ketentuan berbeda.
Apa bedanya laporan keuangan fiskal dengan komersial?
Laporan komersial mengikuti standar akuntansi, sedangkan laporan fiskal mengikuti aturan perpajakan. Selisihnya dijembatani lewat rekonsiliasi fiskal.
Siapa yang sebaiknya menyusun laporan keuangan fiskal?
Sebaiknya akuntan atau konsultan pajak yang menguasai aturan terbaru. Pemilik usaha tetap perlu memahami hasilnya karena tanggung jawab pelaporan ada pada wajib pajak.
Kesimpulan
Laporan keuangan fiskal menjembatani dunia akuntansi dan dunia pajak. Dari sinilah penghasilan kena pajak dihitung dengan benar dan bisa dipertanggungjawabkan.
Dari pengalaman saya, perusahaan yang rutin menyusun laporan keuangan fiskal jauh lebih tenang saat ada pemeriksaan. Mereka punya dokumen, penjelasan, dan angka yang konsisten.
Kalau kamu belum yakin laporan keuangan fiskal perusahaanmu sudah benar, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Kami siap membantu mengecek, merapikan, dan mendampingimu sampai SPT terlapor dengan aman.
Ringkasan
- Laporan keuangan fiskal adalah laporan komersial yang dikoreksi sesuai aturan pajak.
- Hasil akhirnya adalah penghasilan kena pajak untuk menghitung PPh badan.
- Dasar hukumnya mencakup UU PPh dan ketentuan umum tata cara perpajakan.
- Rekonsiliasi fiskal memakai koreksi positif dan koreksi negatif.
- Perbedaan akuntansi dan pajak dibagi menjadi beda tetap dan beda waktu.
- Laporan ini menjadi lampiran SPT Tahunan badan dan alat kontrol risiko pemeriksaan.
- Penyusunan yang rutin sepanjang tahun mengurangi risiko koreksi dari kantor pajak.
Referensi
- Undang-Undang tentang Pajak Penghasilan beserta perubahannya.
- Undang-Undang tentang Ketentuan Umum dan Tata Cara Perpajakan beserta perubahannya.
- Ikatan Akuntan Indonesia, Standar Akuntansi Keuangan yang berlaku.
- Direktorat Jenderal Pajak, Kementerian Keuangan, pajak.go.id.




