
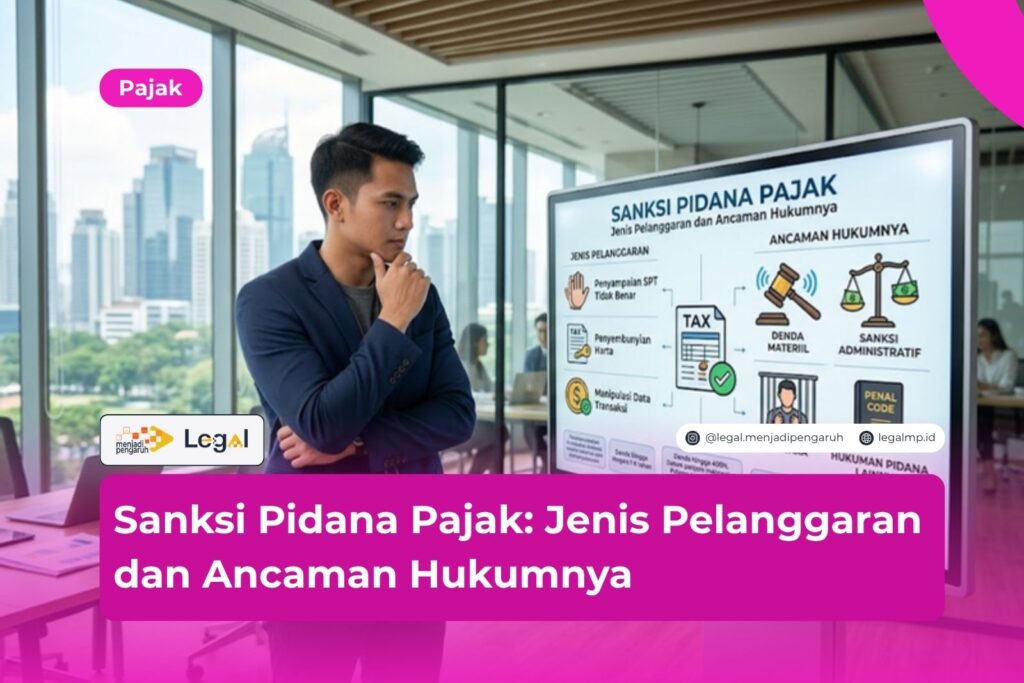




Sanksi pidana pajak adalah hukuman yang bisa dijatuhkan kepada wajib pajak yang melanggar aturan perpajakan secara serius. Bentuknya bisa berupa denda, kurungan, sampai penjara.
Banyak orang baru sadar soal ini ketika sudah menerima panggilan dari penyidik. Padahal, sebagian besar kasus bermula dari kesalahan kecil yang dibiarkan.
Sebagai praktisi hukum yang pernah mendampingi wajib pajak di tahap pemeriksaan, menurut saya masalahnya sederhana. Orang sering menganggap pajak hanya urusan administrasi.
Nah, artikel ini mengulas jenis pelanggaran, ancaman hukumannya, dan cara menghindarinya. Semuanya dengan bahasa yang mudah kamu pahami.
Apa Itu Sanksi Pidana Pajak? Pengertian dan Dasar Hukumnya
Sanksi pidana pajak adalah hukuman pidana atas pelanggaran ketentuan perpajakan. Aturannya terutama ada di Undang-Undang tentang Ketentuan Umum dan Tata Cara Perpajakan, atau UU KUP.
UU KUP sudah beberapa kali diubah, termasuk lewat Undang-Undang Harmonisasi Peraturan Perpajakan. Karena itu, kamu perlu selalu mengecek versi terbaru.
Sistem pajak kita memakai self assessment. Negara memercayai wajib pajak menghitung dan melaporkan sendiri, sehingga pelanggaran yang disengaja dianggap serius.
Perbedaan Sanksi Administrasi dan Sanksi Pidana
Banyak wajib pajak mencampur keduanya. Berikut perbedaan yang paling mudah dikenali.
- Sanksi administrasi berupa bunga, denda, atau kenaikan, dan ditetapkan oleh Direktorat Jenderal Pajak.
- Sanksi pidana berupa denda, kurungan, atau penjara, dan dijatuhkan lewat proses penyidikan dan pengadilan.
- Sanksi administrasi dipakai untuk pelanggaran umum, sedangkan pidana untuk pelanggaran berat.
Sebagian besar kasus berhenti di sanksi administrasi. Pidana baru muncul ketika ada unsur kealpaan berat atau kesengajaan.
Prinsip Ultimum Remedium
Pidana pajak pada dasarnya menjadi upaya terakhir. UU KUP memberi kesempatan wajib pajak mengungkapkan ketidakbenaran pengisian SPT selama belum ada penyidikan.
Kesempatan ini sangat berharga. Kalau kamu menyadari ada kekeliruan, perbaiki sebelum petugas menemukannya lebih dulu.
Jenis Pelanggaran yang Berujung Sanksi Pidana Pajak
Tidak semua kesalahan masuk ranah pidana. Ada pelanggaran tertentu yang secara tegas disebut dalam undang-undang.
Pelanggaran karena Kealpaan
Kealpaan berarti kelalaian tanpa niat jahat. Contohnya tidak menyampaikan SPT atau menyampaikan SPT dengan isi yang tidak benar karena kurang teliti.
Ancamannya berupa denda sedikitnya satu kali dan paling banyak dua kali jumlah pajak yang kurang dibayar. Alternatifnya, kurungan antara tiga bulan sampai satu tahun.
Pelanggaran karena Kesengajaan
Kesengajaan jauh lebih berat. Beberapa perbuatan yang termasuk kategori ini:
- Tidak mendaftarkan diri untuk memperoleh NPWP.
- Menyalahgunakan atau memakai NPWP tanpa hak.
- Tidak menyampaikan SPT atau menyampaikan SPT yang isinya palsu.
- Menolak pemeriksaan atau memperlihatkan pembukuan yang palsu.
- Tidak menyetorkan pajak yang sudah dipotong atau dipungut.
Ancamannya penjara enam bulan sampai enam tahun. Dendanya dua sampai empat kali jumlah pajak yang kurang dibayar.
Faktur Pajak Fiktif
Pelanggaran ini cukup sering kita temui. Pelakunya menerbitkan atau memakai faktur pajak dan bukti setoran yang tidak berdasarkan transaksi sebenarnya.
Ancaman pidananya dua sampai enam tahun penjara. Dendanya dua sampai enam kali jumlah pajak dalam faktur tersebut.
Pelanggaran oleh Pihak Lain
Sanksi pidana pajak tidak berhenti di wajib pajak. Pejabat, konsultan, dan pihak ketiga juga bisa dipidana jika melanggar kewajibannya.
Contohnya pihak yang menolak memberi keterangan yang diminta, atau menghalangi jalannya penyidikan. Karena itu, pilihlah pendamping pajak yang jujur dan kompeten.
Ancaman Hukuman dalam Sanksi Pidana Pajak
Sekarang kita lihat gambaran besarnya. Ancaman hukuman sangat bergantung pada niat dan jenis pelanggaran.
Ringkasan Ancaman Hukuman
- Kealpaan: denda satu sampai dua kali pajak kurang dibayar, atau kurungan tiga bulan sampai satu tahun.
- Kesengajaan: penjara enam bulan sampai enam tahun dan denda dua sampai empat kali.
- Faktur pajak fiktif: penjara dua sampai enam tahun dan denda dua sampai enam kali.
Angka di atas merujuk pada ketentuan UU KUP yang umum diketahui. Pastikan kamu mengecek perubahan terbaru sebelum mengambil keputusan.
Kedaluwarsa Penuntutan
Penuntutan pidana pajak punya batas waktu. Umumnya kedaluwarsa penuntutan adalah sepuluh tahun sejak saat pajak terutang atau berakhirnya masa, bagian tahun, atau tahun pajak.
Artinya, kesalahan lama masih bisa dipersoalkan. Jangan merasa aman hanya karena kasusnya sudah bertahun-tahun berlalu.
Tanggung Jawab Pengurus Badan
Pada perusahaan, pelanggaran biasanya dilakukan lewat pengurus. Pihak yang menyuruh, ikut serta, atau membiarkan perbuatan itu bisa ikut dimintai pertanggungjawaban.
Menurut saya, banyak direktur mengira urusan pajak sepenuhnya milik bagian keuangan. Padahal, tanggung jawab hukumnya bisa menyentuh pengurus.
Cara Menghindari Sanksi Pidana Pajak
Kabar baiknya, risiko ini bisa ditekan. Kuncinya ada pada kebiasaan kecil yang konsisten.
Tertib Administrasi dan Pembukuan
Simpan semua bukti transaksi, bukti potong, dan faktur dengan rapi. Pastikan setiap faktur pajak berasal dari transaksi nyata.
Laporkan SPT tepat waktu. Kalau belum siap, ajukan perpanjangan sesuai ketentuan, jangan dibiarkan kosong.
Segera Perbaiki Kekeliruan
Jika kamu menemukan kesalahan, lakukan pembetulan secepatnya. Ungkapkan ketidakbenaran sebelum ada penyidikan agar peluang terhindar dari pidana lebih besar.
Dalam kondisi tertentu, penyidikan bahkan dapat dihentikan demi penerimaan negara. Syaratnya wajib pajak melunasi pokok pajak berikut sanksi denda dalam jumlah yang ditentukan, melalui prosedur yang diatur undang-undang.
Gunakan Pendampingan Profesional
Aturan pajak sering berubah dan teknis. Konsultan pajak atau praktisi hukum membantu memetakan risiko sebelum menjadi masalah.
Selain itu, pendampingan sangat menolong ketika kamu sudah menerima surat pemeriksaan. Jangan menunggu sampai berada di tahap penyidikan.
FAQ Seputar Sanksi Pidana Pajak
Apakah semua pelanggaran pajak berujung pidana?
Tidak. Sebagian besar pelanggaran diselesaikan lewat sanksi administrasi, sementara pidana dipakai untuk pelanggaran berat atau yang dilakukan dengan sengaja.
Berapa lama batas kedaluwarsa penuntutan pidana pajak?
Umumnya sepuluh tahun, dihitung sejak pajak terutang atau berakhirnya masa, bagian tahun, atau tahun pajak. Perhitungan pastinya perlu dicek sesuai kasus.
Apakah penyidikan pidana pajak bisa dihentikan?
Bisa dalam kondisi tertentu. Wajib pajak perlu melunasi kerugian pada pendapatan negara berikut sanksi denda sesuai ketentuan undang-undang.
Kesimpulan
Sanksi pidana pajak mengancam wajib pajak yang lalai berat atau sengaja melanggar. Bentuknya mulai dari denda sampai penjara, dan batas waktu penuntutannya cukup panjang.
Dari pengalaman saya, cara paling murah untuk menghindarinya adalah disiplin sejak awal. Catat dengan benar, lapor tepat waktu, dan perbaiki kesalahan secepatnya.
Kalau kamu sedang menghadapi surat pemeriksaan atau ragu soal kewajiban pajak, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Kami siap membantu menilai risiko dan menyusun langkah yang aman untukmu.
Ringkasan
- Sanksi pidana pajak diatur terutama dalam UU KUP dan perubahannya.
- Sanksi administrasi dan pidana berbeda, dan pidana menjadi upaya terakhir.
- Kealpaan diancam denda satu sampai dua kali pajak kurang dibayar atau kurungan.
- Kesengajaan diancam penjara enam bulan sampai enam tahun dan denda dua sampai empat kali.
- Faktur pajak fiktif diancam penjara dua sampai enam tahun dan denda dua sampai enam kali.
- Penuntutan pidana pajak umumnya kedaluwarsa dalam sepuluh tahun.
- Pengungkapan ketidakbenaran sebelum penyidikan membuka peluang terhindar dari pidana.
- Pembukuan rapi dan pendampingan profesional menurunkan risiko.
Referensi
- Undang-Undang tentang Ketentuan Umum dan Tata Cara Perpajakan beserta perubahannya.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang tentang Pajak Penghasilan beserta perubahannya.
- Direktorat Jenderal Pajak, Kementerian Keuangan, pajak.go.id.




