
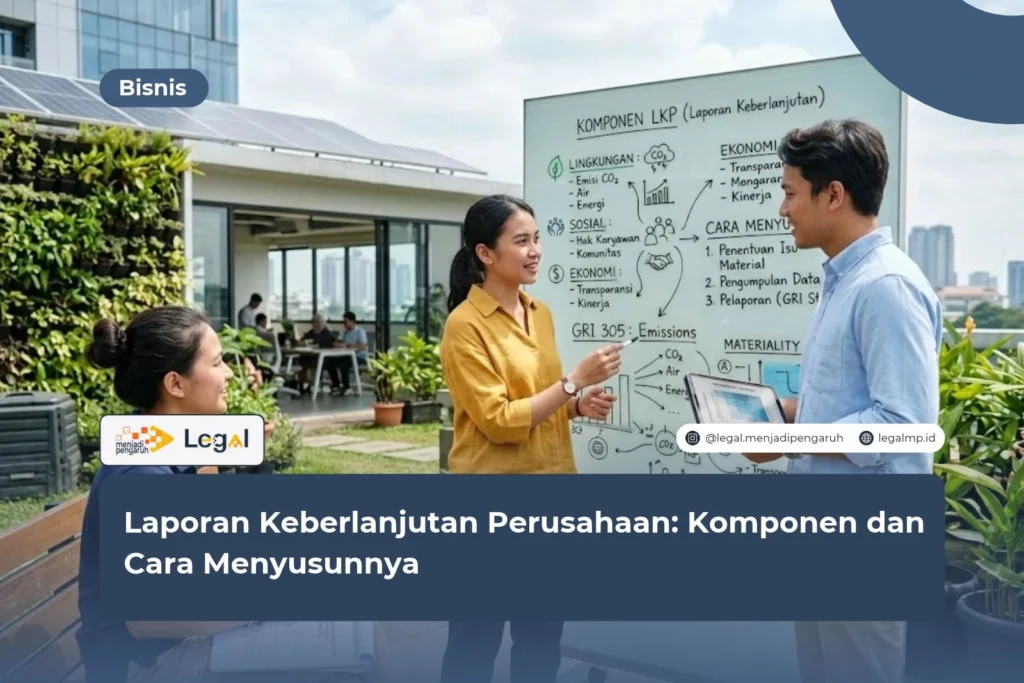
Laporan keberlanjutan perusahaan adalah dokumen yang merekam kinerja ekonomi, sosial, dan lingkungan sebuah bisnis dalam satu periode. Banyak perusahaan masih memperlakukannya sebagai tugas tahunan yang selesai begitu file terunggah.
Padahal, regulator, investor, dan masyarakat kini membaca dokumen ini untuk menilai seberapa layak sebuah perusahaan dipercaya. Jadi, apa intinya? Perusahaan harus menyusunnya sesuai regulasi, memuat komponen yang sudah ditetapkan, dan mengerjakannya lewat tahapan yang runut.
Sejak 2019, OJK sudah mewajibkan emiten, lembaga jasa keuangan, dan perusahaan publik menerbitkan laporan keberlanjutan lewat POJK 51/2017. Jadi, aturan ini sama sekali bukan barang baru. bisnis
Sebagai praktisi hukum, saya melihat dokumen ini sudah berfungsi sebagai alat mitigasi risiko hukum. Data yang keliru atau klaim yang kebablasan bisa memicu sanksi, gugatan, hingga sengketa dengan pemangku kepentingan. Karena itu, kehati-hatian sejak awal menjadi kunci.
Dasar Hukum Laporan Keberlanjutan Perusahaan di Indonesia
Sebelum mulai menulis, kamu perlu tahu dulu pijakan hukumnya. Ada tiga regulasi yang paling sering menjadi rujukan.
POJK 51/POJK.03/2017
Aturan ini mengatur penerapan keuangan berkelanjutan bagi lembaga jasa keuangan (LJK), emiten, dan perusahaan publik. Di dalamnya, POJK 51/POJK.03/2017 mewajibkan entitas yang tercakup untuk menyusun laporan keberlanjutan. Formatnya tercantum dalam Lampiran II.
UU Perseroan Terbatas dan PP 47/2012
Pasal 74 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur Tanggung Jawab Sosial dan Lingkungan (TJSL). Kewajiban ini berlaku bagi perseroan yang bergerak di bidang sumber daya alam atau yang berkaitan dengannya.
Peraturan Pemerintah Nomor 47 Tahun 2012 kemudian menjabarkan pelaksanaannya. Karena itu, informasi TJSL sebaiknya ikut tercermin dalam laporan keberlanjutan.
Tentu saja, tidak semua perusahaan masuk cakupan POJK 51. Perusahaan di luar cakupan tetap boleh menyusun laporan secara sukarela, dan langkah itu sering menambah nilai saat mengajukan pendanaan atau menjalin kemitraan.
Baca Juga: Royalti Konten YouTube: Cara Kerja dan Cara Mengklaimnya
Komponen Laporan Keberlanjutan Menurut POJK 51
Lampiran II POJK 51/POJK.03/2017 menetapkan komponen minimal laporan keberlanjutan. Berikut daftarnya:
- Penjelasan strategi keberlanjutan. Bagian ini memuat arah dan target keberlanjutan yang ingin dicapai perusahaan.
- Ikhtisar kinerja aspek keberlanjutan. Isinya data ekonomi, lingkungan, dan sosial dalam bentuk ringkas.
- Profil singkat perusahaan. Pembaca akan menemukan visi, misi, dan skala usaha di sini.
- Penjelasan direksi. Direksi menguraikan kebijakan, capaian, dan tantangan yang dihadapi.
- Tata kelola keberlanjutan. Bagian ini menjelaskan struktur dan tanggung jawab pengelolaan isu keberlanjutan.
- Kinerja keberlanjutan. Perusahaan memaparkan kegiatan dan capaian nyata beserta datanya.
- Verifikasi tertulis dari pihak independen, apabila ada.
- Lembar umpan balik dan daftar pihak penyusun. Dua bagian ini menunjukkan keterbukaan perusahaan kepada pembacanya.
Setelah semua komponen lengkap, pastikan setiap angka punya jejak data yang bisa ditelusuri. Auditor atau regulator bisa saja meminta buktinya sewaktu-waktu.
Cara Menyusun Laporan Keberlanjutan Perusahaan Langkah demi Langkah
Penyusunan melibatkan banyak divisi, jadi kerja sama menjadi syarat utama. Urutan berikut bisa kamu jadikan pegangan:
- Tentukan cakupan dan kewajiban hukum. Cek dulu apakah perusahaanmu wajib melapor berdasarkan POJK 51.
- Bentuk tim penyusun. Libatkan divisi hukum, keuangan, operasional, SDM, dan hubungan investor.
- Identifikasi pemangku kepentingan. Petakan siapa saja yang terdampak oleh kegiatan usahamu dan siapa yang berkepentingan terhadapnya.
- Lakukan analisis materialitas. Pilih isu keberlanjutan yang paling berpengaruh bagi bisnis dan para pemangku kepentingan.
- Kumpulkan data dan bukti. Siapkan data emisi, energi, ketenagakerjaan, dan kontribusi sosial lengkap dengan dokumen pendukungnya.
- Tulis laporan sesuai format. Ikuti Lampiran II POJK 51 dan, bila perlu, tambahkan rujukan standar seperti GRI.
- Lakukan reviu internal dan hukum. Pastikan tidak ada klaim yang menyesatkan pembaca.
- Minta verifikasi independen, jika memungkinkan. Langkah ini menambah kepercayaan pembaca terhadap isi laporan.
- Sampaikan dan publikasikan. Kirim laporan ke OJK sesuai tenggat yang berlaku, lalu unggah di situs perusahaan.
Dengan alur seperti ini, tim tidak perlu lembur mengejar tenggat di menit terakhir.
Standar Baru: PSPK 1, PSPK 2, dan Revisi POJK 51
Aturan mainnya sedang bergeser. Dewan Standar Keberlanjutan IAI mengesahkan PSPK 1 dan PSPK 2 pada 1 Juli 2025, dengan mengadopsi IFRS S1 dan IFRS S2. Standar ini berlaku efektif mulai 1 Januari 2027. bisniskeslio
Apa bedanya dengan format lama? PSPK menaruh perhatian pada tata kelola, strategi, manajemen risiko, serta metrik dan target. PSPK 1 mengatur persyaratan umum pengungkapan, sementara PSPK 2 khusus membahas pengungkapan terkait iklim.
Di sisi lain, OJK membuka konsultasi publik atas rancangan perubahan POJK 51 pada Februari 2026 supaya aturannya selaras dengan PSPK. Versi finalnya perlu kamu pantau. Saran saya, mulailah analisis kesenjangan (gap analysis) sekarang, jangan menunggu aturan final terbit. keslio
Risiko Hukum dan Kesalahan Umum dalam Penyusunan
Banyak perusahaan terpeleset pada hal yang sebenarnya bisa dicegah. Berikut yang paling sering terjadi:
- Data dalam laporan tidak cocok dengan laporan tahunan atau laporan keuangan.
- Klaim “ramah lingkungan” muncul tanpa bukti pendukung, atau yang dikenal sebagai greenwashing.
- Analisis materialitas dikerjakan sekadarnya dan tidak menggali isu yang benar-benar penting.
- Dokumen sumber data tersebar dan tidak terdokumentasi dengan rapi.
Akibatnya, perusahaan bisa menerima sanksi administratif dari regulator dan menanggung kerugian reputasi. Klaim yang menyesatkan juga berpotensi menyeret tanggung jawab direksi. Reviu hukum sebelum publikasi wajib masuk dalam jadwal.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah semua perusahaan wajib membuat laporan keberlanjutan?
Belum tentu. Kewajiban menurut POJK 51/POJK.03/2017 berlaku bagi LJK, emiten, dan perusahaan publik yang tercakup. Perusahaan lain tetap boleh menyusunnya secara sukarela.
Apa bedanya laporan keberlanjutan dengan laporan tahunan?
Laporan tahunan berfokus pada kinerja keuangan dan tata kelola perusahaan. Laporan keberlanjutan menyoroti dampak ekonomi, sosial, dan lingkungan dari kegiatan usaha. Perusahaan boleh menerbitkannya terpisah atau terintegrasi, sesuai ketentuan yang berlaku.
Apakah laporan keberlanjutan harus diaudit?
POJK 51 menyebut verifikasi tertulis dari pihak independen sebagai komponen laporan, apabila ada. Meski begitu, saya menyarankan perusahaan memakainya demi meningkatkan kredibilitas isi laporan.
Kesimpulan
Laporan keberlanjutan perusahaan merupakan kewajiban hukum bagi entitas tertentu sekaligus modal kepercayaan di mata semua pemangku kepentingan. Perusahaan perlu memahami dasar hukumnya, melengkapi seluruh komponen, dan menyusun laporan secara bertahap. Persiapan menghadapi PSPK 1, PSPK 2, dan revisi POJK 51 juga harus berjalan paralel.
Langkah yang saya sarankan cukup jelas. Petakan kewajiban hukum perusahaanmu, lakukan gap analysis, lalu rapikan sistem pengumpulan data sejak sekarang. Menurut saya, perusahaan yang membangun fondasi lebih awal akan jauh lebih siap dan lebih aman secara hukum.
Masih ragu apakah laporan keberlanjutanmu sudah memenuhi ketentuan terbaru? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu kamu menilai kesiapan dan menyusun langkah berikutnya.
Baca Juga: Royalti Konten YouTube: Cara Kerja dan Cara Mengklaimnya
Ringkasan
- Laporan keberlanjutan perusahaan merekam kinerja ekonomi, sosial, dan lingkungan.
- POJK 51/POJK.03/2017 mewajibkan LJK, emiten, dan perusahaan publik menyusunnya.
- Komponen utamanya mencakup strategi, ikhtisar kinerja, profil, penjelasan direksi, tata kelola, dan kinerja keberlanjutan.
- Penyusunan dimulai dari penentuan kewajiban hukum, analisis materialitas, pengumpulan data, hingga reviu hukum.
- PSPK 1 dan PSPK 2 yang mengadopsi IFRS S1 dan S2 berlaku efektif mulai 1 Januari 2027.
- OJK sedang merevisi POJK 51, jadi perusahaan perlu memantau versi finalnya.
- Greenwashing dan data yang tidak konsisten menjadi risiko hukum yang paling sering muncul.
Referensi
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik (beserta Lampiran II).
- Republik Indonesia. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, Pasal 74.
- Republik Indonesia. Peraturan Pemerintah Nomor 47 Tahun 2012 tentang Tanggung Jawab Sosial dan Lingkungan Perseroan Terbatas.
- Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia. PSPK 1 dan PSPK 2 (adopsi IFRS S1 dan IFRS S2), disahkan 1 Juli 2025.
- Otoritas Jasa Keuangan. Portal Keuangan Berkelanjutan: keuanganberkelanjutan.ojk.go.id (konsultasi publik perubahan POJK 51, Februari 2026).




