
Kewajiban pelaporan ESG bagi emiten di Indonesia sebenarnya sudah lama ada. Yang berubah adalah isinya, dan perubahannya besar.
Sampai hari ini, POJK 51/POJK.03/2017 mewajibkan emiten dan perusahaan publik menyusun laporan keberlanjutan setiap tahun.
Standar PSPK 1 dan PSPK 2, yang mengacu pada IFRS S1 dan S2, mulai berlaku efektif untuk periode pelaporan yang dimulai 1 Januari 2027.
Jawaban singkatnya? Ya, emiten wajib melaporkan aspek lingkungan, sosial, dan tata kelola, dengan standar yang makin ketat.
Sebagai praktisi hukum, saya melihat banyak emiten masih memperlakukan laporan ini seperti materi humas. Cara pandang itu berisiko.
Satu angka yang keliru bisa mengundang teguran dari OJK dan mengikis kepercayaan investor. Karena itu, direksi sebaiknya mulai membenahi data dan tata kelolanya sekarang, sebelum tenggat datang menekan.
Baca juga: Bisnis Agen JNE: Syarat, Modal, dan Cara Daftarnya
Apa Itu Kewajiban Pelaporan ESG bagi Emiten?
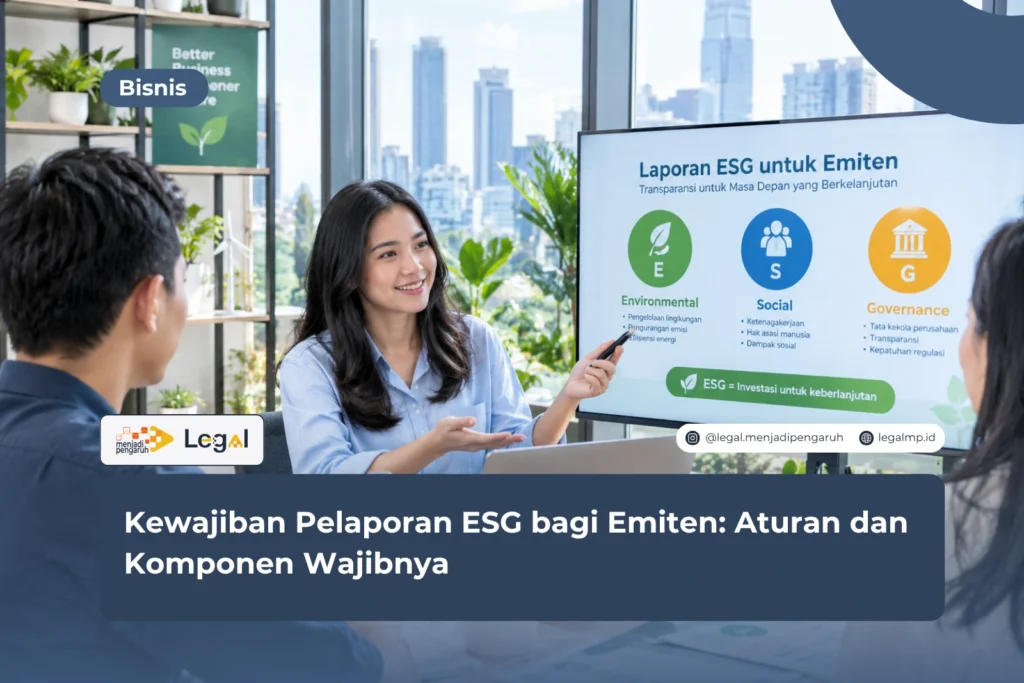
ESG singkatan dari Environmental, Social, and Governance. Dalam regulasi kita, istilah yang dipakai adalah laporan keberlanjutan.
Isinya kinerja perusahaan di bidang ekonomi, lingkungan hidup, dan sosial selama satu tahun buku. Emiten sendiri adalah pihak yang melakukan penawaran umum, misalnya perusahaan yang sahamnya tercatat di Bursa Efek Indonesia.
Karena sahamnya dipegang banyak orang, emiten harus terbuka kepada investor, regulator, dan masyarakat. Lewat kewajiban pelaporan ESG, perusahaan menjelaskan dampak usahanya, termasuk di luar angka laba.
Investor pun mendapat gambaran risiko jangka panjang sebelum menanamkan modal. Gambaran itu sering menentukan keputusan mereka.
Dasar Hukum Kewajiban Pelaporan ESG di Indonesia
Kewajiban ini bersandar pada beberapa lapis aturan. Mari kita bahas satu per satu.
POJK 51/POJK.03/2017 tentang Keuangan Berkelanjutan
Inilah tulang punggung kewajiban pelaporan ESG. Otoritas Jasa Keuangan (OJK) menerbitkannya untuk lembaga jasa keuangan, emiten, dan perusahaan publik.
Aturan ini meminta penerapan prinsip keuangan berkelanjutan sekaligus penyusunan laporan keberlanjutan. Penerapannya bertahap.
Emiten yang bukan skala kecil atau menengah, serta perusahaan publik, mulai berlaku 1 Januari 2020. Emiten skala menengah menyusul pada 2022, dan emiten skala kecil pada 2024.
Format laporan tercantum pada Lampiran II POJK tersebut, jadi kamu bisa langsung menjadikannya patokan.
Undang-Undang Perseroan Terbatas dan Aturan Turunannya
Pasal 74 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur tanggung jawab sosial dan lingkungan. Perseroan yang usahanya berkaitan dengan sumber daya alam wajib menjalankannya.
Peraturan Pemerintah Nomor 47 Tahun 2012 kemudian menjabarkan kewajiban itu lebih rinci. Dari sini terlihat bahwa laporan keberlanjutan juga berfungsi sebagai bukti pelaksanaan kewajiban hukum perseroan.
Standar Pengungkapan Keberlanjutan (PSPK 1 dan PSPK 2)
Perubahan terbesar datang dari PSPK. Dewan Standar Keberlanjutan IAI mengesahkan PSPK 1 dan PSPK 2 pada 1 Juli 2025. Standar ini berlaku efektif untuk periode pelaporan tahunan yang dimulai 1 Januari 2027.
Dengan begitu, laporan tahun buku 2026 masih mengacu pada POJK 51, sedangkan PSPK mulai dipakai untuk tahun buku 2027.
PSPK 1 mengadopsi IFRS S1 yang mengatur persyaratan umum pengungkapan keberlanjutan. PSPK 2 mengadopsi IFRS S2 yang khusus membahas pengungkapan terkait iklim.
Bagaimana dengan kewajibannya bagi emiten? OJK menyiapkan rancangan POJK pengganti dan membuka konsultasi publik pada 10 Februari sampai 13 Maret 2026.
Menurut rancangan itu, penerapan PSPK dibagi dalam beberapa kelompok pelaku usaha. OJK menargetkan aturan barunya terbit sebelum akhir 2026. Per Oktober 2026, aturan final tersebut masih patut kamu pantau.
Komponen Wajib dalam Laporan Keberlanjutan Emiten
Lampiran II POJK 51/POJK.03/2017 menetapkan isi minimal laporan yang disusun terpisah dari laporan tahunan.
Jika laporan menyatu dengan laporan tahunan, informasi yang sama tetap harus ada. Komponen laporan keberlanjutan tersebut meliputi:
- Penjelasan strategi keberlanjutan: arah kebijakan dan target keberlanjutan perusahaan.
- Ikhtisar kinerja aspek keberlanjutan: perbandingan data ekonomi, lingkungan hidup, dan sosial selama tiga tahun terakhir.
- Profil singkat perusahaan: visi, misi, bidang usaha, dan skala operasi.
- Penjelasan direksi: pernyataan pimpinan tentang komitmen dan capaian keberlanjutan.
- Tata kelola keberlanjutan: peran direksi, dewan komisaris, dan unit pelaksana.
- Kinerja keberlanjutan: uraian kinerja ekonomi, sosial, dan lingkungan, termasuk ketenagakerjaan dan penggunaan energi.
- Verifikasi tertulis dari pihak independen, jika ada.
- Lembar umpan balik untuk pembaca, jika ada.
- Tanggapan perusahaan terhadap umpan balik laporan tahun sebelumnya.
Satu catatan penting: pengungkapan emisi, limbah, dan keanekaragaman hayati wajib bagi pelaku usaha yang proses bisnisnya berkaitan langsung dengan lingkungan hidup.
PSPK menambahkan empat pilar pengungkapan: tata kelola, strategi, manajemen risiko, serta metrik dan target. Artinya, menceritakan kegiatan sosial saja belum cukup.
Emiten perlu menjelaskan bagaimana isu keberlanjutan memengaruhi arus kas dan prospek usahanya. Itu tuntutan baru yang cukup berat.
Tenggat, Bentuk Laporan, dan Sanksi
Emiten boleh menyusun laporan keberlanjutan secara terpisah. Boleh juga memuatnya sebagai bagian dari laporan tahunan.
Jika emiten memilih menyusunnya terpisah, laporan harus sampai ke OJK paling lambat 30 April tahun berikutnya. Jika menyatu, tenggatnya mengikuti batas penyampaian laporan tahunan.
Selain itu, emiten wajib mengumumkan laporan di situs web perusahaan paling lambat 30 April tahun berikutnya. Aturan teknis bisa berubah, jadi cek ketentuan terbaru di situs OJK sebelum kamu menyerahkan laporan.
Lalu, apa yang terjadi kalau emiten lalai? POJK 51 menyebut sanksi administratif berupa teguran atau peringatan tertulis. Reputasi di mata investor ikut terpukul.
Sebuah kajian hukum dari Universitas Gadjah Mada menyimpulkan bahwa kepatuhan emiten beraset besar belum penuh. Kajian itu menyarankan sanksi yang lebih tegas agar kepastian hukum meningkat.
Aturan pengganti POJK 51 bisa saja mengubah sanksi ini, jadi menunda penyusunan laporan jelas bukan pilihan yang aman.
Langkah Emiten Menyiapkan Pelaporan ESG
Persiapan yang rapi menghemat waktu dan biaya. Kamu bisa memulai dari langkah berikut:
- Lakukan analisis kesenjangan antara laporan yang ada sekarang dan ketentuan PSPK 1 dan PSPK 2.
- Bentuk tim lintas fungsi yang melibatkan keuangan, hukum, operasional, dan hubungan investor.
- Bangun sistem pengumpulan data keberlanjutan yang bisa diaudit.
- Libatkan direksi dan dewan komisaris dalam pengawasan isi laporan.
- Pertimbangkan verifikasi independen untuk menambah kredibilitas.
Jaga juga konsistensi data antara laporan keuangan dan laporan keberlanjutan. Selisih angka akan mengundang pertanyaan dari regulator. Dengan persiapan yang matang, perusahaan lebih tenang saat menghadapi pemeriksaan.
FAQ (Frequently Asked Questions)
Apakah semua emiten wajib menyusun laporan keberlanjutan?
Ya. POJK 51/POJK.03/2017 mewajibkan emiten dan perusahaan publik menyusunnya. Penerapannya bertahap menurut skala aset emiten, yaitu 2020 untuk emiten non-skala kecil dan menengah, 2022 untuk skala menengah, dan 2024 untuk skala kecil. Cek kategori perusahaanmu pada peraturan OJK untuk memastikannya.
Apa bedanya laporan keberlanjutan POJK 51 dengan PSPK?
POJK 51 mengatur kewajiban menyusun laporan dan format isinya. PSPK mengatur standar pengungkapannya, dengan acuan IFRS S1 dan S2. Fokus PSPK ada pada informasi keberlanjutan yang berdampak pada keuangan perusahaan.
PSPK efektif untuk periode yang dimulai 1 Januari 2027, sedangkan kewajiban penerapannya bagi emiten menunggu POJK pengganti yang saat ini masih berupa rancangan.
Apakah laporan keberlanjutan harus diverifikasi pihak independen?
POJK 51 menyebut verifikasi tertulis dari pihak independen sebagai bagian laporan, jika ada. Artinya, verifikasi belum menjadi keharusan di aturan saat ini.
Praktik pasar mendorong perusahaan melakukannya agar investor lebih percaya. Pantau juga apakah aturan baru memperketat ketentuan ini.
Kesimpulan
Dasar hukum kewajiban pelaporan ESG bagi emiten sudah terang. POJK 51/POJK.03/2017 menjadi acuan saat ini, dan PSPK 1 serta PSPK 2 membawa standar global mulai periode pelaporan 2027.
Langkah yang saya sarankan: petakan kesenjangan data, perkuat tata kelola internal, dan pantau aturan final OJK. Menurut saya, emiten yang bergerak lebih awal akan memegang keunggulan.
Laporan yang akurat membangun kepercayaan investor, sekaligus menjadi bukti kepatuhan. Laporan yang disusun asal jadi justru membuka celah risiko hukum.
Kalau kamu masih ragu menerjemahkan aturan ini ke dalam proses perusahaan, kamu tidak harus menghadapinya sendirian.
Silakan klik poster yang tersedia di halaman ini, atau klik tombol “KONSULTASI GRATIS” di pojok kanan website. Tim kami siap membantu menyusun langkah yang pas untuk perusahaanmu.
Baca juga: Peluang Bisnis Agen Wahana Express, Ini Syarat dan Modalnya
Ringkasan
- Kewajiban pelaporan ESG bagi emiten bersumber dari POJK 51/POJK.03/2017 tentang Keuangan Berkelanjutan.
- Emiten dan perusahaan publik wajib menyusun laporan keberlanjutan secara berkala sesuai format Lampiran II, dengan penerapan bertahap 2020, 2022, dan 2024 menurut skala aset.
- Laporan terpisah wajib sampai ke OJK dan diumumkan di situs web paling lambat 30 April tahun berikutnya.
- Komponen laporan mencakup strategi, ikhtisar kinerja, profil, penjelasan direksi, tata kelola, kinerja keberlanjutan, verifikasi independen (jika ada), dan umpan balik.
- PSPK 1 dan PSPK 2 yang mengadopsi IFRS S1 dan S2 efektif untuk periode pelaporan yang dimulai 1 Januari 2027.
- OJK masih menyiapkan POJK pengganti POJK 51 dan menargetkan terbit sebelum akhir 2026.
- Sanksi dalam POJK 51 berupa teguran atau peringatan tertulis, ditambah risiko reputasi di mata investor.
Referensi
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik, termasuk Lampiran II. ojk.go.id.
- Otoritas Jasa Keuangan. Rancangan POJK tentang Penerapan Keuangan Berkelanjutan bagi Pelaku Usaha Sektor Keuangan, Emiten, dan Perusahaan Publik (RPOJK SF), diunggah 10 Februari 2026. ojk.go.id.
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, Pasal 74.
- Peraturan Pemerintah Nomor 47 Tahun 2012 tentang Tanggung Jawab Sosial dan Lingkungan Perseroan Terbatas.
- Ikatan Akuntan Indonesia, Dewan Standar Keberlanjutan. Standar Pengungkapan Keberlanjutan (PSPK 1 dan PSPK 2). iaiglobal.or.id.
- Universitas Gadjah Mada. Kewajiban Emiten Berskala Aset Besar dalam Penyampaian Laporan Keberlanjutan Berdasarkan POJK Nomor 51/POJK.03/2017 (penelitian hukum). etd.repository.ugm.ac.id.




