
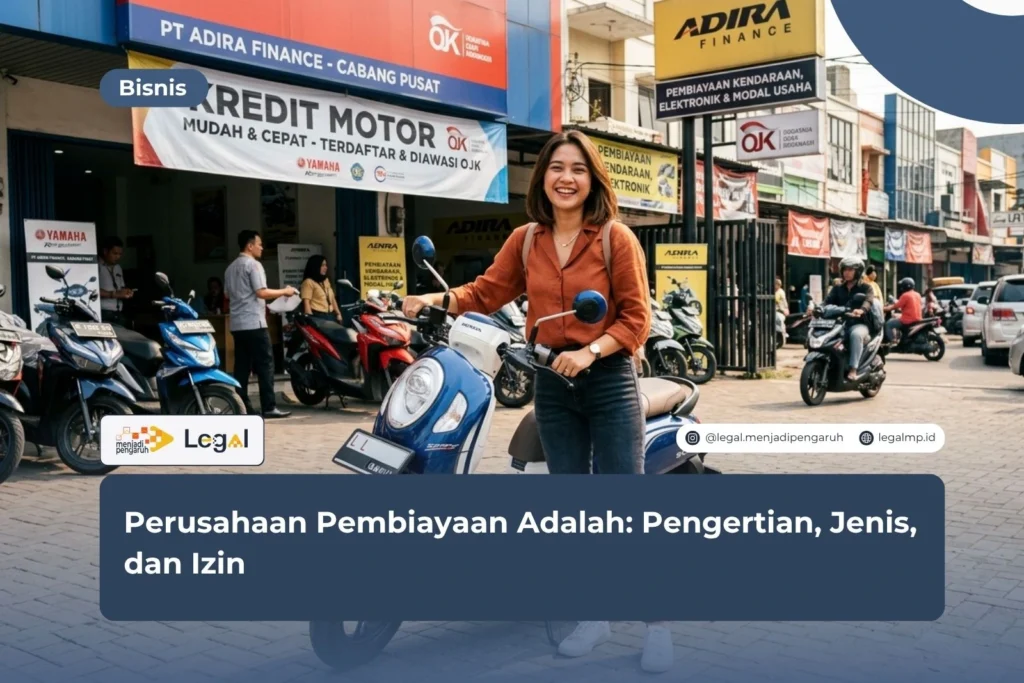
Perusahaan pembiayaan adalah lembaga jasa keuangan yang membantu masyarakat dan pelaku usaha memenuhi kebutuhan dana melalui fasilitas pembiayaan.
Meski begitu, masyarakat perlu memahami bahwa setiap penyedia pembiayaan harus menjalankan kegiatan usahanya sesuai ketentuan yang berlaku.
Menurut saya, pemeriksaan izin usaha merupakan langkah awal yang sering kali menentukan keamanan sebuah transaksi. Nasabah perlu mengetahui siapa pihak yang memberikan pembiayaan, apa saja kewajibannya, dan bagaimana perlindungan hukumnya.
Apa Itu Perusahaan Pembiayaan?
Secara sederhana, perusahaan pembiayaan merupakan badan usaha yang menyediakan fasilitas pembiayaan barang atau jasa sesuai ketentuan sektor jasa keuangan.
Layanan perusahaan pembiayaan membantu konsumen mendapatkan barang atau memenuhi kebutuhan tertentu melalui skema yang disepakati.
Bayangkan seseorang membutuhkan kendaraan untuk menunjang pekerjaannya. Dana yang tersedia belum cukup untuk membeli kendaraan secara tunai.
Namun, perusahaan pembiayaan memiliki karakteristik berbeda dari bank. Bank menjalankan kegiatan perbankan, termasuk menghimpun dana masyarakat dalam bentuk simpanan dan menyalurkan kredit sesuai izin.
Apa bedanya perusahaan pembiayaan dan pinjaman online?
Keduanya dapat berkaitan dengan kebutuhan pendanaan, tetapi model bisnisnya berbeda. Perusahaan pembiayaan menyediakan fasilitas pembiayaan sesuai kategori usaha dan izin yang dimiliki.
Perbedaan ini perlu dipahami sebelum kamu memilih layanan keuangan. Periksa jenis izin perusahaan, produk yang ditawarkan, dan pihak yang tercantum dalam perjanjian. Jangan langsung percaya pada iklan atau nama perusahaan yang terlihat meyakinkan.
Jenis Perusahaan Pembiayaan dan Kegiatan Usahanya
Jenis perusahaan pembiayaan dapat dikenali melalui kegiatan usaha dan produk yang ditawarkan. Setiap produk mempunyai tujuan, ketentuan pembayaran, dan risiko yang berbeda.
1. Pembiayaan investasi
Pembiayaan investasi membantu memenuhi kebutuhan barang atau jasa untuk mendukung kegiatan produktif. Fasilitas ini dapat digunakan pelaku usaha yang membutuhkan mesin, peralatan kerja, atau aset penunjang operasional.
Sebagai contoh, sebuah perusahaan manufaktur ingin meningkatkan kapasitas produksi. Perusahaan tersebut membutuhkan mesin baru, tetapi dana tunai yang tersedia belum mencukupi.
2. Pembiayaan modal kerja
Pembiayaan modal kerja membantu pelaku usaha memenuhi kebutuhan operasional sehari-hari. Dana tersebut dapat digunakan untuk membeli bahan baku, menambah persediaan barang, atau mendukung kebutuhan bisnis lain sesuai ketentuan produk.
Misalnya, seorang distributor harus membeli persediaan baru sebelum menerima pembayaran dari pelanggan. Kondisi ini dapat menimbulkan kekurangan arus kas sementara.
3. Pembiayaan multiguna
Pembiayaan multiguna dapat digunakan untuk memenuhi kebutuhan tertentu sesuai karakteristik produk dan ketentuan penyedia layanan. Dalam praktiknya, produk ini bisa berkaitan dengan kebutuhan pribadi atau penggunaan dana berdasarkan skema yang diperbolehkan.
Persyaratannya dapat berbeda antara satu produk dan produk lainnya. Oleh karena itu, calon nasabah perlu memeriksa tujuan penggunaan dana, biaya, jaminan apabila disyaratkan, serta konsekuensi keterlambatan pembayaran.
4. Pembiayaan berdasarkan prinsip syariah
Sebagian perusahaan pembiayaan dapat menjalankan kegiatan berdasarkan prinsip syariah sesuai ketentuan yang berlaku. Transaksi ini menggunakan akad yang sesuai dengan prinsip syariah dan karakteristik produk yang ditawarkan.
Karena akad menentukan hubungan hukum antara para pihak, nasabah perlu memahaminya sebelum menandatangani perjanjian. Periksa hak dan kewajiban, mekanisme pembayaran, biaya, serta risiko yang mungkin timbul selama masa pembiayaan.
Dasar Hukum dan Regulasi Perusahaan Pembiayaan
Kegiatan perusahaan pembiayaan di Indonesia mengikuti aturan yang mengatur sektor jasa keuangan. Regulasi tersebut mencakup aspek kelembagaan, perizinan, pelaksanaan kegiatan usaha, pengawasan, dan perlindungan konsumen.
Beberapa peraturan yang relevan untuk ditelusuri antara lain:
- Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan. Undang-undang ini menjadi dasar pembentukan OJK dan kewenangannya dalam pengaturan serta pengawasan sektor jasa keuangan. Ketentuannya telah mengalami perubahan, termasuk melalui UU Nomor 4 Tahun 2023.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan. Peraturan ini memperkuat kerangka pengaturan dan pengawasan berbagai sektor jasa keuangan.
- POJK Nomor 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan. Peraturan ini mengatur penyelenggaraan kegiatan usaha perusahaan pembiayaan dan telah mengalami perubahan.
- POJK Nomor 47/POJK.05/2020 tentang Perizinan Usaha dan Kelembagaan Perusahaan Pembiayaan dan Perusahaan Pembiayaan Infrastruktur. Ketentuan ini berkaitan dengan aspek perizinan dan kelembagaan sesuai ruang lingkup pengaturannya.
- POJK Nomor 46 Tahun 2024 tentang Pengembangan dan Penguatan Perusahaan Pembiayaan, Perusahaan Pembiayaan Infrastruktur, dan Perusahaan Modal Ventura. Peraturan ini menjadi bagian dari perkembangan kerangka regulasi industri pembiayaan.
Daftar tersebut dapat menjadi titik awal untuk menelusuri aturan yang relevan. Namun, pemeriksaan tidak boleh berhenti pada judul peraturan.
Apa peran OJK dalam mengawasi perusahaan pembiayaan?
OJK memiliki kewenangan untuk mengatur dan mengawasi lembaga jasa keuangan berdasarkan peraturan perundang-undangan. Dalam industri pembiayaan, kewenangan tersebut berkaitan dengan perizinan, kelembagaan, kegiatan usaha, tata kelola, dan perlindungan konsumen.
Karena itu, perusahaan harus memenuhi ketentuan sejak tahap pengajuan izin hingga menjalankan kegiatan operasional. Kepatuhan perlu dijaga secara berkelanjutan.
Syarat dan Proses Izin Usaha Perusahaan Pembiayaan
Pendirian perusahaan pembiayaan membutuhkan persiapan badan hukum, modal, dokumen, dan sistem operasional. Persyaratan terperinci mengikuti peraturan OJK yang berlaku serta karakteristik usaha yang akan dijalankan.
Berikut gambaran umum tahapannya.
1. Menyiapkan badan hukum dan struktur perusahaan
Calon pelaku usaha perlu membentuk badan hukum sesuai ketentuan yang berlaku. Dokumen pendirian, anggaran dasar, struktur kepemilikan, dan susunan pengurus harus disiapkan secara cermat.
Selain itu, pihak yang memiliki atau mengendalikan perusahaan perlu memenuhi persyaratan yang ditetapkan regulator.
2. Memenuhi persyaratan modal
Perusahaan harus memenuhi ketentuan modal minimum dan persyaratan keuangan sesuai jenis usaha serta regulasi yang berlaku.
Langkah ini penting. Kekurangan modal dapat menghambat proses pengajuan izin dan rencana operasional perusahaan.
3. Menyiapkan dokumen dan rencana bisnis
Dokumen pengajuan umumnya mencakup informasi badan usaha, kepemilikan, pengurus, rencana bisnis, struktur organisasi, dan kesiapan operasional. OJK dapat meminta dokumen tambahan sesuai ketentuan yang berlaku.
Rencana bisnis perlu menjelaskan produk yang akan ditawarkan, target pasar, proyeksi keuangan, dan strategi pengelolaan risiko.
4. Mengajukan permohonan kepada OJK
Setelah persyaratan dipenuhi, calon perusahaan mengajukan permohonan melalui mekanisme yang ditetapkan OJK. Pastikan semua dokumen lengkap dan informasi yang disampaikan konsisten.
OJK kemudian memeriksa permohonan tersebut sesuai prosedur. Jika ada kekurangan, pemohon perlu menindaklanjuti permintaan perbaikan atau melengkapi dokumen yang diperlukan.
5. Menjaga kepatuhan setelah izin terbit
Pekerjaan belum selesai setelah izin diperoleh. Perusahaan tetap harus memenuhi kewajiban sesuai regulasi, termasuk ketentuan pelaporan, tata kelola, pengelolaan risiko, dan perlindungan konsumen.
Perusahaan juga harus menjalankan kegiatan sesuai ruang lingkup izin. Apabila ingin mengubah kegiatan atau struktur tertentu, pengurus perlu memeriksa apakah perubahan tersebut membutuhkan persetujuan atau pelaporan kepada OJK.
Cara Memeriksa Legalitas Perusahaan Pembiayaan
Sebelum menggunakan layanan, calon nasabah perlu memastikan bahwa perusahaan memiliki status perizinan yang sesuai. Pemeriksaan ini dapat dilakukan melalui beberapa langkah sederhana.
- Cari informasi melalui OJK. Gunakan situs atau kanal resmi OJK untuk memeriksa informasi perusahaan jasa keuangan.
- Cocokkan nama badan usaha. Pastikan nama dalam informasi resmi sesuai dengan nama pada penawaran dan perjanjian.
- Periksa kontak perusahaan. Waspadai pihak yang menggunakan identitas perusahaan berizin, tetapi berkomunikasi melalui akun atau nomor yang tidak dapat diverifikasi.
- Baca perjanjian pembiayaan. Periksa jumlah kewajiban, biaya, jadwal pembayaran, denda, jaminan, dan mekanisme penyelesaian sengketa.
- Simpan seluruh bukti transaksi. Simpan perjanjian, bukti pembayaran, korespondensi, dan dokumen terkait lainnya.
Jangan terburu-buru melakukan pembayaran jika status perusahaan belum jelas. Hubungi perusahaan melalui kontak resminya atau tanyakan informasi kepada OJK.
Risiko Hukum Menggunakan Perusahaan Pembiayaan Tidak Berizin
Menggunakan layanan dari pihak yang tidak mempunyai izin sesuai ketentuan dapat menimbulkan berbagai persoalan.
Risiko juga dapat muncul ketika nasabah menandatangani perjanjian tanpa memahami seluruh ketentuannya. Biaya, jaminan, denda, dan konsekuensi keterlambatan perlu diperiksa sejak awal.
FAQ Seputar Perusahaan Pembiayaan
1. Apakah perusahaan pembiayaan wajib memiliki izin OJK?
Perusahaan yang menjalankan kegiatan usaha perusahaan pembiayaan harus memenuhi persyaratan perizinan sesuai ketentuan yang berlaku.
2. Apa perbedaan perusahaan pembiayaan dengan bank?
Bank menjalankan kegiatan usaha perbankan, termasuk penghimpunan simpanan dan penyaluran kredit sesuai izin.
3. Bagaimana cara mengecek perusahaan pembiayaan yang legal?
Cari nama perusahaan melalui situs atau kanal resmi OJK. Kemudian, cocokkan identitas badan usaha, informasi layanan, dan kontak perusahaan dengan dokumen yang kamu terima.
Kesimpulan
Perusahaan pembiayaan adalah badan usaha yang menyediakan fasilitas pembiayaan bagi masyarakat dan pelaku usaha sesuai ruang lingkup izin yang dimilikinya.
Untuk memahami legalitas perusahaan, calon nasabah perlu mengenali dasar hukum, memahami peran OJK, dan mengetahui persyaratan izin usaha.
Menurut saya, memeriksa legalitas sejak awal merupakan langkah yang layak dilakukan setiap calon nasabah dan pelaku usaha. Jangan menunggu sampai muncul sengketa untuk mencari tahu status penyedia layanan.
Untuk membahas kebutuhan hukum yang kamu hadapi, klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website.
Ringkasan
- Perusahaan pembiayaan menyediakan fasilitas pembiayaan sesuai ruang lingkup izin usaha dan ketentuan OJK.
- Kegiatan usahanya dapat mencakup pembiayaan investasi, modal kerja, multiguna, dan produk lain yang diperbolehkan.
- Perusahaan pembiayaan berbeda dari bank dan penyelenggara layanan pendanaan bersama berbasis teknologi informasi.
- Dasar regulasinya mencakup UU OJK, UU P2SK, dan peraturan OJK mengenai kegiatan usaha serta perizinan.
- Pendirian perusahaan membutuhkan pemenuhan persyaratan badan hukum, modal, dokumen, dan tata kelola.
Referensi
- Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- POJK Nomor 35/POJK.05/2018 tentang Penyelenggaraan Usaha Perusahaan Pembiayaan.
- POJK Nomor 47/POJK.05/2020 tentang Perizinan Usaha dan Kelembagaan Perusahaan Pembiayaan dan Perusahaan Pembiayaan Infrastruktur.
- POJK Nomor 46 Tahun 2024 tentang Pengembangan dan Penguatan Perusahaan Pembiayaan, Perusahaan Pembiayaan Infrastruktur, dan Perusahaan Modal Ventura.
- Otoritas Jasa Keuangan (OJK).




