
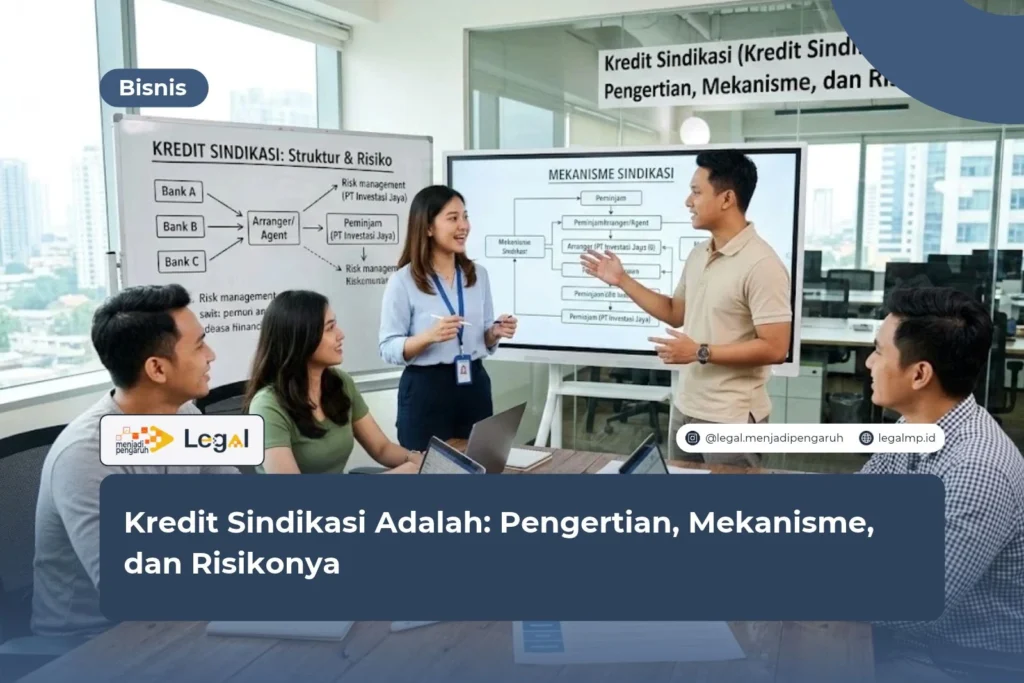
Kredit sindikasi adalah fasilitas pinjaman besar yang disalurkan beberapa bank sekaligus kepada satu debitur. Skema ini biasa dipakai untuk proyek infrastruktur, ekspansi perusahaan, atau akuisisi.
Banyak pelaku usaha baru sadar betapa rumitnya skema ini setelah perjanjian ditandatangani. Saat itu sudah terlambat. Satu klausul yang terlewat saja bisa memicu sengketa dengan banyak kreditur sekaligus.
Intinya, beberapa bank membagi pendanaan dan risiko lewat satu perjanjian induk. Seorang agen kemudian mengurus administrasinya.
Menurut saya sebagai praktisi hukum, kredit sindikasi memberi akses dana besar yang sangat berguna. Namun, strukturnya menuntut ketelitian hukum jauh di atas kredit biasa. Banyak debitur sibuk membandingkan suku bunga, lalu melewatkan klausul covenant, cross default, dan eksekusi jaminan.
Artikel ini mengupas pengertian, dasar hukum, mekanisme, pihak yang terlibat, dan risiko kredit sindikasi. Semuanya disampaikan dengan bahasa yang mudah kamu cerna.
Pengertian Kredit Sindikasi Menurut Hukum Indonesia
Kredit sindikasi adalah pemberian kredit oleh dua bank atau lebih kepada satu debitur. Semua bank memakai satu perjanjian dan satu paket dokumen jaminan. Tiap bank menanggung porsi pendanaan sesuai komitmennya.
Dengan cara ini, risiko tidak jatuh ke satu bank saja. Kebutuhan dana proyek besar memang sering melampaui kemampuan satu bank. Selain itu, aturan batas maksimum pemberian kredit (BMPK) ikut membatasi ruang gerak bank.
Sindikasi pun menjadi jalan keluar yang praktis, baik bagi bank maupun debitur.
Ciri-cirinya mudah dikenali:
- Pemberi kredit terdiri dari beberapa bank atau lembaga keuangan.
- Seluruh kreditur memakai satu perjanjian kredit yang sama.
- Satu bank bertugas sebagai agen yang mengelola administrasi fasilitas.
- Jaminan debitur berlaku untuk kepentingan semua peserta sindikasi.
- Setiap bank menanggung risiko sebatas porsi komitmennya.
Baca Juga: Likuidasi Sukarela: Pengertian, Syarat, dan Prosedurnya
Dasar Hukum Kredit Sindikasi di Indonesia
Indonesia belum punya undang-undang khusus yang mengatur kredit sindikasi secara tersendiri. Praktiknya bersandar pada sejumlah regulasi yang saling melengkapi. Karena itu, kamu perlu membacanya sebagai satu kesatuan.
Berikut landasan hukum yang paling relevan:
- KUH Perdata. Pasal 1320 mengatur syarat sah perjanjian, sedangkan Pasal 1338 menegaskan asas kebebasan berkontrak. Pasal 1131 dan 1132 mengatur jaminan umum dan kedudukan para kreditur.
- UU Perbankan. UU Nomor 7 Tahun 1992 sebagaimana diubah dengan UU Nomor 10 Tahun 1998 mengatur kegiatan usaha bank dan prinsip kehati-hatian dalam memberikan kredit.
- UU Nomor 4 Tahun 2023 tentang P2SK. Undang-undang ini memperbarui kerangka hukum sektor keuangan, termasuk perbankan.
- POJK Nomor 32/POJK.03/2018. Aturan ini mengatur BMPK dan penyediaan dana besar bagi bank umum.
- POJK Nomor 40/POJK.03/2019. Aturan ini mengatur penilaian kualitas aset bank umum.
- Hukum jaminan. UU Hak Tanggungan dan UU Jaminan Fidusia mengatur pengikatan jaminan.
Sebelum menyusun perjanjian, cek juga perubahan POJK terbaru. Regulasi sektor keuangan bergerak cepat.
Mekanisme Kredit Sindikasi dari Pengajuan hingga Pencairan
Mekanisme kredit sindikasi jauh lebih panjang daripada kredit bilateral. Prosesnya melibatkan banyak pihak dan banyak dokumen. Meski begitu, tahapannya cukup terstruktur.
Berikut alurnya:
- Pemberian mandat. Debitur menunjuk satu bank sebagai mandated lead arranger untuk menyusun sindikasi.
- Analisis kelayakan. Arranger menilai kemampuan bayar, prospek proyek, dan kualitas jaminan lewat uji tuntas (due diligence).
- Penyusunan term sheet. Para pihak menyepakati nilai fasilitas, tenor, bunga, biaya, dan syarat utama.
- Penawaran ke calon peserta. Arranger menyebarkan information memorandum kepada bank lain yang berminat.
- Negosiasi dan penandatanganan. Para pihak meneken perjanjian kredit sindikasi, perjanjian jaminan, dan perjanjian keagenan.
- Pemenuhan syarat pencairan. Debitur melengkapi syarat pendahuluan, misalnya pengikatan jaminan dan persetujuan korporasi.
- Pencairan dan pemantauan. Agen mengelola pencairan dana, penerimaan angsuran, dan pemantauan kepatuhan debitur.
Pada tahap keempat dan kelima, libatkan penasihat hukum. Draf perjanjian umumnya disusun pihak bank. Akibatnya, klausul yang merugikan debitur sering lolos tanpa perdebatan.
Pihak yang Terlibat dalam Perjanjian Kredit Sindikasi
Setiap pihak punya peran dan tanggung jawab sendiri. Memahami peran itu akan membantu kamu membaca perjanjian dengan lebih tepat.
Arranger dan Peserta Sindikasi
Arranger menyusun struktur pembiayaan dan mencari peserta. Peserta sindikasi lalu menyediakan dana sesuai porsi komitmennya. Bunga dan pokok yang masuk kemudian dibagi secara proporsional.
Bank Agen dan Debitur
Bank agen mengurus administrasi fasilitas. Tugasnya meliputi penagihan, penyaluran dana ke peserta, dan penyampaian informasi. Agen tidak menjamin pembayaran debitur.
Debitur memegang kewajiban utama. Ia harus membayar tepat waktu, menyampaikan laporan, dan memenuhi covenant yang disepakati.
Sebagian perjanjian juga menunjuk agen jaminan yang mewakili para kreditur dalam pengikatan dan eksekusi jaminan. Kedudukan agen ini sering memicu perdebatan hukum, terutama saat terjadi kredit macet. Karena itu, perjanjian harus mengatur tanggung jawab agen dengan jelas.
Risiko Kredit Sindikasi dan Cara Mengantisipasinya
Risiko kredit sindikasi datang dari dua arah, yaitu debitur dan bank. Struktur ini memang membagi beban. Risikonya tetap ada, dan jumlah pihak yang banyak menambah lapisan persoalan baru.
Risiko bagi Debitur
Debitur menghadapi beberapa risiko berikut:
- Biaya tinggi. Debitur membayar biaya arranger, biaya agen, dan biaya komitmen di luar bunga.
- Covenant ketat. Pelanggaran rasio keuangan dapat memicu percepatan pelunasan.
- Cross default. Gagal bayar pada satu kewajiban bisa dianggap gagal bayar pada seluruh fasilitas.
- Eksekusi jaminan. Seluruh kreditur dapat menuntut jaminan secara bersama-sama.
Risiko bagi Bank Peserta
Bank peserta juga menanggung risiko serius. Pertama, mereka bergantung pada analisis yang dibuat arranger. Kedua, kredit macet bisa memicu sengketa antarkreditur soal pembagian hasil eksekusi.
Ketiga, setiap bank tetap wajib mematuhi BMPK dan menjaga kualitas aset. Maka dari itu, tiap peserta perlu melakukan penilaian sendiri.
Langkah Mitigasi yang Disarankan
Beberapa langkah ini bisa menekan risiko:
- Telaah seluruh klausul default dan covenant sebelum menandatangani.
- Negosiasikan masa pemulihan (grace period) untuk pelanggaran yang bersifat administratif.
- Pastikan perjanjian mengatur tanggung jawab agen dan prosedur pengambilan keputusan kreditur.
- Verifikasi pengikatan jaminan secara hukum dan pastikan nilainya memadai.
- Libatkan konsultan hukum sejak tahap term sheet.
FAQ (Frequently Asked Questions)
Apa perbedaan kredit sindikasi dengan kredit biasa?
Kredit biasa melibatkan satu bank dan satu debitur. Kredit sindikasi melibatkan beberapa bank dalam satu perjanjian. Nilainya jauh lebih besar, sehingga dokumentasinya juga lebih kompleks.
Siapa yang bertanggung jawab jika debitur gagal bayar dalam kredit sindikasi?
Debitur tetap memikul kewajiban pelunasan secara penuh. Para kreditur menanggung kerugian sesuai porsi masing-masing. Agen mengelola penagihan dan koordinasi, tetapi tidak otomatis menanggung kerugian. Pembagian tanggung jawabnya bergantung pada isi perjanjian.
Apakah kredit sindikasi hanya untuk perusahaan besar?
Pada praktiknya, ya. Fasilitas ini cocok untuk proyek bernilai besar, seperti infrastruktur, energi, dan properti skala besar. Perusahaan menengah dengan kebutuhan dana terbatas biasanya lebih cocok memakai kredit bilateral.
Kesimpulan
Kredit sindikasi adalah solusi pembiayaan untuk kebutuhan dana besar yang melampaui kapasitas satu bank. Dasar hukumnya tersebar di KUH Perdata, UU Perbankan, dan POJK. Prosesnya berjalan dari pemberian mandat, uji tuntas, penandatanganan, sampai pemantauan oleh agen.
Risikonya juga nyata. Covenant yang ketat, cross default, dan sengketa antarkreditur bisa muncul kapan saja.
Langkah yang saya sarankan sederhana. Baca seluruh draf perjanjian dengan cermat, lalu libatkan penasihat hukum sebelum tanda tangan. Dari pengalaman saya, sebagian besar sengketa kredit sindikasi berawal dari klausul yang terabaikan saat negosiasi. Jadi, kehati-hatian di awal jauh lebih murah daripada penyelesaian sengketa di belakang.
Kalau kamu sedang menyiapkan atau meninjau perjanjian kredit sindikasi, jangan ragu berdiskusi dengan tim hukum kami. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Kami siap membantu kamu memahami risiko hukumnya sebelum mengambil keputusan.
Baca Juga: Perbedaan RUPS dan Keputusan Sirkuler: Syarat dan Kekuatan Hukum
Ringkasan
- Kredit sindikasi adalah pembiayaan dari beberapa bank kepada satu debitur dalam satu perjanjian.
- Skema ini cocok untuk proyek besar dan membantu bank mematuhi BMPK.
- Dasar hukumnya mencakup KUH Perdata, UU Perbankan, UU P2SK, dan POJK terkait.
- Mekanismenya meliputi mandat, uji tuntas, term sheet, penandatanganan, pencairan, dan pemantauan.
- Pihak utamanya adalah arranger, peserta sindikasi, bank agen, dan debitur.
- Risiko utamanya meliputi biaya tinggi, covenant ketat, cross default, dan sengketa antarkreditur.
- Mitigasi terbaik adalah menelaah klausul secara teliti dan melibatkan penasihat hukum sejak awal.
Referensi
- Kitab Undang-Undang Hukum Perdata (Burgerlijk Wetboek), Pasal 1131, 1132, 1320, dan 1338.
- Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana diubah dengan Undang-Undang Nomor 10 Tahun 1998.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 32/POJK.03/2018 tentang Batas Maksimum Pemberian Kredit dan Penyediaan Dana Besar bagi Bank Umum. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 18/POJK.03/2016 tentang Penerapan Manajemen Risiko bagi Bank Umum. ojk.go.id.
- Jurnal Acta Diurnal, Fakultas Hukum Universitas Padjadjaran. Penerapan Prinsip Kehati-Hatian dalam Kredit Sindikasi Internasional. jurnal.fh.unpad.ac.id.
- Jurnal Amandemen (APPIHI). Tanggung Jawab Agen Jaminan terhadap Kreditor Peserta Sindikasi dalam Penyelesaian Kredit Macet. journal.appihi.or.id, 2026.




