
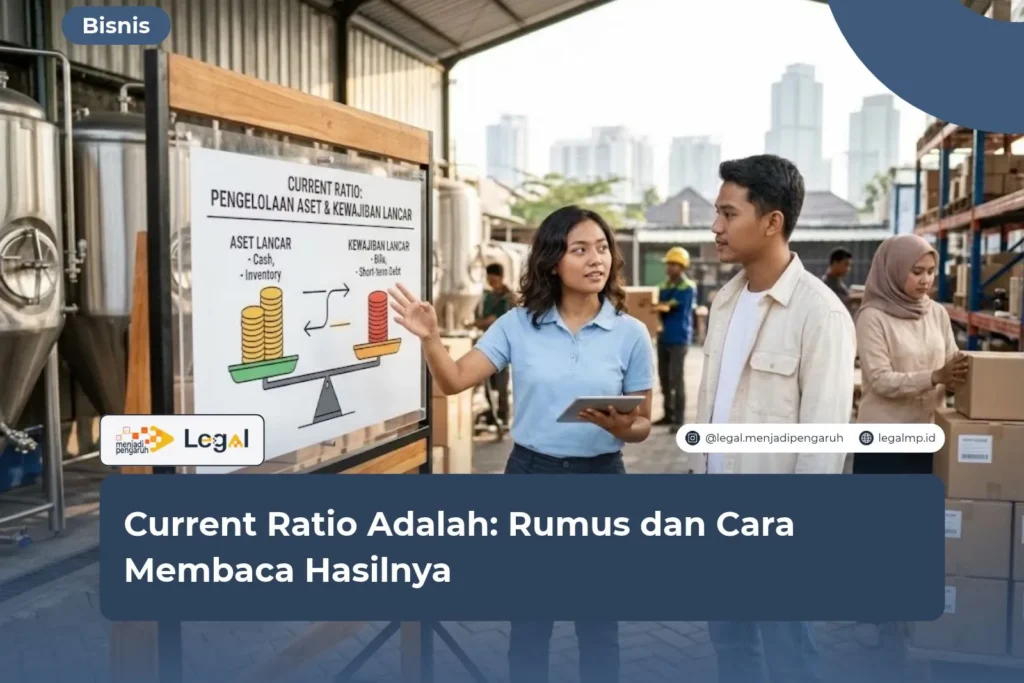




Current ratio adalah rasio keuangan yang memperlihatkan seberapa mampu perusahaan melunasi kewajiban jangka pendek memakai aset lancarnya.
Banyak pemilik usaha rajin menghitung angka ini, lalu bingung sendiri saat membacanya. Angka 2 itu bagus atau malah boros? Angka 0,8 itu gawat atau masih wajar?
Jawaban singkatnya: bagi aset lancar dengan utang lancar. Makin besar hasilnya, makin longgar posisi likuiditas perusahaan.
Sebagai praktisi hukum, saya menilai rasio ini jauh lebih penting daripada anggapan kebanyakan orang. Bank, kreditur, dan mitra bisnis sering menjadikannya syarat dalam perjanjian kredit.
Artikel ini mengulas pengertian, rumus, contoh hitungan, cara membaca hasil, sampai kaitannya dengan aspek hukum.
Pengertian Current Ratio dalam Analisis Keuangan
Current ratio masuk kelompok rasio likuiditas. Rasio ini membandingkan aset lancar dengan utang lancar yang tercatat di laporan posisi keuangan. Sebagian orang menyebutnya rasio lancar.
Aset lancar meliputi kas, piutang usaha, persediaan, dan aset lain yang bisa berubah menjadi uang tunai dalam waktu satu tahun. Utang lancar, di sisi lain, adalah kewajiban yang jatuh tempo dalam jangka waktu yang sama. Utang dagang, utang pajak, dan cicilan bank tahun ini termasuk di dalamnya.
Dari situ, current ratio sebenarnya hanya menjawab satu pertanyaan. Cukupkah sumber daya perusahaan untuk menutup tagihan terdekat?

Siapa yang Memakai Current Ratio?
Beberapa pihak memanfaatkan rasio ini dengan kepentingan berbeda:
- Manajemen: memantau kesehatan arus kas dan menyusun strategi modal kerja.
- Bank dan kreditur: menilai kelayakan debitur sebelum mencairkan pinjaman.
- Investor: menimbang risiko sebelum menanamkan modal.
- Pemasok: memutuskan mau atau tidak memberi tempo pembayaran.
Rumus Current Ratio dan Cara Menghitungnya
Rumusnya ringkas sekali. Dua angka dari neraca perusahaan sudah cukup.
Current Ratio = Aset Lancar ÷ Utang Lancar
Langkah menghitungnya begini:
- Buka laporan posisi keuangan (neraca) untuk periode yang ingin kamu analisis.
- Jumlahkan semua pos aset lancar.
- Jumlahkan semua pos utang lancar atau liabilitas jangka pendek.
- Bagi total aset lancar dengan total utang lancar.
Hasilnya biasanya berupa angka desimal, misalnya 1,5. Ada juga yang menuliskannya sebagai rasio 1,5 : 1 atau persentase 150%.
Satu hal lagi. Pastikan kedua angka berasal dari tanggal neraca yang sama, sebab selisih periode membuat hasil hitungan menyesatkan.
Contoh Perhitungan Current Ratio
PT Sinar Niaga mencatat data berikut pada akhir tahun:
- Kas dan setara kas: Rp150.000.000
- Piutang usaha: Rp250.000.000
- Persediaan: Rp300.000.000
- Utang dagang: Rp250.000.000
- Utang pajak: Rp50.000.000
- Utang bank jangka pendek: Rp200.000.000
Total aset lancarnya Rp700.000.000. Total utang lancarnya Rp500.000.000.
Hitungannya: Rp700.000.000 ÷ Rp500.000.000 = 1,4
Setiap Rp1 utang lancar punya sandaran Rp1,4 aset lancar. Posisi ini tergolong cukup aman.
Cara Membaca Hasil Current Ratio
Banyak orang berhenti setelah angkanya keluar. Padahal, makna angka itu bergantung pada konteks.
Sebagai gambaran umum, para analis memakai patokan berikut:
- Di bawah 1: aset lancar lebih kecil daripada utang lancar. Perusahaan berpotensi kesulitan membayar tagihan jangka pendek.
- Sekitar 1 hingga 2: posisi umumnya dianggap sehat dan seimbang.
- Di atas 2: likuiditas sangat longgar. Meski begitu, bisa jadi ada dana menganggur atau persediaan yang menumpuk.
Patokan ini bukan aturan baku. Tiap industri punya karakter sendiri. Pengecer makanan dengan perputaran cepat bisa tetap sehat walau rasionya di bawah 1, sedangkan perusahaan konstruksi biasanya butuh rasio lebih tinggi.
Current Ratio yang Ideal
Untuk menemukan current ratio yang ideal, bandingkan angka perusahaanmu dengan rata-rata industrinya. Amati pula tren dari tahun ke tahun.
Rasio yang terus turun selama beberapa periode layak diwaspadai. Itu bisa jadi tanda arus kas mulai menipis.
Keterbatasan Current Ratio
Rasio ini punya kelemahan yang perlu kamu pahami:
- Persediaan ikut terhitung, padahal tidak semua barang gampang dijual cepat.
- Piutang yang sulit tertagih tetap dihitung sebagai aset lancar.
- Angka neraca hanya memotret satu titik waktu.
Karena itu, banyak analis menambahkan quick ratio, yaitu rasio yang mengeluarkan persediaan dari aset lancar.
Current Ratio dan Aspek Hukum Perusahaan
Rasio ini urusan akuntan, tapi juga muncul di dokumen hukum penting.
Perjanjian kredit perbankan, misalnya, kerap memuat klausul financial covenant. Klausul itu mewajibkan debitur menjaga current ratio minimal pada angka tertentu, katakanlah 1,2. Kalau debitur melanggar, bank dapat menyatakannya lalai (event of default). Setelah itu, bank bisa mempercepat penagihan atau menahan pencairan fasilitas berikutnya.
Laporan keuangan sendiri harus disusun sesuai standar akuntansi yang berlaku. Perseroan terbatas wajib membuatnya menurut Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, dan direksi memikul tanggung jawab atas kebenarannya.
Likuiditas yang buruk juga berkaitan dengan risiko kepailitan. Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan PKPU membuka peluang permohonan pailit terhadap debitur yang tidak membayar sedikitnya satu utang jatuh tempo yang dapat ditagih, selama debitur itu punya dua kreditur atau lebih.
Menurut saya, banyak pengusaha baru sadar pentingnya current ratio setelah surat peringatan dari bank tiba. Pemantauan rutin jelas jauh lebih murah ketimbang menyelesaikan sengketa.
Cara Memperbaiki Current Ratio
Kalau angkamu rendah, beberapa langkah praktis bisa membantu:
- Percepat penagihan piutang. Tetapkan tenggat yang jelas dalam kontrak penjualan.
- Kelola persediaan. Kurangi stok yang lambat terjual.
- Negosiasikan ulang utang jangka pendek. Ubah sebagian menjadi utang jangka panjang bila memungkinkan.
- Tambah modal. Suntikan dana dari pemegang saham memperkuat kas.
- Tahan pembagian dividen. Dengan begitu, laba tetap menopang likuiditas.
Sebaliknya, kalau rasiomu terlalu tinggi, pikirkan cara memutar dana yang menganggur untuk investasi produktif.

FAQ: Pertanyaan Seputar Current Ratio
Apa itu current ratio dan apa rumusnya?
Current ratio adalah rasio likuiditas yang mengukur kemampuan perusahaan melunasi utang jangka pendek. Rumusnya: aset lancar dibagi utang lancar.
Berapa current ratio yang dianggap baik?
Umumnya, angka 1 sampai 2 dianggap sehat. Standar ini berbeda antarindustri, jadi bandingkan hasilmu dengan rata-rata sektor usaha yang sama.
Apakah current ratio yang tinggi selalu baik?
Tidak selalu. Rasio yang terlalu tinggi bisa menandakan kas menganggur, piutang menumpuk, atau barang yang tak kunjung laku. Perusahaan pun kehilangan peluang memakai dananya secara produktif.
Kesimpulan
Current ratio adalah alat sederhana untuk menilai kemampuan perusahaan membayar utang jangka pendek. Rumusnya membagi aset lancar dengan utang lancar, lalu hasilnya dibaca bersama konteks industri dan tren historisnya.
Rasio ini juga sering masuk ke klausul perjanjian kredit. Pelanggarannya dapat memicu konsekuensi hukum.
Langkah yang saya sarankan jelas. Hitung rasio secara berkala, bandingkan dengan standar industri, dan baca setiap klausul financial covenant sebelum menandatangani perjanjian kredit.
Menurut saya, perusahaan yang rutin memantau likuiditasnya cenderung lebih tenang saat bernegosiasi dengan bank. Mereka pun lebih jarang terjebak sengketa utang.
Kamu sedang menyiapkan perjanjian kredit? Atau baru menerima peringatan wanprestasi, atau ragu dengan kondisi likuiditas usahamu? Jangan dipendam sendiri. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu kamu memahami posisi hukum usahamu.
Ringkasan
- Current ratio adalah rasio likuiditas yang membandingkan aset lancar dengan utang lancar.
- Rumusnya: aset lancar ÷ utang lancar, dengan data neraca pada tanggal yang sama.
- Angka di bawah 1 menandakan risiko kesulitan membayar utang jangka pendek.
- Angka 1 sampai 2 umumnya dianggap sehat, dengan standar yang berbeda antarindustri.
- Rasio yang terlalu tinggi bisa menunjukkan dana menganggur atau persediaan menumpuk.
- Karena punya keterbatasan, rasio ini perlu dilengkapi quick ratio dan data arus kas.
- Perjanjian kredit sering memuat financial covenant yang mewajibkan debitur menjaga current ratio minimal.
- Pemantauan rutin dan perbaikan modal kerja membantu mencegah sengketa utang.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas. Basis Data Peraturan BPK RI, peraturan.bpk.go.id.
- Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang. Basis Data Peraturan BPK RI, peraturan.bpk.go.id.
- Ikatan Akuntan Indonesia (IAI), Pernyataan Standar Akuntansi Keuangan (PSAK) 1: Penyajian Laporan Keuangan, iaiglobal.or.id.
- Otoritas Jasa Keuangan (OJK), materi edukasi dan literasi keuangan, ojk.go.id.
- Kasmir. Analisis Laporan Keuangan. Jakarta: Rajawali Pers.




