
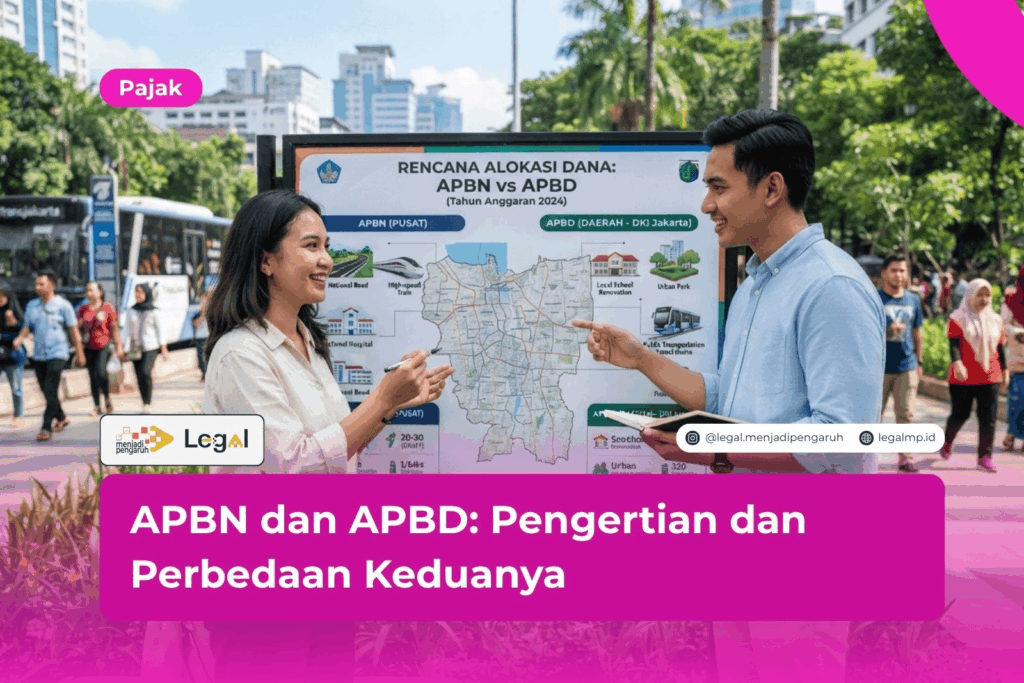
APBN dan APBD sering disebut berdampingan di berita, sampai banyak orang mengira keduanya sama saja. Ternyata tidak. Level pemerintahannya lain, payung hukumnya lain, prosesnya pun lain.
Jawaban singkatnya begini. APBN mengatur keuangan pemerintah pusat dan ditetapkan lewat undang-undang. APBD mengurus keuangan pemerintah daerah dan lahir dari peraturan daerah.
Soal ini menyentuh hidup sehari-hari. Kalau kamu punya usaha, kamu membayar pajak pusat sekaligus pajak daerah. Jalan yang kamu lewati dan puskesmas di dekat rumah juga dibiayai dari dua anggaran itu.
Menurut saya sebagai praktisi hukum, literasi anggaran di masyarakat kita masih rendah. Padahal anggaran adalah produk hukum yang mengikat. Karena itu, setiap warga berhak ikut memahami dan mengawasinya.
Pengertian APBN dan APBD Menurut Hukum Indonesia
Mari mulai dari definisinya. UU Nomor 17 Tahun 2003 tentang Keuangan Negara memberi rumusan yang cukup jelas untuk keduanya.
Pengertian APBN
Pasal 1 angka 7 UU 17/2003 menyebut APBN sebagai rencana keuangan tahunan pemerintahan negara. Rencana itu baru sah setelah DPR menyetujuinya.
Konstitusi ikut bicara. Pasal 23 ayat (1) UUD 1945 mengharuskan penetapan APBN setiap tahun dengan undang-undang. Pelaksanaannya wajib terbuka dan bertanggung jawab demi kemakmuran rakyat.
Contoh terbarunya adalah UU Nomor 17 Tahun 2025 tentang APBN Tahun Anggaran 2026. Aturan itu berlaku sejak 1 Januari 2026. Sejak tanggal tersebut, pemerintah pusat punya dasar hukum untuk menerima dan membelanjakan uang negara.
Pengertian APBD
Pasal 1 angka 8 UU 17/2003 merumuskan APBD sebagai rencana keuangan tahunan pemerintahan daerah. Persetujuan DPRD menjadi syaratnya.
Setiap provinsi, kabupaten, dan kota menyusun APBD sendiri. Hasilnya, Indonesia punya satu APBN dan ratusan APBD. Kepala daerah bersama DPRD menetapkannya lewat peraturan daerah, biasa disingkat Perda.
Dasar Hukum APBN dan APBD
Landasan hukum kedua anggaran ini berlapis. Urutannya dimulai dari konstitusi, turun ke undang-undang, lalu ke aturan pelaksana. Berikut regulasi pokok yang perlu kamu tahu:
- UUD 1945 Pasal 23: mengatur penetapan APBN dengan undang-undang, pembahasan bersama DPR, dan pertimbangan DPD.
- UU 17/2003 tentang Keuangan Negara: memuat pengertian, asas, dan fungsi APBN serta APBD.
- UU 1/2004 tentang Perbendaharaan Negara: mengatur pelaksanaan dan pertanggungjawaban anggaran.
- UU 1/2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD): mengatur sumber pendapatan daerah dan transfer dari pusat.
- UU 23/2014 tentang Pemerintahan Daerah beserta perubahannya: mengatur penyusunan dan penetapan APBD.
- PP 12/2019 dan Permendagri 77/2020: mengatur teknis pengelolaan keuangan daerah.
- UU APBN tahunan: contohnya UU 17/2025 untuk Tahun Anggaran 2026.
Regulasi teknis sering berubah. Cek selalu versi terbaru sebelum kamu mengutipnya di dokumen apa pun.
Perbedaan APBN dan APBD
Perbedaan APBN dan APBD paling terasa pada level pemerintahan dan proses hukumnya. Simak perbandingannya satu per satu:
- Cakupan: APBN meliputi keuangan pemerintah pusat. APBD meliputi keuangan pemerintah provinsi, kabupaten, atau kota.
- Bentuk hukum: Pemerintah menuangkan APBN dalam undang-undang. Pemerintah daerah menuangkan APBD dalam Perda.
- Pihak pembahas: Presiden dan DPR membahas APBN dengan memperhatikan pertimbangan DPD. Kepala daerah dan DPRD membahas APBD.
- Pengelola: Presiden memegang kekuasaan pengelolaan keuangan negara, lalu menguasakan sebagian kepada Menteri Keuangan dan pimpinan kementerian atau lembaga. Di daerah, kepala daerah memegang kekuasaan pengelolaan keuangan daerah.
- Sumber pendapatan: APBN bersumber dari penerimaan perpajakan, PNBP, dan hibah. APBD bersumber dari Pendapatan Asli Daerah (PAD), pendapatan transfer, dan lain-lain pendapatan daerah yang sah.
- Evaluasi: Mendagri mengevaluasi rancangan Perda APBD provinsi. Gubernur mengevaluasi rancangan Perda APBD kabupaten atau kota. Proses semacam ini tidak ada pada APBN.
- Pertanggungjawaban: Pemerintah pusat mempertanggungjawabkan APBN lewat undang-undang. Kepala daerah mempertanggungjawabkan APBD lewat Perda.
APBD berdiri sendiri dan tidak menjadi bagian dari APBN. Meski begitu, keduanya tersambung lewat Transfer ke Daerah (TKD). Dana dari APBN itu masuk sebagai salah satu sumber pendapatan APBD.
Komponen dan Fungsi APBN dan APBD
Struktur dan tujuan kedua anggaran ini punya banyak kemiripan. Kita mulai dari komponennya.
Komponen APBN dan APBD
Kedua anggaran punya tiga komponen utama, yaitu pendapatan, belanja, dan pembiayaan. Susunan ini sama untuk APBN maupun APBD.
Pendapatan negara terdiri dari penerimaan perpajakan, PNBP, dan hibah. Belanja negara mencakup belanja pemerintah pusat dan transfer ke daerah.
Di daerah, pendapatan berasal dari PAD, pendapatan transfer, dan lain-lain pendapatan daerah yang sah. PAD sendiri bersumber dari pajak daerah, retribusi daerah, hasil pengelolaan kekayaan daerah yang dipisahkan, dan lain-lain PAD yang sah.
Pembiayaan berfungsi menutup defisit atau mengelola surplus. Contohnya, pemerintah bisa menerbitkan surat utang untuk menutup defisit APBN.
Fungsi APBN dan APBD
UU 17/2003 memberi enam fungsi pada APBN dan APBD:
- Otorisasi: memberi dasar hukum bagi pemerintah untuk menerima dan membelanjakan uang.
- Perencanaan: menjadi pedoman pemerintah dalam menyusun kegiatan tahun berjalan.
- Pengawasan: menjadi tolok ukur untuk menilai apakah penyelenggaraan pemerintahan sudah sesuai aturan.
- Alokasi: mengarahkan belanja supaya pemborosan berkurang dan perekonomian lebih efisien.
- Distribusi: memastikan pembagian sumber daya memenuhi rasa keadilan dan kepatutan.
- Stabilisasi: menjaga keseimbangan fundamental perekonomian.
Keenam fungsi itu bekerja bersamaan sepanjang tahun anggaran.
Proses Penyusunan dan Pertanggungjawaban APBN dan APBD
Anggaran tidak muncul begitu saja. Ia melewati serangkaian tahap yang melibatkan lembaga legislatif. Ini alurnya untuk masing-masing anggaran.
Tahapan Penyusunan APBN
- Pemerintah menyusun kerangka ekonomi makro dan pokok-pokok kebijakan fiskal.
- Kementerian dan lembaga menyusun rencana kerja dan anggaran.
- Presiden menyampaikan RUU APBN beserta Nota Keuangan kepada DPR pada bulan Agustus.
- DPR dan pemerintah membahas rancangan itu dengan memperhatikan pertimbangan DPD.
- DPR mengesahkan RUU tersebut menjadi UU APBN.
Sebagai gambaran, Presiden menyampaikan RUU APBN 2026 pada 15 Agustus 2025. DPR mengesahkannya pada 23 September 2025.
Tahapan Penyusunan APBD
- Pemerintah daerah menyusun Rencana Kerja Pemerintah Daerah (RKPD).
- Kepala daerah dan DPRD membahas Kebijakan Umum APBD serta Prioritas dan Plafon Anggaran Sementara (KUA-PPAS).
- Kepala daerah mengajukan rancangan Perda APBD kepada DPRD.
- Kepala daerah dan DPRD menyetujui rancangan itu bersama-sama.
- Mendagri atau gubernur mengevaluasi rancangan tersebut.
- Kepala daerah menetapkan Perda APBD.
Pengawasan dan Pertanggungjawaban
Pengawasan berjalan sepanjang tahun anggaran. BPK memeriksa pengelolaan dan tanggung jawab keuangan negara, sesuai Pasal 23E UUD 1945.
Setelah tahun anggaran ditutup, pemerintah pusat menyusun laporan keuangan dan mengajukan RUU pertanggungjawaban pelaksanaan APBN. Kepala daerah menempuh langkah serupa lewat Perda pertanggungjawaban APBD.
Penyalahgunaan anggaran membawa risiko hukum berat. Pelakunya bisa menghadapi sanksi administratif hingga pidana, misalnya berdasarkan UU Tindak Pidana Korupsi.

FAQ (Frequently Asked Questions)
Apakah APBD termasuk bagian dari APBN?
Tidak. APBD berdiri sendiri dan pemerintah daerah menetapkannya lewat Perda. Namun, APBN menyalurkan dana Transfer ke Daerah yang menjadi salah satu sumber pendapatan APBD.
Apa yang terjadi jika DPR atau DPRD tidak menyetujui rancangan anggaran?
Untuk APBN, Pasal 23 ayat (3) UUD 1945 menyatakan pemerintah menjalankan APBN tahun sebelumnya. Untuk APBD, kepala daerah membatasi pengeluaran paling tinggi sebesar angka APBD tahun sebelumnya. Ketentuan ini mengacu pada UU Pemda dan aturan pelaksanaannya.
Di mana saya bisa melihat data APBN dan APBD?
Buka situs resmi Kementerian Keuangan, termasuk publikasi APBN Kita. Data keuangan daerah tersedia di situs Direktorat Jenderal Perimbangan Keuangan dan situs pemerintah daerah masing-masing. Kalau datanya belum ada, kamu bisa mengajukan permohonan lewat PPID sesuai UU Keterbukaan Informasi Publik.
Kesimpulan
APBN dan APBD sama-sama rencana keuangan tahunan pemerintah. Bedanya ada pada cakupan, bentuk hukum, pihak pembahas, dan cara pertanggungjawaban.
APBN mengatur keuangan pusat lewat undang-undang. APBD mengatur keuangan daerah lewat Perda. Transfer dana dari pusat menyambungkan keduanya.
Langkah yang saya sarankan sederhana saja. Baca ringkasan APBD daerahmu. Ikuti Musrenbang, lalu gunakan hakmu atas informasi publik.
Menurut saya, pengawasan warga menjadi pelengkap penting bagi pemeriksaan BPK dan DPRD. Semakin banyak warga yang paham anggaran, semakin kecil ruang untuk penyimpangan.
Kalau usaha atau kegiatanmu bersinggungan dengan anggaran pemerintah, jangan menebak-nebak aturannya. Contohnya pengadaan barang dan jasa pemerintah, pajak dan retribusi daerah, atau perselisihan dengan instansi. Kamu bisa mulai dengan mengklik poster yang tersedia di halaman ini.
Bisa juga lewat tombol “KONSULTASI GRATIS” di pojok kanan website. Ceritakan situasimu dengan tenang. Kami siap membantu kamu memahami posisi hukummu dengan jelas.
Ringkasan
- APBN adalah rencana keuangan tahunan pemerintah pusat, dan DPR harus menyetujuinya.
- APBD adalah rencana keuangan tahunan pemerintah daerah, dan DPRD harus menyetujuinya.
- Pemerintah menetapkan APBN lewat undang-undang, sedangkan pemerintah daerah menetapkan APBD lewat Perda.
- Rancangan Perda APBD melewati evaluasi Mendagri untuk provinsi atau gubernur untuk kabupaten dan kota.
- Kedua anggaran punya tiga komponen: pendapatan, belanja, dan pembiayaan.
- UU 17/2003 memberi enam fungsi: otorisasi, perencanaan, pengawasan, alokasi, distribusi, dan stabilisasi.
- APBD berdiri sendiri, dan Transfer ke Daerah dari APBN menjadi salah satu sumber pendapatannya.
Referensi
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, Pasal 23 dan Pasal 23E.
- Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
- Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah beserta perubahannya.
- Undang-Undang Nomor 17 Tahun 2025 tentang Anggaran Pendapatan dan Belanja Negara Tahun Anggaran 2026.
- Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
- Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah.
- Basis data peraturan BPK: https://peraturan.bpk.go.id
- Kementerian Keuangan Republik Indonesia: https://www.kemenkeu.go.id
- Direktorat Jenderal Perimbangan Keuangan, Kemenkeu: https://djpk.kemenkeu.go.id
- Sekretariat Kabinet RI, Pidato Presiden pada Penyampaian RUU APBN 2026 dan Nota Keuangan, 15 Agustus 2025: https://setkab.go.id


