
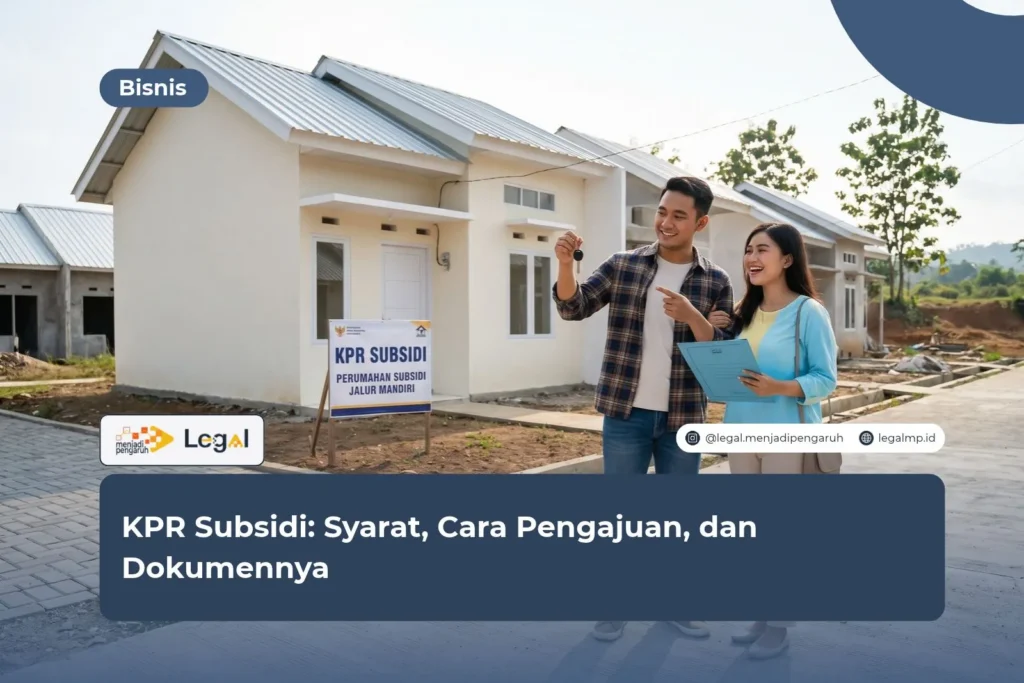
KPR subsidi adalah kredit rumah bersubsidi pemerintah bagi masyarakat berpenghasilan rendah (MBR).
Banyak orang bingung karena aturannya sering berubah dan informasi di internet saling bertentangan.
Singkatnya, Anda bisa mengajukan KPR subsidi jika berstatus WNI, berusia minimal 21 tahun, belum memiliki rumah, dan berpenghasilan di bawah batas zona.
Selanjutnya, Anda tinggal melengkapi dokumen dan mengajukannya lewat bank pelaksana.
Sebagai pakar hukum, saya menilai program ini sangat bermanfaat bagi pembeli rumah pertama.
Namun, menurut saya, calon debitur wajib membaca akad dengan teliti, karena akad kredit mengikat secara hukum.
Kehati-hatian jauh lebih penting daripada kecepatan memilih rumah.
Apa Itu KPR Subsidi dan Dasar Hukumnya?
KPR subsidi merupakan pembiayaan rumah dengan dukungan pemerintah melalui skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
BP Tapera mengelola dana tersebut, lalu bank pelaksana seperti BTN menyalurkannya kepada debitur.
Pemerintah menetapkan bunga tetap 5 persen untuk rumah tapak selama masa kredit. Selain itu, uang muka mulai dari 1 persen harga rumah.
Harga rumah tapak berkisar Rp166 juta hingga Rp240 juta, tergantung wilayah.
Kepmen PKP Nomor 1722/KPTS/M/2026 mengatur tenor hingga 40 tahun.
Namun, penerapannya di bank bergantung pada petunjuk teknis, sehingga Anda perlu bertanya langsung kepada bank pelaksana.
Dasar hukum program ini mencakup UU Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman serta Permen PKP Nomor 5 Tahun 2025.
Baca Juga: Buruh Harian Lepas Adalah: Pengertian, Hak, dan Aturannya
Syarat KPR Subsidi yang Wajib Dipenuhi
Pemerintah menetapkan syarat berikut agar subsidi tepat sasaran:
- Berstatus WNI dan tercatat sebagai penduduk di satu kabupaten atau kota.
- Berusia minimal 21 tahun atau sudah menikah, dan maksimal 65 tahun saat kredit lunas.
- Berpenghasilan tidak melebihi batas MBR sesuai zona.
- Belum memiliki rumah dan belum pernah menerima subsidi perumahan, termasuk pasangan.
- Memiliki riwayat kredit lancar pada SLIK OJK.
- Membeli rumah untuk dihuni sendiri.
Oleh karena itu, bank akan memverifikasi seluruh syarat KPR subsidi ini secara ketat.
Batas Penghasilan KPR Subsidi per Zona
Permen PKP Nomor 5 Tahun 2025 membagi batas penghasilan menjadi empat zona.
Secara umum, batasnya sekitar Rp8,5–12 juta untuk lajang dan Rp10–14 juta untuk yang sudah menikah.
Pemerintah juga membahas rencana kenaikan batas gaji hingga Rp17 juta pada Oktober 2026.
Namun, rencana itu masih memerlukan aturan teknis. Karena itu, cek ketentuan terbaru di BP Tapera sebelum mendaftar.
Dokumen KPR Subsidi yang Harus Disiapkan
Kelengkapan dokumen menentukan kecepatan proses pengajuan. Siapkan berkas berikut:
- KTP pemohon dan pasangan, serta Kartu Keluarga.
- Akta nikah atau surat keterangan belum menikah.
- NPWP dan SPT Tahunan, sesuai ketentuan bank.
- Surat pernyataan belum memiliki rumah dan belum pernah menerima subsidi.
- Untuk karyawan: slip gaji, surat keterangan kerja, dan rekening koran.
- Untuk wiraswasta: surat keterangan usaha atau izin usaha, serta rekening koran.
Selain itu, pastikan seluruh data konsisten antardokumen. Perbedaan data sering menjadi alasan bank menolak pengajuan.
Cara Pengajuan KPR Subsidi Langkah demi Langkah
Ikuti tahapan berikut agar prosesnya lancar:
- Cek kelayakan penghasilan dan status kepemilikan rumah Anda.
- Pilih rumah dari pengembang resmi, misalnya melalui platform pemerintah SiKumbang.
- Bayar tanda jadi, lalu ajukan pemesanan kepada pengembang.
- Isi formulir KPR dan serahkan dokumen ke bank pelaksana.
- Tunggu verifikasi dokumen, pengecekan SLIK OJK, dan survei bank.
- Tanda tangani akad kredit di hadapan notaris.
- Terima kunci setelah serah terima rumah.
Lama prosesnya bervariasi, tergantung kelengkapan berkas dan kebijakan bank.
Tips Agar Pengajuan KPR Subsidi Disetujui Bank
Memenuhi syarat pemerintah saja belum cukup. Bank juga menilai kemampuan Anda membayar angsuran. Terapkan tips berikut agar peluang persetujuan KPR subsidi lebih besar:
- Cek riwayat kredit di SLIK OJK dan lunasi tunggakan sebelum mengajukan.
- Pastikan angsuran bulanan tidak membebani penghasilan Anda.
- Gunakan data yang sama pada semua dokumen.
- Siapkan rekening koran yang menunjukkan arus kas stabil.
- Pilih pengembang yang sudah bermitra dengan bank pelaksana.
Dengan persiapan matang, proses verifikasi berjalan lebih cepat. Selain itu, Anda terhindar dari penolakan yang sebenarnya bisa dicegah.
Risiko Hukum dalam KPR Subsidi yang Perlu Diwaspadai
Pembeli sering fokus pada cicilan dan melupakan aspek hukum. Pertama, periksa legalitas pengembang, sertifikat tanah, dan Persetujuan Bangunan Gedung (PBG).
Kedua, jangan memalsukan dokumen penghasilan, karena pemalsuan surat dapat dipidana berdasarkan Pasal 391 UU Nomor 1 Tahun 2023 tentang KUHP.
Ketiga, rumah subsidi wajib Anda huni sendiri dan umumnya tidak boleh dijual atau disewakan dalam jangka waktu minimal tertentu.
Keempat, tunggakan berkepanjangan dapat berujung pada eksekusi jaminan oleh bank.
Dengan demikian, pahami hak dan kewajiban Anda sebelum menandatangani akad.
FAQ Seputar KPR Subsidi
Berapa uang muka KPR subsidi?
Uang muka mulai dari 1 persen harga rumah. Namun, Anda tetap perlu menyiapkan biaya notaris, asuransi, dan administrasi.
Apakah pekerja informal bisa mengajukan KPR subsidi?
Bisa. Penghasilan boleh tetap maupun tidak tetap, selama tidak melebihi batas zona dan bank menilai Anda mampu mengangsur.
Siapkan bukti usaha dan rekening koran.
Apakah lolos syarat pemerintah berarti disetujui bank?
Tidak. Bank tetap menilai kemampuan angsuran, SLIK OJK, dan stabilitas penghasilan Anda.
Kesimpulan
Singkatnya, KPR subsidi menawarkan bunga tetap 5 persen, uang muka ringan, dan tenor panjang bagi MBR. Anda perlu memenuhi syarat, menyiapkan dokumen, lalu mengajukan lewat bank pelaksana.
Langkah yang saya sarankan: cek kelayakan, verifikasi legalitas pengembang, lalu pelajari akad sebelum menandatangani.
Menurut saya, perlindungan hukum pembeli sama pentingnya dengan harga rumah yang terjangkau. Rumah impian tidak boleh berubah menjadi sengketa.
Masih ragu soal legalitas rumah atau akad kredit Anda? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Kami siap membantu Anda melangkah dengan tenang.
Baca Juga: Preferential Trade Agreement Adalah: Pengertian dan Manfaatnya
Ringkasan
- KPR subsidi disalurkan lewat skema FLPP untuk masyarakat berpenghasilan rendah.
- Bunga tetap 5 persen untuk rumah tapak dan uang muka mulai 1 persen.
- Pemohon harus WNI, berusia 21–65 tahun, dan belum memiliki rumah.
- Batas penghasilan mengikuti zona dalam Permen PKP Nomor 5 Tahun 2025.
- Dokumen utama meliputi KTP, KK, NPWP, slip gaji, dan surat pernyataan.
- Pengajuan dimulai dari memilih rumah, lalu mengajukan ke bank pelaksana.
- Pemalsuan dokumen dan pelanggaran hunian berisiko hukum.
- Cek aturan terbaru di BP Tapera karena kebijakan masih berkembang.
Referensi
- Peraturan Menteri PKP Nomor 5 Tahun 2025 tentang batas penghasilan MBR.
- Keputusan Menteri PKP Nomor 1722/KPTS/M/2026 tentang kriteria rumah umum tapak.
- Undang-Undang Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman.
- Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana.
- BP Tapera, informasi resmi KPR FLPP: tapera.go.id.
- Kementerian Perumahan dan Kawasan Permukiman: pkp.go.id.




