
Honorarium adalah kata yang sering muncul di dunia kerja. Terutama kalau kamu pernah jadi narasumber, tenaga ahli, atau pegawai lepas untuk sebuah kegiatan.
Sayangnya, masih banyak yang keliru menyamakan honorarium dengan gaji biasa. Padahal keduanya jauh berbeda, baik dari segi aturan maupun cara pajaknya dihitung.
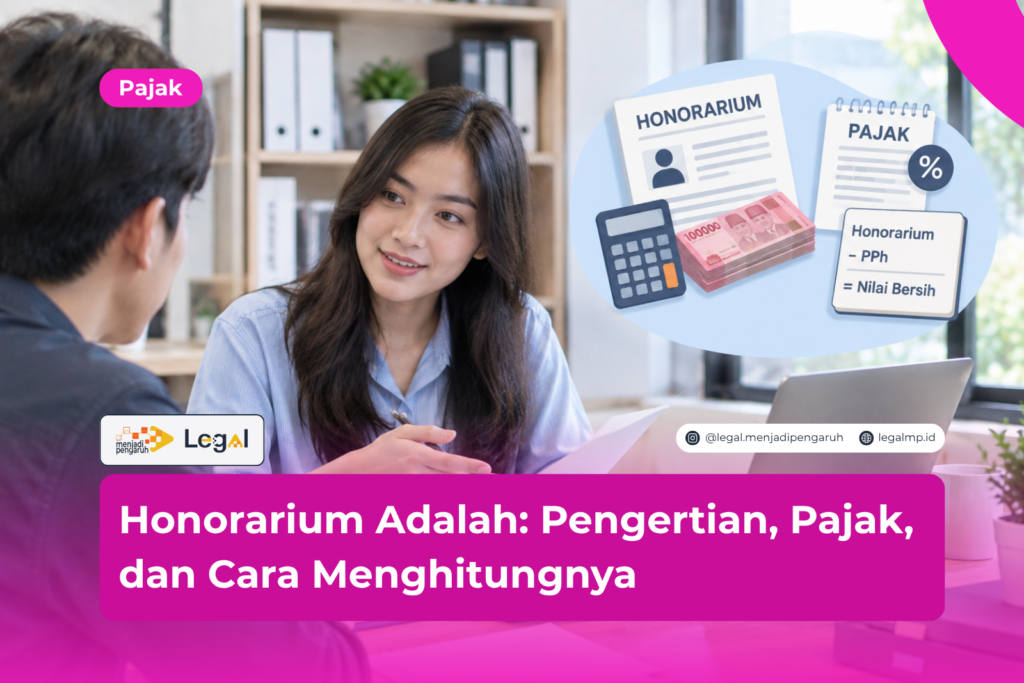
Singkatnya begini. Honorarium adalah bayaran atas jasa yang sifatnya tidak terikat kerja tetap, dan pajaknya diatur khusus lewat PPh Pasal 21.
Sebagai orang yang bergelut di bidang hukum, saya melihat kebingungan soal honorarium ini sebenarnya bukan karena aturannya njelimet.
Masalahnya lebih ke minimnya sosialisasi, baik ke pemberi kerja maupun penerima honor itu sendiri.
Apa Itu Honorarium? Ini Pengertian dan Dasar Hukumnya
Honorarium adalah sejumlah uang yang dibayarkan atas jasa tertentu, tanpa ikatan hubungan kerja tetap.
Beda dengan gaji yang cair setiap bulan, honor biasanya dibayar sekali jalan atau berkala, tergantung kegiatannya.
Bayangkan begini. Seorang dosen diundang jadi pembicara seminar selama sehari. Ia bukan pegawai tetap penyelenggara acara, tapi tetap dibayar atas jasanya. Nah, bayaran itulah yang disebut honorarium.
Lalu, dari mana aturan ini berasal? Berikut beberapa dasar hukumnya.
- UU Pajak Penghasilan, sebagai payung hukum utama pemotongan pajak atas segala jenis penghasilan, termasuk honorarium.
- PP Nomor 58 Tahun 2023, yang mengatur tarif efektif pemotongan PPh Pasal 21 bagi wajib pajak orang pribadi.
- PP Nomor 80 Tahun 2010, khusus mengatur tarif final PPh Pasal 21 atas honorarium bagi pejabat negara, PNS, TNI, dan Polri.
Jadi, honorarium punya kedudukan hukum yang jelas sebagai objek pajak. Bukan istilah administratif yang bisa dianggap sepele.
Yang perlu digarisbawahi, kewajiban pajak ini berlaku sejak honor dibayarkan. Artinya, sekecil apa pun nominalnya, kewajiban pemotongan tetap ada selama memenuhi ambang batas yang diatur.
Honorarium vs Gaji vs Upah: Apa Bedanya?
Tiga istilah ini kerap tertukar. Padahal, dari sisi hukum ketenagakerjaan maupun perpajakan, maknanya jauh berbeda.
- Gaji. Dibayarkan rutin tiap bulan kepada pegawai tetap sesuai kontrak kerja.
- Upah. Dihitung berdasarkan satuan waktu atau hasil kerja, biasanya untuk pekerja harian.
- Honorarium. Diberikan atas jasa profesional atau kegiatan tertentu, tanpa ikatan kerja tetap.
Karena skema pembayarannya berbeda, cara menghitung pajaknya pun tidak sama. Makanya, pemberi kerja perlu memastikan dulu status si penerima sebelum memotong pajak.
Kesalahan klasifikasi status ini sering terjadi di lapangan. Akibatnya, ada yang dipotong pajak dengan tarif keliru, entah kelebihan atau malah kekurangan setor ke kas negara.
Aturan Pajak Honorarium (PPh 21) yang Berlaku Saat Ini
Honorarium termasuk objek PPh Pasal 21. Meski begitu, besaran tarifnya bergantung pada siapa penerimanya.
Honorarium untuk PNS, TNI, Polri, dan Pejabat Negara
Mengacu pada PP 80/2010, honorarium bagi PNS dan aparatur negara kena PPh 21 final. Rinciannya seperti ini.
- 0%, berlaku untuk PNS golongan I dan II, TNI/Polri tamtama dan bintara, termasuk pensiunannya.
- 5%, untuk PNS golongan III, TNI/Polri perwira pertama, serta pensiunannya.
- 15%, dikenakan pada pejabat negara, PNS golongan IV, TNI/Polri perwira menengah dan tinggi, dan pensiunannya.
Menariknya, aturan ini tidak dicabut oleh PP 58/2023. Artinya, tarif final tersebut masih berlaku sampai sekarang.
Honorarium untuk Non-PNS atau Bukan Pegawai
Nah, kalau kamu bukan PNS, misalnya narasumber, konsultan, atau tenaga ahli lepas, perhitungannya pakai skema lain. Namanya Tarif Efektif Rata-rata (TER) Bukan Pegawai, sesuai PP 58/2023.
Dasar pengenaan pajaknya sebesar 50 persen dari penghasilan bruto. Angka itu kemudian dikalikan tarif progresif sesuai Pasal 17 UU PPh.
Pengaruh Kepemilikan NPWP
Satu hal yang sering luput dari perhatian, status NPWP ternyata memengaruhi besaran potongan pajak. Kalau penerima honor belum punya NPWP, tarif pemotongannya lebih tinggi 20 persen dibanding tarif normal.
Karena itu, sebelum honor cair, ada baiknya kamu cek dulu apakah NPWP sudah terdaftar dengan benar di data pemberi kerja. Langkah kecil ini bisa menghindarkanmu dari potongan pajak yang lebih besar dari seharusnya.

Cara Menghitung Pajak Honorarium: Simulasi Sederhana
Menghitung pajak honorarium sebenarnya tidak sesulit yang dibayangkan. Yang penting, kamu paham dulu dasar pengenaannya. Berikut simulasinya.
Contoh 1: Honorarium untuk Narasumber (Non-PNS)
Seorang narasumber menerima honor Rp5.000.000 untuk satu kegiatan. Dasar Pengenaan Pajaknya dihitung 50% x Rp5.000.000, hasilnya Rp2.500.000.
Angka itu lalu dikalikan tarif TER Bukan Pegawai sesuai lapisan penghasilan yang berlaku.
Contoh 2: Honorarium untuk PNS Golongan III
Kali ini, seorang PNS golongan III menerima honor kegiatan sebesar Rp2.000.000. Karena masuk golongan III, tarif finalnya 5 persen. Jadi, pajak yang terutang adalah Rp2.000.000 x 5%, atau Rp100.000.
Contoh 3: Honorarium Tanpa NPWP
Bagaimana kalau penerimanya belum punya NPWP? Misalnya honor Rp3.000.000 dengan DPP Rp1.500.000, lalu tarif normalnya 5 persen.
Karena tidak ber-NPWP, tarif efektifnya naik jadi 6 persen, sehingga pajak yang dipotong lebih besar dari kondisi normal.
Satu hal yang perlu diingat, pemotongan dan penyetoran pajak ini jadi tanggung jawab pemberi kerja, bukan penerima honor.
Meski begitu, ada baiknya kamu selalu meminta bukti potong. Dokumen itu akan berguna saat melaporkan pajak tahunan nanti.
FAQ Pertanyaan Seputar Honorarium
1. Apakah semua honorarium wajib dipotong pajak?
Betul, honorarium masuk objek PPh 21. Namun tarifnya berbeda-beda, tergantung status penerimanya, PNS atau non-PNS.
2. Apakah honorarium bisa dianggap gaji tetap?
Tidak bisa. Honorarium sifatnya insidental, mengikuti kegiatan tertentu. Sementara gaji dibayarkan rutin kepada pegawai tetap.
3. Siapa yang wajib lapor pajak honorarium ke DJP?
Pemberi kerja yang memotong dan menyetorkan pajaknya. Meski begitu, penerima honor tetap harus melaporkannya lewat SPT Tahunan pribadi.
4. Apakah honorarium tanpa NPWP tetap sah secara pajak?
Sah saja, honor tetap bisa dibayarkan. Hanya saja, tarif pajaknya otomatis lebih tinggi dibanding penerima yang sudah ber-NPWP.
Kesimpulan
Jadi, honorarium adalah imbalan jasa dengan aturan pajak tersendiri, berbeda dari gaji atau upah pada umumnya.
Sebelum menghitung pajaknya, pastikan dulu kamu masuk kategori PNS atau non-PNS.
Dari sudut pandang hukum, saya menyarankan agar setiap pemberi kerja maupun penerima honorarium rajin menyimpan bukti potong pajak.
Kebiasaan kecil ini bisa menyelamatkan kamu dari sengketa pajak di kemudian hari.
Selain itu, pastikan status NPWP-mu selalu update. Sebab, urusan administrasi sekecil apa pun ternyata berdampak langsung pada nominal honor yang kamu terima.
Masih ragu menentukan skema pajak honorarium yang pas untuk situasimu? Jangan biarkan kesalahan kecil berujung masalah besar.
Klik tombol “KONSULTASI GRATIS” di pojok kanan website ini, atau poster yang tersedia, untuk mendapat panduan langsung dari ahlinya.
Ringkasan
- Honorarium adalah imbalan atas jasa yang diberikan di luar hubungan kerja tetap.
- Gaji, upah, dan honorarium punya sifat serta skema pembayaran yang berbeda.
- Honorarium PNS kena PPh 21 final sesuai PP 80/2010, dengan tarif 0%, 5%, atau 15%.
- Honorarium non-PNS dihitung memakai skema TER Bukan Pegawai berdasarkan PP 58/2023.
- Dasar Pengenaan Pajak untuk bukan pegawai adalah 50 persen dari penghasilan bruto.
- Penerima tanpa NPWP dikenakan tarif pajak lebih tinggi 20 persen dari tarif normal.
- Kewajiban memotong dan menyetorkan pajak honorarium ada di tangan pemberi kerja.
- Penerima honorarium tetap wajib melaporkan penghasilannya lewat SPT Tahunan.
Referensi
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi.
- Peraturan Pemerintah Nomor 80 Tahun 2010 tentang Tarif Pemotongan Penghasilan Pasal 21 atas Penghasilan yang Menjadi Beban APBN/APBD.
- Direktorat Jenderal Pajak (DJP), pajak.go.id.
- Kementerian Keuangan Republik Indonesia, kemenkeu.go.id.


