
Pernah penasaran kenapa gaji sebagian karyawan tetap utuh meski sudah dipotong pajak? Gross up adalah jawabannya.
Dari pengamatan saya yang cukup lama bergelut dengan aturan perpajakan, metode ini sebetulnya cara perusahaan menunjukkan itikad baik kepada karyawan, sembari tetap patuh pada aturan pajak yang berlaku.
Apa Itu Gross Up?
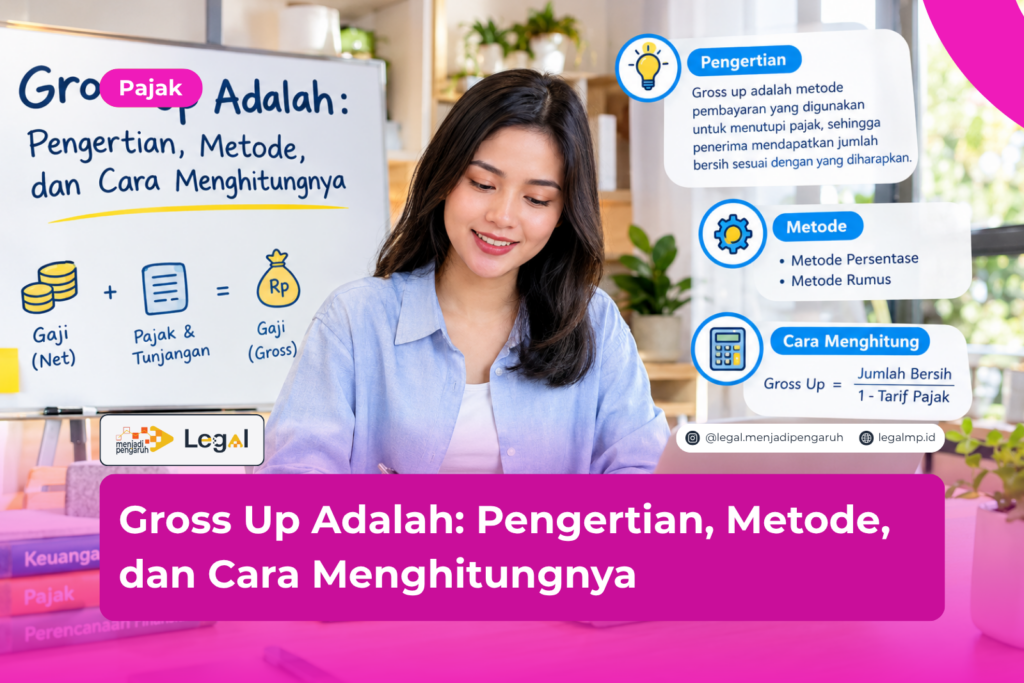
Begini penjelasan sederhananya. Gross up adalah metode penghitungan PPh Pasal 21 di mana perusahaan memberi tunjangan pajak sebesar pajak yang dipotong.
Alhasil, gaji bersih yang diterima karyawan tidak berkurang sedikit pun.
Dasar hukumnya bertumpu pada beberapa regulasi terbaru. Mula-mula, ada Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan PPh 21 sebagai payung utamanya.
Kemudian, Peraturan Menteri Keuangan Nomor 168 Tahun 2023 menjabarkan petunjuk pelaksanaannya secara rinci.
Aturan ini pun menegaskan satu hal penting: hanya ada dua metode resmi PPh 21 yang diakui, yakni gross dan gross up.
Menariknya, sejak PMK Nomor 66 Tahun 2023 terbit, metode nett praktis sudah kehilangan relevansinya.
Pasalnya, pajak yang dulu ditanggung perusahaan kini dianggap sebagai kenikmatan yang tetap kena pajak. Karena itu, mekanismenya otomatis mengikuti pola gross up.
Kalau boleh berpendapat, aturan ini justru menyederhanakan pilihan perusahaan. Tidak ada lagi celah abu-abu antara pajak yang “ditanggung” dan “ditunjang” oleh pemberi kerja.
Metode Gross Up dalam Penghitungan PPh 21
Ada tiga istilah yang sering muncul dalam sistem penggajian Indonesia. Ketiganya berdampak berbeda terhadap take home pay karyawan.
Coba simak perbandingan berikut:
- Metode Gross. Karyawan menanggung sendiri seluruh beban pajaknya, sehingga gaji yang diterima berkurang.
- Metode Gross Up. Perusahaan memberi tunjangan pajak setara PPh 21 terutang, jadi gaji bersih karyawan tetap utuh.
- Metode Nett (kini setara gross up). Dulu pajak ditanggung penuh perusahaan tanpa tunjangan tambahan, namun sejak PMK 66/2023 perlakuannya disamakan dengan gross up.
Perusahaan bebas memilih metode mana pun sesuai kondisi keuangannya. Meski begitu, gross up adalah pilihan yang paling sering dipakai karena dianggap adil bagi kedua pihak.
Karyawan menerima gaji utuh. Perusahaan tetap bisa membebankan tunjangan itu sebagai biaya fiskal.
Cara Menghitung Gross Up PPh 21
Sampai di bagian inti pembahasan. Penghitungannya sekarang mengikuti dua pendekatan, tergantung periode pemotongan pajaknya.
Penghitungan Bulanan dengan Tarif Efektif Rata-Rata
Sejak Januari 2024, pemotongan PPh 21 bulanan memakai Tarif Efektif Rata-rata, atau biasa disingkat TER. Rumusnya ringkas dan gampang dipraktikkan.
Cukup kalikan TER dengan penghasilan bruto sebulan, maka PPh 21 terutang pun ketemu. Besaran TER sendiri dibagi tiga kategori, yaitu A, B, dan C, tergantung status Penghasilan Tidak Kena Pajak atau PTKP karyawan.
Dalam skema gross up, tunjangan pajak yang diberikan otomatis menambah penghasilan bruto tersebut. Dengan begitu, perhitungannya tetap selaras dengan prinsip TER.
Penghitungan Tahunan atau Masa Desember
Beda cerita untuk bulan Desember. Masa pajak ini tetap memakai tarif progresif Pasal 17 UU PPh, mulai dari 5 persen untuk lapisan terendah hingga 35 persen untuk penghasilan di atas Rp5 miliar setahun.
Pada tahap ini, tunjangan pajak dihitung berjenjang mengikuti lapisan Penghasilan Kena Pajak atau PKP karyawan.
Hasil akhirnya kemudian disesuaikan lagi, agar total tunjangan benar-benar menutupi seluruh PPh 21 terutang setahun.
Karena proses bolak-balik seperti inilah, gross up sering disebut metode “iteratif”. Tunjangan pajaknya sendiri ikut memengaruhi besaran pajak yang dihitung.
Ilustrasi Sederhana Gross Up
Coba bayangkan seorang karyawan menerima gaji pokok Rp10.000.000 setiap bulan. Perusahaan lantas menghitung PPh 21 terutang memakai TER sesuai kategori PTKP-nya.
Setelah itu, tunjangan pajak senilai PPh 21 tadi ditambahkan ke komponen gaji bruto.
Hasilnya jelas terasa. Karyawan tetap menerima Rp10.000.000 utuh di rekeningnya.
Sementara di sisi lain, perusahaan mencatat tunjangan pajak sebagai bagian biaya operasional yang bisa mengurangi penghasilan kena pajak badan.

Keuntungan dan Risiko Menerapkan Gross Up
Setiap metode penggajian punya sisi baik dan tantangannya masing-masing. Gross up pun demikian.
Beberapa keuntungan yang bisa dirasakan perusahaan maupun karyawan:
- Karyawan merasa lebih dihargai sebab gaji bersihnya tidak terpotong pajak.
- Perusahaan bisa membebankan tunjangan pajak sebagai biaya fiskal yang menekan laba kena pajak.
- Transparansi penggajian meningkat karena komponen pajak tercatat jelas di slip gaji.
Namun, ada juga risiko yang patut diwaspadai. Penghitungan gross up cenderung lebih rumit dibanding metode gross biasa.
Apalagi pada bulan tertentu seperti Desember, beban pajak bisa melonjak akibat akumulasi penghasilan tahunan dan tunjangan hari raya.
Karena itu, tim payroll perlu memastikan sistem penghitungannya sudah mengikuti ketentuan terbaru.
FAQ Seputar Gross Up
Apakah Gross Up Sama dengan Metode Nett?
Tidak sepenuhnya sama. Gross up adalah tunjangan pajak yang ditambahkan ke gaji bruto, sedangkan nett dulu berupa subsidi tanpa tambahan penghasilan. Sejak PMK 66/2023, keduanya diperlakukan setara secara pajak.
Apakah Tunjangan Pajak dalam Gross Up Kena Pajak Lagi?
Benar begitu. Tunjangan pajak termasuk objek PPh 21 karena dianggap tambahan penghasilan bagi karyawan. Nilainya pun tetap masuk komponen penghasilan bruto yang kena potong pajak.
Perusahaan Seperti Apa yang Cocok Memakai Gross Up?
Metode ini pas untuk perusahaan yang ingin menjaga daya tarik paket kompensasi karyawannya. Selain itu, perusahaan dengan sistem payroll yang rapi biasanya lebih gampang menerapkan skema ini secara konsisten.
Kesimpulan
Pada intinya, gross up adalah solusi penggajian yang menguntungkan karyawan tanpa mengabaikan kewajiban pajak.
Metode ini kini menjadi salah satu dari dua opsi resmi yang diakui dalam PMK 168/2023, berdampingan dengan metode gross.
Langkah yang disarankan bagi perusahaan adalah memastikan sistem payroll sudah mengikuti ketentuan TER terbaru.
Selain itu, perhitungan masa Desember butuh perhatian ekstra sebab memakai tarif progresif tahunan.
Menurut saya, kepatuhan terhadap perubahan aturan semacam ini adalah investasi jangka panjang bagi reputasi perusahaan, baik di mata karyawan maupun otoritas pajak.
Masih ragu menerapkan skema gross up di perusahaanmu?
Klik poster yang tersedia, atau langsung tekan tombol “KONSULTASI GRATIS” di pojok kanan website, supaya kamu bisa didampingi langsung oleh ahlinya.
Ringkasan
- Gross up adalah metode PPh 21 di mana perusahaan memberi tunjangan pajak setara pajak terutang.
- Dasar hukumnya mengacu pada PP 58/2023 dan PMK 168/2023.
- Sejak PMK 66/2023, metode nett diperlakukan setara dengan gross up.
- Penghitungan bulanan memakai Tarif Efektif Rata-rata (TER) sejak Januari 2024.
- Masa Desember tetap memakai tarif progresif Pasal 17 UU PPh.
- Tunjangan pajak dalam gross up tetap menjadi objek pajak penghasilan.
- Metode ini menjaga gaji bersih karyawan tetap utuh setiap bulan.
Referensi
- Direktorat Jenderal Pajak Kementerian Keuangan RI. Metode Penghitungan PPh Pasal 21: Gross dan Gross Up. pajak.go.id.
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, dan Kegiatan Orang Pribadi.
- Peraturan Menteri Keuangan Nomor 66 Tahun 2023 tentang Perlakuan PPh atas Penggantian atau Imbalan dalam Bentuk Natura dan/atau Kenikmatan.


