
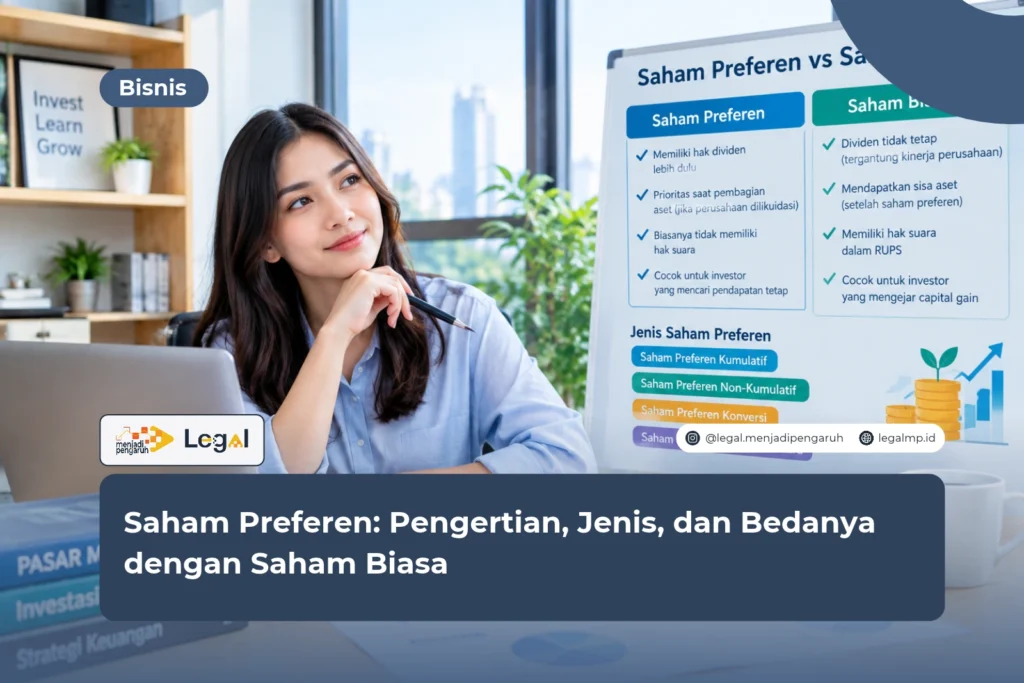
Saham preferen adalah saham yang memberi pemiliknya hak lebih dulu atas dividen atau sisa kekayaan perusahaan. Banyak pelaku usaha dan investor masih keliru memahaminya.
Mereka menyamakannya dengan saham biasa, lalu menyusun anggaran dasar dengan klausul yang meleset atau menilai risiko investasi dengan ukuran yang salah.
Singkatnya, saham preferen menitikberatkan hak ekonomi, sementara saham biasa lebih lekat dengan hak suara dan peran dalam pengambilan keputusan.
Pembagian itu tidak baku. Anggaran dasar boleh mengaturnya dengan cara lain, dan di situlah banyak persoalan bermula.
Sebagai praktisi hukum, saya menilai saham preferen sebagai instrumen yang berguna tetapi sering diremehkan. Pendiri startup dan pemilik usaha keluarga bisa memanfaatkannya untuk menggandeng investor sambil tetap memegang kendali perusahaan.
Syaratnya satu: hak istimewa harus tertulis jelas dalam anggaran dasar. Dari pengalaman saya, klausul yang kabur hampir selalu berujung pada sengketa antarpemegang saham.
Baca juga: 50 Bisnis Risiko Rendah Modal Kecil dengan Permintaan Pasar Tinggi
Apa Itu Saham Preferen dan Apa Dasar Hukumnya?
Saham preferen adalah saham yang memiliki hak khusus di luar hak dasar saham biasa. Hak khusus itu biasanya berkaitan dengan dividen, sisa kekayaan saat likuidasi, hak suara, atau pencalonan direksi.
Dasar Hukum dalam UU Perseroan Terbatas
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT) mengatur hal ini lewat klasifikasi saham dalam Pasal 53. Istilah saham preferen sendiri lazim dipakai dalam praktik dan literatur hukum. Inilah ketentuan pokoknya:
- Pasal 53 ayat (1): anggaran dasar menetapkan satu klasifikasi saham atau lebih.
- Pasal 53 ayat (2): setiap saham dalam klasifikasi yang sama memberi hak yang sama kepada pemegangnya.
- Pasal 53 ayat (3): bila ada lebih dari satu klasifikasi, anggaran dasar wajib menetapkan salah satunya sebagai saham biasa.
Artinya jelas. Perseroan tidak boleh menetapkan semua klasifikasinya sebagai saham dengan hak khusus. Minimal satu klasifikasi harus berstatus saham biasa.
Selain itu, Pasal 15 ayat (1) huruf e mewajibkan anggaran dasar memuat klasifikasi saham, jumlah saham tiap klasifikasi, dan hak yang melekat pada setiap saham. Dokumen inilah yang menjadi sumber kepastian bagi investor.
Hak Dasar Saham Biasa sebagai Pembanding
Untuk memahami saham preferen, kamu perlu tahu dulu hak dasar pemegang saham. Pasal 52 ayat (1) UU PT mengaturnya, yakni hak menghadiri dan mengeluarkan suara dalam RUPS, hak menerima dividen, serta hak menerima sisa kekayaan hasil likuidasi. Saham preferen mengubah atau menambah hak-hak itu sesuai isi anggaran dasar.
Hak Istimewa Pemegang Saham Preferen
Hak istimewa menjadi daya tarik utama saham preferen bagi investor. Meski begitu, hak tersebut tidak muncul dengan sendirinya. Anggaran dasar yang menentukan isi dan batasnya.
Berikut hak istimewa yang paling sering dijumpai:
- Prioritas dividen. Pemegang saham preferen menerima dividen lebih dulu daripada pemegang saham klasifikasi lain.
- Prioritas sisa kekayaan. Ketika perseroan dilikuidasi, mereka mendapat pembagian sisa kekayaan lebih awal.
- Formula dividen yang didahulukan. Anggaran dasar dapat mengatur batas atau persentase dividen yang dibayar lebih dulu kepada pemegang saham preferen.
- Hak khusus pencalonan. Pemegangnya dapat diberi hak mencalonkan anggota direksi atau dewan komisaris.
Ada dua catatan penting soal dividen. Pertama, Pasal 71 ayat (3) UU PT menyatakan dividen hanya boleh dibagikan bila perseroan memiliki saldo laba yang positif.
Perseroan yang sedang merugi karena itu tidak boleh membagikan dividen, termasuk kepada pemegang saham preferen.
Kedua, Pasal 15 ayat (3) huruf a melarang anggaran dasar memuat ketentuan penerimaan bunga tetap atas saham.
Prioritas dividen preferen boleh diatur, tetapi pembayarannya tetap bergantung pada laba dan keputusan RUPS atas penggunaan laba (Pasal 71 ayat (1)). Dividen itu berbeda dengan bunga pinjaman.
Jenis Saham Preferen Berdasarkan UU PT
Pasal 53 ayat (4) UU PT memuat daftar klasifikasi saham. Daftar itu hanya contoh, sebab kata “antara lain” membuka ruang bagi variasi lain. Praktik di lapangan pun melahirkan banyak kombinasi. Inilah jenis yang paling sering muncul.
Saham Preferen dengan Dividen Kumulatif
Pada dividen kumulatif, dividen yang belum terbayar tidak lenyap. Jumlahnya menumpuk dan harus dilunasi lebih dulu pada tahun berikutnya, sebelum perseroan membayar dividen kepada pemegang saham lain.
Misalnya, perseroan belum membayar dividen preferen tahun ini. Tahun depan, tunggakan itu harus dibereskan lebih dulu, sesuai aturan dalam anggaran dasar.
Saham Preferen dengan Dividen Nonkumulatif
Pada dividen nonkumulatif, aturannya lain. Dividen yang tidak dibayar pada tahun buku tertentu hangus.
Pemegang saham tidak bisa menagihnya di tahun berikutnya. Risikonya tentu lebih besar bagi investor.
Saham Preferen dengan atau tanpa Hak Suara
Pasal 53 ayat (4) huruf a membolehkan klasifikasi saham dengan hak suara atau tanpa hak suara. Pasal 84 ayat (1) menyebut setiap saham memiliki satu hak suara, kecuali anggaran dasar menentukan lain.
Pasal 85 ayat (2) juga menegaskan bahwa hak menghadiri RUPS dan menggunakan suara dalam Pasal 85 ayat (1) tidak berlaku bagi pemegang saham tanpa hak suara.
Karena celah itulah banyak saham preferen dibuat tanpa hak suara. Investor mendapat prioritas dividen, dan pendiri tetap memegang kemudi perusahaan.
Saham yang Dapat Ditarik Kembali atau Ditukar
Pasal 53 ayat (4) huruf c mengatur saham yang setelah jangka waktu tertentu ditarik kembali atau ditukar dengan klasifikasi lain.
Penarikan kembali termasuk bentuk pengurangan modal (Pasal 47 ayat (2)), sehingga perseroan harus mengikuti prosedur pengurangan modal, termasuk persetujuan Menteri.
Penukaran ke saham biasa juga bisa dipakai dalam skema pendanaan, asalkan anggaran dasar mengaturnya dengan jelas.
Saham dengan Hak Khusus Direksi dan Sisa Kekayaan
Ada pula saham dengan hak khusus mencalonkan direksi atau komisaris, dan saham yang memperoleh sisa kekayaan likuidasi lebih dulu. Dua jenis ini kerap muncul dalam perjanjian antarpemegang saham.
Perbedaan Saham Preferen dan Saham Biasa
Perbedaan saham preferen dan saham biasa terlihat pada hak, risiko, dan potensi keuntungan. Berikut gambarannya.
- Prioritas dividen. Saham preferen mendapat giliran pertama. Saham biasa menerima dividen sesudahnya.
- Besaran dividen. Dividen saham preferen mengikuti formula dalam anggaran dasar dan tetap bergantung pada laba. Dividen saham biasa naik turun mengikuti laba dan keputusan RUPS.
- Hak suara. Saham biasa umumnya memiliki hak suara penuh. Saham preferen sering tidak memilikinya.
- Sisa kekayaan likuidasi. Pemegang saham preferen dapat menerimanya lebih dulu. Pemegang saham biasa menerimanya paling akhir.
- Potensi kenaikan nilai. Saham biasa biasanya memberi peluang keuntungan lebih besar ketika perusahaan tumbuh.
- Tingkat risiko. Saham preferen cenderung lebih stabil, sedangkan harga saham biasa lebih sering bergerak.
Posisi saham preferen bisa dibayangkan berada di antara obligasi dan saham biasa. Pemegangnya memperoleh kepastian yang relatif, dan sebagai gantinya melepas sebagian kendali.
Kelebihan dan Risiko Saham Preferen
Setiap instrumen punya sisi menguntungkan dan sisi yang perlu diwaspadai. Timbang keduanya sebelum kamu menerbitkan atau membeli saham preferen.
Kelebihan bagi investor:
- Dividen lebih mudah diperkirakan.
- Posisi lebih aman saat likuidasi.
- Hak khusus dapat dinegosiasikan sejak awal.
Kelebihan bagi perseroan:
- Perseroan bisa menghimpun modal tanpa membagi kendali.
- Struktur pendanaan menjadi lebih luwes.
Risiko yang perlu diwaspadai:
- Hak suara terbatas, sehingga investor sulit memengaruhi keputusan.
- Dividen tidak boleh dibayar ketika saldo laba tidak positif.
- Potensi kenaikan nilai lebih sempit.
- Klausul yang tidak jelas dapat memicu sengketa.
Cara Menerbitkan Saham Preferen di Perseroan Terbatas
Perseroan tidak bisa menerbitkan saham preferen begitu saja. Klasifikasi saham harus tercantum dalam anggaran dasar. Karena itu, perseroan biasanya menempuh langkah berikut:
- Pemegang saham menyepakati klasifikasi dan hak saham preferen.
- Perseroan menggelar RUPS untuk mengubah anggaran dasar. Pasal 88 ayat (1) mensyaratkan kehadiran paling sedikit dua pertiga saham dengan hak suara dan persetujuan paling sedikit dua pertiga suara yang dikeluarkan, kecuali anggaran dasar menentukan lebih besar.
- Notaris menuangkan perubahan itu dalam akta paling lambat 30 hari sejak keputusan RUPS (Pasal 21 ayat (5)).
- Perseroan menyampaikan pemberitahuan perubahan kepada Menteri Hukum melalui sistem AHU Online paling lambat 30 hari sejak tanggal akta. Persetujuan Menteri diperlukan bila perubahan itu sekaligus menyentuh hal tertentu, misalnya modal dasar (Pasal 21 ayat (2)).
- Perseroan menawarkan lebih dulu saham klasifikasi baru kepada seluruh pemegang saham sesuai proporsi kepemilikan, dengan pengecualian tertentu (Pasal 43).
- Perseroan menerbitkan saham dan mencatatnya dalam daftar pemegang saham. Hak pemegang saham berlaku setelah pencatatan itu (Pasal 52 ayat (2)).
Bagi perseroan terbuka, aturan pasar modal ikut berlaku. Periksa dulu ketentuan OJK dan bursa sebelum menerbitkan saham preferen.
FAQ (Frequently Asked Questions)
Apakah saham preferen punya hak suara?
Belum tentu. Anggaran dasar yang menentukan hak suara. Banyak perseroan menerbitkan saham preferen tanpa hak suara, sesuai Pasal 53 ayat (4) huruf a UU PT.
Apakah dividen saham preferen pasti dibayar?
Tidak pasti. Pasal 71 ayat (3) UU PT menyatakan dividen hanya boleh dibagikan bila perseroan memiliki saldo laba yang positif.
Jika perseroan rugi, dividen tidak boleh dibayar. Pada saham kumulatif, tunggakan dividen mengikuti aturan dalam anggaran dasar.
Apakah PT boleh hanya menerbitkan saham preferen?
Tidak boleh. Pasal 53 ayat (3) UU PT mewajibkan anggaran dasar menetapkan salah satu klasifikasi sebagai saham biasa jika perseroan memiliki lebih dari satu klasifikasi.
Kesimpulan
Saham preferen memberi prioritas atas dividen dan sisa kekayaan. Saham biasa memberi hak suara dan peluang pertumbuhan yang lebih besar.
UU PT menyediakan kerangkanya lewat klasifikasi saham di Pasal 53, lalu anggaran dasar mengisi detailnya.
Langkah yang saya sarankan sederhana. Tentukan dulu tujuan penerbitan saham. Rumuskan hak istimewanya secara tertulis dan spesifik.
Terakhir, minta notaris atau konsultan hukum meninjau draf anggaran dasar sebelum RUPS digelar.
Menurut saya, kesalahan yang paling mahal ada pada cara menulis hak saham. Kalimat yang terlalu umum terasa aman saat perusahaan masih kecil.
Ketika nilai perusahaan naik, kalimat yang sama sering menjadi sumber perselisihan. Kalau kamu sedang menyusun struktur permodalan atau perjanjian investasi dan masih ragu dengan klausulnya, jangan tunggu masalah datang.
Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu kamu menemukan langkah yang paling aman.
Baca juga: Perbedaan Pembukuan Manual dan Software Pembukuan untuk Bisnis
Ringkasan
- Saham preferen adalah saham dengan hak istimewa, terutama prioritas dividen dan sisa kekayaan likuidasi.
- UU PT mengatur klasifikasi saham dalam Pasal 53, dan anggaran dasar harus menetapkan satu klasifikasi sebagai saham biasa.
- Jenis saham preferen mencakup dividen kumulatif, nonkumulatif, tanpa hak suara, serta saham yang dapat ditarik kembali atau ditukar.
- Dividen hanya boleh dibagikan bila saldo laba positif (Pasal 71 ayat (3)), dan anggaran dasar tidak boleh memuat bunga tetap atas saham (Pasal 15 ayat (3) huruf a).
- Saham biasa unggul dalam hak suara dan potensi kenaikan nilai, sedangkan saham preferen unggul dalam kepastian.
- Penerbitan saham preferen mensyaratkan RUPS, akta notaris, dan pemberitahuan atau persetujuan Menteri Hukum melalui AHU Online dalam batas waktu 30 hari.
- Pemegang saham lama berhak membeli lebih dulu klasifikasi saham baru, dan rumusan hak yang jelas mencegah sengketa.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, khususnya Pasal 15, 21, 43, 46, 47, 52, 53, 71, 84, 85, dan 88 (peraturan.go.id atau JDIH).
- Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (untuk perseroan terbuka dan pasar modal).
- Kementerian Hukum Republik Indonesia, Direktorat Jenderal Administrasi Hukum Umum, ahu.go.id.
- Otoritas Jasa Keuangan, ojk.go.id (ketentuan emiten dan perusahaan publik).




