
Restrukturisasi kredit adalah cara bank menyelamatkan kredit debitur yang mulai seret membayar. Sayangnya, banyak orang baru datang ke bank setelah cicilan menunggak berbulan-bulan.
Saat itu, status kreditnya sudah telanjur memburuk dan ruang negosiasi ikut menyempit. Padahal, bank bersedia membuka pintu bagi debitur yang masih punya prospek usaha dan itikad baik.
Jawaban singkatnya begini. Restrukturisasi kredit berarti mengubah syarat kredit lewat kesepakatan antara bank dan debitur, supaya debitur sanggup melunasi kewajibannya.
Untuk bank umum konvensional, aturan utamanya ada di Peraturan OJK Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum.
Sebagai praktisi hukum, saya menilai restrukturisasi sebagai jalan tengah yang paling masuk akal. Debitur terhindar dari lelang agunan.
Bank pun terhindar dari kredit macet. Syaratnya satu: kamu bergerak lebih awal dan jujur soal kondisi keuanganmu.
Baca juga: Bisnis Agen JNE: Syarat, Modal, dan Cara Daftarnya
Apa Itu Restrukturisasi Kredit dan Dasar Hukumnya?
Restrukturisasi kredit adalah upaya perbaikan yang dilakukan bank terhadap debitur yang kesulitan memenuhi kewajiban.
Utang tidak hilang begitu saja. Bank hanya menyesuaikan struktur dan syarat kreditnya agar debitur sanggup membayar.
Beberapa regulasi menjadi pijakannya:
- Undang-Undang Perbankan (UU Nomor 7 Tahun 1992 sebagaimana diubah dengan UU Nomor 10 Tahun 1998), yang menjadi payung hukum kegiatan perkreditan bank.
- POJK Nomor 40/POJK.03/2019, yang mengatur kualitas aset dan restrukturisasi kredit di Bab VI (Pasal 53 sampai Pasal 66).
- UU Nomor 4 Tahun 2023 tentang P2SK sebagaimana telah diubah dengan UU Nomor 4 Tahun 2026, yang menjadi kerangka hukum sektor jasa keuangan terbaru.
- Pasal 1338 KUH Perdata, yang mengakui kebebasan berkontrak. Karena itu, perubahan perjanjian kredit sah selama kedua pihak sepakat.
Satu hal perlu dicatat. POJK 40/2019 hanya berlaku untuk bank umum konvensional. Nasabah bank syariah merujuk ke POJK Nomor 2/POJK.03/2022, sedangkan nasabah BPR merujuk ke POJK Nomor 1 Tahun 2024. Jadi, cek dulu jenis banknya.
Relaksasi masa pandemi dalam POJK Nomor 11/POJK.03/2020 sifatnya sementara dan berakhir pada 31 Maret 2023. Untuk kondisi normal, perubahan syarat kredit mengacu pada ketentuan kualitas aset.
OJK sendiri pernah menegaskan bahwa restrukturisasi KUR memakai POJK 40/2019 dan hanya diberikan kepada debitur yang masih punya prospek usaha.
Ada pula skema khusus untuk debitur yang terkena bencana, yaitu POJK Nomor 19/POJK.03/2022. Skema ini berlaku di daerah dan sektor tertentu yang ditetapkan OJK. Jadi, cek dulu apakah wilayahmu masuk daftar.
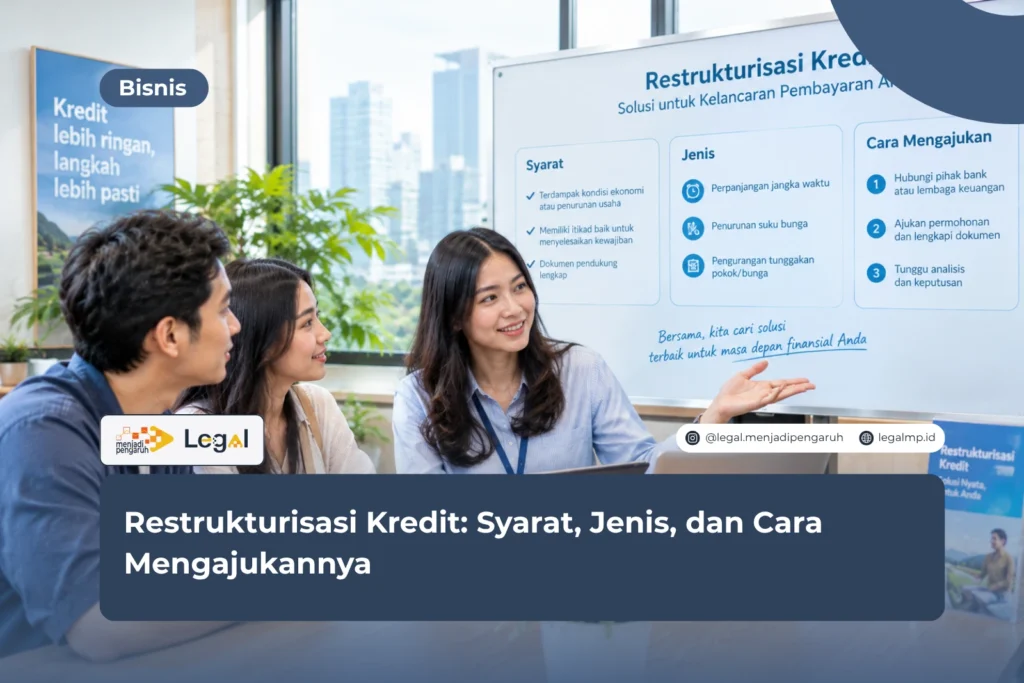
Syarat Restrukturisasi Kredit yang Harus Kamu Penuhi
Bank tidak memberi restrukturisasi secara otomatis. Pasal 53 POJK 40/2019 menetapkan dua kriteria dasar. Di luar itu, setiap bank punya kebijakan internal sendiri.
Syarat Utama dari Sisi Debitur
- Kamu kesulitan membayar pokok dan/atau bunga kredit.
- Usahamu masih punya prospek yang baik.
- Bank menilai kamu mampu memenuhi kewajiban setelah kredit direstrukturisasi.
- Kamu menunjukkan itikad baik dan mau bekerja sama. Bank biasanya juga meminta permohonan tertulis.
Jadi, kesulitan yang sifatnya sementara bisa menjadi alasan yang sah. Usaha yang sudah berhenti total umumnya sulit lolos. Bank butuh keyakinan bahwa uangnya kembali.
Dokumen yang Biasanya Diminta Bank
Kebutuhan dokumen berbeda di tiap bank. Meski begitu, daftar berikut sering muncul:
- KTP, KK, dan NPWP.
- Salinan perjanjian kredit dan dokumen agunan.
- Laporan keuangan atau mutasi rekening terbaru.
- Surat permohonan yang menjelaskan penyebab kesulitan.
- Bukti pendukung, misalnya surat PHK atau data penurunan omzet.
Kaitannya dengan Kolektibilitas Kredit
Bank menggolongkan kualitas kredit ke dalam lima tingkat kolektibilitas kredit: lancar, dalam perhatian khusus, kurang lancar, diragukan, dan macet.
Banyak orang mengira restrukturisasi langsung mengembalikan status kredit menjadi lancar. Kenyataannya tidak begitu.
Untuk kredit sampai Rp1 miliar, tiga periode pembayaran pertama belum cukup untuk memulihkan status. Setelah itu, bank menilai berdasarkan ketepatan pembayaranmu.
Kalau kamu mendapat masa tenggang, kualitas kredit selama masa itu mengikuti status sebelum restrukturisasi.
Bank juga dilarang merestrukturisasi kredit hanya demi memperbaiki kualitas atau menghindari tambahan pencadangan, tanpa memperhatikan kriteria Pasal 53.
Jadi, jangan jadikan restrukturisasi sebagai jalan pintas untuk membersihkan catatan kredit.
Jenis Restrukturisasi Kredit yang Bisa Dipilih
Dalam praktik perbankan, restrukturisasi kredit dilakukan antara lain melalui enam cara berikut. Bank boleh memilih satu skema, atau menggabungkan beberapa sekaligus sesuai kondisi debitur.
Penyesuaian Bunga dan Jangka Waktu
Dua skema berikut paling sering dipakai:
- Penurunan suku bunga kredit. Bank memangkas bunga sehingga cicilan bulanan terasa lebih ringan.
- Perpanjangan jangka waktu kredit. Bank memperpanjang tenor, jadi cicilan per bulan mengecil. Total bunga yang kamu bayar biasanya ikut membesar.
Pengurangan Tunggakan
Skema ini menyasar kewajiban yang sudah menumpuk:
- Pengurangan tunggakan bunga. Bank memotong sebagian atau seluruh bunga yang belum terbayar.
- Pengurangan tunggakan pokok. Bank mengurangi pokok yang menunggak. Bank memakai skema ini secara selektif karena menyentuh nilai utang itu sendiri.
Penambahan Fasilitas dan Konversi
Dua skema lain punya sifat lebih strategis:
- Penambahan fasilitas kredit. Bank menambah plafon, misalnya untuk modal kerja, supaya usahamu bisa bangkit.
- Konversi kredit menjadi penyertaan modal sementara. Skema ini hanya untuk debitur berbentuk perseroan terbatas dengan kredit berkualitas kurang lancar, diragukan, atau macet. Bank wajib menarik penyertaannya paling lama lima tahun, atau lebih cepat jika perusahaan sudah untung secara kumulatif.
Bank juga bisa mengubah jadwal pembayaran, misalnya dengan memberi masa tenggang pokok beberapa bulan.
Skema mana yang cocok? Itu tergantung arus kasmu. Hitung dulu kemampuan bayar yang realistis sebelum memilih.
Cara Mengajukan Restrukturisasi Kredit ke Bank
Prosesnya cukup sederhana kalau datamu siap. Berikut langkah yang saya sarankan.
Langkah 1: Hubungi Bank Sebelum Tunggakan Menumpuk
Begitu kamu merasa cicilan bakal jebol, langsung hubungi bank. Makin cepat kamu mengajukan, makin besar peluang disetujui. Status kreditmu juga belum telanjur turun jauh.
Langkah 2: Siapkan Permohonan Tertulis
Tulis surat yang menjelaskan penyebab kesulitanmu dan skema yang kamu harapkan. Lampirkan dokumen pendukung. Pastikan semua data benar, sebab bank pasti memverifikasinya.
Langkah 3: Ikuti Penilaian Bank
Bank wajib menganalisis prospek usahamu dan kemampuan bayarmu berdasarkan proyeksi arus kas. Petugas bisa meminta data tambahan atau datang ke lokasi usahamu. Pada tahap ini, jawab pertanyaan dengan terbuka dan cepat.
Langkah 4: Negosiasi dan Tanda Tangani Addendum
Kalau bank setuju, kedua pihak menuangkan kesepakatan dalam addendum perjanjian kredit. Baca setiap klausul dengan teliti, terutama soal bunga, denda, dan biaya administrasi. Tanyakan hal yang belum jelas. Kamu juga boleh mengajak penasihat hukum.
Langkah 5: Patuhi Jadwal Baru
Bayar sesuai jadwal baru, tanpa terlambat. Kalau kamu cidera janji, OJK berwenang mengoreksi penetapan kualitas kreditmu. Dalam kasus terburuk, bank dapat menempuh penagihan sampai eksekusi agunan.
Risiko dan Hal yang Perlu Diwaspadai
Restrukturisasi memang membantu, tetapi ada harganya. Total bunga bisa membengkak karena tenor yang lebih panjang.
Bank juga dapat menetapkan biaya tertentu untuk proses restrukturisasi. Karena itu, minta simulasi cicilan secara tertulis sebelum kamu menyetujui apa pun.
Satu lagi. Sebagai konsumen, kamu berhak atas informasi yang jelas dan transparan. POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mewajibkan pelaku usaha jasa keuangan bersikap transparan dan adil.
Jika bank menolak tanpa alasan yang layak, ajukan pengaduan ke bank terlebih dahulu. Bila belum selesai, lanjutkan ke OJK melalui Kontak 157.
FAQ (Frequently Asked Questions)
Apakah restrukturisasi kredit sama dengan penghapusan utang?
Tidak. Restrukturisasi hanya mengubah syarat pembayaran. Kewajiban pokokmu tetap ada, kecuali bank menyetujui pengurangan tunggakan tertentu.
Apakah kredit macet masih bisa direstrukturisasi?
Bisa, asalkan kamu memenuhi kriteria Pasal 53: ada kesulitan bayar, prospek usaha baik, dan kemampuan membayar setelah restrukturisasi. Dalam praktiknya, bank biasanya lebih berhati-hati pada kredit macet. Jadi, ajukan secepat mungkin.
Berapa lama proses pengajuan restrukturisasi kredit?
Waktunya berbeda di tiap bank. Kelengkapan dokumen dan kerumitan kasus ikut menentukan. Tanyakan perkiraan waktunya langsung kepada petugas bank.
Kesimpulan
Restrukturisasi kredit adalah solusi hukum yang sah bagi debitur yang mengalami kesulitan keuangan sementara.
Syaratnya mencakup prospek usaha, kemampuan bayar, dan itikad baik. Bank menyediakan beberapa jenis skema, mulai dari penurunan bunga sampai perpanjangan tenor.
Prosesnya dimulai dari permohonan tertulis, lalu pelengkapan dokumen, dan berakhir di penandatanganan addendum.
Langkah yang saya sarankan sederhana. Jangan menunggu kreditmu macet. Hitung kemampuan bayar, kumpulkan bukti kesulitan, lalu ajukan permohonan.
Menurut saya, banyak sengketa kredit sebenarnya bisa dicegah lewat komunikasi terbuka sejak awal. Debitur yang proaktif hampir selalu punya posisi tawar lebih baik.
Sedang kesulitan membayar cicilan, atau ragu dengan isi addendum restrukturisasi? Kamu tidak perlu menghadapinya sendirian.
Klik poster yang tersedia di halaman ini atau tombol KONSULTASI GRATIS di pojok kanan website, lalu ceritakan situasimu kepada tim kami. Kami siap membantu mencarikan solusi yang paling cocok.
Baca lagi: Peluang Bisnis Agen Shopee Express, Ini Syarat dan Modalnya
Ringkasan
- Restrukturisasi kredit adalah perubahan syarat kredit lewat kesepakatan bank dan debitur, dan utang tidak otomatis terhapus.
- Dasar hukum utama bank umum konvensional adalah POJK Nomor 40/POJK.03/2019. Bank syariah dan BPR punya POJK tersendiri.
- Pasal 53 mensyaratkan debitur kesulitan membayar, masih punya prospek usaha baik, dan mampu membayar setelah restrukturisasi.
- Jenisnya antara lain penurunan bunga, perpanjangan tenor, pengurangan tunggakan, penambahan fasilitas, dan konversi menjadi penyertaan modal sementara.
- Konversi penyertaan modal sementara hanya untuk debitur perseroan terbatas dengan kredit kurang lancar, diragukan, atau macet.
- Restrukturisasi tidak otomatis memulihkan kolektibilitas kredit menjadi lancar, dan bank dilarang memakainya sekadar untuk memperbaiki kualitas kredit.
- Risiko utamanya adalah total bunga yang lebih besar akibat tenor panjang, jadi minta simulasi cicilan tertulis.
- Ajukan sedini mungkin, dan laporkan ke OJK (157) jika bank tidak transparan.
Referensi
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum (Pasal 1, 53, 54, 59, 60, 61, 63, dan 64). ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 2/POJK.03/2022 tentang Penilaian Kualitas Aset Bank Umum Syariah dan Unit Usaha Syariah. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 1 Tahun 2024 tentang Kualitas Aset Bank Perekonomian Rakyat. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 19/POJK.03/2022 tentang Perlakuan Khusus untuk Lembaga Jasa Keuangan pada Daerah dan Sektor Tertentu di Indonesia yang Terkena Dampak Bencana beserta FAQ-nya. ojk.go.id.
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. ojk.go.id.
- Republik Indonesia. Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan atas UU Nomor 7 Tahun 1992 tentang Perbankan.
- Republik Indonesia. Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, sebagaimana diubah dengan Undang-Undang Nomor 4 Tahun 2026.
- Kitab Undang-Undang Hukum Perdata, Pasal 1338.
- Mannana, N.Z., dkk. (2025). Pelaksanaan Restrukturisasi Kredit Bermasalah di BRI Polewali. Journal on Education, 6(4).




