
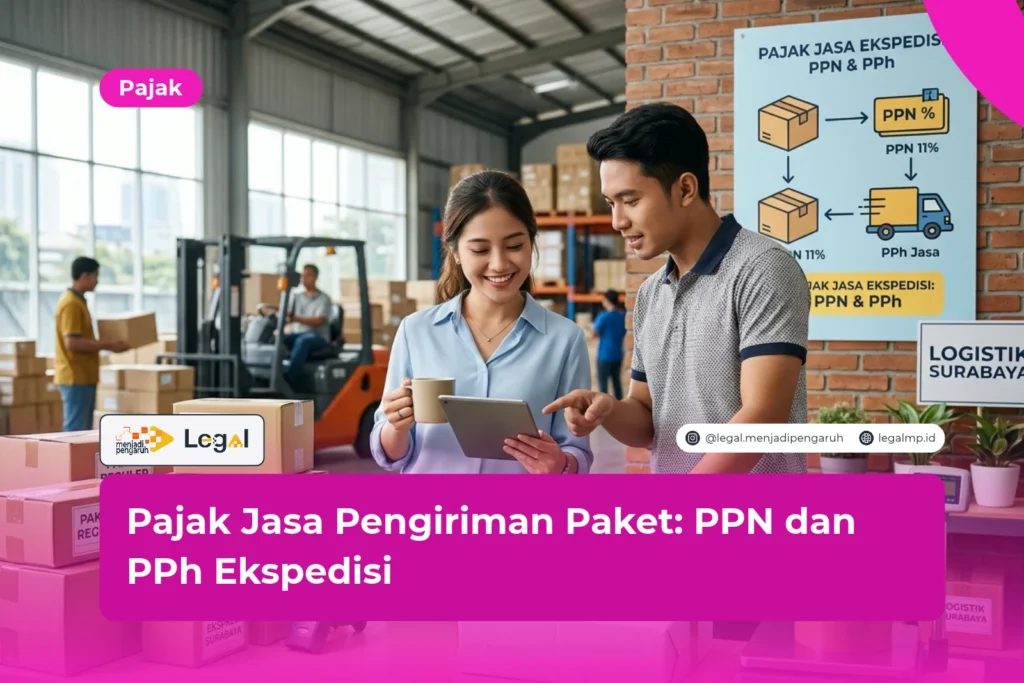
Pajak jasa pengiriman paket kerap bikin pusing, baik bagi pemilik usaha ekspedisi maupun perusahaan yang rutin memakai jasanya. Jawaban ringkasnya begini.
Pengusaha Kena Pajak (PKP) yang mengirim paket memungut PPN dengan besaran tertentu. Sejak 2025, angkanya 1,1% dari nilai penggantian.
Di sisi lain, pihak pemotong seperti perusahaan atau instansi pemerintah biasanya memotong PPh Pasal 23 sebesar 2% atas jasa ekspedisi yang diberikan badan usaha.
Saya mendalami hukum pajak, dan penilaian saya cukup lugas: tujuan aturannya jelas, sedangkan praktiknya rumit. Banyak pelaku usaha mencampuradukkan kurir paket, angkutan umum, dan freight forwarding.
Menurut saya, kekeliruan itu jarang lahir dari niat menghindari pajak. Biang masalahnya ada di klasifikasi jasa yang belum dipahami dengan baik.
Aturan juga berubah cukup cepat sejak 2022, sehingga banyak artikel lama memuat angka yang sudah usang. Karena itu, kita bedah aturannya satu per satu.
Baca juga: Pajak Sopir Truk: PPh 21 dan Aturan Penghasilan
Dasar Hukum Pajak Jasa Pengiriman Paket
Mulai dari fondasinya dulu. Ada beberapa regulasi yang perlu kamu kenal:
- UU PPN (UU No. 8 Tahun 1983, terakhir diubah dengan UU No. 7 Tahun 2021 tentang HPP): landasan pengenaan PPN atas penyerahan Jasa Kena Pajak (JKP).
- PMK No. 71/PMK.03/2022 (diubah dengan PMK No. 11 Tahun 2025): mengatur PPN atas JKP tertentu, termasuk jasa pengiriman paket.
- UU No. 38 Tahun 2009 tentang Pos: menjadi acuan pengertian paket. PMK 71/2022 menyatakan tarif efektif berlaku bagi jasa pengiriman paket menurut UU di bidang pos.
- PP No. 49 Tahun 2022: mengatur jasa angkutan umum di darat dan di air sebagai JKP yang dibebaskan dari PPN.
- PMK No. 141/PMK.03/2015: menetapkan jenis jasa lain yang menjadi objek PPh Pasal 23, termasuk pengangkutan dan ekspedisi.
Jadi, perlakuan pajak mengikuti jenis layanan yang kamu jual. Sebelum menerbitkan faktur, pastikan dulu jasamu masuk golongan yang mana.
PPN Jasa Ekspedisi dan Pengiriman Paket
Besaran Tertentu untuk Jasa Pengiriman Paket
PMK 71/2022 memasukkan pengiriman paket ke kelompok JKP tertentu. PKP di bidang ini tidak memakai tarif umum.
Mereka memakai besaran tertentu, yakni hasil perkalian formula khusus dengan tarif PPN. Angka hasil kalinya menjadi tarif efektif, lalu dikalikan dengan dasar pengenaan pajak.
Setelah PMK 11/2025, formulanya 10% × 11/12 × tarif PPN 12%. Hasilnya 1,1%, berlaku sejak 1 Januari 2025.
Kamu mungkin masih menemukan angka 1,2% di artikel lama. Angka itu berasal dari rumus sebelum PMK 11/2025 terbit.
Dasar pengenaan pajaknya tetap harga jual atau nilai penggantian. DPP nilai lain tidak dipakai. Misalnya ongkos kirim Rp500.000. PPN langsung dihitung dari angka itu.
Sekarang bandingkan dengan jasa freight forwarding. Tarif efektifnya juga 1,1%. Bedanya ada di syarat penerapan.
Besaran tertentu berlaku bila tagihan jasa pengurusan transportasi memuat biaya transportasi (freight charges). Karena itu, cek dulu komponen tagihanmu sebelum memilih skema.
Faktur Pajak Kode 05 dan Pajak Masukan
PKP jasa pengiriman paket wajib membuat faktur pajak. Kode transaksinya 05. Selain itu, pajak masukan yang berkaitan dengan penyerahan jasa ini tidak bisa dikreditkan, sebab pajak dengan besaran tertentu memang tidak mengenal pengkreditan. Akibatnya, pelaku usaha perlu memasukkan beban pajak masukan ke dalam hitungan harga jasa.
Kapan Jasa Ekspedisi Bebas dari PPN?
Tidak semua jasa angkutan kena PPN. Jasa angkutan umum di darat dan di air mendapat fasilitas pembebasan berdasarkan UU HPP dan PP 49/2022. Status ini berlaku sejak 1 April 2022. PKP penyerahnya tetap wajib membuat faktur pajak dengan kode 08.
Masalahnya, jasa pengiriman paket dan angkutan barang umum di darat punya ciri yang mirip, sehingga di lapangan garisnya sering kabur. Kalau kamu menghadapi kasus semacam itu, tanyakan klasifikasinya ke KPP atau konsultan pajak.
PPh Ekspedisi: Pasal 23, Pasal 21, dan PPh Final
PPN hanyalah separuh cerita. Penghasilan dari jasa ekspedisi juga dikenai PPh, dan jenisnya mengikuti siapa penyedia jasanya. Ketentuan pokoknya seperti ini:
- PPh Pasal 23: jasa pengangkutan atau ekspedisi termasuk jenis jasa lain. Imbalannya dipotong 2% dari jumlah bruto, di luar PPN.
- Tanpa NPWP: tarif pemotongan naik 100%, menjadi 4%.
- PPh Pasal 21: bila penyedia jasanya orang pribadi, Kring Pajak menyatakan pemotongan memakai PPh Pasal 21.
- Dikecualikan: penggantian biaya (reimbursement) kepada pihak ketiga dan penghasilan yang sudah kena PPh final.
Ada satu catatan. Sebuah kajian menilai PMK 141/2015 belum mendefinisikan arti “jasa pengangkutan” secara tegas, sementara bisnis kurir modern bergerak cepat dengan sistem digital, penyortiran, dan pelacakan waktu nyata. Maka, cek perlakuan jasa kurirmu ke KPP.
Lalu bagaimana dengan UMKM? PP 20/2026, perubahan atas PP 55/2022, mempertahankan PPh Final 0,5% tanpa batas jangka waktu.
Fasilitas ini berlaku bagi orang pribadi, PT perorangan, dan koperasi dengan peredaran bruto sampai Rp4,8 miliar setahun.
CV, firma, dan PT biasa tidak lagi masuk kriteria untuk pendaftaran baru. Kalau usaha ekspedisimu berbentuk CV atau PT, hitung ulang skema pajaknya.
Contoh Perhitungan PPN dan PPh Pasal 23 Ekspedisi
Contoh 1: konsumen mengirim paket. Dani mengirim paket lewat PKP jasa pengiriman paket. Ongkosnya Rp500.000.
- PPN = 1,1% × Rp500.000 = Rp5.500
- Total yang Dani bayar = Rp505.500
Contoh 2: kontrak ekspedisi antarbadan. PT Sentosa memakai jasa PT Cepat Antar, seorang PKP, dengan nilai Rp10.000.000. Anggap jasa itu masuk kategori pengangkutan atau ekspedisi. Hitungannya:
- PPN = 1,1% × Rp10.000.000 = Rp110.000
- PPh Pasal 23 = 2% × Rp10.000.000 = Rp200.000
- Kas yang PT Sentosa bayarkan = Rp10.000.000 + Rp110.000 − Rp200.000 = Rp9.910.000
PT Sentosa lalu menyetorkan PPh Pasal 23 ke kas negara dan memberikan bukti potong kepada PT Cepat Antar. Selesai, dan kedua pihak sama-sama aman.
Kewajiban Administrasi dan Risiko bagi Pelaku Usaha Ekspedisi
Hafal tarif saja belum cukup. Administrasinya harus rapi juga. Pertama, usaha dengan omzet di atas Rp4,8 miliar setahun wajib dikukuhkan sebagai PKP.
Kedua, setiap penyerahan jasa pengiriman paket harus disertai faktur pajak kode 05. Ketiga, PPN dilaporkan lewat SPT Masa.
Keempat, pihak pemotong seperti badan usaha atau instansi pemerintah wajib memotong PPh Pasal 23 dan menerbitkan bukti potong. Kelima, salah klasifikasi bisa berujung koreksi dan sanksi administrasi dari DJP.
Ada lagi urusan dokumen. Ekspedisi lintas negara sering bersentuhan dengan kontrak, faktur komersial, dan dokumen kepabeanan berbahasa asing.
Dokumen seperti itu kerap diminta dalam terjemahan resmi. Satu salah terjemah pada klausul pajak bisa mengubah makna kontrak. Sengketa pun mudah muncul di kemudian hari.
FAQ: Pertanyaan Seputar Pajak Jasa Pengiriman Paket
- Berapa tarif PPN jasa pengiriman paket? PKP memungut PPN dengan besaran tertentu. Tarif efektifnya 1,1% dari nilai penggantian sejak 1 Januari 2025, sesuai PMK 71/2022 yang diubah dengan PMK 11/2025. Faktur pajaknya memakai kode 05.
- Apakah jasa ekspedisi wajib dipotong PPh Pasal 23? Ya, jika penyedia jasanya berbentuk badan dan jasanya masuk kategori pengangkutan atau ekspedisi. Pemotong menahan 2% dari jumlah bruto di luar PPN. Penggantian biaya (reimbursement) dan penghasilan yang sudah kena PPh final dikecualikan dari pemotongan.
- Bisakah PKP jasa pengiriman paket mengkreditkan pajak masukan? Tidak bisa. Pajak masukan yang berhubungan dengan JKP berbesaran tertentu tidak dapat dikreditkan. Hitung saja sebagai bagian dari biaya usaha.
Kesimpulan
Pajak jasa pengiriman paket terdiri dari PPN berbesaran tertentu dan PPh atas penghasilan jasa ekspedisi. PKP memungut PPN 1,1% dan membuat faktur kode 05.
Pihak pemotong menahan PPh Pasal 23 sebesar 2% bila jasanya tergolong ekspedisi. Langkah yang saya sarankan: tentukan dulu klasifikasi jasamu, rapikan faktur dan bukti potong, lalu tengok aturan terbaru di situs DJP secara berkala.
Pendapat saya, pelaku usaha yang tertib sejak awal jauh lebih tenang saat pemeriksaan datang. Kepatuhan pajak ikut menentukan kredibilitas bisnis di mata mitra dan klien.
Kalau usaha ekspedisimu melayani pengiriman lintas negara dan membutuhkan terjemahan resmi untuk kontrak atau dokumen pendukungnya, tim kami siap membantu. Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini, lalu ceritakan kebutuhan dokumenmu.
Baca juga: PPN Jasa Kena Pajak: Objek, Tarif, dan Pemungutannya
Ringkasan
- Pajak jasa pengiriman paket mencakup PPN dan PPh, dan jenisnya bergantung pada layanan serta pihak yang bertransaksi.
- PKP memungut PPN jasa pengiriman paket dengan besaran tertentu, yaitu 1,1% dari nilai penggantian sejak 1 Januari 2025.
- Faktur pajak atas jasa ini memakai kode transaksi 05.
- Pajak masukan yang berkaitan dengan jasa tersebut tidak dapat dikreditkan.
- Jasa freight forwarding juga bertarif efektif 1,1% dengan syarat tagihan memuat biaya transportasi, sedangkan angkutan umum di darat dan air dibebaskan dari PPN berdasarkan PP 49/2022.
- PPh Pasal 23 sebesar 2% dari jumlah bruto di luar PPN dipotong atas jasa ekspedisi oleh badan, dan naik menjadi 4% bila penerima tanpa NPWP.
- Penggantian biaya (reimbursement) dan penghasilan yang sudah kena PPh final tidak dipotong PPh Pasal 23.
- Klasifikasi jasa yang abu-abu sebaiknya dikonfirmasi ke KPP atau konsultan pajak.
Referensi
- Peraturan Menteri Keuangan Nomor 71/PMK.03/2022 tentang Pajak Pertambahan Nilai atas Penyerahan Jasa Kena Pajak Tertentu, sebagaimana diubah dengan Peraturan Menteri Keuangan Nomor 11 Tahun 2025.
- Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 tentang Jenis Jasa Lain sebagaimana dimaksud dalam Pasal 23 Ayat (1) Huruf c Angka 2 UU PPh.
- Peraturan Pemerintah Nomor 49 Tahun 2022 tentang Pajak Pertambahan Nilai Dibebaskan dan Pajak Pertambahan Nilai atau Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah Tidak Dipungut.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, dan Undang-Undang Nomor 38 Tahun 2009 tentang Pos.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Direktorat Jenderal Pajak, “Melongok Ketentuan PPN Jasa Ekspedisi Darat”, pajak.go.id/id/artikel/melongok-ketentuan-ppn-jasa-ekspedisi-darat.
- Direktorat Jenderal Pajak, “Yuk, Kenali Aspek Perpajakan Jasa Pengiriman Paket”, pajak.go.id/id/artikel/yuk-kenali-aspek-perpajakan-jasa-pengiriman-paket.
- DDTCNews, “PMK Omnibus Rilis, Tarif PPN atas 5 Jasa Tertentu Ini Tetap 1,1 Persen” (12 Februari 2025), dan “Jasa Ekspedisi Kena Tarif PPh 21 atau PPh 23? Ini Kata Kring Pajak” (20 Juli 2025).
- Hukumonline Klinik, “Aturan Baru PPh Final untuk UMKM” (3 Juni 2026).




