
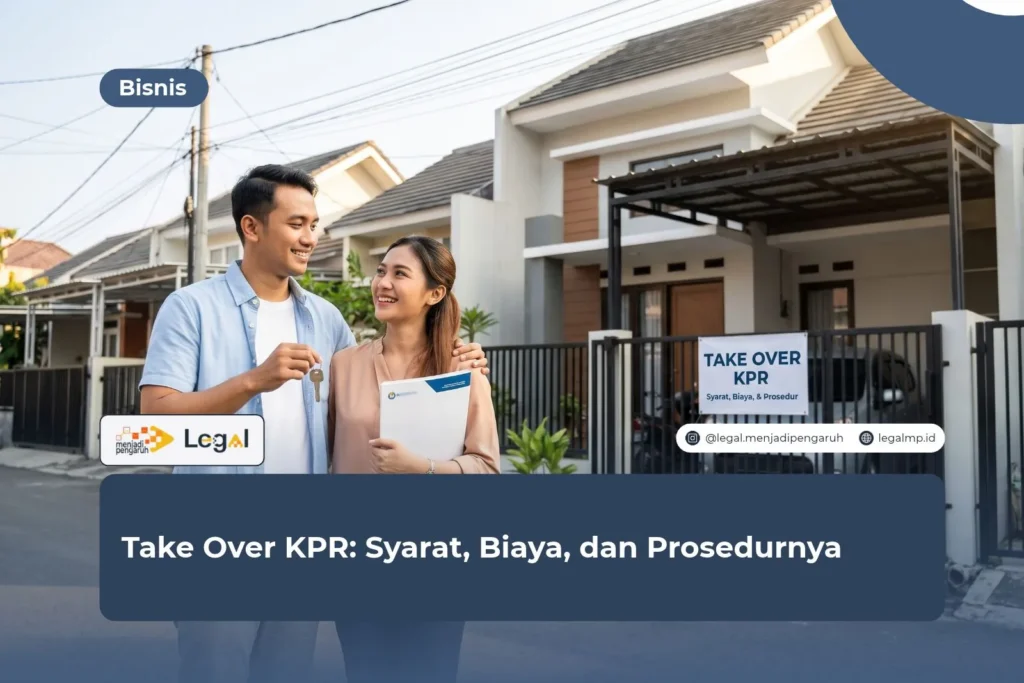
Take over KPR adalah pengalihan sisa utang kredit pemilikan rumah dari bank lama ke bank baru.
Banyak debitur memilih langkah ini karena bunga di bank lama melonjak setelah masa promo berakhir. Namun, tidak semua take over menguntungkan.
Jawaban singkatnya, take over KPR layak dilakukan jika selisih bunga cukup besar dan sisa tenor masih panjang.
Selain itu, Anda wajib menghitung seluruh biaya sebelum mengajukan.
Sebagai pakar hukum, saya berpendapat bahwa debitur sering tergoda bunga rendah tanpa membaca klausul perjanjian kredit lama.
Padahal, klausul penalti dan perjanjian baru mengikat Anda secara hukum. Oleh karena itu, bacalah setiap pasal sebelum menandatangani.
Apa Itu Take Over KPR dan Dasar Hukumnya
Take over KPR berarti Anda melunasi kredit lama memakai dana dari kredit baru.
Bank baru membayar sisa utang ke bank lama. Selanjutnya, Anda mencicil kepada bank baru sesuai perjanjian yang baru.
Setelah itu, sertifikat rumah berpindah dari bank lama ke bank baru.
Beberapa aturan menjadi landasan proses pengalihan KPR ke bank lain ini:
- Pasal 1320 KUHPerdata: mengatur syarat sah perjanjian, yaitu sepakat, cakap, hal tertentu, dan sebab yang halal.
- Pasal 18 dan Pasal 22 UU Nomor 4 Tahun 1996 tentang Hak Tanggungan: Hak Tanggungan hapus karena pelunasan utang, lalu kantor pertanahan mencoret catatannya (roya).
- POJK Nomor 22 Tahun 2023: bank wajib menyampaikan informasi produk dan biaya secara jelas.
Dengan demikian, take over KPR sah secara hukum selama Anda dan bank memenuhi ketentuan tersebut.
Baca Juga: Buruh Harian Lepas Adalah: Pengertian, Hak, dan Aturannya
Syarat Take Over KPR yang Harus Anda Penuhi
Setiap bank menetapkan persyaratan sendiri. Namun, syarat take over KPR berikut berlaku di hampir semua bank.
Syarat Debitur dan Properti
- Warga negara Indonesia berusia minimal 21 tahun atau sudah menikah.
- Memiliki penghasilan tetap dan masa kerja minimal satu tahun.
- Memiliki riwayat kredit lancar pada SLIK OJK.
- Sudah mencicil KPR lama minimal satu sampai dua tahun.
- Memiliki properti yang legal, tidak sengketa, dan berdokumen lengkap.
Dokumen yang Perlu Disiapkan
Selanjutnya, siapkan dokumen berikut:
- KTP, Kartu Keluarga, dan NPWP.
- Slip gaji atau laporan keuangan usaha.
- Rekening koran tiga sampai enam bulan terakhir.
- Sertifikat, PBG atau IMB, dan bukti pembayaran PBB.
- Surat keterangan sisa utang dari bank lama.
Oleh karena itu, lengkapi dokumen sejak awal agar proses tidak tertunda.
Biaya Take Over KPR yang Perlu Dihitung
Biaya sering membuat debitur batal mengajukan. Padahal, Anda bisa menghitung biaya take over KPR sejak awal. Berikut komponen yang umumnya muncul:
- Penalti pelunasan dipercepat: umumnya 1–5% dari sisa pokok, sesuai perjanjian lama.
- Provisi bank baru: sekitar 0,5–1% dari plafon kredit.
- Biaya administrasi dan appraisal: untuk menilai harga properti.
- Premi asuransi: asuransi jiwa dan asuransi kebakaran.
- Biaya notaris atau PPAT: untuk Akta Pemberian Hak Tanggungan baru.
- Biaya roya: untuk mencoret Hak Tanggungan lama di kantor pertanahan.
Sebagai tambahan, take over umumnya tidak dikenai BPHTB karena pemilik rumah tidak berubah.
Namun, pastikan hal ini kepada notaris Anda. Secara keseluruhan, siapkan dana sekitar 3–6% dari sisa utang.
Angka ini hanya perkiraan dan berbeda di tiap bank.
Prosedur Take Over KPR Langkah demi Langkah
Prosedur take over KPR berjalan dalam urutan berikut:
- Hitung sisa utang. Minta surat keterangan sisa utang dan rincian penalti dari bank lama.
- Bandingkan penawaran. Cek bunga, tenor, dan biaya di beberapa bank.
- Ajukan permohonan. Serahkan seluruh dokumen kepada bank baru.
- Ikuti survei dan analisis kredit. Bank akan menilai properti dan kemampuan bayar Anda.
- Tanda tangani akad. Lakukan akad kredit dan pembuatan APHT di hadapan notaris.
- Lunasi utang lama. Bank baru mencairkan dana ke bank lama, lalu Anda mengurus roya.
- Mulai mencicil. Bank baru menyimpan sertifikat dan Anda membayar cicilan baru.
Proses ini biasanya memakan waktu dua sampai empat minggu.
Kapan Take Over KPR Layak Dilakukan
Take over KPR layak dilakukan ketika selisih bunga minimal 1–2% per tahun. Selain itu, sisa tenor sebaiknya masih di atas lima tahun.
Alasannya, cicilan awal KPR didominasi bunga, sehingga penghematan terasa lebih besar.
Sebaliknya, take over di akhir tenor hanya menambah biaya tanpa manfaat berarti. Hitung titik impas dengan membagi total biaya dengan penghematan cicilan per bulan.
Jika hasilnya di bawah 24 bulan, langkah ini umumnya menguntungkan.
Risiko Hukum Take Over KPR yang Perlu Diwaspadai
Take over KPR membawa risiko hukum jika Anda lengah. Berikut hal yang perlu Anda periksa sebelum akad:
- Bunga floating: bunga promo bisa naik setelah masa fixed berakhir, sehingga cicilan membengkak lagi.
- Klausul penalti baru: bank baru juga dapat menerapkan penalti pelunasan dipercepat.
- Roya tertunda: pencoretan Hak Tanggungan lama yang lambat dapat menunda penyerahan sertifikat.
- Perjanjian baku: klausul sepihak dalam perjanjian kredit tetap harus Anda pahami sebelum menandatangani.
Oleh karena itu, mintalah salinan draf perjanjian kredit dan pelajari seluruh klausulnya sebelum akad.
FAQ (Pertanyaan yang Sering Diajukan)
Berapa lama proses take over KPR?
Proses take over KPR umumnya selesai dalam dua sampai empat minggu. Waktu ini bergantung pada kelengkapan dokumen dan kecepatan roya.
Mengapa pengajuan take over KPR bisa ditolak?
Bank dapat menolak karena riwayat kredit buruk, penghasilan kurang, atau dokumen properti bermasalah.
Oleh karena itu, cek SLIK OJK Anda sebelum mengajukan.
Apakah bank lama boleh menahan sertifikat setelah utang lunas?
Tidak. Setelah utang lunas, bank lama wajib menyerahkan sertifikat dan dokumen roya kepada bank baru atau kepada Anda.
Kesimpulan
Take over KPR bisa menurunkan cicilan, asalkan Anda menghitung syarat dan biayanya dengan teliti.
Pastikan Anda memenuhi syarat debitur, melengkapi dokumen, dan memahami penalti di bank lama.
Selanjutnya, bandingkan beberapa bank dan baca seluruh perjanjian sebelum akad.
Menurut saya, kesalahan terbesar debitur adalah menandatangani tanpa memahami klausul.
Karena itu, mintalah pendampingan hukum agar hak Anda terlindungi dan keputusan Anda tepat.
Jika Anda masih ragu dengan klausul KPR atau proses take over, jangan putuskan sendirian.
Klik poster yang tersedia di halaman ini atau tombol “KONSULTASI GRATIS” di pojok kanan website.
Tim kami siap membantu Anda dengan tenang.
Baca Juga: Preferential Trade Agreement Adalah: Pengertian dan Manfaatnya
Ringkasan
- Take over KPR adalah pelunasan kredit lama memakai kredit dari bank baru.
- Dasar hukumnya meliputi KUHPerdata, UU Hak Tanggungan, dan POJK 22 Tahun 2023.
- Syarat utama mencakup penghasilan tetap, riwayat kredit lancar, dan properti legal.
- Biaya meliputi penalti, provisi, appraisal, asuransi, notaris, dan roya.
- Prosedurnya berlangsung sekitar dua sampai empat minggu.
- Take over layak jika selisih bunga besar dan sisa tenor masih panjang.
- Bacalah perjanjian dengan cermat dan konsultasikan sebelum menandatangani.
Referensi
- Kitab Undang-Undang Hukum Perdata (Burgerlijk Wetboek), Pasal 1320.
- Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah.
- Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, ojk.go.id.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (BPHTB), Kementerian Keuangan.
- Kementerian ATR/BPN, layanan roya Hak Tanggungan, atrbpn.go.id.
- Otoritas Jasa Keuangan, layanan informasi SLIK, ojk.go.id.




