
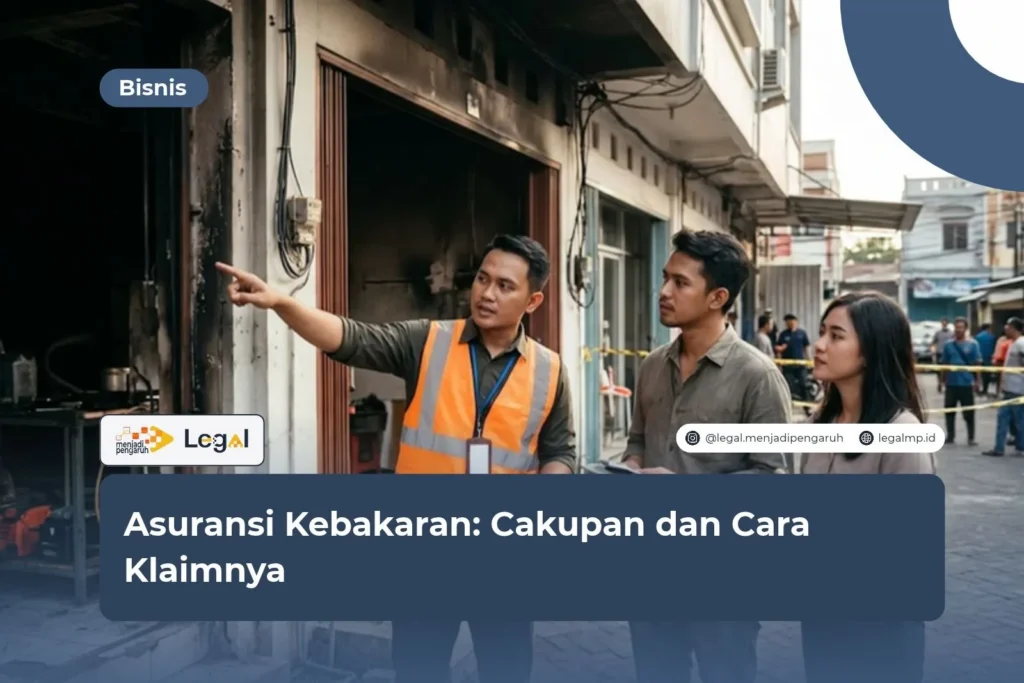
Asuransi kebakaran adalah perlindungan finansial yang sering baru dicari setelah musibah terjadi. Padahal, api bisa melahap rumah, toko, atau gudang hanya dalam hitungan menit.
Sebagai praktisi yang kerap mendampingi sengketa klaim asuransi, saya melihat pola yang sama berulang. Banyak pemilik properti punya polis, tetapi tidak tahu apa saja yang ditanggung. Akibatnya, klaim ditolak di saat paling genting.
Nah, di artikel ini kita akan bahas tuntas. Mulai dari pengertian, cakupan, pengecualian, sampai cara klaim yang benar agar prosesnya lancar.
Apa Itu Asuransi Kebakaran? Pengertian dan Dasar Hukumnya
Asuransi kebakaran adalah produk asuransi kerugian yang mengganti kerusakan atau kehilangan properti akibat kebakaran. Pihak tertanggung membayar premi, lalu penanggung menjanjikan ganti rugi sesuai polis.
Dasar hukumnya ada di Kitab Undang-Undang Hukum Dagang tentang asuransi. Selain itu, Undang-Undang tentang Perasuransian dan regulasi Otoritas Jasa Keuangan mengatur perusahaan asuransi dan perlindungan konsumennya.
Polis menjadi bukti perjanjian antara kamu dan perusahaan asuransi. Karena itu, isi polis wajib dibaca sampai tuntas.
Menurut saya, polis adalah dokumen yang paling sering diabaikan. Banyak orang langsung menandatangani tanpa membaca pasal pengecualiannya.
Prinsip Hukum yang Mendasari Asuransi Kebakaran
Ada beberapa prinsip penting dalam asuransi kerugian. Prinsip ini sering menjadi dasar keputusan penanggung saat menilai klaim.
- Kepentingan yang dapat diasuransikan. Kamu harus punya kepentingan langsung atas properti yang dipertanggungkan.
- Itikad baik. Semua informasi saat pengajuan harus jujur dan lengkap.
- Indemnitas. Ganti rugi hanya sebesar kerugian nyata, bukan untuk mencari untung.
- Subrogasi. Setelah membayar klaim, penanggung berhak menuntut pihak yang menyebabkan kebakaran.
Siapa yang Perlu Memilikinya?
Pemilik rumah tinggal jelas membutuhkannya. Pemilik ruko, pabrik, gudang, dan kantor juga sama.
Bank biasanya mewajibkan asuransi kebakaran untuk properti yang menjadi agunan kredit. Jadi, jika kamu mengambil KPR, kemungkinan besar kamu sudah terhubung dengan produk ini.
Cakupan Asuransi Kebakaran yang Perlu Kamu Ketahui
Cakupan standar asuransi kebakaran menanggung kerugian akibat kebakaran, sambaran petir, ledakan, dan kejatuhan pesawat terbang. Inilah yang biasa disebut risiko dasar.
Namun, banyak polis juga menawarkan perluasan jaminan. Perluasan ini ditambahkan dengan premi tambahan.
Perluasan Jaminan yang Umum Ditawarkan
Berikut perluasan yang paling sering dipilih pemilik properti.
- Banjir dan angin topan.
- Gempa bumi dan letusan gunung berapi.
- Kerusuhan, pemogokan, dan huru-hara.
- Kerusakan akibat asap.
- Pencurian dengan kekerasan.
Perluasan ini penting bagi properti di wilayah rawan bencana. Indonesia berada di jalur cincin api, jadi gempa bukan risiko yang bisa diabaikan.
Apa Saja yang Bisa Dipertanggungkan?
Objek pertanggungan tidak hanya bangunan. Isi bangunan seperti perabot, mesin, dan stok barang juga bisa diasuransikan.
Sementara itu, ada pula jaminan kehilangan keuntungan akibat terhentinya usaha. Bagi pelaku bisnis, jaminan ini sangat membantu karena pendapatan berhenti ketika operasional lumpuh.
Pengecualian dalam Asuransi Kebakaran
Tidak semua kebakaran otomatis ditanggung. Polis selalu memuat daftar pengecualian.
Kenapa hal ini penting? Karena sebagian besar penolakan klaim bersumber dari pengecualian yang tidak dipahami tertanggung.
Kondisi yang Umumnya Tidak Ditanggung
Pengecualian lazim yang sering ditemukan di polis antara lain sebagai berikut.
- Kebakaran akibat kesengajaan tertanggung.
- Kerugian akibat perang dan terorisme, kecuali diperluas.
- Kebakaran akibat reaksi nuklir.
- Kerusakan akibat penyimpanan barang berbahaya yang tidak dilaporkan.
- Kerugian yang terjadi saat bangunan tidak sesuai data di polis.
Selain itu, perbedaan penggunaan bangunan juga berisiko. Misalnya, rumah yang dilaporkan sebagai hunian ternyata dipakai sebagai gudang bahan kimia.
Pentingnya Kejujuran Data Saat Pengajuan
Penanggung menghitung premi berdasarkan data yang kamu berikan. Data itu meliputi jenis bangunan, luas, material, dan fungsi penggunaan.
Jika ada data yang disembunyikan, penanggung bisa menolak klaim. Bahkan polis bisa dibatalkan. Ini bukan soal teknis semata, melainkan soal itikad baik yang dijamin hukum.
Cara Klaim Asuransi Kebakaran Langkah demi Langkah
Cara klaim asuransi kebakaran sebenarnya cukup runtut. Kuncinya ada pada kecepatan dan kelengkapan dokumen.
Perhatikan, polis biasanya mengatur batas waktu pelaporan. Karena itu, jangan menunda.
Langkah Pelaporan dan Pengajuan
Berikut urutan yang disarankan.
- Pastikan keselamatan semua orang dan hubungi pemadam kebakaran.
- Laporkan kejadian ke perusahaan asuransi atau agen secepatnya.
- Minta surat keterangan dari kepolisian atau instansi pemadam kebakaran.
- Dokumentasikan kerusakan dengan foto dan video.
- Jangan membuang puing sebelum surveyor selesai memeriksa.
- Isi formulir klaim dan lampirkan dokumen pendukung.
Setelah itu, perusahaan asuransi akan menunjuk surveyor. Surveyor menilai penyebab dan besaran kerugian.
Dokumen yang Biasanya Diminta
Dokumen yang diminta bisa berbeda antar perusahaan. Namun, umumnya kamu perlu menyiapkan hal berikut.
- Polis asli dan bukti pembayaran premi.
- Formulir klaim yang sudah diisi.
- Laporan kepolisian atau keterangan pemadam kebakaran.
- Foto kerusakan dan daftar barang yang rusak.
- Bukti kepemilikan properti dan identitas.
Sebagai praktisi, saya menyarankan kamu membuat salinan digital semua dokumen ini sejak awal. Saat kebakaran terjadi, dokumen fisik justru bisa ikut hangus.
Alasan Klaim Ditolak dan Cara Menyikapinya
Klaim bisa ditolak untuk berbagai alasan. Namun, penolakan bukan akhir dari segalanya.
Penyebab yang paling sering muncul adalah polis yang sudah lewat masa berlaku. Ada pula premi yang belum dibayar atau data yang tidak sesuai kondisi sebenarnya.
Langkah Jika Klaim Ditolak
Pertama, minta penjelasan tertulis soal alasan penolakan. Bandingkan alasan itu dengan pasal di polis.
Kedua, ajukan keberatan secara resmi kepada perusahaan asuransi. Jika belum selesai, kamu bisa mengadu ke lembaga penyelesaian sengketa sektor jasa keuangan atau ke OJK.
Selanjutnya, jalur mediasi, arbitrase, atau pengadilan masih terbuka. Karena itu, simpan seluruh korespondensi dengan rapi.
FAQ Seputar Asuransi Kebakaran
Apakah asuransi kebakaran menanggung kebakaran akibat korsleting listrik?
Pada umumnya iya, selama kebakaran bukan akibat kelalaian berat atau kesengajaan. Pastikan hal ini tercantum jelas di polis.
Berapa lama klaim asuransi kebakaran diproses?
Lamanya bergantung pada kelengkapan dokumen dan hasil survei. Perusahaan asuransi biasanya menyebutkan estimasi waktu proses di polis atau ketentuan klaim.
Apakah asuransi kebakaran rumah bersifat wajib?
Secara umum tidak wajib bagi rumah pribadi. Namun, bank sering mensyaratkannya untuk properti yang dijaminkan dalam kredit.
Kesimpulan
Asuransi kebakaran adalah benteng finansial yang menjaga aset tetap aman saat musibah datang. Namun, manfaatnya hanya terasa jika kamu paham cakupan, pengecualian, dan prosedur klaimnya.
Menurut saya, langkah paling bijak adalah membaca polis dengan teliti sebelum menandatangani. Pastikan juga data properti yang dilaporkan selalu akurat dan diperbarui.
Jika kamu masih ragu dengan isi polis atau sedang menghadapi klaim yang ditolak, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Tim kami siap membantu menelaah polis dan mendampingi proses klaimmu.
Ringkasan
- Asuransi kebakaran mengganti kerugian properti akibat kebakaran sesuai polis.
- Dasar hukumnya meliputi KUHD, UU Perasuransian, dan regulasi OJK.
- Cakupan dasar mencakup kebakaran, petir, ledakan, dan kejatuhan pesawat.
- Perluasan jaminan seperti banjir dan gempa bisa ditambahkan dengan premi tambahan.
- Pengecualian polis menjadi penyebab utama klaim ditolak.
- Klaim membutuhkan laporan cepat, dokumen lengkap, dan survei dari surveyor.
- Data yang jujur dan akurat menjaga polis tetap sah.
- Klaim yang ditolak masih bisa diperjuangkan lewat keberatan, mediasi, atau OJK.
Referensi
- Kitab Undang-Undang Hukum Dagang, Bab tentang Asuransi atau Pertanggungan.
- Undang-Undang tentang Perasuransian beserta perubahannya.
- Otoritas Jasa Keuangan, “Ketentuan Perlindungan Konsumen di Sektor Jasa Keuangan,” ojk.go.id.
- Otoritas Jasa Keuangan, “Edukasi Keuangan tentang Asuransi,” sikapiuangmu.ojk.go.id.
- Asosiasi Asuransi Umum Indonesia, “Informasi Asuransi Kerugian,” aaui.or.id.




