
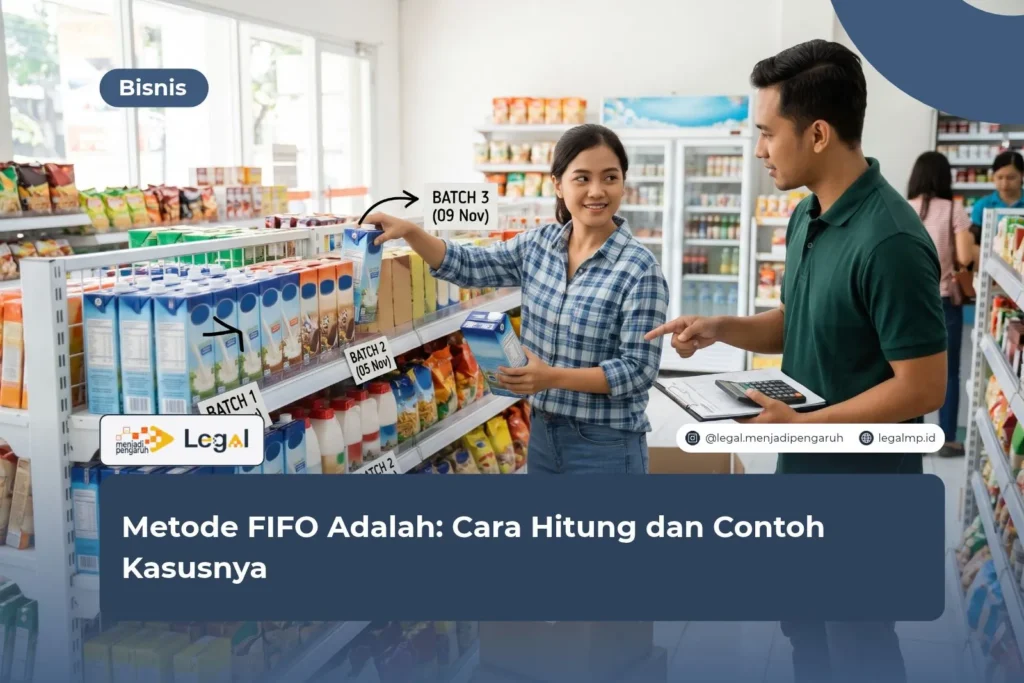
Metode FIFO adalah cara menilai persediaan dengan asumsi barang yang masuk lebih dulu juga keluar lebih dulu.
Banyak pelaku usaha bingung memilih metode penilaian persediaan barang. Padahal, pilihan ini memengaruhi laba, pajak, dan laporan keuangan.
Singkatnya, FIFO (First In, First Out) membebankan harga pokok barang lama terlebih dahulu. Dengan begitu, nilai persediaan akhir mengikuti harga pembelian terbaru.
Sebagai pakar hukum, saya berpendapat bahwa FIFO adalah pilihan paling aman bagi usaha di Indonesia.
Alasannya jelas: peraturan perpajakan mengakui metode ini secara tegas, sedangkan LIFO tidak diakui.
Oleh karena itu, pengusaha yang konsisten memakai FIFO dapat menghindari risiko koreksi fiskal.
Artikel ini membahas pengertian, dasar hukum, rumus, dan contoh kasus perhitungannya.
Apa Itu Metode FIFO dan Bagaimana Prinsip Kerjanya
FIFO adalah singkatan dari First In, First Out atau dalam bahasa Indonesia disebut metode masuk pertama keluar pertama.
Metode ini mengasumsikan barang yang dibeli paling awal akan terjual paling awal.
Akibatnya, sisa persediaan di gudang selalu terdiri dari barang dengan harga pembelian paling baru.
Prinsip ini sejalan dengan arus fisik barang di banyak usaha.
Contohnya, toko makanan, apotek, dan distributor produk berumur simpan pendek menjual stok lama lebih dulu agar tidak kedaluwarsa.
Dengan demikian, pencatatan akuntansi mengikuti kenyataan di lapangan.
Berikut ciri utama metode FIFO:
- Barang yang pertama dibeli menjadi harga pokok penjualan (HPP) pertama.
- Persediaan akhir dinilai berdasarkan harga pembelian terbaru.
- Hasilnya cenderung menunjukkan laba lebih tinggi saat harga barang naik.
- Pencatatan lebih mudah diaudit karena mengikuti urutan transaksi.
Selain itu, FIFO dapat diterapkan pada dua sistem pencatatan.
Sistem periodik menghitung HPP di akhir periode, sedangkan sistem perpetual memperbarui nilai persediaan setiap ada transaksi.
Meskipun demikian, hasil akhir FIFO relatif sama pada kedua sistem tersebut.
Baca Juga: Buruh Harian Lepas Adalah: Pengertian, Hak, dan Aturannya
Dasar Hukum Metode FIFO di Indonesia
Penggunaan metode FIFO memiliki landasan hukum yang kuat. Pertama, Pasal 10 ayat (6) Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan mengatur penghitungan harga pokok persediaan.
Pasal tersebut menyatakan harga pokok dihitung berdasarkan harga perolehan sebenarnya dengan metode rata-rata atau metode FIFO.
Selanjutnya, wajib pajak harus menerapkannya secara taat asas, artinya konsisten dari tahun ke tahun.
Kedua, aturan tersebut secara implisit melarang metode LIFO untuk keperluan pajak.
Oleh karena itu, perusahaan yang memakai LIFO dalam pembukuan internal wajib melakukan koreksi fiskal.
Koreksi ini tentu menambah beban administrasi.
Ketiga, standar akuntansi juga mengatur hal serupa. PSAK 202 tentang Persediaan, yang menggantikan PSAK 14, membolehkan FIFO dan rata-rata tertimbang.
Sementara itu, SAK EMKM dan SAK Entitas Privat memberi pedoman penyajian persediaan bagi usaha kecil dan menengah.
Selain itu, Pasal 28 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP) mewajibkan wajib pajak menyelenggarakan pembukuan.
Pembukuan itu harus mencerminkan keadaan usaha yang sebenarnya, termasuk nilai persediaan.
Dengan demikian, pemilihan metode penilaian bukan sekadar urusan teknis, melainkan kewajiban hukum yang berdampak pada kepatuhan pajak.
Cara Hitung FIFO Langkah demi Langkah
Cara hitung FIFO sebenarnya sederhana jika Anda mengikuti urutan yang tepat. Berikut langkah-langkahnya.
Langkah-Langkah Perhitungan
- Catat saldo persediaan awal beserta jumlah unit dan harga per unit.
- Catat setiap pembelian berdasarkan tanggal, jumlah, dan harga satuan.
- Hitung total barang tersedia untuk dijual, yaitu persediaan awal ditambah pembelian.
- Alokasikan unit yang terjual mulai dari lapisan harga paling lama.
- Jika lapisan pertama habis, lanjutkan ke lapisan berikutnya.
- Hitung persediaan akhir dari sisa lapisan harga paling baru.
Rumus Dasar FIFO
Rumus yang digunakan sebagai berikut:
- HPP = Persediaan awal + Pembelian − Persediaan akhir
- Persediaan akhir = Unit sisa × harga lapisan pembelian terbaru
- Laba kotor = Penjualan − HPP
Namun, perlu diingat bahwa perhitungan HPP pada FIFO tidak memakai harga rata-rata.
Anda harus menghitung setiap lapisan harga secara terpisah.
Oleh karena itu, tabel kartu persediaan sangat membantu untuk menjaga ketelitian.
Contoh Kasus Metode FIFO
Agar lebih jelas, mari kita pelajari contoh kasus FIFO berikut. Toko Maju Jaya menjual produk elektronik kecil dan mencatat transaksi selama Januari.
Data Transaksi
- 1 Januari: persediaan awal 100 unit @ Rp10.000 = Rp1.000.000
- 10 Januari: pembelian 200 unit @ Rp11.000 = Rp2.200.000
- 20 Januari: pembelian 100 unit @ Rp12.000 = Rp1.200.000
- 25 Januari: penjualan 250 unit @ Rp20.000 = Rp5.000.000
Total barang tersedia untuk dijual adalah 400 unit dengan nilai Rp4.400.000.
Perhitungan HPP dan Persediaan Akhir
Pertama, toko mengambil 100 unit dari persediaan awal. Nilainya 100 × Rp10.000 = Rp1.000.000.
Kemudian, sisa 150 unit diambil dari pembelian 10 Januari. Nilainya 150 × Rp11.000 = Rp1.650.000.
Dengan demikian, HPP FIFO sebesar Rp2.650.000.
Selanjutnya, persediaan akhir terdiri dari 50 unit @ Rp11.000 (Rp550.000) dan 100 unit @ Rp12.000 (Rp1.200.000).
Totalnya Rp1.750.000. Sebagai pengecekan, HPP Rp2.650.000 ditambah persediaan akhir Rp1.750.000 sama dengan Rp4.400.000.
Laba kotor toko adalah Rp5.000.000 − Rp2.650.000 = Rp2.350.000.
Perbandingan dengan Metode Lain
Berikut perbandingan metode FIFO dan LIFO serta metode rata-rata untuk data yang sama:
- FIFO: HPP Rp2.650.000, laba kotor Rp2.350.000.
- Rata-rata: harga rata-rata Rp11.000 per unit, HPP Rp2.750.000, laba kotor Rp2.250.000.
- LIFO (periodik): HPP Rp2.850.000, laba kotor Rp2.150.000, tetapi tidak diakui untuk pajak di Indonesia.
Terlihat bahwa FIFO menghasilkan laba tertinggi saat harga naik. Akibatnya, pajak penghasilan yang dibayar juga cenderung lebih besar.
Kelebihan dan Kekurangan Metode FIFO
Setiap metode penilaian persediaan memiliki sisi positif dan negatif. Oleh karena itu, pelaku usaha perlu menimbang keduanya sebelum memutuskan.
Kelebihan metode FIFO:
- Mudah dipahami dan diterapkan oleh usaha kecil sekalipun.
- Diakui oleh peraturan pajak dan standar akuntansi.
- Nilai persediaan akhir di neraca mendekati harga pasar terkini.
- Cocok untuk barang yang mudah rusak atau kedaluwarsa.
Kekurangan metode FIFO:
- Laba tampak lebih tinggi saat inflasi, sehingga beban pajak meningkat.
- HPP memakai harga lama sehingga kurang mencerminkan biaya penggantian saat ini.
- Pencatatan lapisan harga memerlukan ketelitian, terutama jika transaksi banyak.
Meskipun memiliki kekurangan, menurut saya FIFO tetap unggul dari sisi kepastian hukum.
Pengusaha mendapat kepastian karena metode ini jelas diakui, sehingga risiko sengketa pajak lebih kecil.
Namun, pengusaha tetap harus menjaga konsistensi dan dokumen pendukung pembelian serta penjualan.
FAQ (Frequently Asked Questions)
Apakah metode FIFO boleh digunakan untuk pajak di Indonesia?
Boleh. Pasal 10 ayat (6) UU Pajak Penghasilan mengakui metode FIFO dan metode rata-rata.
Wajib pajak hanya perlu menerapkannya secara konsisten dari tahun ke tahun.
Apa perbedaan metode FIFO dan LIFO?
FIFO membebankan harga barang paling lama sebagai HPP lebih dulu. Sebaliknya, LIFO membebankan harga barang paling baru.
Di Indonesia, LIFO tidak diakui untuk keperluan pajak.
Apakah perusahaan boleh berpindah dari FIFO ke metode rata-rata?
Bisa, tetapi perpindahan metode harus mengikuti ketentuan perpajakan dan standar akuntansi.
Perusahaan perlu menjelaskan alasannya dan mengungkapkan dampaknya pada laporan keuangan.
Sebaiknya Anda berkonsultasi dengan konsultan pajak sebelum mengubah metode.
Kesimpulan
Metode FIFO adalah pendekatan penilaian persediaan yang sederhana, logis, dan diakui secara hukum di Indonesia.
Anda cukup mencatat lapisan pembelian, lalu membebankan harga paling lama lebih dulu sebagai HPP.
Pada contoh kasus di atas, HPP FIFO mencapai Rp2.650.000 dengan persediaan akhir Rp1.750.000.
Selain itu, FIFO memberi kepastian karena sejalan dengan Pasal 10 ayat (6) UU PPh dan PSAK 202.
Langkah yang saya sarankan: pilih FIFO, dokumentasikan setiap pembelian, dan terapkan metode itu secara konsisten.
Menurut pendapat saya, konsistensi justru lebih penting daripada selisih laba yang kecil antarmetode.
Pasalnya, inkonsistensi dapat memicu koreksi fiskal dan sengketa yang jauh lebih mahal.
Masih ragu memilih metode penilaian persediaan yang paling aman untuk usaha Anda? Anda tidak perlu menghadapinya sendirian.
Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Tim kami siap membantu Anda menyusun pembukuan yang rapi dan patuh hukum.
Baca Juga: Preferential Trade Agreement Adalah: Pengertian dan Manfaatnya
Ringkasan
- Metode FIFO (First In, First Out) menilai persediaan dengan asumsi barang yang masuk lebih dulu keluar lebih dulu.
- Pasal 10 ayat (6) UU PPh mengakui FIFO dan rata-rata, tetapi tidak mengakui LIFO untuk keperluan pajak.
- PSAK 202 tentang Persediaan membolehkan FIFO dan rata-rata tertimbang dalam laporan keuangan.
- Cara hitung FIFO dilakukan per lapisan harga, dimulai dari pembelian paling lama.
- Pada contoh kasus, HPP FIFO sebesar Rp2.650.000 dan persediaan akhir sebesar Rp1.750.000.
- Saat harga naik, FIFO menghasilkan laba lebih tinggi sehingga pajak cenderung lebih besar.
- Konsistensi penerapan metode dan dokumen pendukung menjadi kunci menghindari koreksi fiskal.
Referensi
- Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, Pasal 10 ayat (6).
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah, Pasal 28 tentang pembukuan.
- Ikatan Akuntan Indonesia (DSAK IAI), PSAK 202: Persediaan, berlaku efektif 1 Januari 2024.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI, pajak.go.id.




