
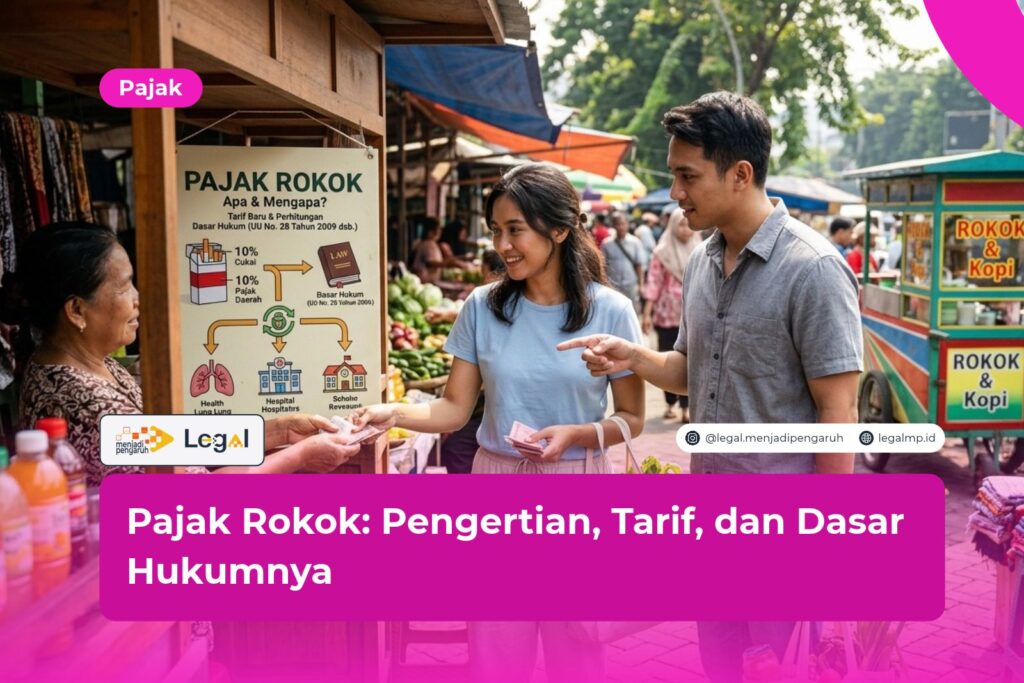




Pajak rokok adalah pungutan atas konsumsi rokok, dan hasilnya masuk ke kas pemerintah provinsi. Banyak pelaku usaha masih mengira pajak ini sama dengan cukai rokok. Keliru.
Pemungutnya berbeda, tarifnya berbeda, dan penggunaan uangnya pun diatur sendiri. Salah paham di titik ini sering berujung pada hitungan yang meleset dan laporan yang berantakan.
Jawaban singkatnya begini. Tarif pajak rokok ditetapkan 10% dari cukai rokok, dan pemerintah memungutnya bersamaan dengan cukai. Setelah itu, dananya dibagikan ke pemerintah daerah dengan peruntukan tertentu.
Sebagai praktisi hukum, saya menilai aturan ini cukup cerdas. Negara mengumpulkan penerimaan, sekaligus mewajibkan daerah memakai sebagian hasilnya untuk kesehatan warga.
Menurut saya, ukuran keberhasilannya ada pada keterbukaan daerah dalam melaporkan penggunaan dana tersebut. Tanpa itu, tujuan yang baik di atas kertas sulit terasa di lapangan.
Dalam artikel ini, kamu akan menemukan penjelasan tentang pengertian, dasar hukum, tarif, mekanisme pemungutan, sampai alokasi pajak rokok.
Pengertian Pajak Rokok
Pengertian pajak rokok sebenarnya cukup lugas. Ini adalah pungutan yang dikenakan pada konsumsi rokok, mulai dari sigaret, cerutu, hingga rokok daun.
Aturan yang lebih baru juga menjangkau rokok elektrik dan hasil pengolahan tembakau lainnya. Jenisnya termasuk pajak provinsi.
Pemerintah mulai menerapkannya secara efektif pada 1 Januari 2014. Sebelum tanggal itu, semua pungutan atas rokok ditangani pemerintah pusat lewat cukai.
Sekarang daerah ikut kebagian. Masuk akal, sebab daerahlah yang menanggung dampak kesehatan dan sosial dari rokok yang beredar di wilayahnya.
Satu hal lagi perlu kamu catat. Pajak rokok berstatus pungutan tambahan. Cukai tetap berjalan, dan pajak rokok ditempatkan di atasnya. Jadi, pelaku usaha membayar keduanya.
Dasar Hukum Pajak Rokok
Dasar hukum pajak rokok tersebar di beberapa peraturan yang saling melengkapi. Memahami urutannya membantu kamu menghindari kesalahan, terutama ketika ada aturan lama yang sudah diganti.
Berikut regulasi utamanya:
- Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah. Lewat aturan inilah pajak rokok pertama kali lahir sebagai pajak provinsi, dengan bagian tersendiri yang membahasnya.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD). Undang-undang ini menegaskan status pajak rokok sebagai pajak provinsi dan mengatur pembagian penerimaannya.
- Undang-Undang Nomor 39 Tahun 2007 tentang Cukai, perubahan atas UU Nomor 11 Tahun 1995. Aturan ini menetapkan cukai rokok, yang menjadi acuan perhitungan pajak rokok.
- Peraturan Pemerintah Nomor 55 Tahun 2016 tentang Ketentuan Umum dan Tata Cara Pemungutan Pajak Daerah.
Karena itu, cek ketentuan terbaru secara rutin. Tarif cukai dan aturan turunannya bisa berubah sewaktu-waktu lewat peraturan menteri keuangan.
Tarif Pajak Rokok dan Cara Menghitungnya
Tarif pajak rokok mudah diingat karena hanya satu angka, yaitu 10% dari cukai rokok. Berapa pun nilai cukainya, pajak rokok mengikuti.
Dasar Pengenaan Pajak Rokok
Dasar pengenaan pajak rokok adalah cukai yang ditetapkan pemerintah atas rokok. Harga jual eceran tidak dipakai dalam hitungan ini. Omzet pabrik juga tidak. Akibatnya, setiap kali tarif cukai naik, nilai pajak rokok ikut naik secara otomatis.
Contoh Perhitungan
Biar lebih jelas, coba lihat simulasi sederhana ini:
- Cukai rokok yang harus dibayar pabrik: Rp1.000.000.
- Tarif pajak rokok: 10%.
- Pajak rokok terutang: 10% × Rp1.000.000 = Rp100.000.
- Total pungutan untuk negara dan daerah: Rp1.100.000.
Angka di atas hanya ilustrasi. Cukai yang sesungguhnya bergantung pada jenis rokok, golongan pabrik, dan batasan harga jual eceran.
Subjek dan Mekanisme Pemungutan Pajak Rokok
Pertanyaan yang paling sering muncul: siapa sebenarnya yang membayar? Secara hukum, subjek pajaknya adalah konsumen rokok.
Meski begitu, konsumen tidak menyetor langsung ke kas negara. Pajaknya sudah menempel pada harga rokok yang mereka beli.
Siapa Wajib Pajaknya?
Wajib pajak rokok adalah pengusaha pabrik rokok, produsen, dan importir. Mereka harus mengantongi Nomor Pokok Pengusaha Barang Kena Cukai (NPPBKC). Tanpa izin itu, pelaku usaha tidak bisa memesan pita cukai secara sah.
Tahapan Pemungutan
Alurnya mengikuti proses cukai, sehingga relatif ringkas:
- Pengusaha memesan pita cukai ke kantor Bea dan Cukai.
- Pajak rokok terutang saat pemesanan pita cukai itu.
- Bea dan Cukai memungut pajak rokok bersamaan dengan cukai.
- Pemerintah pusat menyetorkan hasilnya ke rekening kas umum daerah provinsi.
Skema ini menutup banyak celah kebocoran. Daerah pun tidak perlu repot membangun sistem penagihan sendiri.
Alokasi dan Pemanfaatan Penerimaan Pajak Rokok
Alokasi menjadi ciri yang membedakan pajak rokok dari pajak daerah lainnya. Penerimaannya tidak boleh dipakai sesuka hati. Aturan sudah menentukan arah penggunaannya.
Mulai dari pembagiannya:
- Pemerintah provinsi menerima sekitar 30% dari penerimaan.
- Pemerintah kabupaten/kota menerima sekitar 70%, dibagi secara proporsional.
Berikutnya, daerah wajib menyisihkan paling sedikit 50% dari penerimaan untuk dua keperluan:
- pendanaan pelayanan kesehatan masyarakat; dan
- penegakan hukum oleh aparat yang berwenang.
Penegakan hukum di sini mencakup pengawasan peredaran rokok ilegal. Hasilnya, uang dari pungutan kembali ke warga dalam bentuk layanan kesehatan dan perlindungan hukum.
Perbedaan Pajak Rokok, Cukai Rokok, dan PPN Hasil Tembakau
Satu bungkus rokok dikenai tiga pungutan sekaligus, dan ketiganya sering tertukar. Daftar berikut membantu kamu membedakannya:
- Cukai rokok: pungutan pusat untuk mengendalikan konsumsi. Dasar hukumnya UU Cukai.
- Pajak rokok: pungutan provinsi sebesar 10% dari cukai. Dasar hukumnya UU Pajak Daerah dan UU HKPD.
- PPN hasil tembakau: pajak pusat atas penyerahan hasil tembakau. Pemungutannya diatur dalam PMK Nomor 63/PMK.03/2022.
Setelah itu, catat ketiganya dalam pembukuan secara terpisah. Salah klasifikasi bisa berbuntut sanksi administrasi.
FAQ: Pertanyaan Seputar Pajak Rokok
Berapa tarif pajak rokok saat ini?
Tarifnya 10% dari cukai rokok. Angka ini diatur dalam UU Pajak Daerah dan tetap dipertahankan dalam UU HKPD. Nilai rupiahnya bergerak mengikuti kebijakan tarif cukai dari tahun ke tahun.
Siapa yang membayar pajak rokok?
Secara hukum, konsumen rokok adalah subjek pajaknya. Dalam praktik, pabrik atau importir yang menyetor, yakni saat memesan pita cukai. Setelah itu, mereka memasukkan pajaknya ke dalam harga jual.
Apakah pajak rokok sama dengan cukai rokok?
Tidak sama. Cukai rokok adalah pungutan pusat, sedangkan pajak rokok adalah pungutan provinsi. Meski begitu, keduanya berkaitan erat karena nilai pajak rokok dihitung dari cukai.
Kesimpulan
Pajak rokok adalah pajak provinsi dengan tarif 10% dari cukai rokok. Landasan hukumnya mencakup UU Nomor 28 Tahun 2009 dan UU HKPD.
Pemungutannya berjalan bersamaan dengan cukai, lalu hasilnya dibagikan ke provinsi dan kabupaten/kota. Daerah juga wajib memakai minimal 50% penerimaan untuk kesehatan dan penegakan hukum.
Langkah yang saya sarankan cukup tiga. Pertama, pastikan izin NPPBKC kamu masih aktif. Kedua, hitung pajak rokok secara terpisah dari cukai dan PPN. Ketiga, pantau perubahan regulasi setiap tahun.
Menurut pendapat saya, mematuhi aturan pajak rokok adalah cara paling murah untuk melindungi usaha dari sanksi dan sengketa yang biayanya besar.
Di sisi lain, pemerintah daerah perlu lebih terbuka soal pemakaian dananya supaya manfaat kesehatannya benar-benar sampai ke masyarakat.
Masih ragu dengan hitungan atau kewajiban hukum usahamu? Kamu tidak perlu menghadapinya sendirian.
Klik poster yang tersedia di halaman ini, atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website. Tim kami siap membantu kamu memahami aturannya dengan tenang dan tepat.
Baca Juga: Utang Pajak: Pengertian, Penyebab, dan Cara Menyelesaikannya
Ringkasan
- Pajak rokok adalah pungutan atas konsumsi rokok yang termasuk jenis pajak provinsi.
- Dasar hukumnya adalah UU Nomor 28 Tahun 2009 dan UU Nomor 1 Tahun 2022 (HKPD).
- Tarif pajak rokok sebesar 10% dari cukai rokok yang berlaku.
- Wajib pajaknya adalah produsen atau importir rokok pemegang izin NPPBKC.
- Pajak terutang saat pemesanan pita cukai dan dipungut oleh Bea dan Cukai.
- Penerimaan dibagi sekitar 30% untuk provinsi dan 70% untuk kabupaten/kota.
- Daerah wajib mengalokasikan paling sedikit 50% hasilnya untuk kesehatan dan penegakan hukum.
- Pajak rokok berbeda dari cukai rokok dan PPN hasil tembakau, sehingga pencatatannya harus terpisah.
Referensi
- Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.
- Undang-Undang Nomor 39 Tahun 2007 tentang Perubahan atas Undang-Undang Nomor 11 Tahun 1995 tentang Cukai.
- Peraturan Pemerintah Nomor 55 Tahun 2016 tentang Ketentuan Umum dan Tata Cara Pemungutan Pajak Daerah.
- Peraturan Menteri Keuangan Nomor 63/PMK.03/2022 tentang Tata Cara Pemungutan dan Penyetoran PPN atas Penyerahan Hasil Tembakau.
- Direktorat Jenderal Bea dan Cukai, Kementerian Keuangan RI: www.beacukai.go.id
- Direktorat Jenderal Pajak, Kementerian Keuangan RI: www.pajak.go.id
- Direktorat Jenderal Perimbangan Keuangan, Kementerian Keuangan RI: djpk.kemenkeu.go.id




