
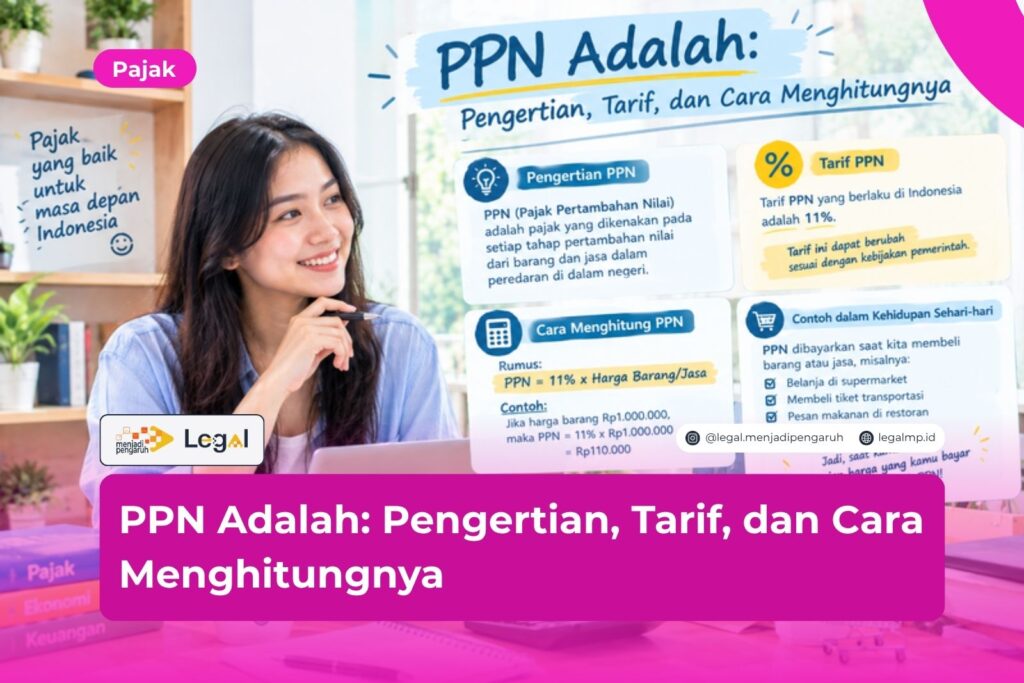




PPN adalah pungutan yang hampir selalu muncul di setiap struk belanja, namun tidak semua orang memahami cara kerjanya. Banyak konsumen bingung melihat tambahan biaya pada nota pembelian tanpa tahu dasar perhitungannya. Secara sederhana, PPN adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam wilayah pabean Indonesia.
Sebagai penulis yang menekuni regulasi perpajakan, saya menilai PPN adalah salah satu pajak yang paling adil, karena dibebankan sesuai dengan tingkat konsumsi masing-masing individu. Oleh karena itu, memahami mekanismenya penting, baik bagi konsumen maupun pelaku usaha yang berstatus Pengusaha Kena Pajak.
Artikel ini akan membahas pengertian PPN, dasar hukumnya, tarif terbaru yang berlaku, hingga cara menghitungnya secara praktis. Dengan begitu, Anda dapat memahami topik ini secara lebih menyeluruh.
Pengertian PPN Secara Umum
Pengertian PPN merujuk pada pajak tidak langsung yang dikenakan atas setiap pertambahan nilai barang atau jasa dalam rantai produksi dan distribusi. Berbeda dengan Pajak Penghasilan, beban PPN pada akhirnya ditanggung oleh konsumen akhir, bukan oleh pelaku usaha yang memungutnya.
Selanjutnya, penting dipahami bahwa PPN bersifat objektif. Artinya, pengenaan pajak ini lebih memperhatikan objek transaksi dibandingkan kondisi subjek pembayarnya. Setiap orang yang membeli barang kena pajak akan dikenai tarif yang sama, terlepas dari besar kecilnya penghasilan mereka.
Sebagai tambahan, tidak semua barang dan jasa dikenai PPN. Ada kelompok barang kebutuhan pokok, jasa pendidikan, dan jasa kesehatan yang dikecualikan dari pengenaan pajak ini demi menjaga keterjangkauan masyarakat.
Objek dan Subjek PPN
Agar lebih jelas, berikut rincian objek dan subjek yang berkaitan dengan PPN.
- Objek PPN meliputi penyerahan barang kena pajak, penyerahan jasa kena pajak, dan impor barang kena pajak.
- Subjek PPN adalah Pengusaha Kena Pajak (PKP), yaitu pelaku usaha yang telah dikukuhkan untuk memungut, menyetor, dan melaporkan PPN.

Dasar Hukum PPN di Indonesia
Dasar hukum PPN di Indonesia bersumber dari beberapa regulasi yang saling melengkapi. Regulasi ini menjadi acuan utama bagi Direktorat Jenderal Pajak (DJP) dalam mengelola pungutan PPN secara nasional.
- Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai, sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Peraturan Pemerintah Nomor 44 Tahun 2022 tentang penerapan aturan di bidang PPN dan PPnBM.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024, yang mengatur ketentuan tarif PPN atas barang dan jasa mewah.
Selanjutnya, dasar hukum tersebut juga menegaskan asas legalitas pemungutan pajak sesuai Pasal 23A UUD 1945. Oleh karena itu, setiap perubahan tarif PPN wajib melalui proses legislasi atau peraturan pelaksana yang sah, bukan kebijakan sepihak dari instansi tertentu.
Sebagai tambahan, wajib pajak sebaiknya rutin memantau perkembangan regulasi teknis melalui situs resmi pajak.go.id, karena ketentuan PPN cukup dinamis mengikuti kondisi perekonomian nasional.
Tarif PPN Terbaru yang Berlaku
Tarif PPN terbaru yang berlaku di Indonesia saat ini terbagi menjadi dua kategori. Pembagian ini penting dipahami agar wajib pajak tidak keliru menghitung kewajibannya.
- Tarif 11% berlaku untuk sebagian besar barang dan jasa kena pajak yang bersifat umum, sesuai amanat UU HPP sejak April 2022.
- Tarif 12% berlaku khusus untuk barang dan jasa tergolong mewah, sebagaimana diatur dalam PMK Nomor 131 Tahun 2024 sejak Januari 2025.
- Tarif 0% berlaku untuk kegiatan ekspor barang kena pajak berwujud, barang kena pajak tidak berwujud, dan jasa kena pajak tertentu.
Menurut pandangan saya, kebijakan tarif berjenjang ini cukup adaptif karena tidak membebani masyarakat secara merata. Barang mewah dikenai tarif lebih tinggi, sementara kebutuhan umum tetap berada di tarif 11%.
Barang dan Jasa yang Dikecualikan dari PPN
Selain tarif di atas, terdapat pula kelompok barang dan jasa yang sama sekali tidak dikenai PPN. Beberapa contohnya adalah kebutuhan pokok seperti beras dan jagung, jasa pendidikan, jasa kesehatan medis, serta jasa keagamaan.
Cara Menghitung PPN
Cara menghitung PPN sebenarnya cukup sederhana apabila wajib pajak memahami rumus dasarnya. Perhitungan ini penting dikuasai, baik oleh pelaku usaha maupun konsumen yang ingin memverifikasi nota pembelian.
Rumus dasar penghitungan PPN adalah tarif PPN dikalikan dengan Dasar Pengenaan Pajak (DPP). Sebagai contoh, jika seseorang membeli barang senilai Rp1.000.000 dengan tarif PPN 11%, maka PPN yang harus dibayar adalah Rp110.000. Dengan demikian, total pembayaran menjadi Rp1.110.000.
Selanjutnya, berikut beberapa poin penting terkait mekanisme penghitungan PPN di lapangan.
- PPN dipungut oleh Pengusaha Kena Pajak pada setiap transaksi penyerahan barang atau jasa kena pajak.
- PPN yang dipungut kemudian disetorkan ke kas negara melalui mekanisme Faktur Pajak.
- Selisih antara PPN Keluaran dan PPN Masukan menentukan jumlah PPN yang harus disetor atau dikompensasi oleh PKP.
FAQ Seputar PPN
Apa perbedaan PPN dan PPnBM? PPN dikenakan atas hampir seluruh barang dan jasa kena pajak, sedangkan PPnBM hanya dikenakan atas barang tertentu yang tergolong mewah.
Siapa yang wajib memungut PPN? Pengusaha Kena Pajak yang telah dikukuhkan oleh DJP wajib memungut, menyetor, dan melaporkan PPN atas setiap transaksi kena pajak.
Apakah semua transaksi dikenai tarif PPN yang sama? Tidak, tarif PPN saat ini terbagi menjadi 11% untuk barang umum, 12% untuk barang mewah, dan 0% untuk kegiatan ekspor tertentu.
Kesimpulan
Secara keseluruhan, PPN adalah pajak tidak langsung yang dikenakan atas konsumsi barang dan jasa kena pajak di Indonesia. Dasar hukumnya bersumber dari UU PPN dan UU HPP, dengan tarif yang saat ini terbagi menjadi 11% untuk barang umum dan 12% untuk barang mewah.
Sebagai penulis, saya berpendapat bahwa transparansi perhitungan PPN sangat penting agar masyarakat tidak merasa dirugikan saat bertransaksi. Langkah yang disarankan bagi pelaku usaha adalah memastikan kepatuhan pelaporan PPN secara berkala, sementara konsumen disarankan memeriksa Faktur Pajak pada setiap transaksi bernilai besar.
Apabila Anda membutuhkan pendampingan hukum terkait kepatuhan PPN atau sengketa pajak tertentu, jangan ragu untuk klik poster di bawah ini atau tombol KONSULTASI GRATIS di pojok kanan website untuk mendapatkan pendampingan langsung dari tim kami.
Ringkasan
- PPN adalah pajak tidak langsung yang dikenakan atas konsumsi barang dan jasa kena pajak.
- Dasar hukum utama PPN adalah UU PPN dan UU HPP, dengan PMK 131/2024 sebagai aturan teknis terbaru.
- Tarif PPN saat ini terbagi menjadi 11% untuk barang umum dan 12% untuk barang mewah.
- Tarif 0% berlaku khusus untuk kegiatan ekspor barang dan jasa kena pajak.
- Beberapa barang dan jasa dikecualikan dari PPN, seperti kebutuhan pokok dan jasa pendidikan.
- Cara menghitung PPN adalah tarif dikalikan Dasar Pengenaan Pajak.
- Pengusaha Kena Pajak wajib memungut, menyetor, dan melaporkan PPN sesuai ketentuan.
Referensi
- Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Nomor 44 Tahun 2022 tentang Penerapan Terhadap Bidang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan Pajak Pertambahan Nilai atas Penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak.
- Direktorat Jenderal Pajak Kementerian Keuangan Republik Indonesia, www.pajak.go.id.
- Kementerian Keuangan Republik Indonesia, www.kemenkeu.go.id.


