
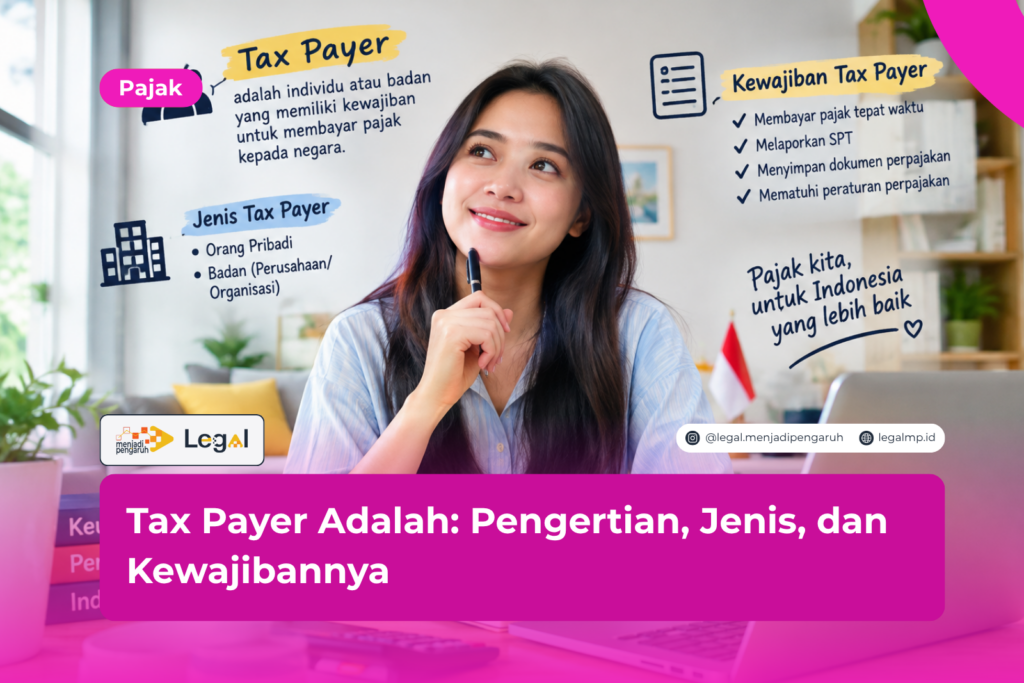




Pernah dengar istilah tax payer? Tax payer adalah sebutan bahasa Inggris untuk wajib pajak, yaitu orang pribadi atau badan yang menurut undang-undang harus menjalankan hak dan kewajiban perpajakan.
Banyak orang mengira status ini hanya milik karyawan kantoran atau pemilik perusahaan besar. Keliru. Pedagang online, freelancer, sampai pemilik warung yang penghasilannya sudah memenuhi syarat juga termasuk di dalamnya.
Jawaban singkatnya begini. Siapa pun yang memenuhi syarat subjektif dan objektif wajib mendaftar, lalu mematuhi aturan yang berlaku.
Syarat subjektif menyangkut status kamu sebagai orang pribadi atau badan. Syarat objektif menyangkut penghasilan yang kamu terima.
Sebagai praktisi hukum, saya melihat kesadaran pajak di Indonesia masih tertinggal dari kebutuhan negara. Kebanyakan orang baru bertanya-tanya setelah surat teguran mampir ke kotak masuk.
Padahal, belajar sejak awal jauh lebih murah daripada membayar denda belakangan. Menurut saya, kamu perlu mengenali posisimu sebagai tax payer sebelum ada pihak lain yang mengingatkan.
Baca juga: Apa Itu PB1? Ini Pengertian, Tarif, dan Objek Pajaknya
Apa Itu Tax Payer atau Wajib Pajak?
Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sudah merumuskan definisinya dengan jelas.
Wajib pajak adalah orang pribadi atau badan yang, berdasarkan ketentuan perpajakan, harus melaksanakan kewajiban perpajakan. Isinya mencakup membayar pajak, memotong pajak, dan memungut pajak tertentu.
Status ini lahir otomatis begitu seseorang memenuhi syarat. Negara tidak menunggu kamu merasa siap. Langkah berikutnya adalah mendaftar untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP).
Satu hal lagi sering bikin bingung, yaitu istilah penanggung pajak. Wajib pajak adalah pihak yang memikul kewajiban secara hukum.
Penanggung pajak adalah pihak yang bertanggung jawab melunasi utang pajak, contohnya pengurus perusahaan yang mewakili badan.
Dalam obrolan sehari-hari, orang sering memakai kedua istilah itu secara bergantian, padahal masing-masing punya makna hukum sendiri.
Ciri seorang tax payer bisa kamu cek lewat daftar ini:
- Memiliki penghasilan atau menjalankan kegiatan yang menjadi objek pajak.
- Memenuhi syarat subjektif, yaitu berstatus orang pribadi atau badan.
- Memenuhi syarat objektif, yaitu menerima penghasilan di atas batas tertentu.
- Wajib memiliki NPWP sesuai ketentuan yang berlaku.
Jenis-Jenis Tax Payer di Indonesia
Aturan perpajakan membagi wajib pajak ke dalam beberapa kelompok. Dengan mengenal jenis wajib pajak, kamu bisa tahu pajak apa saja yang melekat pada statusmu.
Wajib Pajak Orang Pribadi
Kelompok ini berisi individu yang punya penghasilan. Kamu bisa masuk di sini sebagai karyawan, pekerja bebas, atau pengusaha perorangan.
Penghasilanmu dihitung selama satu tahun pajak. Dari angka itu, kamu mengurangkan Penghasilan Tidak Kena Pajak (PTKP) untuk mendapatkan penghasilan kena pajak.
Ada pula warisan yang belum terbagi. Warisan ini diperlakukan sebagai satu subjek pajak yang menggantikan pewaris.
Wajib Pajak Badan
Wajib pajak badan mencakup perseroan terbatas, CV, firma, koperasi, yayasan, dan bentuk usaha tetap. Badan usaha menghitung pajak penghasilannya dari laba usaha. Tarif umum PPh badan sebesar 22 persen.
Untuk UMKM, aturannya kini lebih sempit. Sejak PP 20/2026 berlaku, CV, firma, PT, dan BUMDes yang baru terdaftar tidak bisa lagi memakai tarif final 0,5 persen. Mereka memakai tarif umum PPh badan.
Wajib Pajak Dalam Negeri dan Luar Negeri
Pembagian ini bergantung pada tempat tinggal atau kedudukan. Wajib pajak dalam negeri membayar pajak atas penghasilan dari mana pun, baik dari dalam maupun luar negeri. Wajib pajak luar negeri membayar pajak atas penghasilan yang bersumber dari Indonesia saja.
Wajib Pajak Pemotong dan Pemungut
Jenis yang satu ini sering terlewat. Pemberi kerja, bendahara pemerintah, dan pihak tertentu wajib memotong atau memungut pajak dari pihak lain. Setelah itu, mereka menyetorkan dan melaporkannya ke negara. Singkatnya, mereka menjadi perpanjangan tangan kantor pajak.
Hak dan Kewajiban Wajib Pajak
Indonesia menganut self assessment system. Artinya, wajib pajak menghitung, membayar, dan melaporkan sendiri pajaknya. Karena itu, ketelitian dan kejujuran sangat menentukan.
Kewajiban Wajib Pajak
Ada lima kewajiban utama yang perlu kamu penuhi:
- Mendaftarkan diri untuk memperoleh NPWP. Bagi orang pribadi berstatus penduduk, NIK yang sudah diaktivasi berfungsi sebagai NPWP sesuai PMK 81 Tahun 2024.
- Menghitung dan membayar pajak terutang dengan benar dan tepat waktu.
- Melaporkan SPT (Surat Pemberitahuan), baik SPT Masa maupun SPT Tahunan.
- Menyelenggarakan pembukuan atau pencatatan bagi yang berkewajiban.
- Bersedia diperiksa ketika otoritas pajak melakukan pemeriksaan.
Hak Wajib Pajak
Hukum juga melindungi kamu sebagai tax payer. Hak-hak yang kamu miliki antara lain:
- Mengajukan restitusi jika pajak yang kamu bayar melebihi yang terutang.
- Mengajukan keberatan atas surat ketetapan pajak.
- Mengajukan banding ke Pengadilan Pajak.
- Mendapat jaminan kerahasiaan data perpajakan.
Dengan memahami kedua sisi ini, kamu bisa bersikap proporsional. Kamu menjalankan kewajiban dengan baik, dan kamu punya jalur resmi untuk membela diri jika otoritas pajak keliru menetapkan kewajibanmu.
Cara Memenuhi Kewajiban sebagai Tax Payer
Memenuhi kewajiban pajak sebenarnya tidak serumit bayangan banyak orang. Kuncinya, ikuti langkahnya secara berurutan.
Mendaftar NPWP
Mulailah dari pendaftaran lewat layanan resmi Direktorat Jenderal Pajak (DJP). Wajib pajak orang pribadi berstatus penduduk cukup mengaktifkan NIK.
Wajib pajak badan mendaftar dengan dokumen pendirian usaha. Setelah terdaftar, kamu mendapat akun di sistem inti administrasi perpajakan (Coretax). Ketentuan pendaftaran ini diatur dalam PMK 81 Tahun 2024, yang berlaku sejak 1 Januari 2025.
Membayar dan Melaporkan Pajak
Berikutnya, hitung pajak sesuai penghasilan dan tarif yang berlaku. Untuk orang pribadi, tarif progresif Pasal 17 UU PPh berlaku mulai 5 persen hingga 35 persen.
Pelaku UMKM punya jalur khusus. Orang pribadi dan perseroan perorangan dengan omzet maksimal Rp4,8 miliar setahun dapat memakai tarif final 0,5 persen tanpa batas waktu, sesuai PP 20/2026 yang mengubah PP 55/2022.
Untuk orang pribadi, omzet Rp500 juta pertama dalam satu tahun pajak bebas PPh. Koperasi masih bisa memakai tarif ini dengan batas waktu empat tahun sejak terdaftar.
Terakhir, laporkan SPT Tahunan sebelum tenggat. Batas normalnya 31 Maret untuk orang pribadi dan 30 April untuk badan. Pemerintah kadang memberi relaksasi.
Untuk Tahun Pajak 2025, misalnya, batas orang pribadi diperpanjang sampai 30 April 2026 lewat KEP-55/PJ/2026. Karena itu, selalu cek pengumuman resmi DJP setiap awal tahun. Pelaporan kini lewat Coretax, jadi biasakan dirimu mengenal sistem tersebut.
Sanksi bagi Tax Payer yang Tidak Patuh
Kelalaian soal pajak membawa konsekuensi hukum. Sanksi administrasi yang paling sering muncul meliputi:
- Denda keterlambatan SPT Tahunan orang pribadi sebesar Rp100.000.
- Denda keterlambatan SPT Tahunan badan sebesar Rp1.000.000.
- Denda keterlambatan SPT Masa PPN sebesar Rp500.000.
- Bunga atas kekurangan pembayaran pajak.
Kelalaian yang disengaja bisa masuk ranah pidana perpajakan, misalnya menyampaikan SPT dengan isi yang tidak benar. Jadi, kalau kamu ragu soal kewajibanmu, segera konsultasikan. Menunda hanya memperbesar risikonya.
FAQ
Apa perbedaan tax payer dan taxpayer?
Keduanya punya arti sama. Penulisan “taxpayer” dalam satu kata lebih umum dalam bahasa Inggris baku. Di Indonesia, keduanya merujuk pada wajib pajak.
Apakah karyawan termasuk tax payer?
Ya. Karyawan dengan penghasilan di atas PTKP termasuk wajib pajak orang pribadi. Pemberi kerja biasanya memotong PPh Pasal 21 dari gaji. Meski begitu, karyawan tetap wajib melaporkan SPT Tahunan sendiri.
Apakah freelancer wajib punya NPWP?
Ya, jika penghasilannya melampaui batas PTKP. Freelancer juga perlu menghitung pajaknya sendiri dan melaporkannya secara berkala.
Kesimpulan
Tax payer adalah setiap orang pribadi atau badan yang memikul hak dan kewajiban perpajakan menurut hukum Indonesia.
Kenali jenis wajib pajakmu, punya NPWP, bayar pajak dengan benar, lalu laporkan SPT tepat waktu. Saran saya sederhana: catat penghasilanmu secara rutin dan jadwalkan pelaporan jauh sebelum tenggat.
Menurut saya, kepatuhan pajak layak dilihat sebagai bagian dari pengelolaan keuangan yang sehat. Kepatuhan melindungi kamu dari sanksi dan membangun reputasi yang baik untuk usaha maupun dirimu sendiri. Pajak yang tertata rapi juga membuat kamu lebih tenang saat mengambil keputusan finansial.
Masih bingung menentukan status pajak atau menghitung kewajibanmu? Tanyakan saja kepada ahlinya. Klik poster yang tersedia di halaman ini atau tekan tombol KONSULTASI GRATIS di pojok kanan website. Tim kami siap membantu kamu memahami langkah terbaik dengan tenang dan tanpa tekanan.
Baca juga: Pemindahbukuan Pajak: Syarat dan Cara Mengajukannya
Ringkasan
- Tax payer adalah istilah bahasa Inggris untuk wajib pajak, yaitu orang pribadi atau badan yang memiliki kewajiban perpajakan.
- Wajib pajak terbagi menjadi orang pribadi, badan, dalam negeri, luar negeri, serta pemotong dan pemungut.
- Indonesia menganut self assessment system, sehingga wajib pajak menghitung, membayar, dan melaporkan pajak sendiri.
- Kewajiban utama meliputi pendaftaran NPWP, pembayaran pajak, pelaporan SPT, pembukuan, dan kesediaan diperiksa.
- Wajib pajak berhak mengajukan restitusi, keberatan, dan banding, serta mendapat jaminan kerahasiaan data.
- Batas normal lapor SPT Tahunan adalah 31 Maret untuk orang pribadi dan 30 April untuk badan, dengan kemungkinan relaksasi dari DJP.
- UMKM orang pribadi dan perseroan perorangan kini bisa memakai PPh final 0,5 persen tanpa batas waktu sesuai PP 20/2026.
- Konsultasi sejak dini membantu kamu menghindari sanksi dan menjalankan kewajiban dengan benar.
Referensi
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana diubah terakhir dengan UU Nomor 6 Tahun 2023 (Cipta Kerja) dan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana diubah terakhir dengan UU Nomor 7 Tahun 2021.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan Peraturan Pemerintah Nomor 20 Tahun 2026.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan. JDIH Kemenkeu. https://jdih.kemenkeu.go.id
- Keputusan Direktur Jenderal Pajak Nomor KEP-55/PJ/2026 tentang relaksasi pelaporan SPT Tahunan PPh Orang Pribadi Tahun Pajak 2025.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. Pajak.go.id: Panduan Perpajakan dan Layanan Coretax. https://www.pajak.go.id
- Kementerian Keuangan Republik Indonesia. https://www.kemenkeu.go.id




