


PBB adalah salah satu jenis pajak yang paling sering ditemui masyarakat. Baik pemilik rumah, lahan perkebunan, maupun perusahaan tambang. Namun, banyak orang belum memahami bahwa PBB sebenarnya terbagi menjadi dua kelompok besar dengan otoritas pemungut yang berbeda.
Padahal, memahami perbedaan ini penting supaya wajib pajak tidak keliru menentukan kepada siapa kewajiban pajaknya harus dibayarkan setiap tahun. Sebagai orang yang cukup lama mendalami regulasi perpajakan, saya melihat kompleksitas pembagian PBB ini sering jadi sumber kebingungan, terutama sejak berlakunya reformasi pajak daerah beberapa tahun terakhir.
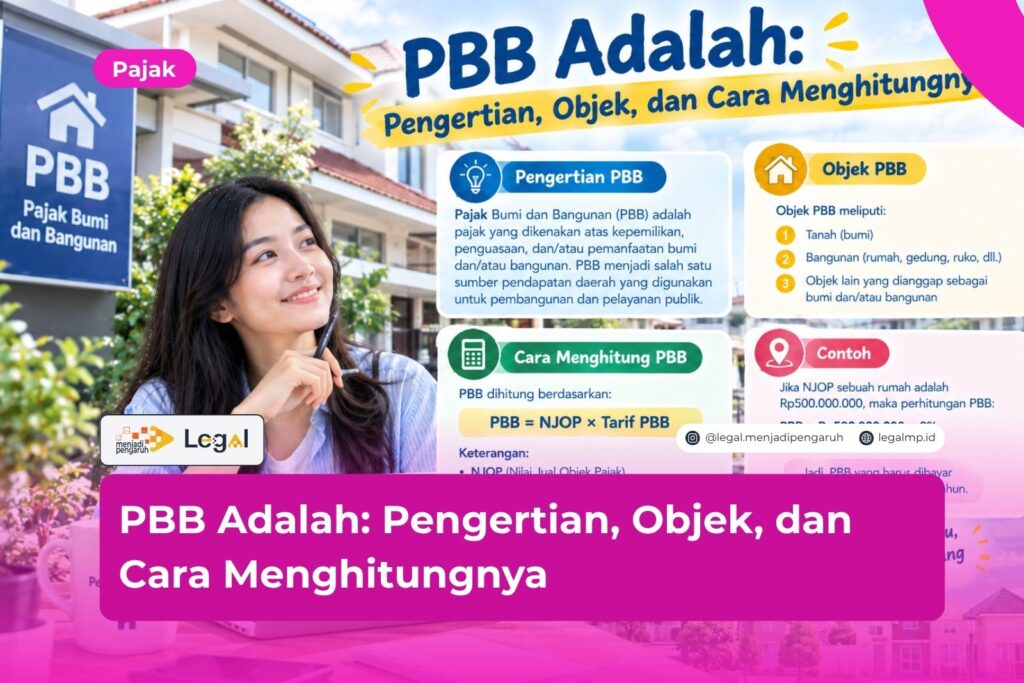
Singkatnya begini. PBB adalah pajak yang dikenakan atas bumi dan bangunan berdasarkan kepemilikan, penguasaan, atau perolehan manfaat oleh orang pribadi maupun badan. PBB kemudian terbagi menjadi PBB Perdesaan dan Perkotaan atau PBB-P2 yang dikelola pemerintah daerah, serta PBB sektor Perkebunan, Perhutanan, dan Pertambangan atau PBB-P3 yang dikelola pemerintah pusat.
Nah, di artikel ini kamu akan diajak memahami pengertian PBB secara mendalam, dasar hukum yang mengaturnya, objek dan subjek pajaknya, sampai cara menghitung PBB sesuai ketentuan terbaru yang berlaku saat ini.
Apa Itu PBB? Ini Pengertian dan Dasar Hukumnya
PBB adalah singkatan dari Pajak Bumi dan Bangunan, yaitu pajak yang dikenakan atas bumi dan/atau bangunan berdasarkan Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994. Bumi dalam konteks ini mencakup permukaan tanah dan perairan, sedangkan bangunan mencakup konstruksi teknis yang melekat secara tetap pada tanah maupun perairan.
Sejak berlakunya Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, kewenangan pemungutan PBB terbagi menjadi dua bagian besar. PBB sektor perdesaan dan perkotaan dialihkan menjadi kewenangan pemerintah kabupaten/kota, sedangkan PBB sektor perkebunan, perhutanan, dan pertambangan tetap jadi kewenangan pemerintah pusat melalui Direktorat Jenderal Pajak.
Ketentuan terbaru mengenai PBB-P2 kini diatur secara rinci dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah atau UU HKPD, yang membawa sejumlah penyesuaian signifikan terhadap tarif maupun mekanisme perhitungannya.
Sistem Pemungutan PBB
PBB menganut sistem pemungutan official assessment secara resmi. Artinya, besaran pajak terutang dihitung dan ditetapkan langsung oleh otoritas pajak, bukan oleh wajib pajak sendiri. Ini berbeda dengan sistem self assessment yang berlaku pada sebagian besar jenis pajak lainnya di Indonesia.
Objek dan Subjek PBB Berdasarkan Klasifikasinya
Objek PBB terbagi menjadi dua kelompok besar sesuai kewenangan pemungutannya, yaitu PBB-P2 dan PBB-P3. Karena itu, memahami klasifikasi ini penting sebelum membahas cara menghitung kewajiban pajaknya lebih lanjut.
Berikut penjelasan objek PBB berdasarkan klasifikasinya:
- Objek PBB-P2 mencakup bumi dan bangunan di wilayah perkotaan dan perdesaan, seperti rumah tinggal, apartemen, rumah susun, hotel, pabrik, dan tanah kosong yang dimiliki atau dimanfaatkan masyarakat umum.
- Objek PBB-P3 sektor perkebunan mencakup areal yang digunakan untuk kegiatan usaha perkebunan, termasuk areal produktif, areal pengaman, dan areal emplasemen.
- Objek PBB-P3 sektor perhutanan mencakup kawasan hutan tanaman maupun hutan alam yang dikelola berdasarkan izin usaha kehutanan.
- Objek PBB-P3 sektor pertambangan mencakup areal pertambangan minyak dan gas bumi, panas bumi, serta mineral dan batu bara.
- Objek PBB sektor lainnya mencakup perikanan tangkap, budidaya ikan, jaringan pipa, kabel telekomunikasi, kabel listrik, dan jalan tol.
Subjek Pajak PBB
Subjek PBB adalah orang pribadi atau badan yang secara nyata memiliki hak atas bumi, memperoleh manfaat atas bumi, memiliki bangunan, menguasai bangunan, maupun memperoleh manfaat atas bangunan tersebut, sebagaimana diatur dalam UU PBB.
Perbedaan Tarif dan Perhitungan PBB-P2 dan PBB-P3
Perbedaan tarif dan perhitungan PBB-P2 dan PBB-P3 penting dipahami, mengingat keduanya punya skema yang tidak sama meskipun berasal dari objek pajak yang serupa. Memahami perbedaan ini akan membantu wajib pajak memperkirakan besaran kewajiban pajaknya secara lebih akurat.
Berikut perbandingan tarif dan skema perhitungan PBB-P2 dan PBB-P3:
- Tarif PBB-P2 ditetapkan paling tinggi sebesar 0,5 persen sesuai Pasal 41 ayat (1) UU HKPD, naik dari ketentuan sebelumnya yang berkisar 0,1 hingga 0,3 persen.
- Dasar pengenaan PBB-P2 berupa NJOP yang ditetapkan pemerintah daerah antara 20 hingga 100 persen setelah dikurangi NJOP Tidak Kena Pajak, sesuai Pasal 40 ayat (5) UU HKPD.
- Tarif PBB-P3 ditetapkan tunggal sebesar 0,5 persen, dengan Nilai Jual Kena Pajak yang ditentukan serendah-rendahnya 20 persen dan setinggi-tingginya 100 persen dari NJOP.
- NJOPTKP untuk PBB-P2 ditetapkan paling sedikit Rp10.000.000, sedangkan NJOPTKP untuk PBB-P3 ditetapkan sebesar Rp12.000.000 sesuai Peraturan Menteri Keuangan Nomor 23/PMK.03/2014.
Rumus Sederhana Perhitungan PBB
Sebagai orang yang mengamati praktik perpajakan properti, saya berpendapat rumus dasar PBB bisa disederhanakan begini. PBB terutang sama dengan tarif dikalikan dasar pengenaan pajak, yang merupakan persentase tertentu dari NJOP setelah dikurangi NJOPTKP.
Cara Menghitung PBB dengan Contoh Simulasi
Cara menghitung PBB akan lebih mudah dipahami lewat simulasi perhitungan sederhana. Berikut contoh perhitungan PBB-P2 atas sebuah rumah tinggal di wilayah perkotaan.
Berikut tahapan simulasi perhitungan PBB-P2:
- Misalkan NJOP tanah dan bangunan setelah dikurangi NJOPTKP sebesar Rp10.000.000 adalah Rp300.000.000.
- Pemerintah daerah menetapkan dasar pengenaan pajak sebesar 40 persen dari NJOP tersebut.
- Dasar pengenaan pajak menjadi Rp300.000.000 dikali 40 persen, yaitu Rp120.000.000.
- PBB terutang dihitung dengan mengalikan dasar pengenaan pajak dengan tarif PBB-P2 yang berlaku di daerah tersebut, misalnya 0,3 persen.
- Hasilnya, PBB terutang menjadi Rp120.000.000 dikali 0,3 persen, yaitu sebesar Rp360.000.
Penting diingat, besaran tarif dan persentase dasar pengenaan pajak bisa berbeda-beda di setiap daerah. Sebab, semuanya ditetapkan melalui peraturan daerah masing-masing.
Cara dan Tempat Membayar PBB
Cara dan tempat membayar PBB kini makin mudah berkat digitalisasi layanan perpajakan, baik untuk PBB-P2 maupun PBB-P3. Karena itu, wajib pajak bisa memilih saluran pembayaran yang paling sesuai dengan kebutuhannya.
Berikut beberapa saluran pembayaran PBB yang umum tersedia:
- Untuk PBB-P2, pembayaran dapat dilakukan melalui situs resmi pajak daerah setempat, mobile banking, minimarket, maupun kantor Badan Pendapatan Daerah.
- Untuk PBB-P3, pembayaran dilakukan melalui bank persepsi yang telah ditunjuk Direktorat Jenderal Pajak, sesuai kode billing yang diterbitkan sistem Coretax DJP.
- Wajib pajak PBB-P2 maupun PBB-P3 disarankan menyimpan bukti pembayaran sebagai dokumen pendukung apabila sewaktu-waktu diperlukan untuk keperluan administratif lainnya.
- Keterlambatan pembayaran PBB, baik P2 maupun P3, dapat dikenai sanksi administrasi berupa bunga sesuai ketentuan yang berlaku pada masing-masing jenis pajak tersebut.
Dengan memahami saluran pembayaran yang tersedia, wajib pajak bisa menghindari keterlambatan yang berpotensi menimbulkan denda maupun sanksi administratif lainnya.
FAQ Seputar PBB
1. Apa perbedaan mendasar antara PBB-P2 dan PBB-P3? PBB-P2 dikelola pemerintah daerah dan berlaku untuk bumi serta bangunan di wilayah perkotaan dan perdesaan, sedangkan PBB-P3 dikelola pemerintah pusat untuk sektor perkebunan, perhutanan, dan pertambangan.
2. Bagaimana cara mengetahui besaran NJOP suatu objek pajak? Besaran NJOP dapat dicek melalui Surat Pemberitahuan Pajak Terutang atau melalui layanan daring yang disediakan pemerintah daerah maupun Direktorat Jenderal Pajak.
3. Apakah tarif PBB sama di seluruh Indonesia? Tidak. Tarif PBB-P2 ditetapkan melalui peraturan daerah masing-masing dengan batas maksimal 0,5 persen, sehingga besarannya dapat berbeda antara satu daerah dengan daerah lainnya.
Kesimpulan
PBB adalah pajak yang punya cakupan luas, mulai dari rumah tinggal masyarakat sampai areal pertambangan berskala besar, dengan mekanisme pemungutan yang terbagi antara pemerintah pusat dan pemerintah daerah. Karena itu, langkah paling tepat bagi wajib pajak adalah memahami kategori objek pajaknya terlebih dahulu, sebelum menghitung dan membayar kewajiban PBB yang menjadi tanggung jawabnya.
Sebagai orang yang mendalami regulasi perpajakan cukup lama, saya melihat pemahaman yang baik terhadap sistem PBB akan membantu masyarakat memverifikasi kewajaran tagihan pajak yang diterima setiap tahunnya. Sekaligus mendorong transparansi tata kelola pajak properti di Indonesia.
Punya pertanyaan seputar kewajiban PBB, sengketa nilai objek pajak, atau permasalahan hukum properti lainnya? Jangan ragu mencari bantuan profesional. Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini, biar tim ahli kami yang jelaskan lebih lanjut.
Ringkasan
- PBB adalah pajak atas bumi dan bangunan berdasarkan UU Nomor 12 Tahun 1985 jo UU Nomor 12 Tahun 1994.
- PBB terbagi menjadi PBB-P2 yang dikelola pemerintah daerah dan PBB-P3 yang dikelola pemerintah pusat.
- Objek PBB-P2 meliputi rumah, apartemen, hotel, dan tanah kosong di wilayah perkotaan dan perdesaan.
- Objek PBB-P3 meliputi sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya seperti jalan tol.
- Tarif PBB-P2 kini maksimal 0,5 persen sesuai UU HKPD, naik dari ketentuan sebelumnya.
- Tarif PBB-P3 ditetapkan tunggal sebesar 0,5 persen dengan skema NJKP tersendiri.
- Pembayaran PBB-P2 dan PBB-P3 kini dapat dilakukan melalui berbagai saluran digital yang tersedia.
- PBB menganut sistem official assessment, di mana otoritas pajak yang menghitung besaran pajak terutang.
Referensi
- Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan sebagaimana diubah dengan Undang-Undang Nomor 12 Tahun 1994.
- Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Peraturan Menteri Keuangan Nomor 23/PMK.03/2014 tentang Nilai Jual Objek Pajak Tidak Kena Pajak.
- Direktorat Jenderal Pajak Kementerian Keuangan RI, pajak.go.id.


