


Natura adalah salah satu bentuk imbalan kerja yang sampai sekarang masih sering bikin bingung. Baik dari sisi perusahaan maupun karyawan.
Banyak perusahaan terbiasa memberi fasilitas berupa barang, bukan uang tunai, kepada pegawainya. Sayangnya, tidak semua orang sadar bahwa pemberian semacam itu punya konsekuensi pajak yang cukup jelas.
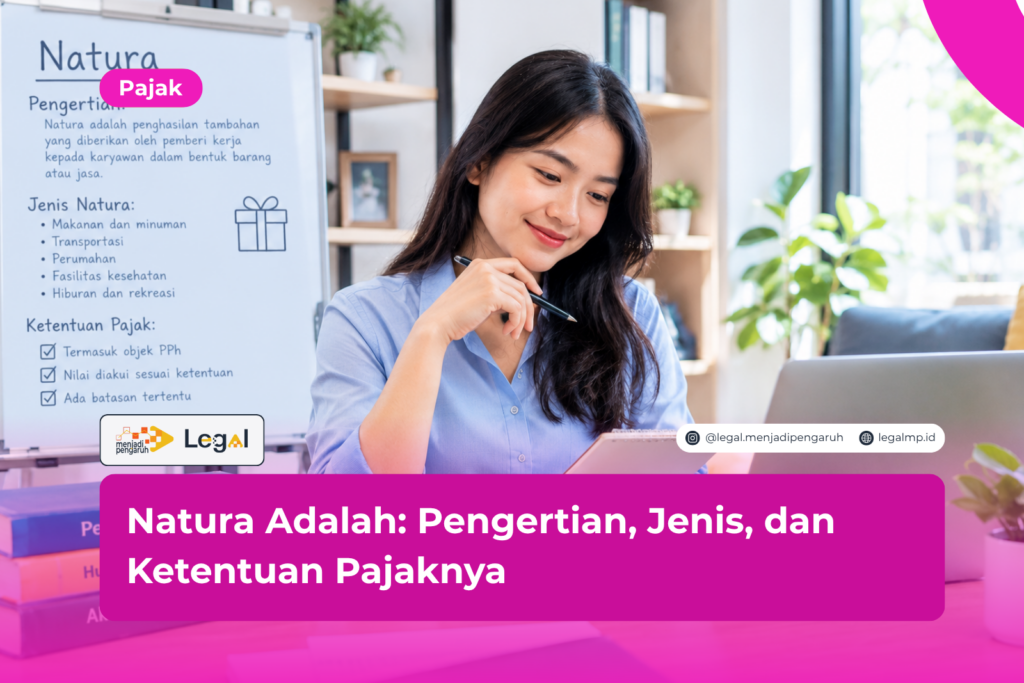
Singkatnya begini: natura adalah penggantian atau imbalan dalam bentuk barang, sementara kenikmatan lebih ke arah hak memanfaatkan fasilitas tertentu.
Menurut saya sendiri, sebagai orang yang bergelut di bidang hukum pajak, terbitnya PMK 66/2023 justru jadi angin segar.
Aturan ini menutup celah abu-abu yang dulu bikin banyak perusahaan ragu mencatat fasilitas karyawan sebagai biaya. Nah, di artikel ini kamu akan diajak memahami pengertian, jenis, sampai ketentuan pajaknya secara lengkap.
Baca juga: Pajak Natura Karyawan: Aturan, Cara Hitung, dan Lapor SPT
Pengertian Natura Menurut Hukum Pajak Indonesia
Kalau dijelaskan secara sederhana, natura adalah barang selain uang yang kepemilikannya berpindah dari pemberi kerja ke karyawan.
Contohnya gampang saja, mobil eks-dinas yang diserahkan ke pegawai. Beda lagi dengan kenikmatan. Berdasarkan aturan yang ada, kenikmatan diartikan sebagai hak untuk memanfaatkan suatu fasilitas atau pelayanan tertentu.
Sumbernya bisa dari aset milik perusahaan sendiri, bisa juga aset pihak ketiga yang disewa atau dibiayai oleh pemberi kerja.
Dulu, sebelum 2021, natura dan kenikmatan punya perlakuan yang cukup ketat. Biayanya tidak boleh dikurangkan oleh pemberi kerja, sekaligus bukan objek pajak bagi si penerima.
Istilah teknisnya, non-deductible dan non-taxable. Situasi ini berubah total begitu Undang-Undang Harmonisasi Peraturan Perpajakan, atau UU HPP, disahkan.
Sejak itu, natura dan kenikmatan boleh dibiayakan oleh perusahaan, asal berkaitan dengan usaha mendapatkan, menagih, dan memelihara penghasilan.
Di sisi lain, bagi karyawan, natura dan kenikmatan kini justru jadi objek pajak penghasilan. Karena itu, setiap pemberi kerja wajib paham betul perubahan mendasar ini. Kalau tidak, risiko salah lapor pajak jadi besar.
Jenis-Jenis Natura yang Umum Diberikan Perusahaan
Dalam praktik sehari-hari, bentuk natura macam-macam. Tergantung kebijakan tiap perusahaan. Berikut beberapa jenis natura dan kenikmatan yang paling sering muncul di dunia kerja:
- Kendaraan dinas, seperti mobil atau motor operasional yang dipinjamkan ke karyawan tertentu.
- Fasilitas tempat tinggal, misalnya rumah dinas atau mess yang disediakan perusahaan.
- Perangkat kerja, mulai dari laptop, ponsel, pulsa, sampai paket data internet.
- Bingkisan hari raya, baik yang sifatnya keagamaan maupun bingkisan lain di luar itu.
- Fasilitas kesehatan dan keselamatan kerja, termasuk seragam, obat-obatan, dan layanan antar-jemput.
Selain daftar tadi, ada juga natura berupa makanan dan minuman kantor, fasilitas olahraga, sampai iuran dana pensiun.
Yang perlu diingat, setiap jenis natura punya perlakuan pajak berbeda. Semuanya tergantung batasan nilai yang sudah ditetapkan pemerintah.
Ketentuan Pajak Natura Berdasarkan PMK 66/2023
Akhirnya, pemerintah menerbitkan aturan teknis soal pajak natura lewat Peraturan Menteri Keuangan Nomor 66 Tahun 2023. Regulasi ini merupakan turunan dari UU HPP yang secara khusus mengatur pajak natura. Berlaku efektif mulai 1 Juli 2023.
Latar Belakang dan Tujuan Aturan
Menurut Direktorat Jenderal Pajak, tujuan diterbitkannya PMK 66 adalah memberi kepastian hukum sekaligus rasa adil dalam perlakuan pajak penghasilan atas natura dan kenikmatan. Dengan begitu, perusahaan tak perlu lagi ragu mencatat fasilitas karyawan sebagai komponen biaya.
Masa Transisi Penerapan
Supaya penerapannya tidak memberatkan pemberi kerja, PMK 66/2023 juga mengatur masa peralihan. Ada tiga poin penting di sini:
- Fasilitas dan kenikmatan yang diberikan sepanjang 2022 dikecualikan dari objek pajak penghasilan.
- Perhitungan dan pemotongan pajak natura oleh perusahaan baru mulai dijalankan sejak 1 Juli 2023.
- Fasilitas yang diterima karyawan antara Januari sampai Juni 2023, dan belum dipotong pajaknya, tetap wajib dihitung dan dilaporkan dalam SPT tahunan karyawan.
Ada satu hal lagi yang jangan sampai dilupakan. Pemberi kerja punya kewajiban administratif yang cukup penting.
Sebagai bentuk pertanggungjawaban, mereka wajib menyusun kertas kerja atas seluruh pengeluaran natura sejak 1 Januari 2023, lalu melaporkannya beserta identitas penerima dalam SPT Tahunan PPh.
Natura yang Dikecualikan dari Objek Pajak
Tenang, tidak semua natura otomatis kena pajak. Pemerintah menetapkan sejumlah batasan nilai supaya fasilitas dasar karyawan tetap bebas pajak. Berikut beberapa contohnya, lengkap dengan batasannya:
- Makanan dan minuman di kantor: tidak dibatasi nilainya.
- Kupon makan bagi karyawan dinas luar kota: maksimal Rp2.000.000 per bulan.
- Fasilitas keselamatan kerja dan kesehatan, seperti seragam dan obat-obatan: tidak dibatasi.
- Bingkisan hari raya keagamaan: tidak dibatasi. Sementara bingkisan lain dibatasi maksimal Rp3.000.000 per tahun.
- Laptop, ponsel, pulsa, dan internet untuk menunjang pekerjaan: tidak dibatasi.
- Fasilitas olahraga di luar golf, pacuan kuda, dan otomotif: maksimal Rp1.500.000 per tahun.
Selain daftar di atas, fasilitas tempat tinggal juga mendapat pengecualian, tapi aturannya terbagi dua. Untuk tempat tinggal komunal, seperti mess, asrama, pondokan, atau barak yang dipakai bersama-sama, tidak ada batasan nilai sama sekali.
Berbeda halnya dengan fasilitas tempat tinggal non-komunal, misalnya apartemen atau rumah sewa yang haknya dipegang perorangan. Untuk jenis ini, supaya tetap bebas pajak, nilainya tidak boleh lebih dari Rp2.000.000 per pegawai per bulan.
Begitu pula dengan fasilitas kendaraan, yang dikecualikan bagi pegawai tertentu. Syaratnya, pegawai tersebut harus punya rata-rata penghasilan bruto maksimal Rp100.000.000 per bulan dalam 12 bulan terakhir, dan tidak memiliki penyertaan modal di perusahaan tempatnya bekerja.
Dengan batasan-batasan semacam ini, sebenarnya perusahaan masih cukup leluasa memberi kesejahteraan pada karyawannya. Namun, tetap saja perusahaan perlu cermat menghitung nilai tiap fasilitas. Jangan sampai melewati ambang batas yang sudah ditentukan.
Kewajiban Pemberi Kerja dan Karyawan Terkait Pajak Natura
Setelah paham jenis dan batasannya, langkah berikutnya adalah mengenali kewajiban masing-masing pihak. Berlaku baik untuk perusahaan sebagai pemberi natura, maupun karyawan sebagai penerimanya.
Bagi pemberi kerja, kewajiban utamanya adalah menghitung, memotong, dan menyetorkan PPh Pasal 21 atas nilai natura yang melebihi batas pengecualian.
Setelah itu, perusahaan juga harus melaporkan seluruh transaksi tersebut dalam SPT Tahunan badan. Sementara itu, dari sisi karyawan sebagai penerima, kewajibannya juga diatur dengan jelas.
Karyawan wajib memperhitungkan dan melaporkan nilai natura yang diterimanya dalam SPT Tahunan PPh pribadi.
Karena itu, komunikasi yang rapi antara divisi HR, keuangan, dan karyawan jadi kunci penting. Tanpa koordinasi yang baik, risiko salah lapor pajak akan makin besar.
FAQ Seputar Natura dan Pajaknya
- Apa perbedaan natura dan kenikmatan? Natura adalah imbalan berupa barang yang kepemilikannya berpindah ke karyawan. Sebaliknya, kenikmatan adalah hak menggunakan fasilitas tanpa ada perpindahan kepemilikan. Contohnya, mobil dinas yang tetap jadi milik perusahaan.
- Apakah semua natura pasti kena pajak? Tidak selalu. Sebagian natura dikecualikan dari objek pajak, selama nilainya masih di bawah batasan yang ditetapkan PMK 66/2023. Misalnya makanan kantor atau bingkisan hari raya.
- Sejak kapan pajak natura mulai berlaku efektif? Pajak natura mulai berlaku efektif pada 1 Juli 2023. Meski begitu, kewajiban pelaporannya tetap mencakup periode sebelumnya, sesuai masa transisi yang sudah diatur.
Kesimpulan
Pada akhirnya, natura adalah bagian penting dari sistem remunerasi karyawan yang kini punya payung hukum jelas lewat PMK 66/2023. Sebaiknya perusahaan segera menginventarisasi seluruh fasilitas yang diberikan kepada karyawan.
Lalu, petakan mana yang kena pajak dan mana yang dikecualikan. Dari sudut pandang saya pribadi, langkah proaktif semacam ini jauh lebih aman daripada menunggu teguran dari otoritas pajak.
Kepatuhan sejak awal akan menghindarkan perusahaan dari risiko sanksi administratif di kemudian hari.
Kalau perusahaanmu masih ragu menghitung atau melaporkan pajak natura karyawan, jangan tunda langkah mitigasi risiko hukumnya.
Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini, untuk mendapat pendampingan langsung dari tim ahli kami.
Baca juga: Kode Faktur Pajak: Jenis, Struktur, dan Cara Membacanya
Ringkasan
- Natura adalah imbalan kerja berupa barang, sedangkan kenikmatan berupa hak atas fasilitas.
- UU HPP mengubah status natura jadi objek pajak sekaligus biaya yang bisa dikurangkan.
- PMK 66/2023 menjadi aturan teknis pajak natura yang berlaku efektif sejak 1 Juli 2023.
- Fasilitas tahun 2022 dikecualikan dari objek pajak, sedangkan periode Januari hingga Juni 2023 tetap wajib dilaporkan.
- Sejumlah natura, seperti makanan kantor dan laptop kerja, dikecualikan tanpa batas nilai.
- Bingkisan hari raya di luar hari besar keagamaan dibatasi maksimal Rp3.000.000 per tahun.
- Fasilitas tempat tinggal dikecualikan pajak, asal nilainya tidak lebih dari Rp2.000.000 per bulan.
- Pemberi kerja wajib membuat kertas kerja dan melaporkan natura dalam SPT Tahunan.
Referensi
- Peraturan Menteri Keuangan Nomor 66 Tahun 2023 tentang Perlakuan Pajak Penghasilan atas Penggantian atau Imbalan Sehubungan dengan Pekerjaan atau Jasa yang Diterima atau Diperoleh dalam Bentuk Natura dan/atau Kenikmatan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Direktorat Jenderal Pajak Kementerian Keuangan RI, laman resmi pajak.go.id.




