
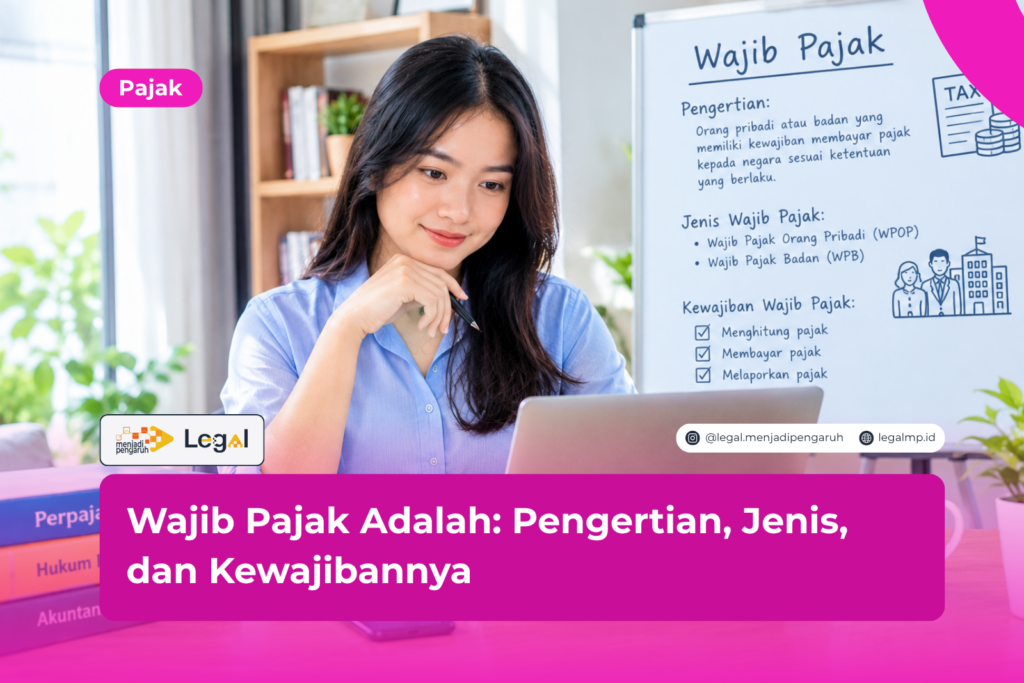
Pernah dengar istilah wajib pajak, tapi bingung apa artinya sebenarnya? Kamu tidak sendiri. Wajib pajak adalah sebutan untuk orang pribadi atau badan yang memikul hak dan kewajiban perpajakan sesuai aturan hukum yang berlaku.
Sederhana memang, tapi implikasinya luas. Nyaris setiap orang yang punya penghasilan di negeri ini masuk kategori tersebut, entah dia sadar atau tidak.
Sebagai praktisi hukum yang cukup lama menggeluti dunia perpajakan, saya sering menemukan satu pola yang berulang: banyak masalah hukum pajak muncul justru karena masyarakat tidak tahu status dirinya sendiri.
Padahal, memahami hal ini bisa menyelamatkan kamu dari sanksi yang merepotkan di kemudian hari.
Baca juga: Kebijakan Pajak Terbaru 2026: Panduan Lengkap Wajib Pajak
Pengertian Wajib Pajak Menurut UU KUP
Undang-Undang Nomor 16 Tahun 2009 tentang Ketentuan Umum dan Tata Cara Perpajakan mengatur definisinya dengan jelas.
Pasal 1 angka 2 menyebutkan, wajib pajak adalah orang pribadi atau badan yang mencakup pembayar pajak, pemotong pajak, dan pemungut pajak.
Ketiganya sama-sama punya hak dan kewajiban perpajakan. Definisi ini penting untuk dicermati. Sebab, cakupannya mencakup tiga peran sekaligus, bukan cuma orang yang setor pajak secara langsung dari kantongnya sendiri.
Lalu, apa yang dimaksud “badan” di sini? Cakupannya luas. Perseroan terbatas, CV, firma, koperasi, yayasan, sampai organisasi lain, semuanya masuk.
Karena itu, jangkauan wajib pajak jauh lebih besar daripada bayangan kebanyakan orang. Bukan hanya mereka yang berpenghasilan tinggi.
Menurut saya pribadi, cakupan yang luas ini justru mencerminkan niat baik negara membangun basis pajak yang adil bagi semua kalangan.
Sebagai catatan tambahan, sejak kebijakan integrasi Nomor Induk Kependudukan sebagai NPWP diberlakukan lewat PMK Nomor 136 Tahun 2023, sebagian besar NIK penduduk memang sudah dipadankan otomatis oleh sistem DJP berdasarkan data Dukcapil.
Namun, bagi wajib pajak yang datanya belum padan, validasi tetap harus dilakukan secara mandiri lewat DJP Online atau Coretax agar NIK-nya benar-benar aktif sebagai NPWP.
Jenis-Jenis Wajib Pajak di Indonesia
Ada dua kelompok besar dalam sistem ini. Masing-masing punya cara pelaporan yang berbeda, jadi penting dipahami sejak awal.
Wajib Pajak Orang Pribadi
Kategori ini mencakup setiap individu dengan penghasilan di atas Penghasilan Tidak Kena Pajak, atau biasa disingkat PTKP. Di dalamnya, ada beberapa kelompok lagi:
- Karyawan atau pegawai yang menerima gaji dari pemberi kerja.
- Pelaku usaha, mulai dari pemilik UMKM sampai tenaga ahli lepas alias freelancer.
- Wajib pajak berstatus pisah harta, atau memilih terpisah dari pasangannya secara administratif.
- Warisan yang belum terbagi. Statusnya diperlakukan sebagai satu kesatuan subjek pajak pengganti.
Wajib Pajak Badan
Sementara itu, wajib pajak badan mencakup sekumpulan orang atau modal yang membentuk satu kesatuan usaha maupun bukan usaha.
Contohnya gampang ditemukan sehari-hari: perseroan terbatas, CV, koperasi, yayasan, hingga badan usaha milik negara.
Artinya, badan hukum apa pun yang beroperasi di Indonesia otomatis terikat kewajiban ini. Tidak peduli seberapa besar atau kecil skala usahanya.
Hak Wajib Pajak yang Wajib Diketahui
Di balik kewajiban yang melekat, ada hak-hak yang dijamin undang-undang. Sayangnya, poin ini sering luput dari perhatian.
- Hak atas kelebihan pembayaran pajak. Ini memungkinkan wajib pajak memperoleh kembali kelebihan setoran lewat mekanisme restitusi.
- Hak kerahasiaan data. Informasi perpajakan wajib pajak dilindungi dari penyalahgunaan pihak lain.
- Hak mengangsur atau menunda pembayaran. Cukup ajukan permohonan resmi disertai alasan yang jelas.
- Hak mengajukan keberatan dan banding. Berlaku saat wajib pajak tidak sependapat dengan hasil pemeriksaan.
Terus terang, saya menilai hak-hak ini kurang disosialisasikan dibanding kewajibannya. Padahal, keseimbangan antara keduanya justru menjadi fondasi kepercayaan publik pada sistem perpajakan.
Kewajiban Wajib Pajak Menurut Undang-Undang
Setiap wajib pajak memikul serangkaian tanggung jawab yang harus dijalankan konsisten. Bukan cuma soal administrasi belaka. Ini juga jadi dasar penegakan hukum ketika terjadi pelanggaran.
Mula-mula, wajib pajak harus mendaftarkan diri untuk memperoleh NPWP begitu penghasilannya melampaui PTKP. Kemudian, ia wajib menghitung, membayar, dan melaporkan pajak terutang sesuai tenggat waktu yang ditentukan.
Selanjutnya, pengisian Surat Pemberitahuan atau SPT harus dilakukan dengan benar, lengkap, dan jelas. Terakhir, dan ini yang paling sering jadi sumber sengketa, wajib pajak harus bersikap kooperatif saat menjalani pemeriksaan dari Direktorat Jenderal Pajak.
Kenapa sering bermasalah? Karena banyak wajib pajak tidak paham betul prosedur pemeriksaan secara menyeluruh.
Sebagai tambahan, kelalaian memenuhi kewajiban ini bisa berujung sanksi administratif, berupa denda atau bunga. Pada kasus tertentu, bahkan sanksi pidana mengintai.
Jadi, kepatuhan pajak bukan pilihan. Ia adalah bentuk tanggung jawab hukum yang mengikat setiap warga negara.
NPWP dan Sistem Coretax: Wajah Baru Administrasi Wajib Pajak
Reformasi lewat Undang-Undang Harmonisasi Peraturan Perpajakan membawa perubahan besar. Cara wajib pajak mendaftar dan melapor kini berbeda jauh dari sebelumnya.
Sejak sistem Coretax DJP beroperasi penuh, seluruh proses administrasi terintegrasi dalam satu portal digital.
Ada beberapa poin penting yang patut dicermati wajib pajak orang pribadi:
- NIK 16 digit kini berfungsi sebagai NPWP, setelah melalui proses validasi dan aktivasi mandiri.
- Pendaftaran, pelaporan, dan pembayaran pajak dilakukan lewat portal Coretax DJP.
- NPWP format lama 15 digit masih bisa dipakai selama masa transisi, dengan penyesuaian tertentu.
Berkat integrasi ini, proses administrasi jadi jauh lebih efisien dibanding sistem lama. Meski begitu, wajib pajak tetap harus proaktif memvalidasi datanya sendiri. Statusnya baru tercatat aktif dalam sistem kalau langkah ini dilakukan.
FAQ Seputar Wajib Pajak
- Apakah semua orang otomatis menjadi wajib pajak? Tidak. Seseorang baru berstatus wajib pajak aktif kalau penghasilannya sudah melebihi Penghasilan Tidak Kena Pajak yang ditetapkan pemerintah.
- Apa bedanya wajib pajak dan pembayar pajak? Cakupan wajib pajak jauh lebih luas. Istilah ini mencakup pembayar pajak, pemotong pajak, dan pemungut pajak sekaligus, sebagaimana diatur dalam UU KUP.
- Apakah NIK otomatis menjadi NPWP tanpa perlu tindakan apa pun? Belum sepenuhnya begitu. NIK memang identik dengan NPWP, tapi kamu tetap perlu melakukan aktivasi atau validasi data lewat sistem Coretax DJP agar statusnya aktif.
Kesimpulan
Jadi, apa inti dari semua ini? Wajib pajak adalah orang pribadi atau badan yang memikul hak dan kewajiban perpajakan berdasarkan ketentuan hukum.
Statusnya terbagi dalam dua kelompok utama, yaitu orang pribadi dan badan, dengan hak serta kewajiban yang saling melengkapi satu sama lain.
Langkah pertama yang perlu kamu ambil? Pastikan status kepatuhanmu, termasuk validasi NIK sebagai NPWP lewat sistem Coretax.
Dari kacamata saya sebagai praktisi hukum, kepatuhan pajak yang baik justru melindungi kamu dari risiko sengketa dan sanksi di masa depan.
Bukan beban yang harus dihindari.Masih ragu soal status kewajiban perpajakanmu? Bingung cara mendaftar, atau sedang menghadapi persoalan hukum pajak tertentu? Jangan biarkan kebingungan itu berlarut-larut.
Klik tombol KONSULTASI GRATIS di pojok kanan website ini. Tim kami siap membantu memberikan penjelasan langsung.
Baca juga: UU KUP: Pengertian, Fungsi, dan Isi Pentingnya bagi Wajib Pajak
Ringkasan
- Wajib pajak adalah orang pribadi atau badan dengan hak dan kewajiban perpajakan sesuai UU KUP.
- Ada dua kategori utama: wajib pajak orang pribadi dan wajib pajak badan.
- Wajib pajak orang pribadi berlaku bagi individu dengan penghasilan di atas PTKP.
- Hak wajib pajak mencakup restitusi, kerahasiaan data, dan pengangsuran pembayaran.
- Kewajiban utamanya meliputi mendaftar NPWP, membayar, dan melaporkan pajak tepat waktu.
- NIK kini terintegrasi sebagai NPWP lewat sistem Coretax DJP.
- Kepatuhan pajak melindungi wajib pajak dari sanksi administratif maupun pidana.
Referensi
- Undang-Undang Nomor 16 Tahun 2009 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Peraturan Menteri Keuangan Nomor 112/PMK.03/2022 tentang NPWP bagi Wajib Pajak Orang Pribadi, Wajib Pajak Badan, dan Wajib Pajak Instansi Pemerintah.
- Direktorat Jenderal Pajak (DJP) Kementerian Keuangan RI — pajak.go.id.




