
PSAK adalah istilah yang hampir setiap hari muncul di meja kerja akuntan, auditor, sampai pemilik bisnis. Sayangnya, tidak banyak yang benar-benar paham apa fungsinya.
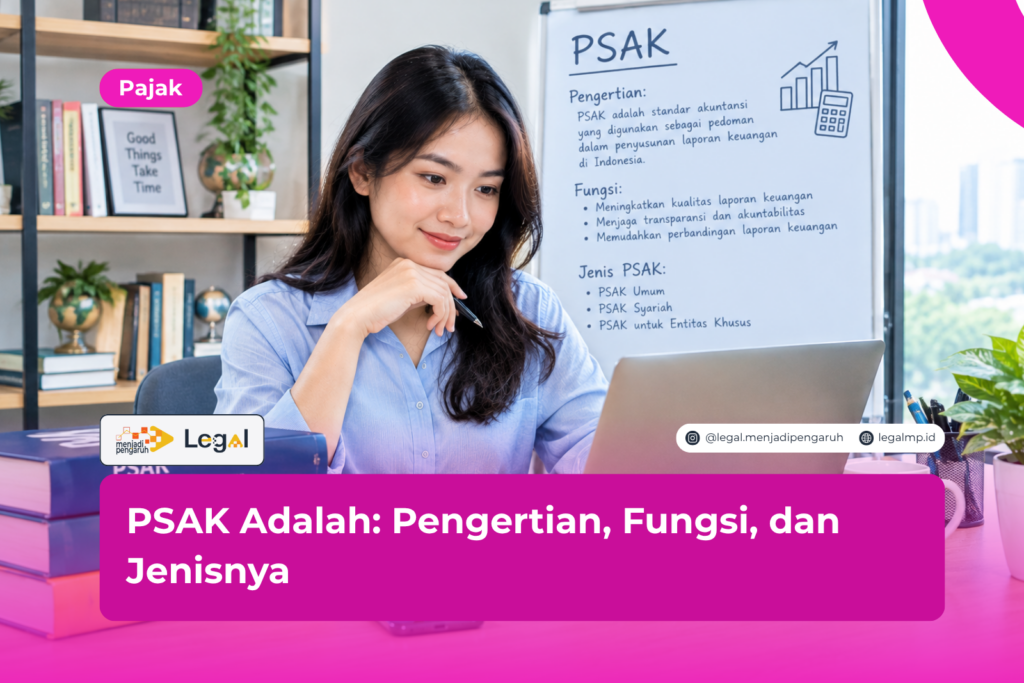
Padahal, sederhananya begini: PSAK adalah pedoman resmi tentang cara menyusun laporan keuangan supaya bisa dipercaya dan dibandingkan dengan laporan lain.
Saya menekuni aspek hukum bertahun-tahun, dan dari situ saya melihat PSAK punya peran yang jauh lebih besar dari sekadar urusan angka. Ia menyangkut tanggung jawab hukum direksi dan manajemen perusahaan secara langsung.
Maka dari itu, memahami PSAK sejak awal bisa menyelamatkan bisnis kamu dari sengketa atau sanksi administratif yang datang belakangan, ketika semuanya sudah terlambat diperbaiki.
Baca juga: Piutang Adalah: Pengertian, Jenis, dan Cara Kelolanya
Apa Itu PSAK? Pengertian Lengkap Menurut Regulasi
Secara resmi, PSAK adalah singkatan dari Pernyataan Standar Akuntansi Keuangan. Standar ini disusun oleh Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia, atau yang biasa disingkat DSAK IAI.
Fungsinya mengatur cara pencatatan, penyusunan, hingga penyajian data keuangan agar seragam di semua entitas usaha. Auditor pun menjadikannya rujukan utama saat menilai apakah sebuah laporan keuangan sudah wajar atau belum.
Menariknya, PSAK di Indonesia sebagian besar sudah mengadopsi International Financial Reporting Standards, atau IFRS.
Dampaknya terasa nyata: laporan keuangan perusahaan lokal jadi lebih mudah dibaca oleh investor asing maupun mitra bisnis dari luar negeri. Meski begitu, proses adopsinya tetap disesuaikan dengan kondisi bisnis di lapangan, bukan diterapkan mentah-mentah.

Kedudukan PSAK dalam Sistem Hukum Indonesia
PSAK memang bukan produk hukum yang diterbitkan lembaga negara. Namun, kekuatannya tetap mengikat karena banyak regulasi merujuk pada standar ini.
Contohnya, Undang-Undang Perseroan Terbatas mewajibkan penyusunan laporan keuangan sesuai standar akuntansi yang berlaku.
Belum lagi Otoritas Jasa Keuangan, yang mewajibkan emiten dan lembaga jasa keuangan menerapkan PSAK dalam setiap pelaporan mereka.
Jadi, walaupun PSAK sendiri bukan undang-undang, pelanggarannya tetap bisa berbuntut panjang secara hukum.
Fungsi dan Tujuan PSAK bagi Dunia Usaha
Fungsi PSAK jauh lebih luas dari yang kebanyakan orang bayangkan. Berikut beberapa di antaranya:
- Menyeragamkan format laporan keuangan, sehingga gampang dibandingkan antarperiode maupun antarperusahaan.
- Membangun kepercayaan investor, karena laporan disusun dengan metode yang sudah diakui luas.
- Mempermudah proses audit, sebab auditor punya acuan baku untuk menilai kewajaran laporan.
- Menjaga kepatuhan hukum, terutama bagi perusahaan terbuka yang wajib melapor ke OJK dan Bursa Efek Indonesia.
- Menjadi dasar perhitungan pajak, yang selaras dengan aturan perpajakan di Indonesia.
Pelaku usaha kecil dan menengah pun ikut merasakan manfaatnya. Dengan standar yang tepat, laporan keuangan UMKM jadi lebih kredibel di mata bank atau calon investor saat mengajukan pembiayaan.
Jenis-Jenis PSAK yang Berlaku di Indonesia
Saat ini ada lima jenis standar akuntansi keuangan yang diterbitkan DSAK IAI dan DSAS IAI. Setiap jenis ditujukan untuk kategori entitas yang berbeda. Karena itu, penerapannya tidak bisa disamaratakan begitu saja.
1. PSAK-IFRS
Diadopsi penuh dari International Financial Reporting Standards, PSAK-IFRS umumnya dipakai perusahaan dengan akuntabilitas publik. Contohnya, perusahaan yang sudah terdaftar di pasar modal.
2. SAK EP (Standar Akuntansi Keuangan Entitas Privat)
Sebelumnya, jenis ini dikenal sebagai SAK ETAP. Namun, sejak 1 Januari 2025, SAK ETAP resmi digantikan oleh SAK EP berdasarkan keputusan DSAK IAI.
SAK EP ditujukan bagi entitas privat, yaitu perusahaan tanpa akuntabilitas publik signifikan, dan diadopsi dari IFRS for SMEs dengan penyesuaian kondisi bisnis di Indonesia.
Standar ini banyak dipakai perusahaan skala menengah yang belum melantai di bursa, dengan pendekatan yang lebih principles-based dibanding standar lamanya.
3. PSAK Syariah
Mengatur pencatatan transaksi berbasis prinsip syariah. Diterbitkan oleh Dewan Standar Akuntansi Syariah IAI, dan lazim dipakai lembaga keuangan syariah.
4. Standar Akuntansi Pemerintahan (SAP)
Khusus dipakai instansi pemerintah, baik pusat maupun daerah. Bedanya dengan standar lain, SAP diterbitkan oleh Komite Standar Akuntansi Pemerintahan, bukan IAI.
5. SAK EMKM
Dirancang khusus untuk usaha mikro, kecil, dan menengah. Formatnya sederhana, jadi pelaku UMKM bisa menyusun laporan keuangan tanpa perlu keahlian akuntansi yang rumit.
Mengapa Perusahaan Wajib Memahami PSAK
Banyak pelaku usaha tidak sadar bahwa ketidaktahuan soal PSAK bisa jadi sumber masalah hukum. Karena itu, penting memahami apa yang terjadi kalau standar ini diabaikan.
Laporan keuangan yang tidak sesuai PSAK berisiko ditolak auditor independen. Itu baru masalah pertama. Kedua, perusahaan terbuka yang lalai bisa dikenai sanksi administratif dari OJK. Ketiga, ketidaksesuaian laporan sering memicu sengketa dengan pemegang saham atau kreditur.
Dalam praktik hukum bisnis, laporan keuangan yang tidak akurat kerap dijadikan bukti dalam kasus dugaan penyalahgunaan wewenang direksi.
Jadi, kepatuhan terhadap PSAK sebaiknya dipandang sebagai bagian dari manajemen risiko hukum perusahaan. Bukan formalitas akuntansi belaka.
FAQ Seputar PSAK
- Apa perbedaan PSAK dan SAK? SAK, atau Standar Akuntansi Keuangan, adalah payung besar yang mencakup seluruh standar, termasuk PSAK di dalamnya. Jadi, PSAK adalah salah satu komponen dari SAK secara keseluruhan.
- Siapa yang wajib menerapkan PSAK? Pada dasarnya, semua badan usaha di Indonesia dianjurkan menerapkan PSAK sesuai kategorinya. Kewajiban ini jadi mutlak bagi perusahaan terbuka dan lembaga jasa keuangan yang diawasi OJK.
- Apakah UMKM juga wajib menggunakan PSAK? Tidak. UMKM tidak diwajibkan memakai PSAK-IFRS yang kompleks. Sebagai gantinya, mereka bisa menerapkan SAK EMKM yang formatnya lebih sederhana dan mudah dipahami.
Kesimpulan
PSAK adalah fondasi yang menjamin laporan keuangan disusun secara konsisten, transparan, dan bisa dipertanggungjawabkan.
Dari pengertian, fungsi, sampai lima jenisnya, setiap perusahaan sebaiknya memilih standar yang cocok dengan skala dan karakteristik usahanya masing-masing.
Menurut saya pribadi, banyak sengketa bisnis di Indonesia sebenarnya bisa dicegah kalau perusahaan menerapkan PSAK secara konsisten sejak awal berdiri.
Bukan hanya ketika diwajibkan regulator. Langkah yang saya sarankan sederhana: lakukan audit internal terhadap kesesuaian laporan keuangan dengan PSAK yang berlaku, lalu konsultasikan dengan ahli sebelum masalah hukum benar-benar muncul.
Masih ragu jenis PSAK mana yang cocok untuk bisnis kamu? Atau sedang menghadapi potensi sengketa akibat laporan keuangan yang bermasalah? Jangan tunggu sampai masalahnya membesar.
Klik tombol KONSULTASI GRATIS di pojok kanan website ini, dan dapatkan panduan hukum yang sesuai dengan kondisi perusahaan kamu.
Baca juga: Revenue Adalah: Pengertian, Jenis, dan Cara Menghitungnya
Ringkasan
- PSAK adalah standar resmi penyusunan laporan keuangan yang diterbitkan DSAK IAI.
- Fungsinya menyeragamkan format laporan agar mudah dibandingkan dan dipercaya.
- Ada lima jenis PSAK: PSAK-IFRS, SAK EP (pengganti SAK ETAP sejak 1 Januari 2025), PSAK Syariah, SAP, dan SAK EMKM.
- PSAK-IFRS umumnya dipakai perusahaan dengan akuntabilitas publik.
- SAK EMKM dirancang khusus untuk kebutuhan pelaku UMKM.
- Kepatuhan terhadap PSAK berkaitan erat dengan kewajiban hukum di UU Perseroan Terbatas dan regulasi OJK.
- Ketidaksesuaian laporan keuangan dengan PSAK berpotensi memicu sanksi administratif maupun sengketa hukum.
- Konsultasi profesional diperlukan untuk memastikan penerapan PSAK yang tepat sesuai skala usaha.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Peraturan Otoritas Jasa Keuangan (OJK) terkait kewajiban pelaporan keuangan emiten dan lembaga jasa keuangan.
- Ikatan Akuntan Indonesia (IAI) – Dewan Standar Akuntansi Keuangan (DSAK IAI), Pernyataan Standar Akuntansi Keuangan.
- Komite Standar Akuntansi Pemerintahan (KSAP), Standar Akuntansi Pemerintahan.


