
Bagi sebagian besar karyawan biasa, istilah biaya jabatan PPh 21 mungkin terdengar asing di telinga, padahal komponen misterius ini sebenarnya selalu hadir menghiasi slip gaji kamu setiap bulan.
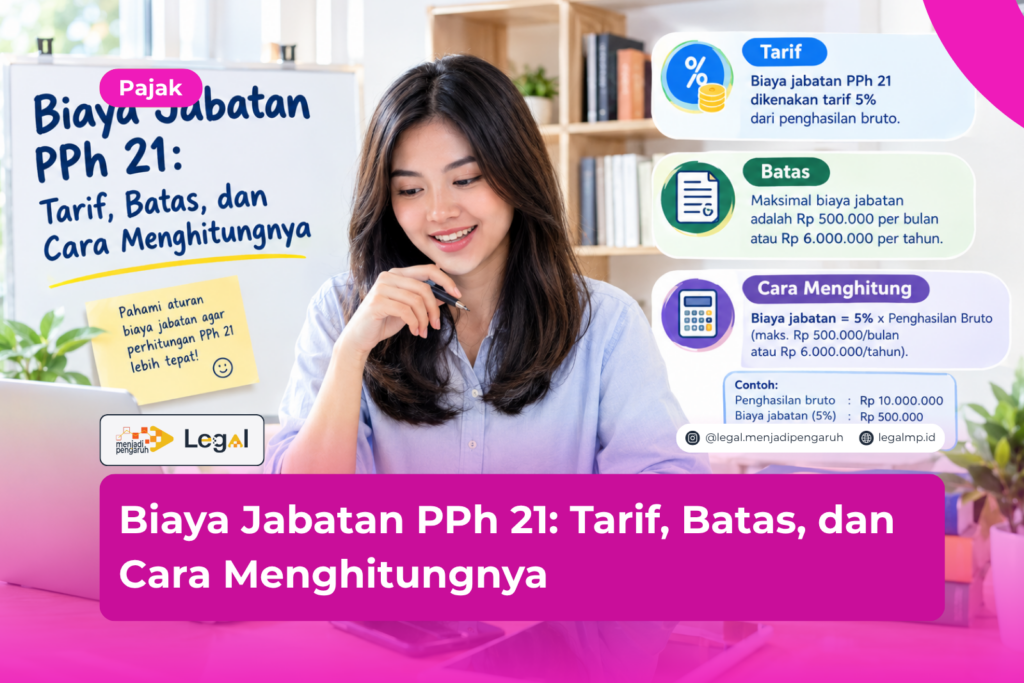
Secara sederhana, komponen ini merupakan potongan pengurang pajak sebesar 5% dari total penghasilan bruto kamu, dengan batas maksimal nominal yang sudah ditentukan oleh regulasi pemerintah.
Menurut saya, justru komponen kecil yang terkesan ‘tersembunyi’ seperti inilah yang paling sering luput dari radar perhatian kita sebagai pekerja.
Padahal, kalau sampai terjadi salah hitung atau salah input oleh tim keuangan kantor, efek dominonya bakal langsung memengaruhi isi dompet dan memotong jumlah gaji bersih yang seharusnya kamu bawa pulang.
Apa Itu Biaya Jabatan PPh 21?
Bayangkan begini. Negara menganggap setiap pegawai tetap pasti mengeluarkan biaya tertentu demi mendapatkan dan mempertahankan pekerjaannya.
Dari anggapan itulah lahir konsep biaya jabatan, yaitu pengurang penghasilan bruto sebelum akhirnya dihitung Penghasilan Kena Pajak atau PKP.
Tidak perlu kuitansi. Tidak perlu bukti pengeluaran apa pun. Aturan ini berlaku otomatis, mulai dari staf paling junior sampai direktur utama sekalipun.
Berbeda dengan biaya pensiun yang khusus dikenakan atas uang pensiun, biaya jabatan menyasar penghasilan pegawai aktif.
Keduanya sama-sama berfungsi memperkecil angka penghasilan bruto sebelum tarif pajak progresif diterapkan.
Satu hal yang perlu digarisbawahi, fasilitas ini hanya berlaku untuk pegawai tetap.
Kalau kamu pekerja lepas, penerima honorarium, atau freelancer, biaya jabatan ini tidak berlaku untukmu.
Dasar Hukum dan Tarif Biaya Jabatan PPh 21
Pada awalnya, aturan mengenai biaya jabatan tertuang secara khusus dalam Peraturan Menteri Keuangan Nomor 250/PMK.03/2008 tentang Besarnya Biaya Jabatan atau Biaya Pensiun.
Regulasi tersebut bertindak sebagai dasar hukum sekaligus turunan teknis dari Pasal 21 Undang-Undang Pajak Penghasilan, yang kemudian diselaraskan secara makro lewat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Namun, demi menyederhanakan administrasi perpajakan nasional, pemerintah kini telah memperbarui aturan teknis tersebut dan mencabut PMK lama untuk digantikan dengan Peraturan Menteri Keuangan Nomor 168 Tahun 2023 yang mengintegrasikan formula biaya jabatan ke dalam sistem perhitungan Tarif Efektif Rata-Rata (TER).
Tarif Biaya Jabatan yang Berlaku
Angkanya tetap: 5% dari penghasilan bruto. Namun ada batas maksimal yang membuat angka ini tidak bisa membesar tanpa kendali seiring naiknya gaji karyawan.
Beberapa poin yang perlu kamu catat soal tarif ini:
- Berlaku sama, tanpa memandang jabatan atau besaran gaji.
- Dihitung dari penghasilan bruto, bukan dari penghasilan neto.
- Otomatis diterapkan tanpa perlu pengajuan dari karyawan.
- Menjadi bagian wajib dalam perhitungan PPh 21 setiap bulan.
Karena sifatnya otomatis, tanggung jawab menghitungnya jatuh ke pemberi kerja. Sekali salah menerapkan angka ini, laporan SPT Masa PPh 21 pun ikut terdampak.
Batas Maksimal Biaya Jabatan Setahun dan Sebulan
Di sinilah letak poin yang paling sering keliru dipahami orang. Tarif 5% itu punya pagar pembatas, dan pagar itulah yang menjaga agar potongan tidak terus membesar mengikuti kenaikan gaji.
Berdasarkan PMK 250/PMK.03/2008, batasnya sudah jelas:
- Rp500.000 per bulan, dipakai untuk perhitungan bulanan.
- Rp6.000.000 per tahun, dipakai untuk perhitungan tahunan.
Artinya begini. Meski gaji seseorang tembus puluhan juta rupiah sebulan, biaya jabatan yang boleh dikurangkan tetap terkunci di angka tersebut.
Batas ini pun berlaku merata, tidak peduli jabatan atau golongan gaji seseorang.
Semakin tinggi penghasilan bruto, semakin kecil proporsi biaya jabatan terhadap total gaji. Struktur seperti ini yang membuat perhitungan PPh 21 tetap terasa progresif dan proporsional.
Cara Menghitung Biaya Jabatan PPh 21 dengan Tepat
Setelah paham tarif dan batasnya, tinggal satu langkah lagi: praktik menghitungnya. Rumusnya tidak rumit, hanya perlu diingat batas maksimalnya jangan sampai terlewat.

Rumus Dasar Biaya Jabatan
Begini rumusnya:
Biaya Jabatan = 5% x Penghasilan Bruto (maksimal Rp500.000/bulan atau Rp6.000.000/tahun)
Nilai yang dipakai selalu yang lebih kecil, antara hasil perkalian 5% tadi dengan batas maksimal yang sudah ditetapkan.
Contoh Perhitungan Biaya Jabatan PPh 21
Coba lihat contoh berikut untuk pegawai tetap dalam setahun:
- Penghasilan bruto setahun: Rp136.000.000
- Biaya jabatan: 5% x Rp136.000.000 = Rp6.800.000
- Karena melampaui batas, yang dipakai adalah Rp6.000.000
Angka Rp6.000.000 itulah yang dikurangkan dari penghasilan bruto sehingga muncul penghasilan neto.
Barulah dari penghasilan neto ini, Penghasilan Tidak Kena Pajak atau PTKP dikurangkan, sebelum akhirnya tarif progresif Pasal 17 UU PPh diterapkan.
Sejak Januari 2024, cara memotong PPh 21 setiap bulan sudah berubah memakai metode Tarif Efektif Rata-rata atau TER, sesuai PMK 168/2023.
Meski begitu, biaya jabatan tetap dipakai saat perhitungan ulang di masa pajak Desember, ketika PPh 21 tahunan yang sesungguhnya baru dihitung final.
FAQ Seputar Biaya Jabatan PPh 21
1. Apakah biaya jabatan berlaku untuk semua karyawan?
Hanya untuk pegawai tetap yang punya hubungan kerja jelas dengan perusahaan. Pekerja lepas dan penerima honorarium tidak masuk kategori ini.
2. Apakah nilai biaya jabatan bisa berubah setiap tahun?
Selama belum ada PMK baru yang mencabut atau mengganti PMK 250/PMK.03/2008, angka persentase dan batas maksimalnya tetap sama.
3. Apakah biaya jabatan langsung mengurangi PPh 21 yang harus dibayar?
Tidak secara langsung. Biaya jabatan mengurangi penghasilan bruto dulu, sehingga penghasilan neto dan PKP yang jadi dasar pajak ikut mengecil.
Kesimpulan
Biaya jabatan PPh 21 pada dasarnya adalah pengurang penghasilan bruto sebesar 5%, dengan batas Rp500.000 per bulan atau Rp6.000.000 per tahun.
Pemberi kerja sebaiknya rutin mengecek ulang perhitungan ini setiap kali payroll berjalan, supaya potongan pajak karyawan tidak keliru.
Bagi saya pribadi, ketelitian pada hal sekecil biaya jabatan justru mencerminkan seberapa rapi tata kelola payroll sebuah perusahaan.
Kalau kamu masih ragu menerapkan hitungan ini di bisnismu, jangan tunggu sampai kesalahan kecil berubah jadi masalah kepatuhan pajak.
Klik tombol KONSULTASI GRATIS di pojok kanan website ini, tim kami siap membantu.
Ringkasan
- Biaya jabatan mengurangi penghasilan bruto pegawai tetap sebesar 5%.
- Batasnya Rp500.000 per bulan atau Rp6.000.000 per tahun.
- Dasar hukumnya PMK Nomor 250/PMK.03/2008.
- Berlaku sama untuk semua jabatan, dari staf sampai direktur.
- Hanya berlaku untuk pegawai tetap, bukan pekerja lepas.
- Nilai yang dipakai selalu yang lebih kecil antara 5% bruto dan batas maksimal.
- Sejak 2024, metode TER dipakai bulanan, tapi biaya jabatan tetap relevan saat perhitungan tahunan.
Referensi
- Peraturan Menteri Keuangan Nomor 250/PMK.03/2008 tentang Besarnya Biaya Jabatan atau Biaya Pensiun yang Dapat Dikurangkan dari Penghasilan Bruto Pegawai Tetap atau Pensiunan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Peraturan Menteri Keuangan Nomor 168/PMK.03/2023 tentang Pemotongan Pajak Penghasilan Pasal 21 dan/atau Pasal 26.
- Direktorat Jenderal Pajak (DJP), Kementerian Keuangan Republik Indonesia.




