
Pernah membuka laporan keuangan, lalu bingung kenapa angka stok tidak cocok dengan isi gudang? Banyak pemilik usaha mengalaminya. Akibatnya, keputusan belanja barang meleset dan laba terasa janggal.
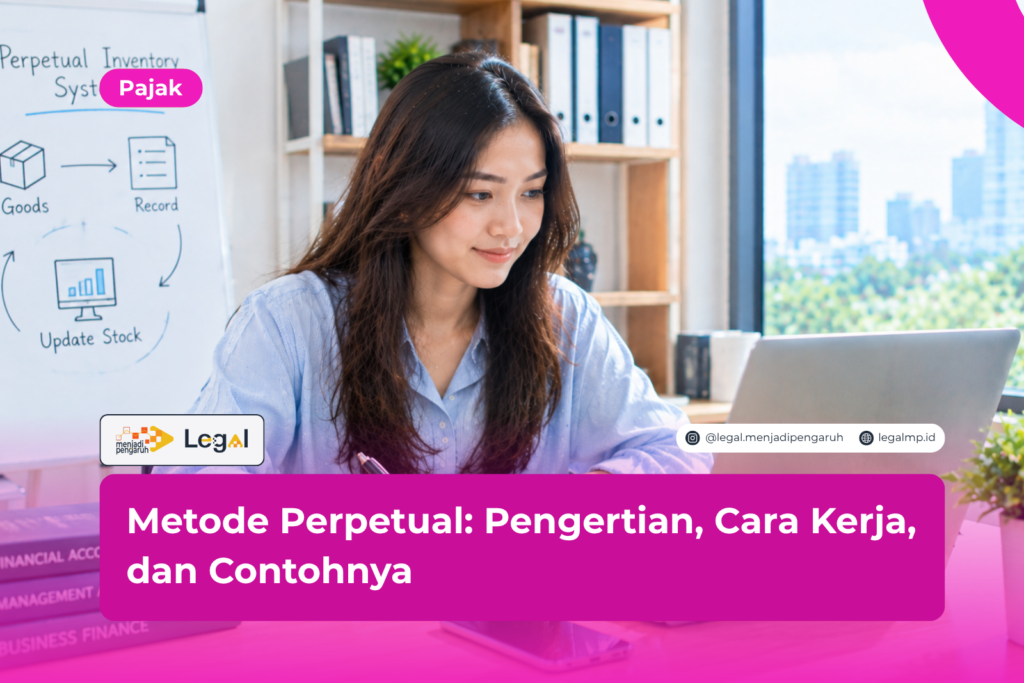
Metode perpetual bisa membantu mengatasinya. Metode perpetual adalah sistem pencatatan persediaan yang memperbarui saldo barang setiap kali terjadi pembelian atau penjualan.
Menurut saya sebagai praktisi hukum, metode ini layak dilirik karena manfaatnya sampai ke ranah hukum. Catatan stok yang rapi dan real-time menjadi bekal kuat ketika pemeriksaan pajak datang. Karena itu, saya menyarankan setiap usaha dagang memakainya sejak awal.
Artikel ini mengulas pengertian, cara kerja, contoh jurnal, perbedaan dengan metode periodik, hingga aturan hukumnya di Indonesia. Mari mulai dari dasarnya.
Baca juga: Pajak Penghasilan Orang Pribadi: Tarif dan Cara Menghitungnya
Pengertian Metode Perpetual
Metode perpetual adalah cara mencatat persediaan barang dagang secara terus-menerus. Setiap ada transaksi, akun Persediaan langsung berubah. Hasilnya, kamu bisa melihat saldo stok kapan saja tanpa menunggu akhir periode.
Alat utamanya adalah kartu persediaan. Di dalamnya tercatat tanggal transaksi, jumlah barang masuk, jumlah barang keluar, dan saldo akhir.
Dulu kartu ini ditulis tangan. Sekarang banyak perusahaan memakai perangkat lunak akuntansi atau mesin kasir yang terhubung langsung ke pembukuan, sehingga sistem pencatatan persediaan perpetual berjalan hampir otomatis.
Ada satu hal lagi yang perlu kamu tahu. Setiap kali barang terjual, sistem ikut mencatat harga pokok penjualan (HPP) saat itu juga.
Kamu tidak perlu menghitung HPP secara terpisah di ujung periode. Laporan laba rugi pun siap disusun kapan pun manajemen memintanya.
Cara Kerja Metode Perpetual
Prinsipnya satu: semua pergerakan barang harus langsung masuk catatan. Mari kita lihat alurnya satu per satu.
Pencatatan Saat Pembelian
Begitu perusahaan membeli barang, akun Persediaan bertambah. Akun Pembelian, yang lazim dipakai pada metode periodik, tidak diperlukan di sini. Jurnalnya sederhana: debit Persediaan, kredit Kas atau Utang Dagang.
Biaya tambahan ikut masuk ke akun Persediaan. Contohnya ongkos angkut pembelian dan bea masuk. Retur pembelian serta potongan pembelian akan mengurangi saldo persediaan.
Pencatatan Saat Penjualan
Satu penjualan melahirkan dua jurnal. Jurnal pertama mencatat pendapatan: debit Kas atau Piutang, kredit Penjualan. Jurnal kedua mencatat HPP: debit Harga Pokok Penjualan, kredit Persediaan.
Dari dua jurnal itu, saldo persediaan turun tepat ketika barang keluar. Lalu, bagaimana menentukan nilai barang yang keluar? Perusahaan memakai metode penilaian tertentu, dan yang paling umum adalah FIFO (first in, first out) serta rata-rata bergerak.
Pencocokan dengan Stok Fisik
Sistem boleh berjalan real-time, tetapi stok opname tetap perlu dilakukan. Petugas menghitung barang di gudang, lalu membandingkan hasilnya dengan catatan.
Selisih sering muncul karena barang rusak, hilang, atau salah input. Untuk menyelaraskan keduanya, perusahaan membuat jurnal penyesuaian.
Contoh Jurnal Metode Perpetual
Teori lebih mudah dipahami lewat angka. Bayangkan Toko Maju Jaya memiliki persediaan awal Rp20.000.000. Sepanjang Oktober, toko ini melakukan empat transaksi:
1. Membeli barang dagang secara kredit Rp50.000.000.2. Menjual barang secara tunai Rp45.000.000 dengan HPP Rp30.000.000.3. Mengembalikan barang ke pemasok Rp2.000.000.4. Membayar ongkos angkut pembelian secara tunai Rp1.000.000.
Berikut jurnalnya:
- Transaksi 1: Debit Persediaan Rp50.000.000; kredit Utang Dagang Rp50.000.000.
- Transaksi 2a: Debit Kas Rp45.000.000; kredit Penjualan Rp45.000.000.
- Transaksi 2b: Debit HPP Rp30.000.000; kredit Persediaan Rp30.000.000.
- Transaksi 3: Debit Utang Dagang Rp2.000.000; kredit Persediaan Rp2.000.000.
- Transaksi 4: Debit Persediaan Rp1.000.000; kredit Kas Rp1.000.000.
Sekarang hitung saldo akhirnya. Persediaan awal Rp20.000.000 ditambah pembelian Rp50.000.000, dikurangi HPP Rp30.000.000 dan retur Rp2.000.000, lalu ditambah ongkos angkut Rp1.000.000.
Hasilnya Rp39.000.000. Angka ini sudah diketahui tanpa menunggu tutup buku. Laba kotor bulan itu juga langsung terlihat, yaitu Rp45.000.000 dikurangi Rp30.000.000, sama dengan Rp15.000.000.
Perbedaan Metode Perpetual dan Periodik
Banyak orang masih tertukar antara dua metode ini. Perbedaan metode perpetual dan periodik bisa kamu lihat dari lima hal berikut.
- Waktu pencatatan: perpetual mencatat persediaan di setiap transaksi. Periodik baru mencatatnya di akhir periode.
- Akun yang dipakai: perpetual bekerja dengan akun Persediaan dan HPP. Periodik memakai akun Pembelian, Retur Pembelian, dan Ikhtisar Laba Rugi.
- Penentuan HPP: perpetual menghitungnya pada setiap penjualan. Periodik menghitungnya sekali saja, lewat stok opname di akhir periode.
- Pengendalian stok: perpetual memudahkan pengawasan harian. Pada periodik, kehilangan barang baru ketahuan belakangan.
- Biaya dan kerumitan: perpetual butuh sistem yang lebih lengkap. Periodik jauh lebih sederhana.
Lalu mana yang cocok untukmu? Usaha kecil dengan transaksi sedikit masih nyaman memakai metode periodik. Usaha dengan volume transaksi tinggi akan lebih terbantu oleh metode perpetual.
Kelebihan dan Kekurangan Metode Perpetual
Setiap metode punya sisi baik dan sisi yang perlu diwaspadai. Kita mulai dari kelebihannya.
Kelebihan
- Saldo persediaan selalu terbarui, sehingga keputusan pembelian bertumpu pada data akurat.
- Selisih stok terdeteksi lebih cepat.
- Laporan keuangan interim bisa disusun kapan saja.
- Jejak audit lebih lengkap, jadi pemeriksaan berjalan lebih mudah.
Kekurangan
- Biaya awal lebih tinggi karena perusahaan perlu perangkat lunak dan tenaga yang terlatih.
- Beban administrasi naik pada usaha yang menjual ribuan jenis barang.
- Kesalahan input langsung memengaruhi saldo, sehingga pengendalian internal harus disiplin.
Saya sendiri melihat manfaatnya lebih besar daripada biayanya, terutama untuk usaha yang sedang tumbuh.
Dasar Hukum dan Aspek Perpajakan di Indonesia
Indonesia tidak mewajibkan satu metode pencatatan persediaan tertentu. Meski begitu, sejumlah aturan menentukan cara pembukuan dan penilaiannya. Ada tiga yang perlu kamu kenal.
Pertama, Pasal 28 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP). Pasal 28 ayat (1) mewajibkan wajib pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas, serta wajib pajak badan, menyelenggarakan pembukuan.
Pembukuan harus mencerminkan keadaan dan kegiatan usaha yang sebenarnya. Orang pribadi yang boleh memakai Norma Penghitungan Penghasilan Neto, dengan peredaran bruto di bawah Rp4,8 miliar setahun, hanya wajib melakukan pencatatan.
Wajib pajak badan tidak mendapat kelonggaran itu. Metode perpetual membantu memenuhi kewajiban pembukuan karena datanya rinci dan mudah ditelusuri.
Kedua, Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan. Persediaan dinilai berdasarkan harga perolehan, sedangkan pemakaian persediaan untuk menghitung harga pokok memakai metode rata-rata atau FIFO.
Setelah memilih satu cara, wajib pajak harus memakainya terus di tahun berikutnya. LIFO tidak boleh dipakai untuk perhitungan pajak.
Jika laporan keuangan menilai persediaan di bawah harga perolehan, misalnya karena nilai realisasi neto turun, selisihnya perlu dikoreksi secara fiskal.
Ketiga, PSAK 202 tentang Persediaan, yang menjadi acuan akuntansi keuangan. PSAK 202 adalah PSAK 14 yang berganti nomor.
Penomoran baru ini disahkan pada 12 Desember 2022 dan berlaku efektif sejak 1 Januari 2024. Isinya merujuk pada IAS 2 Inventories.
Perusahaan wajib mengukur persediaan pada nilai terendah antara biaya perolehan dan nilai realisasi neto. Entitas yang memakai SAK EP atau SAK EMKM perlu mengecek ketentuan standar yang berlaku bagi mereka.
Dari ketiganya, pesan praktisnya jelas. Pilih satu metode penilaian yang sesuai, lalu pakai terus. Pasal 28 ayat (6) UU KUP mengatur bahwa perubahan metode pembukuan harus mendapat persetujuan Direktur Jenderal Pajak. Jadi, jangan mengganti metode tanpa mengurus izinnya lebih dulu.
FAQ (Frequently Asked Questions)
Apa perbedaan utama metode perpetual dan metode periodik?
Metode perpetual mencatat persediaan dan HPP di setiap transaksi. Metode periodik menghitungnya di akhir periode berdasarkan hasil stok opname. Karena itu, perpetual memberi informasi stok yang lebih cepat dan akurat.
Apakah metode perpetual wajib digunakan di Indonesia?
Tidak wajib. Regulasi tidak menetapkan metode tertentu. Pembukuan tetap harus akurat dan mencerminkan kegiatan usaha sebenarnya. Untuk keperluan pajak, pemakaian persediaan dalam menghitung harga pokok harus memakai FIFO atau rata-rata secara konsisten.
Apakah metode perpetual masih membutuhkan stok opname?
Masih. Perusahaan perlu menghitung stok fisik secara berkala. Hasilnya dipakai untuk mencocokkan catatan dengan kondisi nyata dan mengoreksi selisih.
Kesimpulan
Metode perpetual membantu perusahaan mencatat persediaan dan HPP secara real-time. Cara kerjanya mudah diingat: pembelian menambah persediaan, penjualan mengurangi persediaan sekaligus mencatat HPP. Biaya awalnya memang lebih tinggi, tetapi kontrol stok dan kualitas laporan yang kamu peroleh sebanding.
Langkah yang saya sarankan cukup tiga. Pilih metode penilaian persediaan (FIFO atau rata-rata), terapkan secara konsisten, lalu jadwalkan stok opname berkala.
Kalau suatu saat kamu perlu mengganti metode, urus persetujuan Direktur Jenderal Pajak terlebih dulu. Pembukuan yang tertib, menurut saya, adalah perlindungan hukum terbaik bagi sebuah usaha, terutama saat pemeriksaan pajak datang.
Masih ragu menentukan metode pencatatan persediaan yang tepat dan aman secara hukum? Kamu tidak perlu memikirkannya sendirian. Silakan klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Tim kami siap membantu.
Baca juga: Subjek Pajak dan Objek Pajak: Pengertian dan Contohnya
Ringkasan
- Metode perpetual mencatat persediaan dan HPP secara terus-menerus pada setiap transaksi.
- Pembelian menambah akun Persediaan, sedangkan penjualan menghasilkan dua jurnal: pendapatan dan HPP.
- Kartu persediaan atau perangkat lunak akuntansi menjadi alat untuk mencatat pergerakan barang.
- Metode perpetual lebih akurat dan transparan daripada metode periodik, dengan biaya yang lebih tinggi.
- Stok opname tetap perlu dilakukan untuk mencocokkan catatan dengan stok fisik.
- Pasal 10 ayat (6) UU PPh menilai persediaan berdasarkan harga perolehan, dengan pemakaian persediaan memakai rata-rata atau FIFO secara konsisten.
- Pasal 28 UU KUP mewajibkan pembukuan bagi wajib pajak badan dan orang pribadi pelaku usaha, kecuali yang memakai norma penghitungan. Perubahan metode pembukuan perlu persetujuan DJP.
- PSAK 202 adalah penomoran baru PSAK 14 dan berlaku efektif sejak 1 Januari 2024.
Referensi
- Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, Pasal 10 ayat (6) beserta Penjelasannya.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021, Pasal 28.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, Pasal 448 ayat (2).
- Ikatan Akuntan Indonesia (IAI), PSAK 202: Persediaan (penomoran baru PSAK 14, efektif 1 Januari 2024). web.iaiglobal.or.id.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. www.pajak.go.id.




