
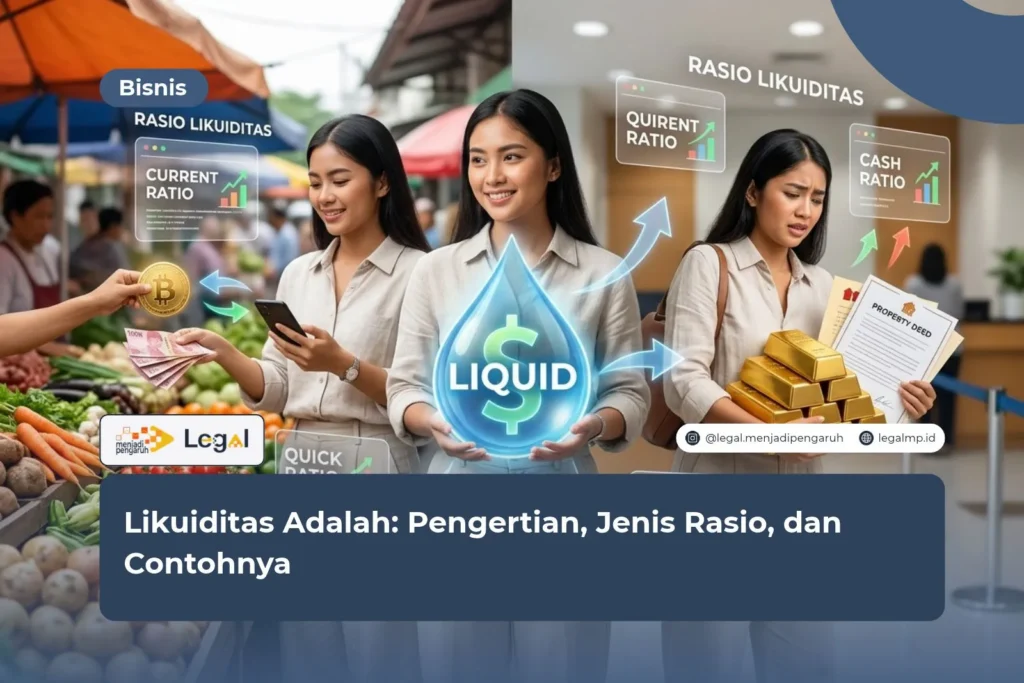




Likuiditas adalah kemampuan perusahaan memenuhi kewajiban keuangan jangka pendek dengan memanfaatkan aset lancar yang dimilikinya. Istilah ini cukup sering muncul ketika seseorang membaca laporan keuangan atau mempelajari kondisi sebuah bisnis.
Bayangkan sebuah perusahaan yang berhasil mencatat penjualan tinggi selama beberapa bulan. Secara bisnis, pencapaian tersebut terlihat bagus.
Menurut saya, likuiditas merupakan salah satu ukuran penting untuk melihat bagaimana manajemen mengelola keuangan perusahaan. Kemampuan membayar kewajiban menunjukkan bahwa perusahaan memiliki perencanaan keuangan yang cukup baik.
Apa Itu Likuiditas? Pengertian dan Fungsinya
Dalam bidang keuangan, likuiditas menggambarkan kemampuan seseorang atau badan usaha menyediakan dana untuk membayar kewajiban yang segera jatuh tempo.
Apa saja yang termasuk aset lancar? Di antaranya kas, setara kas, piutang usaha, persediaan, serta aset lain yang dapat dicairkan dalam siklus operasi normal atau periode tertentu.
Fungsi likuiditas bagi perusahaan
Bagi sebuah bisnis, likuiditas punya peran penting dalam kegiatan sehari-hari. Berikut beberapa fungsi yang perlu dipahami:
- Mengetahui kemampuan membayar utang. Perusahaan dapat memperkirakan apakah aset lancarnya cukup untuk menyelesaikan kewajiban dalam waktu dekat.
- Menjaga kegiatan operasional. Ketersediaan dana membantu perusahaan membayar gaji karyawan, tagihan pemasok, biaya sewa, dan kebutuhan rutin lainnya.
- Membantu pengambilan keputusan. Manajemen dapat mempertimbangkan rencana ekspansi, pembelian aset, atau pengajuan pinjaman berdasarkan kondisi keuangan.
- Membangun kepercayaan kreditur. Bank dan pemasok dapat melihat kondisi likuiditas sebelum memberikan fasilitas pembiayaan atau pembayaran secara kredit.
- Mendeteksi masalah keuangan lebih awal. Penurunan kemampuan membayar dapat menjadi tanda bahwa perusahaan perlu segera mengevaluasi pengeluarannya.
Jenis Rasio Likuiditas dan Rumus Perhitungannya
Bagaimana cara mengetahui apakah kondisi likuiditas perusahaan tergolong baik? Salah satu caranya adalah menggunakan rasio likuiditas. Rasio ini membantu manajemen membaca kemampuan perusahaan dalam memenuhi kewajiban jangka pendek.
Ada beberapa jenis rasio yang umum digunakan. Masing-masing memiliki cara perhitungan dan fokus penilaian tersendiri. Sebagian memperhitungkan seluruh aset lancar, sedangkan lainnya lebih menekankan aset yang dapat segera digunakan sebagai alat pembayaran.
1. Current Ratio atau Rasio Lancar
Current ratio merupakan rasio yang membandingkan seluruh aset lancar dengan liabilitas jangka pendek. Melalui perhitungan ini, perusahaan dapat mengetahui seberapa besar aset lancar yang tersedia untuk menutup kewajiban dalam waktu dekat.
Rumusnya:
Current Ratio = Aset Lancar ÷ Liabilitas Jangka Pendek
Misalnya, sebuah perusahaan memiliki aset lancar senilai Rp300 juta. Pada periode yang sama, total liabilitas jangka pendeknya mencapai Rp150 juta.
Perhitungannya sebagai berikut:
Rp300 juta ÷ Rp150 juta = 2 kali.
Hasilnya menunjukkan bahwa aset lancar perusahaan mencapai dua kali jumlah kewajiban jangka pendek. Dengan kata lain, setiap Rp1 kewajiban ditopang oleh Rp2 aset lancar.
2. Quick Ratio atau Rasio Cepat
Quick ratio digunakan untuk mengukur kemampuan perusahaan membayar kewajiban jangka pendek tanpa mengandalkan penjualan persediaan. Karena itu, perhitungannya lebih ketat dibandingkan current ratio.
Rumusnya:
Quick Ratio = (Aset Lancar – Persediaan – Biaya Dibayar di Muka) ÷ Liabilitas Jangka Pendek
Sebagai contoh, perusahaan mempunyai aset lancar Rp300 juta. Di dalamnya terdapat persediaan senilai Rp80 juta dan biaya dibayar di muka sebesar Rp20 juta. Sementara itu, liabilitas jangka pendek perusahaan mencapai Rp150 juta.
Perhitungannya:
(Rp300 juta – Rp80 juta – Rp20 juta) ÷ Rp150 juta = 1,33 kali.
Artinya, perusahaan memiliki aset yang relatif cepat dicairkan sekitar 1,33 kali dari kewajiban jangka pendeknya.
3. Cash Ratio atau Rasio Kas
Cash ratio berfokus pada kemampuan perusahaan memenuhi kewajiban jangka pendek menggunakan kas dan setara kas. Rasio ini memberikan gambaran mengenai dana yang tersedia untuk pembayaran segera.
Rumusnya:
Cash Ratio = (Kas + Setara Kas) ÷ Liabilitas Jangka Pendek
Misalnya, perusahaan mempunyai kas dan setara kas sebesar Rp60 juta. Di sisi lain, kewajiban jangka pendeknya mencapai Rp150 juta.
Perhitungannya:
Rp60 juta ÷ Rp150 juta = 0,4 kali.
Hasil tersebut berarti kas dan setara kas perusahaan mencapai 40% dari total kewajiban jangka pendek. Jadi, jika seluruh tagihan harus dibayar saat itu juga, perusahaan masih memerlukan sumber dana tambahan.
4. Cash Turnover Ratio atau Rasio Perputaran Kas
Cash turnover ratio digunakan untuk melihat efektivitas penggunaan kas dalam mendukung kegiatan perusahaan. Salah satu pendekatan yang sering digunakan adalah membandingkan penjualan bersih dengan modal kerja bersih.
Rumusnya:
Cash Turnover Ratio = Penjualan Bersih ÷ Modal Kerja Bersih
Adapun modal kerja bersih diperoleh dari pengurangan aset lancar dengan liabilitas jangka pendek.
Sebagai ilustrasi, sebuah perusahaan mencatat penjualan bersih Rp900 juta. Modal kerja bersihnya mencapai Rp150 juta.
Perhitungannya:
Rp900 juta ÷ Rp150 juta = 6 kali.
Artinya, perusahaan menghasilkan penjualan enam kali dari modal kerja bersih yang tersedia. Hasil ini dapat membantu manajemen mengevaluasi penggunaan modal dalam kegiatan operasional.
Contoh Likuiditas Perusahaan dalam Laporan Keuangan
Rumus akan lebih mudah dipahami melalui contoh sederhana. Anggap saja PT Maju Sejahtera sedang menyusun evaluasi laporan keuangan akhir tahun. Dari laporan tersebut, perusahaan memperoleh data berikut:
| Komponen | Jumlah |
|---|---|
| Kas dan setara kas | Rp60 juta |
| Piutang usaha | Rp140 juta |
| Persediaan | Rp80 juta |
| Biaya dibayar di muka | Rp20 juta |
| Total aset lancar | Rp300 juta |
| Liabilitas jangka pendek | Rp150 juta |
Berdasarkan data tersebut, perusahaan bisa menghitung beberapa rasio utama.
Pertama, current ratio.
Rp300 juta ÷ Rp150 juta = 2 kali.
Kedua, quick ratio.
(Rp300 juta – Rp80 juta – Rp20 juta) ÷ Rp150 juta = 1,33 kali.
Ketiga, cash ratio.
Rp60 juta ÷ Rp150 juta = 0,4 kali.
Dari hasil perhitungan tersebut, terlihat bahwa setiap rasio memberikan informasi berbeda. Current ratio memperlihatkan perbandingan seluruh aset lancar dengan kewajiban jangka pendek.
Bagaimana membaca hasil rasio likuiditas?
Setelah memperoleh hasil perhitungan, perusahaan perlu melakukan analisis lebih lanjut. Jangan langsung menyimpulkan bahwa kondisi keuangan sudah aman hanya karena satu rasio menunjukkan angka tinggi.
Ada beberapa hal yang sebaiknya diperiksa:
- Bandingkan dengan periode sebelumnya. Perubahan rasio dapat membantu manajemen melihat apakah kondisi keuangan membaik atau justru menurun.
- Periksa kualitas aset lancar. Piutang yang sulit tertagih dapat mengurangi kemampuan perusahaan menyediakan dana.
- Perhatikan karakteristik industri. Kebutuhan modal perusahaan perdagangan tentu berbeda dari perusahaan jasa dan manufaktur.
- Cermati jadwal pembayaran. Waktu penerimaan kas perlu disesuaikan dengan tanggal jatuh tempo kewajiban.
- Gunakan rasio keuangan lainnya. Analisis solvabilitas dan profitabilitas dapat memberikan gambaran yang lebih lengkap.
Faktor yang Memengaruhi Tingkat Likuiditas
Tingkat likuiditas perusahaan dapat berubah dari waktu ke waktu. Penyebabnya beragam, mulai dari kebijakan internal hingga perubahan kondisi ekonomi. Karena itu, manajemen perlu memahami faktor yang memengaruhinya.
1. Arus kas operasional
Penerimaan dari penjualan menjadi salah satu sumber utama dana perusahaan. Jika pelanggan membayar tepat waktu, perusahaan lebih mudah memenuhi kebutuhan operasional.
Masalah muncul ketika penerimaan kas terlambat. Tagihan tetap berjalan, sementara uang dari pelanggan belum masuk. Akibatnya, perusahaan bisa kesulitan membayar pemasok atau biaya rutin.
2. Pengelolaan piutang
Piutang yang terus bertambah dapat membuat nilai aset lancar terlihat besar. Namun, perusahaan belum tentu bisa menggunakan piutang tersebut untuk membayar kewajiban secara langsung.
Untuk mengurangi risiko, manajemen perlu menetapkan batas waktu pembayaran yang jelas. Selain itu, lakukan pemantauan terhadap pelanggan yang memiliki tunggakan.
3. Persediaan barang
Jumlah persediaan yang terlalu besar dapat menghambat perputaran dana. Modal perusahaan tertahan dalam barang yang belum terjual.
Kondisi ini sering terjadi ketika perusahaan membeli stok tanpa memperhatikan kebutuhan pasar. Oleh sebab itu, pengendalian persediaan perlu berjalan secara teratur.
4. Struktur utang dan kewajiban
Pinjaman jangka pendek dalam jumlah besar dapat menambah beban pembayaran. Risikonya semakin tinggi ketika perusahaan tidak memiliki penerimaan kas yang cukup.
Manajemen perlu menyusun jadwal pembayaran berdasarkan kemampuan keuangan. Jika diperlukan, perusahaan dapat membicarakan penyesuaian jadwal pembayaran dengan kreditur melalui kesepakatan yang sah.
5. Kondisi ekonomi dan pasar
Perubahan daya beli masyarakat, kenaikan biaya produksi, dan penurunan permintaan dapat memengaruhi pemasukan perusahaan. Perubahan suku bunga pun dapat meningkatkan beban pembiayaan.
Untuk mengantisipasinya, perusahaan perlu menyusun proyeksi arus kas secara berkala. Dengan begitu, manajemen dapat memperkirakan kebutuhan dana dan menyiapkan langkah sebelum masalah keuangan semakin besar.
Hubungan Likuiditas dengan Kewajiban Hukum Perusahaan
Likuiditas merupakan salah satu konsep dalam analisis keuangan. Dalam hukum Indonesia, tidak ada satu rasio likuiditas yang otomatis wajib dipenuhi oleh seluruh badan usaha.
Walaupun begitu, perusahaan tetap memiliki kewajiban hukum terkait pengelolaan dan penyajian informasi keuangan. Salah satu dasar pengaturannya terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
Kewajiban penyusunan laporan keuangan
Pasal 66 UU Perseroan Terbatas mengatur kewajiban direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh dewan komisaris. Laporan tersebut mencakup laporan keuangan dan informasi mengenai kegiatan perseroan.
Melalui laporan keuangan, pemegang saham dapat mengetahui kondisi perusahaan. Informasi yang disajikan antara lain mencakup aset, liabilitas, ekuitas, pendapatan, serta arus kas sesuai standar pelaporan yang berlaku.
Kewajiban audit dalam kondisi tertentu
Selain mengatur laporan tahunan, Pasal 68 UU Perseroan Terbatas juga memuat ketentuan mengenai kewajiban perseroan menyerahkan laporan keuangan kepada akuntan publik untuk diaudit dalam kondisi tertentu.
Ketentuan tersebut berlaku, antara lain, bagi perseroan yang menghimpun atau mengelola dana masyarakat, menerbitkan surat pengakuan utang kepada masyarakat, serta memenuhi kriteria tertentu lainnya.
Ketentuan khusus bagi sektor tertentu
Beberapa bidang usaha memiliki aturan pengawasan keuangan yang lebih khusus. Perbankan, misalnya, harus memperhatikan ketentuan mengenai manajemen risiko dan pemenuhan indikator likuiditas sesuai regulasi yang berlaku.
Perusahaan perlu memeriksa aturan sektoral yang berkaitan dengan kegiatan usahanya. Perseroan terbatas biasa, perusahaan terbuka, dan bank dapat memiliki kewajiban yang berbeda.
Cara Meningkatkan Likuiditas Perusahaan
Perusahaan dapat memperbaiki kondisi likuiditas melalui pengelolaan aset, kas, dan kewajiban secara lebih teratur. Langkah yang dipilih tentu perlu disesuaikan dengan sumber masalahnya.
Berikut beberapa upaya yang dapat dilakukan:
- Mempercepat penagihan piutang. Perusahaan perlu menetapkan batas pembayaran dan memantau pelanggan yang memiliki tunggakan.
- Mengendalikan persediaan. Sesuaikan jumlah stok dengan kebutuhan pasar agar modal tidak tertahan terlalu lama.
- Menyusun proyeksi arus kas. Catat perkiraan penerimaan dan pengeluaran berdasarkan jadwal yang realistis.
- Mengatur jatuh tempo utang. Sesuaikan jadwal pembayaran dengan perkiraan penerimaan kas perusahaan.
- Mengevaluasi pengeluaran. Dahulukan biaya yang mendukung kegiatan operasional dan menghasilkan pendapatan.
- Menyiapkan dana cadangan. Sisihkan dana untuk menghadapi kebutuhan mendesak atau perubahan kondisi pasar.
- Meninjau laporan keuangan secara rutin. Bandingkan rasio dari beberapa periode untuk mengetahui perubahan kondisi perusahaan.

FAQ Seputar Likuiditas
1. Apa yang dimaksud dengan likuiditas?
Likuiditas adalah kemampuan perusahaan atau individu memenuhi kewajiban jangka pendek menggunakan aset yang mudah dicairkan. Dalam analisis keuangan perusahaan, kemampuan tersebut biasanya diukur melalui current ratio, quick ratio, dan cash ratio.
2. Apa perbedaan likuiditas dan solvabilitas?
Likuiditas mengukur kemampuan perusahaan membayar kewajiban jangka pendek. Solvabilitas menggambarkan kemampuan perusahaan memenuhi seluruh kewajibannya, termasuk utang jangka panjang.
Keduanya memberikan informasi yang berbeda mengenai kondisi keuangan. Sebuah perusahaan bisa memiliki likuiditas cukup baik, tetapi tetap menghadapi risiko solvabilitas karena beban utang jangka panjang yang besar.
3. Apakah rasio likuiditas yang tinggi selalu menunjukkan perusahaan sehat?
Belum tentu. Rasio yang tinggi dapat menunjukkan bahwa aset lancar perusahaan cukup untuk menutup kewajiban jangka pendek. Namun, kondisi tersebut perlu diperiksa lebih lanjut.
Misalnya, sebagian besar aset lancar ternyata berupa piutang yang sulit tertagih atau persediaan yang tidak kunjung terjual. Dalam situasi seperti ini, perusahaan tetap berpotensi mengalami kesulitan menyediakan uang tunai.
Karena itu, penilaian likuiditas sebaiknya memperhatikan kualitas aset, arus kas, dan karakteristik industri.
Kesimpulan
Likuiditas adalah indikator keuangan yang membantu perusahaan mengetahui kemampuannya memenuhi kewajiban jangka pendek. Untuk mengukurnya, perusahaan dapat menggunakan beberapa rasio, seperti current ratio, quick ratio, cash ratio, dan cash turnover ratio.
Menurut saya, perusahaan sebaiknya tidak mengambil keputusan hanya berdasarkan satu angka rasio. Manajemen perlu memeriksa kualitas aset, arus kas, jadwal pembayaran, dan kewajiban hukum yang berkaitan dengan kegiatan usaha.
Apabila kamu membutuhkan pendampingan untuk memahami aspek hukum dalam pengelolaan perusahaan, penyusunan dokumen, atau penanganan kewajiban bisnis, silakan klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website. Dengan memperoleh penjelasan sejak awal, kamu dapat mempertimbangkan langkah yang sesuai dengan kondisi perusahaan.

Ringkasan
- Likuiditas adalah kemampuan perusahaan memenuhi kewajiban jangka pendek menggunakan aset lancar.
- Rasio likuiditas membantu manajemen menilai kondisi keuangan dan kemampuan membayar tagihan.
- Current ratio membandingkan total aset lancar dengan liabilitas jangka pendek.
- Quick ratio mengukur kemampuan membayar tanpa mengandalkan persediaan dan biaya dibayar di muka.
- Cash ratio menilai kemampuan perusahaan membayar kewajiban menggunakan kas dan setara kas.
- Tidak ada satu patokan rasio yang berlaku universal untuk seluruh jenis perusahaan.
- UU Perseroan Terbatas mengatur kewajiban pelaporan keuangan dan audit dalam kondisi tertentu, bukan menetapkan satu rasio likuiditas bagi semua perseroan.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Ikatan Akuntan Indonesia (IAI).
- Otoritas Jasa Keuangan (OJK).
- Bank Indonesia.
- Kementerian Keuangan Republik Indonesia.




