
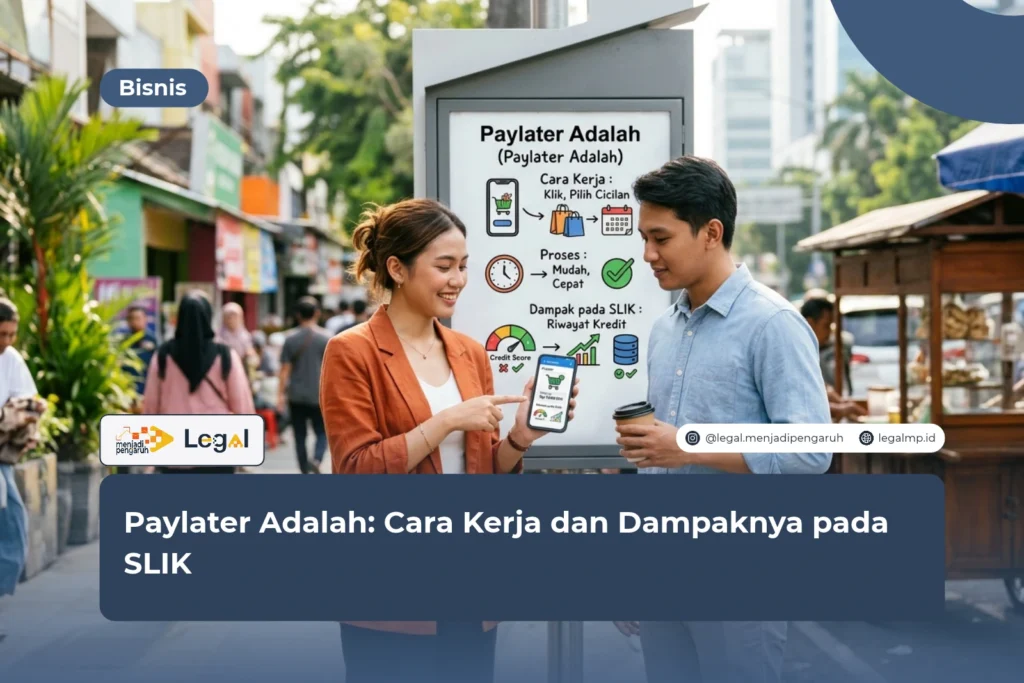
Paylater adalah layanan yang membolehkan kamu membawa pulang barang hari ini dan membayarnya nanti, entah sekaligus atau dicicil. Praktis, memang.
Tapi banyak orang lupa satu hal: di mata sistem keuangan, tagihan itu adalah utang. Catatannya masuk ke SLIK OJK, lalu dibaca bank setiap kali kamu mengajukan KPR, kredit kendaraan, atau pinjaman lain.
Saya sendiri melihat paylater sebagai alat yang netral. Aman kalau dipakai dengan kepala dingin. Berbahaya kalau kamu menganggapnya uang tambahan.
Cerita yang sering saya temui selalu mirip, yaitu telat bayar berulang kali, lalu belakangan ditolak bank tanpa tahu sebabnya.
Baca juga: Kustodian Adalah: Fungsi dan Peran dalam Pasar Modal
Apa Itu Paylater dan Bagaimana Cara Kerjanya?
Sebelum membahas aturan dan dampaknya, kita mulai dari dasar. Pahami dulu apa yang sebenarnya kamu tandatangani saat menekan tombol “aktifkan”.
Pengertian Paylater
Paylater juga dikenal sebagai buy now pay later (BNPL). Kamu mendapat limit belanja, memakainya untuk membeli barang atau jasa, lalu melunasinya di kemudian hari.
Pelunasan bisa sekali bayar pada jatuh tempo, bisa juga lewat cicilan beberapa bulan. Besar limit ditentukan penyedia berdasarkan data diri dan riwayat kreditmu.
Peminatnya besar. Berdasarkan data SLIK, pembiayaan BNPL perusahaan pembiayaan mencapai Rp13,54 triliun per September 2026, tumbuh 31,35% secara tahunan.
Lajunya memang melambat dibanding Juli 2026. Meski begitu, nilainya tetap besar. Di perbankan, media melaporkan paylater mencapai Rp31,50 triliun pada periode yang sama.
Cara Kerja Paylater
Alurnya sederhana, dan inilah urutan yang biasa terjadi:
- Kamu mendaftar lewat aplikasi atau marketplace.
- Penyedia mengecek data dan kelayakan kreditmu.
- Limit dan tenor cicilan ditetapkan.
- Kamu berbelanja memakai limit itu.
- Tagihan datang, dan kamu membayarnya beserta bunga atau biaya layanan bila ada.
Ada satu detail yang sering luput. Penyedia paylater di aplikasi biasanya menggandeng bank atau perusahaan pembiayaan.
Jadi, di atas kertas, utangmu tercatat atas nama lembaga keuangan itu. Marketplace hanya jadi pintu masuknya.
Aturan Hukum Paylater di Indonesia
Cukup lama paylater beredar tanpa aturan khusus. Sekarang keadaannya sudah berbeda, dan pegangan hukumnya jauh lebih jelas.
POJK 32 Tahun 2025 tentang BNPL
OJK menerbitkan POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti. Aturan ini ditetapkan pada 5 Desember 2025, diundangkan pada 15 Desember 2025, dan berlaku sejak diundangkan. Tujuannya, kata OJK, agar konsumen mengambil keputusan pembiayaan secara sadar dan bertanggung jawab.
Isi pokoknya mencakup beberapa hal berikut:
- Penyelenggara BNPL hanya boleh Bank Umum dan Perusahaan Pembiayaan.
- Perusahaan Pembiayaan wajib memperoleh persetujuan OJK sebelum menyelenggarakan BNPL.
- Mekanisme penagihan yang wajib dipatuhi penyelenggara.
- Kewajiban melapor kepada OJK.
- Ketentuan penghentian layanan BNPL, baik atas inisiatif penyelenggara maupun perintah OJK.
- Kewenangan OJK menetapkan batas maksimum manfaat ekonomi bagi perusahaan pembiayaan.
Ada pula masa penyesuaian. Penyelenggara yang sudah menjalankan BNPL wajib menyesuaikan karakteristik layanannya paling lama 6 bulan sejak aturan diundangkan.
Menurut pemberitaan, lembaga keuangan selain bank umum dan perusahaan pembiayaan punya waktu hingga 31 Desember 2027 untuk mengalihkan portofolio dan menghentikan BNPL.
Aturan Turunan untuk Perusahaan Pembiayaan
Untuk perusahaan pembiayaan, OJK menerbitkan PADK Nomor 2 Tahun 2026. Aturan ini ditetapkan pada 4 Mei 2026 dan khusus mengatur BNPL bagi perusahaan pembiayaan serta perusahaan pembiayaan syariah.
Menurut laporan Kontan, rasio pembayaran BNPL terhadap penghasilan dibatasi paling tinggi 40% pada 2027 dan 2028, lalu 30% sejak 2029. Artinya, batas cicilan terhadap penghasilan mulai diatur secara resmi.
Dasar Hukum SLIK
SLIK berdiri di atas fondasi lain, yakni POJK 18/POJK.03/2017 tentang pelaporan dan permintaan informasi debitur. Aturan ini sudah dua kali direvisi. Revisi kedua, POJK 11 Tahun 2024, mulai berlaku pada 31 Juli 2024.
Revisi itu memperluas daftar pelapor. Perusahaan asuransi, perusahaan penjaminan, dan penyelenggara fintech peer to peer lending (LPBBTI) ikut menyetor data.
Batas waktu menjadi pelapor paling lama satu tahun sejak POJK diundangkan. Hasilnya, gambaran utangmu semakin utuh dan makin sulit ada yang terlewat.
Dampak Paylater pada SLIK
Sekarang kita masuk ke inti persoalan. Apakah paylater tercatat di SLIK? Ya. Pinjaman paylater sudah masuk pencatatan riwayat kredit dalam SLIK OJK.
Pedoman pelaporan OJK pun memuat ketentuan khusus untuk pelaporan debitur BNPL dalam SEOJK 11/SEOJK.01/2024.
Kolektibilitas Menentukan Kualitas Kreditmu
SLIK menilai kualitas pembayaran lewat kolektibilitas, dengan skala 1 sampai 5. Rentang harinya kurang lebih seperti ini:
- Kol 1 (lancar): pembayaran tepat waktu.
- Kol 2 (dalam perhatian khusus): tunggakan sampai 90 hari.
- Kol 3 (kurang lancar): tunggakan 91 sampai 120 hari.
- Kol 4 (diragukan): tunggakan 121 sampai 180 hari.
- Kol 5 (macet): tunggakan lebih dari 180 hari.
Rincian ini mengikuti penjelasan umum yang dikutip media. Batas harinya bisa berbeda antar jenis lembaga dan sumber, jadi tanyakan kebijakan penyedia paylater kamu.
Yang jelas, tunggakan yang berlarut menurunkan kolektibilitas. Bank membaca angka itu saat memproses pengajuanmu. Makin buruk nilainya, makin besar risiko penolakan.
Relaksasi SLIK untuk Tunggakan Kecil
Ada kabar baik dari kebijakan 2026. OJK menyatakan SLIK tidak lagi mencatat tunggakan pinjaman di bawah Rp1 juta, terutama untuk memperlancar pemberian KPR dalam program 3 juta rumah.
OJK juga mempercepat pembaruan status pelunasan di SLIK menjadi maksimal tiga hari kerja. Kebijakan ini berlaku paling lambat akhir Juni 2026.
Namun, jangan salah paham. Tunggakan kecil tetap tercatat di lembaga pemberi kredit. Bank juga tetap menilai kemampuan bayarmu secara menyeluruh. Jadi, relaksasi ini bukan izin untuk menunda tagihan.
Paylater yang Lancar Justru Membantu
Jangan buru-buru menghapus aplikasinya. Pembayaran yang rapi membentuk riwayat kredit yang baik. Buat kamu yang belum punya kartu kredit atau cicilan apa pun, paylater bisa jadi batu loncatan membangun reputasi di mata bank.
Satu catatan tetap berlaku. Limit dan utang aktif paylater ikut terlihat di SLIK. Penilai kredit akan menghitung rasio utang terhadap penghasilanmu. Kalau terlalu banyak paylater aktif, kemampuan bayarmu tampak lebih kecil dari yang sebenarnya.
Tips Menjaga SLIK Tetap Sehat saat Memakai Paylater
Beberapa kebiasaan kecil bisa menyelamatkan riwayat kreditmu:
- Pakai paylater untuk kebutuhan nyata saja.
- Pasang pengingat jatuh tempo, lalu bayar sebelum tenggat.
- Jaga total cicilan di bawah 30 persen penghasilan bulanan, sejalan dengan batas jangka panjang dalam aturan OJK.
- Tutup akun paylater yang sudah lama menganggur.
- Cek SLIK secara berkala lewat iDebKu OJK.
Baca juga ketentuan bunga, denda, dan biaya admin sebelum menyetujui. Jangan menunggu tagihan membengkak. Kalau kamu mulai kesulitan, hubungi penyedia dan bicarakan keringanan sebelum tunggakan terlanjur tercatat.
FAQ
Apakah paylater selalu tercatat di SLIK?
Paylater dari bank dan perusahaan pembiayaan tercatat karena keduanya adalah pelapor SLIK. Fasilitas yang disalurkan lewat kerja sama dengan platform digital pun ikut tercatat.
Sejak 2026, tunggakan di bawah Rp1 juta tidak lagi ditampilkan di SLIK. Meski begitu, anggap saja setiap paylater aktif terlihat oleh calon pemberi kredit.
Apakah paylater menghambat pengajuan KPR?
Tidak otomatis. Yang menghambat adalah tunggakan besar, kolektibilitas buruk, atau rasio utang yang terlalu tinggi. Bila pembayaranmu lancar dan limit aktifmu wajar, peluang disetujui masih terbuka lebar.
Bagaimana cara mengecek SLIK saya?
Ajukan permintaan informasi debitur lewat iDebKu di idebku.ojk.go.id. Layanan ini gratis, jadi waspadai pihak yang meminta bayaran.
Kamu juga bisa mengajukannya lewat kantor OJK atau Pelapor SLIK. Setelah hasilnya keluar, periksa apakah fasilitas paylater dan kolektibilitasnya sesuai. Menemukan data keliru? Minta koreksi ke lembaga pelapor.
Kesimpulan
Paylater adalah fasilitas utang yang sah, dan sejak POJK 32 Tahun 2025 aturannya jauh lebih tegas. Karena SLIK mencatatnya, cara kamu membayar hari ini ikut menentukan akses kreditmu esok hari. Langkah yang saya sarankan sederhana. Pakai secukupnya, bayar tepat waktu, dan cek SLIK secara rutin.
Menurut saya, arah regulasi OJK sudah tepat. Meski begitu, aturan baru hanya mengikat penyelenggara. Keputusan untuk berutang tetap ada di tanganmu, dan di situlah disiplin pribadi memegang peran terbesar.
Kalau kamu butuh terjemahan dokumen resmi atau legalisasi untuk urusan pembiayaan, aplikasi kredit, atau keperluan lintas negara, tim kami siap membantu. Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website untuk berdiskusi langsung dengan kami.
Baca juga: KSEI Adalah: Fungsi dan Peran dalam Pasar Modal
Ringkasan
- Paylater adalah fasilitas beli sekarang bayar nanti yang secara hukum berstatus utang.
- POJK 32 Tahun 2025 berlaku sejak diundangkan pada 15 Desember 2025.
- Penyelenggara BNPL hanya bank umum dan perusahaan pembiayaan, dan perusahaan pembiayaan wajib mendapat persetujuan OJK.
- PADK 2 Tahun 2026 mengatur BNPL multifinance, termasuk batas rasio cicilan terhadap penghasilan.
- Paylater tercatat di SLIK dan dinilai lewat kolektibilitas 1 sampai 5.
- Sejak 2026, tunggakan di bawah Rp1 juta tidak lagi ditampilkan di SLIK, tapi tunggakan besar tetap berisiko.
- Pembayaran yang lancar membentuk riwayat kredit positif.
- Cek SLIK gratis lewat iDebKu dan batasi cicilan agar rasio utangmu tetap sehat.
Referensi
- Otoritas Jasa Keuangan. POJK 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (BNPL). ojk.go.id/id/regulasi
- Otoritas Jasa Keuangan. Siaran Pers SP 230/GKPB/OJK/XII/2025: OJK Terbitkan Aturan Penyelenggaraan Buy Now Pay Later (24 Desember 2025). ojk.go.id
- Otoritas Jasa Keuangan. Abstrak dan FAQ PADK 2 Tahun 2026 tentang Penyelenggaraan BNPL bagi Perusahaan Pembiayaan dan Perusahaan Pembiayaan Syariah. ojk.go.id
- Otoritas Jasa Keuangan. POJK 11 Tahun 2024 tentang Perubahan Kedua atas POJK 18/POJK.03/2017 tentang Pelaporan dan Permintaan Informasi Debitur melalui SLIK. ojk.go.id
- Otoritas Jasa Keuangan. Siaran Pers SP-112/GKPB/OJK/VIII/2024 (8 Agustus 2024) dan SEOJK 11/SEOJK.01/2024. ojk.go.id
- Otoritas Jasa Keuangan. Layanan Permohonan Informasi Debitur (iDeb) SLIK OJK. idebku.ojk.go.id
- Kontan. Pembiayaan BNPL Perusahaan Pembiayaan Tumbuh 31,35% per September 2026. keuangan.kontan.co.id
- Kontan. OJK Berharap Terbitnya Aturan BNPL Perusahaan Pembiayaan Dapat Perbaiki Kualitas (7 Juli 2026). keuangan.kontan.co.id
- ANTARA. OJK tegaskan relaksasi SLIK tidak untuk hindari catatan NPL (15 April 2026). antaranews.com
- Bisnis.com. Mengenal Tingkatan Skor Kredit SLIK OJK, Penentu Persetujuan Pinjaman (3 Februari 2024). finansial.bisnis.com




