
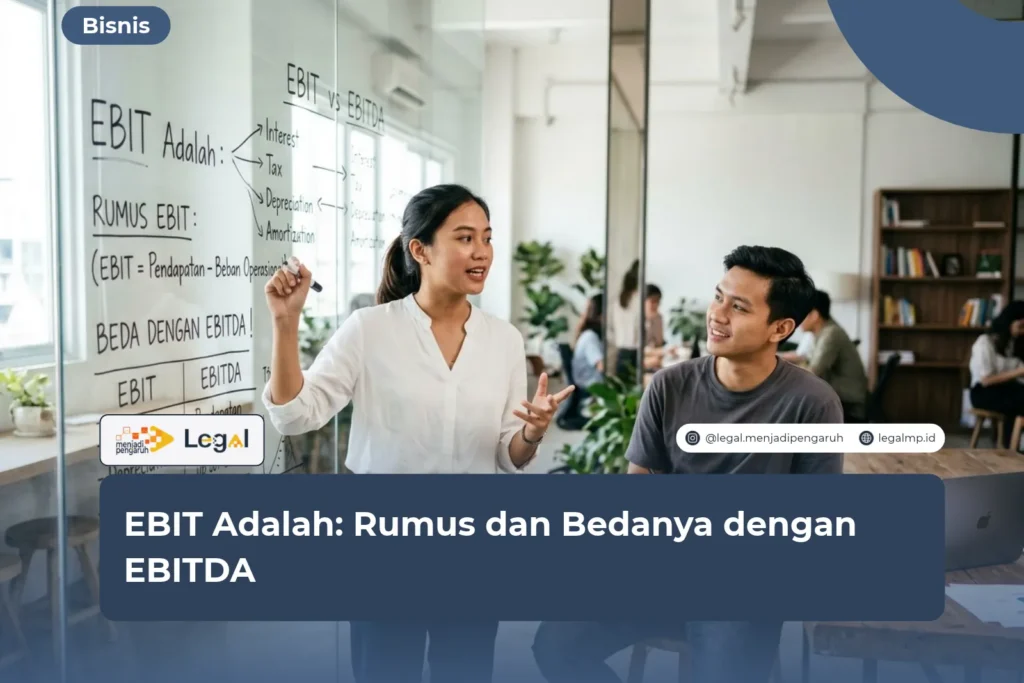




EBIT adalah laba perusahaan sebelum dikurangi beban bunga dan pajak penghasilan. Angka ini sering jadi acuan ketika pemilik usaha, investor, atau bank menilai kinerja sebuah bisnis.
Banyak orang masih mencampuradukkan EBIT dengan EBITDA. Padahal fungsi keduanya berbeda.
Singkatnya, EBIT memperlihatkan keuntungan dari operasional usaha. Adapun EBITDA menambahkan kembali depresiasi dan amortisasi ke angka tersebut.
Sebagai penulis yang kerap bersinggungan dengan aspek hukum bisnis, saya sering melihat pelaku usaha baru memahami angka ini setelah pengajuan kreditnya ditolak. Menurut saya, itu terlalu terlambat.
EBIT Adalah Laba Operasional Sebelum Bunga dan Pajak
EBIT merupakan singkatan dari Earnings Before Interest and Taxes. Dalam bahasa Indonesia, istilah ini berarti laba sebelum bunga dan pajak.
Sebagian analis menyebutnya laba operasional. Namanya memang berbeda, tetapi inti hitungannya sama.
Angka ini menggambarkan hasil dari kegiatan usaha inti. Struktur utang dan beban pajak belum ikut terhitung di dalamnya.
Karena itu, EBIT memudahkan kamu membandingkan dua perusahaan secara adil. Satu perusahaan mungkin berutang besar, sedangkan yang lain nyaris tanpa utang.
Tanpa EBIT, perbandingan seperti itu akan menyesatkan. Beban bunga yang tinggi bisa membuat laba bersih tampak kecil, padahal operasionalnya sehat.
Komponen yang Masuk dalam EBIT
Beberapa pos berikut ikut dihitung saat kamu menyusun EBIT:
- Pendapatan usaha atau penjualan bersih
- Harga pokok penjualan (HPP)
- Beban penjualan, umum, dan administrasi
- Gaji karyawan dan biaya sewa
- Beban penyusutan dan amortisasi
Komponen yang Tidak Masuk dalam EBIT
Sebaliknya, ada pos yang sengaja dikeluarkan dari hitungan:
- Beban bunga atas pinjaman
- Pajak penghasilan badan
- Pendapatan atau beban nonoperasional yang sifatnya sekali waktu, seperti keuntungan penjualan aset
Rumus EBIT dan Cara Menghitungnya
Ada dua cara untuk menghitung EBIT. Pilih saja yang datanya paling mudah kamu dapat dari laporan keuangan.
Berikut dua rumus EBIT yang paling umum dipakai:
- Pendekatan atas ke bawah: EBIT = Pendapatan – HPP – Beban operasional
- Pendekatan bawah ke atas: EBIT = Laba bersih + Beban bunga + Pajak penghasilan
Kedua rumus akan menghasilkan angka yang sama. Bedanya hanya pada titik awal perhitungan.
Contoh Cara Menghitung EBIT
Bayangkan sebuah PT bergerak di bidang distribusi makanan. Datanya begitu.
- Pendapatan: Rp5.000.000.000
- HPP: Rp2.000.000.000
- Beban operasional (termasuk penyusutan Rp300 juta dan amortisasi Rp100 juta): Rp1.500.000.000
- Beban bunga: Rp200.000.000
- Tarif pajak penghasilan badan: 22%
Langkah hitungnya cukup sederhana:
- Kurangi pendapatan dengan HPP, hasilnya laba kotor Rp3.000.000.000.
- Kurangi laba kotor dengan beban operasional, hasilnya EBIT Rp1.500.000.000.
- Kurangi EBIT dengan bunga Rp200 juta, hasilnya laba sebelum pajak Rp1.300.000.000.
- Hitung pajak 22%, yaitu Rp286 juta, sehingga laba bersih menjadi Rp1.014.000.000.
Perhatikan bahwa EBIT sudah lebih dulu terbentuk sebelum bunga dan pajak masuk. Itulah ciri khasnya.
Tarif 22% tadi mengacu pada Pasal 17 ayat (1) huruf b Undang-Undang Pajak Penghasilan. Aturan itu telah diubah lewat Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Perbedaan EBIT dan EBITDA yang Perlu Kamu Tahu
EBITDA adalah Earnings Before Interest, Taxes, Depreciation, and Amortization. Artinya, laba sebelum bunga, pajak, depresiasi, dan amortisasi.
Rumusnya mudah: EBITDA = EBIT + Depresiasi + Amortisasi. Dengan kata lain, EBITDA menambahkan kembali dua beban nontunai yang sudah dikurangkan pada EBIT.
Memakai contoh tadi, EBITDA perusahaan itu adalah Rp1,5 miliar ditambah Rp300 juta dan Rp100 juta. Hasilnya Rp1,9 miliar.
Poin-Poin Perbedaan Utama
Berikut perbedaan EBIT dan EBITDA yang paling sering menjadi bahan diskusi:
- Cakupan hitungan: EBIT sudah memotong depresiasi dan amortisasi, sedangkan EBITDA belum.
- Nilai angka: EBITDA hampir selalu lebih besar daripada EBIT.
- Gambaran yang dihasilkan: EBIT mencerminkan laba setelah memperhitungkan keausan aset. EBITDA mendekati arus kas operasional.
- Cocok untuk: EBIT pas bagi bisnis dengan banyak aset tetap. EBITDA lebih sering dipakai untuk membandingkan perusahaan lintas industri.
Satu hal yang sering terlewat. Aset tetap tetap aus dan suatu hari harus diganti, meskipun depresiasinya tidak menguras kas.
Karena itu, saya cenderung melihat EBIT sebagai gambaran yang lebih jujur untuk bisnis padat modal. EBITDA bisa membuat pabrik, tambang, atau armada transportasi tampak lebih sehat daripada kenyataannya.
Kapan Memakai EBIT atau EBITDA dalam Praktik
Pilihan antara keduanya bergantung pada tujuan analisis. Tidak ada angka yang selalu unggul.
Situasi yang Cocok untuk EBIT
Gunakan EBIT ketika kamu ingin menilai profitabilitas operasional secara realistis. Misalnya saat mengevaluasi efisiensi manajemen atau menghitung rasio interest coverage.
Bank pun sering membaca EBIT untuk melihat kemampuan perusahaan membayar bunga. Semakin besar EBIT dibanding beban bunga, semakin aman posisi debitur.
Situasi yang Cocok untuk EBITDA
EBITDA berguna saat kamu membandingkan perusahaan dengan kebijakan penyusutan yang berbeda. Investor juga memakainya dalam valuasi, misalnya rasio EV/EBITDA.
Kreditur kadang mencantumkan EBITDA dalam perjanjian kredit sebagai syarat keuangan atau covenant. Jadi, baca klausulnya dengan teliti sebelum menandatangani.
Dasar Hukum dan Pelaporan di Indonesia
Dari sisi regulasi, EBIT dan EBITDA bukan pos baku dalam laporan keuangan. Standar Akuntansi Keuangan (PSAK) tentang penyajian laporan keuangan tidak mewajibkan keduanya muncul sebagai baris tersendiri.
Meski begitu, seluruh komponen pembentuknya wajib tercatat dengan benar. Pasal 66 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur kewajiban direksi menyampaikan laporan tahunan, termasuk laporan keuangan, kepada RUPS.
Di bidang perpajakan, Pasal 28 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP) mewajibkan Wajib Pajak badan menyelenggarakan pembukuan. Angka pembukuan inilah yang kemudian menjadi dasar menghitung penghasilan kena pajak.
Dengan demikian, ketepatan EBIT sangat bergantung pada kerapian pencatatan. Pembukuan yang berantakan akan menghasilkan analisis yang keliru.
Kelebihan dan Keterbatasan EBIT
Seperti indikator lain, EBIT punya sisi kuat dan sisi lemah. Kenali keduanya sebelum mengambil keputusan.
Kelebihannya cukup jelas:
- Menunjukkan kinerja operasional tanpa pengaruh struktur utang
- Memudahkan perbandingan antarperusahaan dalam satu sektor
- Mudah dihitung dari laporan laba rugi
Namun, ada keterbatasan yang perlu diwaspadai:
- Tidak memperlihatkan arus kas yang sebenarnya
- Mengabaikan beban bunga yang bisa sangat memberatkan
- Bisa terdistorsi bila ada pos nonoperasional yang salah diklasifikasikan
Oleh karena itu, jangan pernah memakai satu angka saja. Padukan EBIT dengan laba bersih, arus kas, dan rasio utang.
FAQ Seputar EBIT
Apakah EBIT sama dengan laba operasional?
Pada praktiknya, keduanya sering dianggap sama. Perbedaan kecil muncul bila perusahaan punya pendapatan atau beban nonoperasional yang ikut dimasukkan dalam EBIT.
Mana yang lebih baik, EBIT atau EBITDA?
Tidak ada yang mutlak lebih baik. EBIT lebih realistis untuk bisnis dengan banyak aset tetap, sedangkan EBITDA lebih praktis untuk perbandingan lintas industri.
Apakah EBIT bisa bernilai negatif?
Bisa. Kondisi itu terjadi ketika beban operasional lebih besar daripada laba kotor, dan biasanya menandakan usaha belum efisien.
Kesimpulan
EBIT memberi gambaran paling bersih tentang kemampuan bisnismu menghasilkan laba dari kegiatan inti. EBITDA melengkapinya dengan sudut pandang yang lebih dekat ke arus kas.
Langkah yang saya sarankan sederhana. Rapikan pembukuan, hitung EBIT dan EBITDA secara rutin, lalu bandingkan keduanya setiap periode.
Menurut saya, pelaku usaha yang disiplin membaca dua angka ini akan lebih siap saat bernegosiasi dengan bank atau investor. Mereka juga lebih kecil kemungkinannya tersandung sengketa soal laporan keuangan.
Masih ragu soal pencatatan keuangan atau aspek hukum dalam perjanjian kreditmu? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu.
Ringkasan
- EBIT adalah laba sebelum bunga dan pajak yang mencerminkan hasil kegiatan operasional.
- Rumus EBIT: Pendapatan – HPP – Beban operasional, atau Laba bersih + Bunga + Pajak.
- EBITDA diperoleh dari EBIT ditambah depresiasi dan amortisasi.
- EBIT lebih realistis untuk bisnis padat aset, sedangkan EBITDA lebih praktis untuk perbandingan antarindustri.
- EBIT dan EBITDA bukan pos baku dalam PSAK, tetapi komponennya wajib tercatat sesuai aturan.
- Pasal 66 UU PT dan Pasal 28 UU KUP menjadi dasar kewajiban laporan keuangan dan pembukuan.
- Gunakan EBIT bersama laba bersih, arus kas, dan rasio utang agar analisis tidak keliru.
Referensi
- Republik Indonesia. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
- Republik Indonesia. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Republik Indonesia. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. Informasi perpajakan badan, pajak.go.id.
- Ikatan Akuntan Indonesia. Standar Akuntansi Keuangan (PSAK) tentang Penyajian Laporan Keuangan.
- Brigham, E. F., & Houston, J. F. Dasar-Dasar Manajemen Keuangan. Salemba Empat.




