
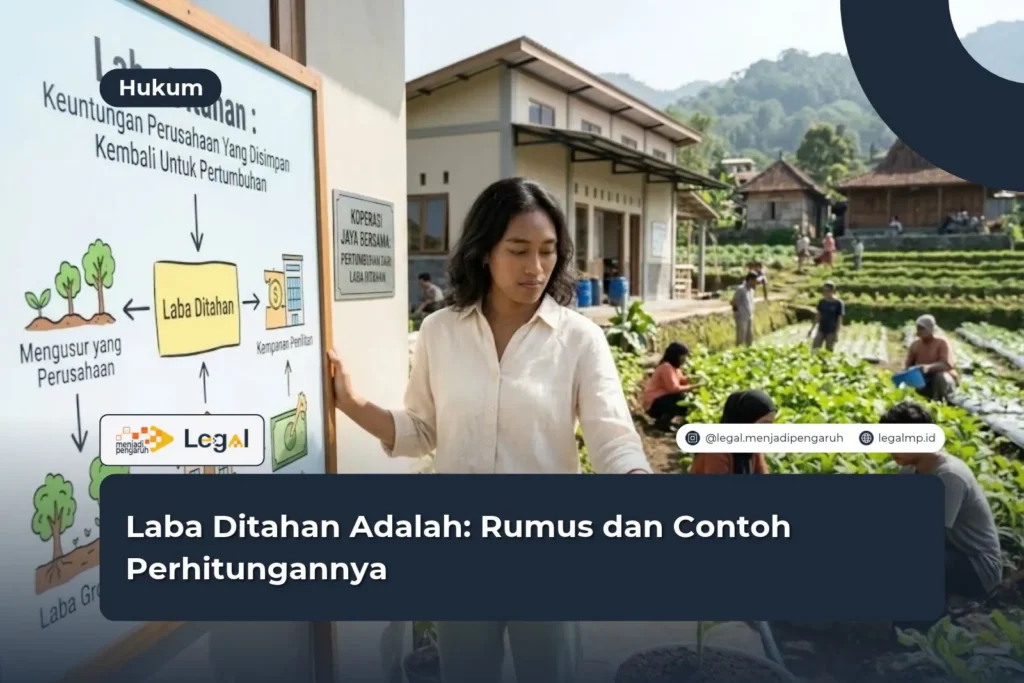
Laba ditahan adalah bagian laba bersih yang sengaja tidak dibagikan kepada pemegang saham, sehingga tetap tinggal di dalam perusahaan.
Banyak pemilik usaha menyamakan angka ini dengan uang tunai di rekening. Anggapan itu keliru. Laba ditahan hanyalah catatan akuntansi di sisi ekuitas, sementara wujud nyatanya bisa berupa kas, stok barang, mesin, atau aset lain.
Rumusnya pendek: saldo awal ditambah laba bersih, lalu dikurangi dividen.
Sebagai praktisi hukum, saya melihat laba ditahan sering memicu cekcok antarpemegang saham. Akar masalahnya hampir selalu sama. Sejak perusahaan berdiri, tak seorang pun mau repot membicarakan kebijakan dividen.
Artikel ini mengupas pengertian, rumus, contoh hitungan, dan aturan hukumnya di Indonesia.
Pengertian Laba Ditahan dalam Laporan Keuangan
Dalam bahasa Inggris, laba ditahan disebut retained earnings. Isinya akumulasi laba bersih sejak perusahaan berdiri yang belum pernah dibagikan sebagai dividen. Di laporan posisi keuangan, pos ini duduk di kelompok ekuitas, berdampingan dengan modal disetor. Sebagian perusahaan menamainya saldo laba.
Angka tersebut memperlihatkan seberapa besar laba yang diputar kembali ke dalam usaha. Karena itu, manajemen biasanya memakainya untuk membuka cabang, melunasi utang, atau menebalkan modal kerja.
Ada satu kemungkinan yang sering terlewat. Saldo ini bisa negatif. Hal itu terjadi ketika kerugian kumulatif perusahaan melampaui laba kumulatifnya, dan laporan keuangan lalu menyebutnya defisit.
Perbedaan Laba Ditahan dan Laba Bersih
Laba bersih mencatat hasil usaha selama satu periode, misalnya satu tahun buku. Laba ditahan menghimpun hasil dari semua periode sejak awal.
Jadi, laba bersih tahun ini menjadi satu keping dari tumpukan yang membentuk laba ditahan.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI
Jenis Saldo Laba
Praktik penyusunan laporan keuangan mengenal dua kelompok saldo laba:
- Saldo laba yang telah ditentukan penggunaannya: misalnya cadangan wajib dan cadangan lain yang diputuskan pemegang saham.
- Saldo laba yang belum ditentukan penggunaannya: laba yang masih bebas dialokasikan oleh Rapat Umum Pemegang Saham (RUPS).
Rumus Laba Ditahan yang Perlu Kamu Ketahui
Rumus ini gampang dihafal. Kamu hanya butuh tiga bahan: saldo awal, laba bersih periode berjalan, dan dividen yang dibagikan.
Bentuk lengkapnya begini:
Laba Ditahan Akhir = Laba Ditahan Awal + Laba Bersih − Dividen
Mari kita bedah satu per satu:
- Laba ditahan awal: saldo akhir periode sebelumnya yang berpindah ke periode berjalan.
- Laba bersih: laba yang tersisa setelah beban operasional, bunga, dan pajak penghasilan dikurangkan.
- Dividen: laba yang dibagikan kepada pemegang saham, baik berupa uang tunai maupun saham.
Ada catatan tambahan. Jika perusahaan menemukan kesalahan pada laporan tahun lalu, standar akuntansi meminta koreksinya masuk lewat saldo laba awal. Penyusun laporan perlu cermat di titik ini.
Rumus yang sama berlaku untuk perseroan terbatas (PT) raksasa maupun usaha kecil. Yang berbeda hanya jumlah pos yang ikut memengaruhi saldonya.
Contoh Perhitungan Laba Ditahan
Angka berikut sengaja dibuat sederhana supaya kamu bisa mengikutinya tanpa kalkulator.
Contoh 1: Perhitungan Dasar
PT Maju Sejahtera menutup tahun buku dengan data ini:
- Laba ditahan awal: Rp200.000.000
- Laba bersih tahun berjalan: Rp150.000.000
- Dividen yang dibagikan: Rp50.000.000
Hitungannya:
Laba ditahan akhir = Rp200.000.000 + Rp150.000.000 − Rp50.000.000 = Rp300.000.000
Hasilnya, PT Maju Sejahtera membawa Rp300 juta laba ditahan ke tahun berikutnya.
Contoh 2: Perhitungan dengan Cadangan Wajib
Sekarang kita naik satu tingkat. PT Karya Mandiri punya modal ditempatkan dan disetor Rp1.000.000.000. Cadangan wajibnya baru terkumpul Rp100.000.000, sedangkan laba bersih tahun ini mencapai Rp400.000.000.
UU Perseroan Terbatas meminta cadangan wajib mencapai paling sedikit 20% dari modal ditempatkan dan disetor. Targetnya berarti Rp200.000.000.
Anggap RUPS mengambil tiga keputusan:
- Menyisihkan Rp50.000.000 untuk cadangan wajib.
- Membagikan dividen Rp100.000.000.
- Menahan sisanya sebesar Rp250.000.000.
Rp250.000.000 itu menambah saldo laba yang belum ditentukan penggunaannya. Cadangan wajib pun naik menjadi Rp150.000.000, masih kurang Rp50 juta dari target.
Aturan Hukum Laba Ditahan di Indonesia
Soal laba ditahan tak berhenti di meja akuntan. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT) mengatur penggunaan laba bersih dengan cukup tegas.
Tiga ketentuan pokoknya:
- Cadangan wajib (Pasal 70): perseroan menyisihkan sebagian laba bersih setiap tahun selama saldo labanya positif, sampai cadangan mencapai paling sedikit 20% dari modal ditempatkan dan disetor.
- Kewenangan RUPS (Pasal 71): RUPS menentukan penggunaan laba bersih. Bila RUPS tidak menetapkan lain, laba bersih setelah cadangan dibagikan sebagai dividen.
- Dividen interim (Pasal 72): perseroan boleh membagikan dividen sebelum tahun buku berakhir, asalkan anggaran dasar mengizinkan.
Satu larangan layak kamu catat. Perseroan tidak boleh membagikan dividen ketika saldo labanya negatif. Direksi yang nekat melakukannya bisa digugat pemegang saham maupun kreditur.
Menurut saya, aturan ini menjaga dua kepentingan sekaligus. Pemegang saham memperoleh haknya atas laba. Kreditur mendapat kepastian bahwa modal perusahaan tidak terkuras habis.
Dampak Perpajakan
Pembagian dividen juga membawa konsekuensi pajak. Perlakuannya berbeda untuk wajib pajak badan dan orang pribadi, dan aturannya bisa berubah sewaktu-waktu. Sebelum RUPS memutuskan pembagian dividen, periksa dulu ketentuan terbaru dari Direktorat Jenderal Pajak (DJP).
Strategi Mengelola Laba Ditahan
Perusahaan harus pintar mengatur keseimbangan. Di satu sisi ada kebutuhan untuk tumbuh, di sisi lain ada harapan pemegang saham. Beberapa langkah praktis bisa membantu:
- Susun kebijakan dividen tertulis. Tetapkan berapa persen laba yang dibagikan dan berapa yang ditahan.
- Masukkan kebijakan itu ke anggaran dasar atau perjanjian pemegang saham.
- Catat setiap keputusan RUPS dengan rapi. Notulen yang jelas menutup pintu sengketa di kemudian hari.
- Pantau rasio cadangan wajib. Pastikan perseroan memenuhi batas 20% dari modal.
Dengan begitu, semua pihak tahu ke mana laba perusahaan akan mengalir sejak hari pertama.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI
FAQ: Pertanyaan Seputar Laba Ditahan
Apa itu laba ditahan dan di mana letaknya dalam laporan keuangan?
Laba ditahan adalah akumulasi laba bersih yang belum dibagikan sebagai dividen. Kamu akan menemukannya di bagian ekuitas pada laporan posisi keuangan (neraca).
Apakah laba ditahan sama dengan kas perusahaan?
Tidak sama. Laba ditahan merupakan angka akuntansi di sisi ekuitas. Perusahaan bisa saja sudah memakai dananya untuk membeli aset, membayar utang, atau menambah persediaan, sehingga kas di tangan jauh lebih kecil dari saldo laba ditahan.
Bolehkah perusahaan membagikan dividen dari laba ditahan?
Boleh. Syaratnya, saldo laba positif dan RUPS menyetujui. Perseroan juga harus lebih dulu memenuhi ketentuan cadangan wajib dalam UU PT.
Kesimpulan
Laba ditahan adalah saldo laba kumulatif yang perusahaan simpan setelah membagikan dividen. Hitungannya mudah: laba ditahan awal ditambah laba bersih, lalu dikurangi dividen.
UU Perseroan Terbatas melengkapi hitungan itu dengan aturan cadangan wajib dan kewenangan RUPS dalam menentukan penggunaan laba.
Langkah yang saya sarankan cukup jelas. Susun kebijakan dividen secara tertulis, dokumentasikan setiap keputusan RUPS, dan cek implikasi pajaknya sebelum membagikan dividen.
Menurut saya, perusahaan yang disiplin mengelola laba ditahan cenderung lebih kuat menghadapi guncangan. Mereka juga jarang berselisih dengan pemegang sahamnya.
Kamu sedang menyusun kebijakan dividen? Atau mungkin sedang berbeda pendapat dengan sesama pemegang saham, atau masih ragu soal kewajiban cadangan perseroan? Jangan dipendam sendiri. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu kamu mengambil keputusan yang tepat.
Ringkasan
- Laba ditahan adalah akumulasi laba bersih yang belum dibagikan sebagai dividen dan tercatat di bagian ekuitas.
- Rumusnya: laba ditahan awal + laba bersih − dividen.
- Laba ditahan berbeda dengan kas, karena perusahaan dapat menyalurkannya ke berbagai aset dan kebutuhan usaha.
- Saldo laba terbagi menjadi yang sudah ditentukan penggunaannya dan yang belum ditentukan penggunaannya.
- Pasal 70 UU PT mewajibkan penyisihan cadangan hingga paling sedikit 20% dari modal ditempatkan dan disetor.
- RUPS berwenang menetapkan penggunaan laba bersih, termasuk besaran dividen (Pasal 71 UU PT).
- Perseroan tidak boleh membagikan dividen jika saldo labanya negatif.
- Kebijakan dividen tertulis dan notulen RUPS yang rapi membantu mencegah sengketa pemegang saham.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, Pasal 70, 71, dan 72. Basis Data Peraturan BPK RI, peraturan.bpk.go.id.
- Ikatan Akuntan Indonesia (IAI), Pernyataan Standar Akuntansi Keuangan (PSAK) 1: Penyajian Laporan Keuangan, iaiglobal.or.id.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI, informasi perlakuan pajak atas dividen, pajak.go.id.
- Kementerian Hukum dan HAM RI, Direktorat Jenderal Administrasi Hukum Umum, ketentuan perseroan terbatas, ahu.go.id.
- Kieso, Donald E., Weygandt, Jerry J., dan Warfield, Terry D. Intermediate Accounting. Hoboken: Wiley.




