
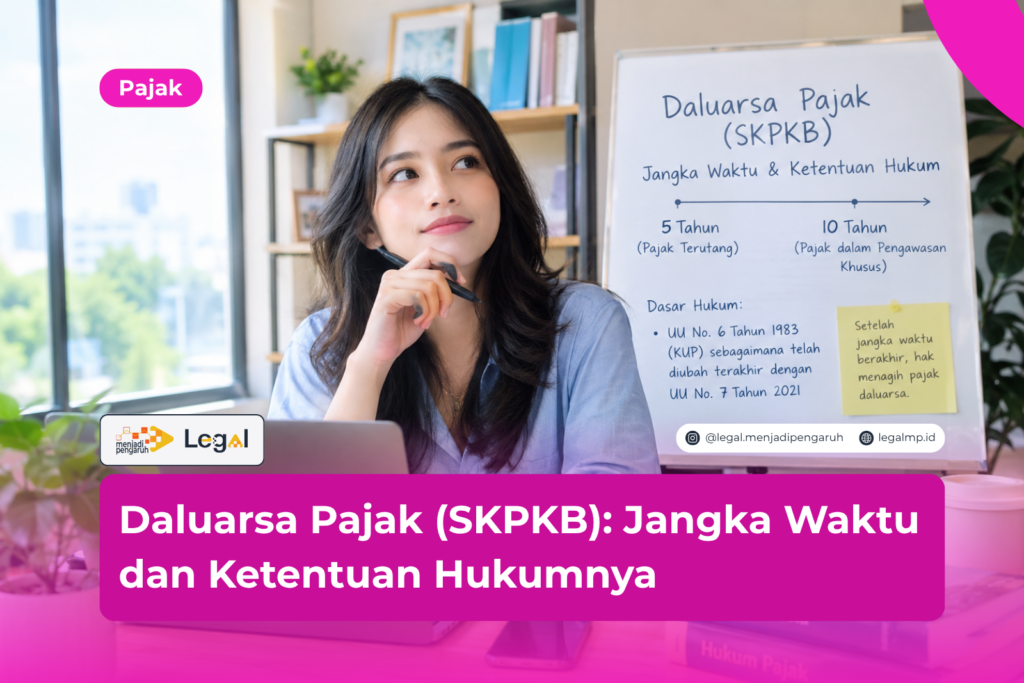




Daluwarsa SKPKB adalah batas waktu lima tahun bagi Direktorat Jenderal Pajak (DJP) untuk menerbitkan Surat Ketetapan Pajak Kurang Bayar. Lewat dari batas itu, kewenangan DJP gugur.
Banyak wajib pajak masih mencampuradukkan daluwarsa penerbitan dengan daluwarsa penagihan. Padahal, keduanya punya dasar hukum, titik awal, dan akibat yang berbeda.
Menurut pendapat saya sebagai penulis yang mendalami hukum pajak, aturan ini adalah wujud kepastian hukum yang wajib kamu kenali sejak awal. Sayangnya, banyak pelaku usaha baru membacanya setelah surat ketetapan tiba di kantor.
Daluwarsa Pajak dan Peran SKPKB dalam Sistem Perpajakan
SKPKB adalah surat ketetapan yang memuat jumlah pajak yang masih harus dibayar beserta sanksi administrasinya. DJP menerbitkannya dalam keadaan yang diatur Pasal 13 ayat (1) UU KUP.
Keadaan tersebut mencakup beberapa hal berikut:
- Hasil pemeriksaan atau keterangan lain menunjukkan pajak yang terutang kurang dibayar.
- Wajib pajak tidak menyampaikan SPT dan tetap diam setelah menerima teguran.
- PPN atau PPnBM ternyata tidak boleh dikompensasikan, atau tidak layak dikenai tarif 0 persen.
- Wajib pajak tidak memenuhi kewajiban pembukuan atau pemeriksaan, sehingga besar pajaknya tidak bisa diketahui.
Dengan begitu, SKPKB selalu bertumpu pada temuan dan data. Daluwarsa pajak hadir supaya kewenangan itu tidak berjalan tanpa batas waktu.
Konsekuensi finansialnya juga nyata. Selain pokok pajak, ada bunga per bulan untuk paling lama 24 bulan, sehingga nilai tagihan bisa membesar dengan cepat.
Jangka Waktu Daluwarsa SKPKB Menurut UU KUP
Pasal 13 ayat (1) UU KUP menetapkan jangka waktu lima tahun. Hitungannya dimulai sejak pajak terutang, atau sejak berakhirnya Masa Pajak, bagian Tahun Pajak, atau Tahun Pajak.
Titik awal inilah yang paling sering salah dipahami. Sebagian orang menghitung dari tanggal pelaporan SPT, padahal undang-undang memakai saat terutang atau akhir periode.
Cara Menghitung Awal Lima Tahun
Contoh berikut membantu kamu membaca aturan tersebut dengan lebih mudah:
- PPN Masa Maret 2021: masa pajak berakhir 31 Maret 2021, sehingga batas penerbitan SKPKB jatuh pada 31 Maret 2026.
- PPh Badan Tahun Pajak 2021 (tahun kalender): tahun pajak berakhir 31 Desember 2021, sehingga batas penerbitan SKPKB jatuh pada 31 Desember 2026.
Artinya, SKPKB untuk Tahun Pajak 2021 secara hukum masih dapat terbit sampai akhir tahun ini. Karena itu, pembukuan periode tersebut sebaiknya tetap rapi.
Satu hal lagi perlu kamu catat. Yang diukur adalah tanggal penerbitan surat, sehingga tanggal yang tercetak pada SKPKB layak kamu periksa teliti.
Daluwarsa Penagihan Pajak Setelah SKPKB Terbit
Setelah SKPKB terbit, jam hitung kedua mulai berjalan. Inilah daluwarsa penagihan pajak.
Pasal 22 ayat (1) UU KUP menyatakan hak menagih daluwarsa setelah lima tahun sejak penerbitan surat ketetapan. Cakupannya meliputi SKPKB, STP, SKPKBT, serta keputusan keberatan, putusan banding, dan putusan peninjauan kembali.
Hak menagih itu juga mencakup bunga, denda, kenaikan, dan biaya penagihan. Namun, hitungan lima tahun bisa tertangguh. Pasal 22 ayat (2) menyebut beberapa keadaan penangguhan:
- DJP menerbitkan Surat Paksa.
- Wajib pajak mengakui utang pajak, baik langsung maupun tidak langsung, misalnya lewat permohonan angsuran atau penundaan pembayaran.
- Terjadi penyidikan tindak pidana di bidang perpajakan.
Setelah peristiwa itu terjadi, hitungan lima tahun dapat dimulai lagi. Jadi, menunggu utang pajak menjadi daluwarsa jarang menjadi strategi yang aman.
Pengecualian Daluwarsa dan Kaitannya dengan Pidana Pajak
Batas lima tahun punya sisi lain yang perlu kamu cermati. UU HPP menghapus Pasal 13 ayat (5) UU KUP, yang dahulu mengatur penerbitan SKPKB dalam perkara pidana.
Meski begitu, Pasal 40 UU KUP tetap memberi waktu penuntutan tindak pidana perpajakan selama sepuluh tahun. Hitungannya sejak pajak terutang atau berakhirnya masa, bagian tahun, atau tahun pajak.
Sejumlah akademisi menilai hubungan kedua ketentuan ini masih menyisakan perdebatan. Pokok soalnya adalah batas waktu pemeriksaan bukti permulaan setelah Pasal 13 ayat (5) hilang.
Menurut saya, wajib pajak sebaiknya memegang angka sepuluh tahun sebagai patokan kehati-hatian. Pasal 28 UU KUP juga mewajibkan penyimpanan buku, catatan, dan dokumen pendukung selama sepuluh tahun.
Beberapa dokumen yang layak kamu simpan:
- Faktur pajak dan bukti potong.
- Laporan keuangan serta buku besar.
- Kontrak, bukti transfer, dan korespondensi dengan DJP.
Langkah Hukum Jika Kamu Menerima SKPKB
Begitu SKPKB sampai di tanganmu, waktu mulai berjalan. Urutan langkah berikut bisa kamu jadikan pegangan:
- Periksa surat. Cek tanggal penerbitan, masa atau tahun pajak, dan dasar hukumnya, lalu hitung apakah sudah melewati lima tahun.
- Perhatikan jatuh tempo. SKPKB harus dilunasi paling lama satu bulan sejak diterbitkan, sesuai Pasal 9 UU KUP.
- Ajukan keberatan. Pasal 25 UU KUP memberi waktu tiga bulan, dan DJP memutuskannya dalam 12 bulan.
- Ajukan banding. Jika keberatan ditolak, Pasal 27 UU KUP memberi waktu tiga bulan ke Pengadilan Pajak.
- Pertimbangkan pengurangan sanksi. Pasal 36 UU KUP membuka peluang pengurangan atau penghapusan sanksi administrasi.
Setiap tahap punya tenggat sendiri. Keterlambatan dapat menutup kesempatan mengajukan upaya hukum.
FAQ (Frequently Asked Questions)
Berapa lama daluwarsa SKPKB?
Daluwarsa penerbitan SKPKB adalah lima tahun sesuai Pasal 13 ayat (1) UU KUP. Setelah SKPKB terbit, hak menagihnya juga daluwarsa lima tahun menurut Pasal 22.
Apakah utang pajak dalam SKPKB hilang setelah lima tahun?
Bisa hilang, tetapi hanya jika tidak ada penangguhan. Surat Paksa, pengakuan utang, atau penyidikan dapat menghentikan hitungan sehingga DJP masih berhak menagih.
Bagaimana jika SKPKB terbit setelah lewat lima tahun?
Kamu dapat mengajukan keberatan, lalu banding bila perlu, dengan dalil bahwa kewenangan penerbitan sudah daluwarsa. Siapkan bukti perhitungan periode dan tanggal penerbitan surat.
Kesimpulan
Daluwarsa SKPKB memberi dua batas waktu yang harus dibaca terpisah, yaitu lima tahun untuk penerbitan dan lima tahun untuk penagihan. Penangguhan dan ketentuan pidana pajak membuat hitungan itu tidak selalu sederhana.
Langkah yang saya sarankan cukup jelas. Simpan dokumen minimal sepuluh tahun, catat setiap tenggat, dan segera tindak lanjuti SKPKB yang kamu terima.
Menurut saya, wajib pajak yang tertib administrasi hampir selalu punya posisi hukum lebih kuat saat berhadapan dengan DJP. Kepastian hukum paling efektif justru lahir dari kesiapan dokumen sendiri.
Kalau kamu sedang menghadapi SKPKB atau ragu menghitung batas daluwarsanya, jangan menunggu sampai tenggat terlewat. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan biarkan tim kami membantu memetakan langkah terbaik untuk kasusmu.
Ringkasan
- Daluwarsa penerbitan SKPKB adalah lima tahun sejak pajak terutang atau berakhirnya masa, bagian tahun, atau tahun pajak (Pasal 13 ayat (1) UU KUP).
- Daluwarsa penagihan juga lima tahun sejak penerbitan SKPKB, STP, SKPKBT, atau keputusan keberatan, putusan banding, dan peninjauan kembali (Pasal 22 UU KUP).
- Surat Paksa, pengakuan utang pajak, dan penyidikan dapat menangguhkan daluwarsa penagihan.
- UU HPP menghapus Pasal 13 ayat (5), sedangkan Pasal 40 UU KUP tetap mengatur daluwarsa penuntutan pidana pajak selama sepuluh tahun.
- Dokumen perpajakan wajib disimpan selama sepuluh tahun sesuai Pasal 28 UU KUP.
- Keberatan diajukan dalam tiga bulan, dan banding ke Pengadilan Pajak juga dalam tiga bulan setelah keputusan keberatan diterima.
- SKPKB yang terbit setelah lewat lima tahun dapat dipersoalkan melalui upaya hukum.
Referensi
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 19 Tahun 1997 sebagaimana diubah dengan Undang-Undang Nomor 19 Tahun 2000 tentang Penagihan Pajak dengan Surat Paksa.
- Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. pajak.go.id.
- “Hukum Pidana Perpajakan Pasca UU HPP: Penghapusan Pasal 13 Ayat (5) UU KUP.” Law Studies. DOI: 10.47134/lawstudies.v3i4.6316.




