
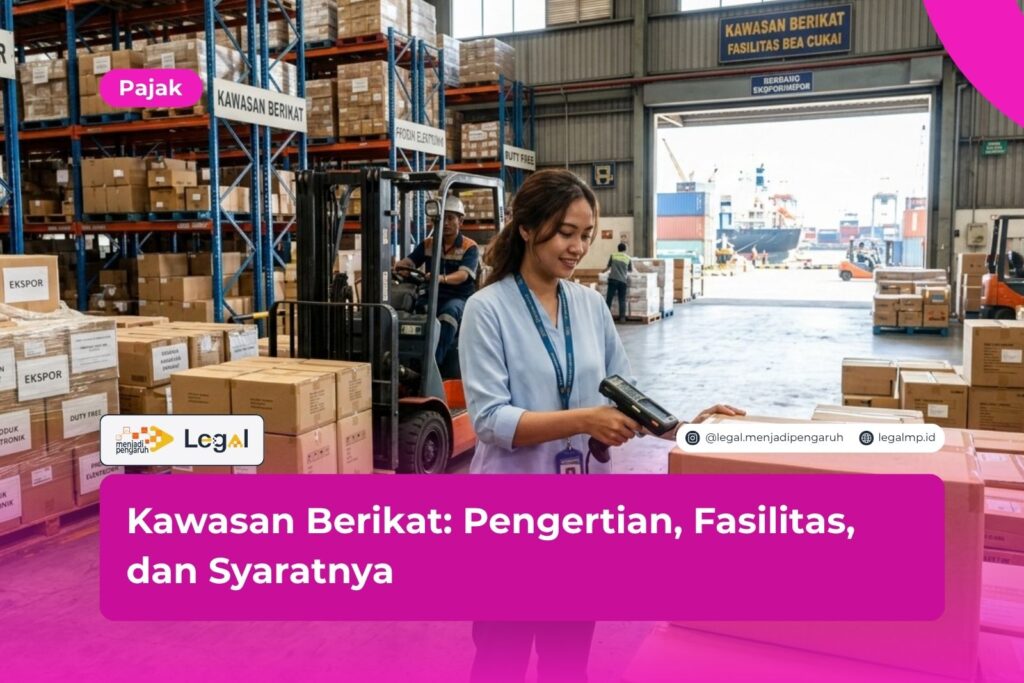
Kawasan berikat sering muncul dalam obrolan para eksportir. Banyak pelaku usaha pernah mendengarnya, dan sebagian besar masih bingung soal cara kerjanya. Akibatnya, peluang menghemat biaya impor bahan baku lewat begitu saja.
Singkatnya, kawasan berikat adalah tempat penimbunan berikat yang dipakai untuk mengolah barang impor atau barang lokal. Hasil produksinya terutama dijual ke luar negeri. Sebagai imbalannya, pemerintah memberi fasilitas kepabeanan dan perpajakan.
Menurut pendapat saya sebagai praktisi hukum, skema ini layak dipertimbangkan oleh setiap pabrik yang rutin mengekspor. Fasilitasnya memang menggiurkan. Meski begitu, pemerintah menuntut kepatuhan administrasi yang ketat, sehingga kamu perlu memahami aturannya sejak awal.
Artikel ini mengulas pengertian, dasar hukum, fasilitas, syarat, dan kewajiban kawasan berikat dengan bahasa yang mudah dicerna.
Apa Itu Kawasan Berikat dan Dasar Hukumnya?
Kawasan berikat termasuk salah satu jenis Tempat Penimbunan Berikat (TPB). Menurut Peraturan Menteri Keuangan (PMK) Nomor 131/PMK.04/2018, tempat ini menimbun barang impor dan/atau barang dari tempat lain dalam daerah pabean. Pengusaha kemudian mengolah atau menggabungkan barang tersebut, lalu mengirim hasilnya terutama ke luar negeri.
Beberapa regulasi menjadi pijakan hukumnya:
- Undang-Undang Nomor 17 Tahun 2006 tentang Perubahan atas Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.
- Peraturan Pemerintah Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat, yang diubah dengan Peraturan Pemerintah Nomor 85 Tahun 2015.
- PMK Nomor 131/PMK.04/2018 tentang Kawasan Berikat.
- PMK Nomor 65/PMK.04/2021 yang mengubah PMK 131/PMK.04/2018 dan berlaku sejak 9 Agustus 2021.
Direktorat Jenderal Bea dan Cukai juga menerbitkan aturan teknis tata laksana. Salah satunya PER-9/BC/2021 yang mengubah PER-19/BC/2018. Bacalah aturan pelaksana ini bersama PMK-nya, sebab praktik di lapangan banyak mengikuti isinya.
Siapa Saja Pihak yang Terlibat?
Ada tiga pihak dalam ketentuan kawasan berikat. Penyelenggara Kawasan Berikat menyediakan dan mengelola kawasannya. Pengusaha Kawasan Berikat menjalankan kegiatan usaha di dalam kawasan tersebut.
Pihak ketiga adalah Pengusaha di Kawasan Berikat (PDKB). Badan usaha ini berkegiatan di dalam kawasan milik penyelenggara. Ketiganya wajib memegang izin dari Menteri Keuangan melalui Bea Cukai.
Baca Juga: Tugas dan Fungsi Direktorat Jenderal Bea dan Cukai
Fasilitas Kawasan Berikat untuk Pelaku Usaha
Pemerintah menyiapkan fasilitas kawasan berikat demi mendongkrak daya saing industri dalam negeri. Tujuan lainnya menarik investasi dan membuka lapangan kerja. Fasilitas pokoknya mencakup hal berikut:
- Penangguhan bea masuk: pengusaha tidak langsung membayar bea masuk atas barang impor yang masuk kawasan.
- Pembebasan cukai: ketentuan ini berlaku untuk barang kena cukai tertentu sesuai peraturan.
- PPN dan PPnBM tidak dipungut: fasilitas ini berlaku atas pemasukan barang tertentu, dengan syarat yang ditetapkan peraturan.
- PPh Pasal 22 impor tidak dipungut: beban pajak di tahap awal produksi pun berkurang.
Uang yang tidak keluar di awal bisa dipakai untuk kebutuhan operasional. Efeknya paling terasa pada industri yang mengimpor bahan baku dalam jumlah besar. Arus kas jadi lebih lega.
Kemudahan Tambahan Sejak PMK 65/2021
PMK 65/2021 menambah beberapa kemudahan baru. Bahan baku milik subjek pajak luar negeri kini bisa memperoleh fasilitas, asalkan diolah untuk diekspor dan tetap berada di kawasan sampai proses ekspor. Pengusaha berprofil risiko rendah juga boleh memakai jaminan perusahaan (corporate guarantee).
Peraturan ini turut mengatur pemusatan kewajiban PPN bagi pengusaha kawasan berikat. Sebagian ketentuan jaminan kemudian dicabut oleh PMK 168/PMK.04/2022 tentang jaminan dalam kegiatan kepabeanan dan cukai, terhitung sejak 1 Januari 2023.
Ada pula perlakuan khusus untuk barang modal. Jika barang itu berada di kawasan lebih dari empat tahun lalu dikeluarkan ke tempat lain dalam daerah pabean, pengusaha bebas dari bea masuk, cukai, dan pajak dalam rangka impor.

Syarat Kawasan Berikat dan Cara Mengurus Izinnya
Kamu tidak bisa mendirikan kawasan berikat sembarangan. Syarat kawasan berikat menyentuh tiga hal: badan usaha, lokasi, dan sistem pengendalian barang. Berikut gambaran umumnya:
- Badan usaha sah: pemohon berbentuk badan hukum atau badan usaha yang memiliki NPWP dan Nomor Induk Berusaha (NIB).
- Kegiatan usaha sesuai: kegiatannya berupa pengolahan atau penggabungan barang, dengan hasil yang terutama diekspor.
- Lokasi memenuhi ketentuan: lokasi harus jelas, terpisah dari area lain, dan mudah diawasi Bea Cukai.
- Sistem pengendalian barang: pengusaha wajib menyediakan sistem berbasis teknologi informasi untuk mencatat pemasukan, pengeluaran, dan persediaan.
- Jaminan: pengusaha menyerahkan jaminan sesuai aturan yang berlaku.
- Persyaratan lain: pemohon memenuhi ketentuan tata ruang dan lingkungan.
Daftar di atas hanya gambaran umum. Aturan teknisnya terus berubah, jadi periksa selalu peraturan terbaru di situs resmi Kementerian Keuangan dan Bea Cukai.
Alur Pengajuan Izin Kawasan Berikat
Pemohon mengajukan permintaan kepada Menteri Keuangan cq. Direktur Jenderal Bea dan Cukai. Petugas lalu memeriksa lokasi dan sistem pengendalian barang secara langsung. Bila semuanya memenuhi syarat, pemerintah menerbitkan penetapan kawasan berikat beserta izin usahanya.
Siapkan dokumen selengkap mungkin sebelum mengajukan. Proses biasanya berjalan lebih cepat kalau berkasnya rapi sejak awal.
Kewajiban dan Sanksi bagi Pengusaha Kawasan Berikat
Setiap fasilitas kawasan berikat datang bersama kewajiban. Pengusaha bertanggung jawab atas barang yang berada, atau seharusnya berada, di dalam kawasan. Laporan pertanggungjawaban barang pun harus masuk secara berkala.
Ada satu laporan lagi yang sering terlupa, yaitu laporan dampak ekonomi. Pengusaha menyampaikannya kepada Kepala Kantor Pabean minimal setahun sekali.
Kewajiban lain muncul ketika barang keluar ke tempat lain dalam daerah pabean. Pengusaha harus melunasi bea masuk, cukai, dan pajak dalam rangka impor. PPN atau PPN dan PPnBM yang dulu tidak dipungut saat pemasukan juga wajib dilunasi.
Pelanggaran membawa konsekuensi serius. Bea Cukai bisa membekukan izin karena penyimpangan kegiatan, pelanggaran perpajakan, atau profil risiko tinggi. Dalam kasus tertentu, hasil pemeriksaan atau audit berujung pada pencabutan izin.
Menurut saya, tata kelola dokumen harus menjadi prioritas pertama. Kesalahan administrasi kecil sering berkembang menjadi sengketa pajak yang menyita waktu dan biaya.
FAQ: Pertanyaan yang Sering Diajukan tentang Kawasan Berikat
Apa perbedaan kawasan berikat dan gudang berikat?
Kawasan berikat berfungsi mengolah atau menggabungkan barang, dan hasil produksinya terutama diekspor. Gudang berikat hanya menimbun barang. Keduanya sama-sama termasuk Tempat Penimbunan Berikat, meski aturannya berbeda.
Apakah semua hasil produksi kawasan berikat harus diekspor?
Tidak selalu. Peraturan mengizinkan penjualan ke tempat lain dalam daerah pabean, dengan batasan tertentu dan kewajiban membayar bea masuk serta pajak. Tujuan utama kegiatan tetap ekspor.
Siapa yang mengeluarkan izin kawasan berikat?
Menteri Keuangan memberikan penetapan dan izinnya melalui Direktorat Jenderal Bea dan Cukai. Pemohon mengajukan permohonan ke kantor pabean sesuai prosedur.
Kesimpulan
Kawasan berikat memberi keuntungan nyata bagi industri yang berorientasi ekspor. Penangguhan bea masuk dan keringanan pajak impor membuat arus kas lebih sehat. Sebagai gantinya, pengusaha harus memiliki sistem pengendalian barang yang rapi dan laporan yang tepat waktu.
PMK 65/2021 sudah membawa banyak kemudahan. Pengawasannya tetap ketat.
Langkah yang saya sarankan cukup sederhana. Pastikan dulu model bisnismu memang berorientasi ekspor. Siapkan sistem inventaris dan dokumen legalitas sebelum mengajukan izin, lalu pantau peraturan terbaru di situs resmi pemerintah.
Menurut pengamatan saya, kegagalan paling sering datang dari dokumen yang belum siap. Syaratnya sendiri jarang menjadi penghalang.
Dokumen izin dan kontrak dengan mitra luar negeri biasanya memakai bahasa hukum yang rumit. Terjemahan yang tepat akan sangat membantu kelancaran prosesnya. Kalau kamu butuh penerjemah tersumpah atau layanan dokumen hukum lainnya, klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu dengan senang hati.
Baca Juga: Bea Cukai Adalah: Pengertian, Tugas, dan Fungsi Lengkapnya
Ringkasan
- Kawasan berikat adalah tempat penimbunan berikat untuk mengolah barang, dengan hasil produksi yang terutama diekspor.
- Dasar hukumnya mencakup UU Kepabeanan, PP 32/2009 jo. PP 85/2015, PMK 131/PMK.04/2018, dan PMK 65/PMK.04/2021.
- Fasilitas utamanya berupa penangguhan bea masuk, pembebasan cukai tertentu, serta PPN, PPnBM, dan PPh Pasal 22 impor yang tidak dipungut.
- PMK 65/2021 menambah kemudahan, seperti fasilitas untuk barang milik subjek pajak luar negeri dan jaminan perusahaan.
- Syarat utamanya meliputi badan usaha sah, lokasi yang terawasi, sistem pengendalian barang, dan jaminan.
- Pengusaha wajib membuat laporan berkala, termasuk laporan dampak ekonomi minimal setahun sekali.
- Pelanggaran dapat berujung pada pembekuan atau pencabutan izin.
- Persiapan dokumen yang matang mempercepat proses perizinan.
Referensi
- Undang-Undang Nomor 17 Tahun 2006 tentang Perubahan atas Undang-Undang Nomor 10 Tahun 1995 tentang Kepabeanan.
- Peraturan Pemerintah Nomor 32 Tahun 2009 tentang Tempat Penimbunan Berikat, sebagaimana diubah dengan Peraturan Pemerintah Nomor 85 Tahun 2015.
- Peraturan Menteri Keuangan Nomor 131/PMK.04/2018 tentang Kawasan Berikat. Tersedia di jdih.kemenkeu.go.id.
- Peraturan Menteri Keuangan Nomor 65/PMK.04/2021 tentang Perubahan atas PMK 131/PMK.04/2018. Tersedia di jdih.kemenkeu.go.id dan peraturan.bpk.go.id.
- Peraturan Menteri Keuangan Nomor 168/PMK.04/2022 tentang Jaminan dalam rangka Kegiatan Kepabeanan dan Cukai.
- Peraturan Direktur Jenderal Bea dan Cukai Nomor PER-9/BC/2021 tentang Perubahan atas PER-19/BC/2018 tentang Tata Laksana Kawasan Berikat.
- Direktorat Jenderal Pajak, “Aspek Perpajakan atas Penyerahan Barang Kena Pajak ke Kawasan Berikat”, pajak.go.id.




