
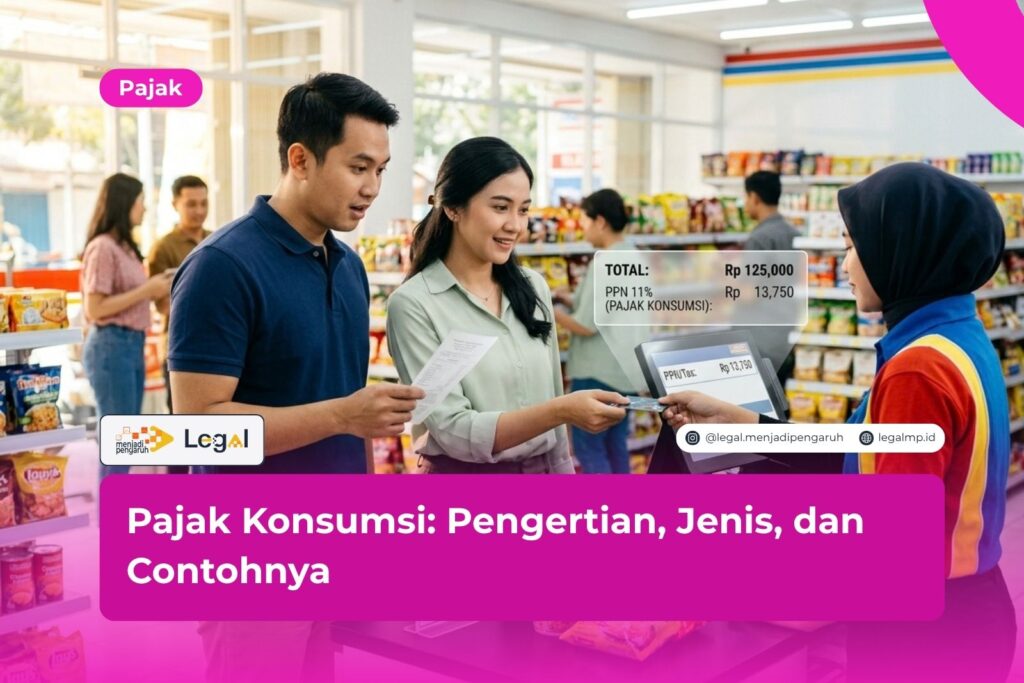
Pajak konsumsi adalah pajak yang dikenakan atas pembelian dan pemakaian barang maupun jasa. Kamu membayarnya hampir setiap hari, mulai dari belanja di minimarket sampai makan di restoran. Sering kali tanpa sadar.
Banyak orang belum tahu apa saja jenisnya dan aturan apa yang mendasarinya. Karena itu, artikel ini mengupas pengertian, jenis, dan contoh pajak konsumsi dengan bahasa yang mudah dicerna.
Singkatnya, pajak konsumsi di Indonesia terdiri dari PPN, PPnBM, cukai, dan pajak barang dan jasa tertentu (PBJT). Pemerintah pusat memungut tiga jenis yang pertama. PBJT menjadi urusan pemerintah daerah.
Menurut saya sebagai pemerhati hukum perpajakan, pajak konsumsi termasuk pungutan yang paling masuk akal. Besarnya mengikuti besar belanja, jadi orang yang berbelanja banyak ikut menyumbang lebih banyak.
Sayangnya, banyak konsumen belum sadar bahwa harga di label sudah memuat pajak. Di situlah edukasi perlu berjalan.
Pengertian Pajak Konsumsi
Pajak konsumsi adalah pungutan negara atas kegiatan mengonsumsi barang dan jasa. Objeknya berupa transaksi. Setiap kali terjadi jual beli barang atau jasa kena pajak, pajak ikut muncul.
Bayangkan kamu membeli sepatu di toko. Sebagian toko sudah memasukkan pajak ke dalam harga di label, dan toko itulah yang menyetorkannya ke negara.
Ahli perpajakan menyebut skema ini pajak tidak langsung. Alurnya seperti berikut:
- Penjual atau pengusaha memungut pajak dari pembeli saat transaksi.
- Pengusaha menyetorkan pajak itu ke kas negara.
- Pembeli menanggung beban ekonominya lewat harga yang dibayar.
Pajak penghasilan (PPh) punya cara kerja sendiri. Pemerintah mengenakannya langsung pada penghasilan orang atau badan usaha.
Pajak konsumsi muncul di setiap transaksi. Karena itu, penerimaannya cenderung stabil bagi negara.
Baca Juga: Pajak Service Charge: Aturan dan Cara Menghitungnya
Dasar Hukum Pajak Konsumsi di Indonesia
Setiap jenis pajak konsumsi punya payung hukum sendiri. Pelaku usaha perlu tahu aturan mana yang berlaku. Berikut dasar hukum utamanya:
- PPN dan PPnBM: Undang-Undang Nomor 8 Tahun 1983 yang beberapa kali berubah, terakhir lewat UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Cukai: Undang-Undang Nomor 39 Tahun 2007 yang mengubah UU Nomor 11 Tahun 1995 tentang Cukai.
- PBJT: Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD).
- Penerapan tarif PPN terbaru: Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024.
Pemerintah juga bisa menerbitkan peraturan pelaksana, misalnya peraturan pemerintah tentang tarif PPnBM kendaraan bermotor. Aturan sering berubah. Selalu cek versi terbaru sebelum kamu menerapkannya dalam bisnis.

Jenis Pajak Konsumsi di Indonesia
Indonesia mengenal empat jenis pajak konsumsi utama. Masing-masing punya objek, pemungut, dan tarif yang berbeda. Simak satu per satu.
Pajak Pertambahan Nilai (PPN)
PPN adalah pajak konsumsi dengan cakupan paling luas. Pemerintah mengenakannya atas penyerahan barang kena pajak dan jasa kena pajak di dalam negeri. Impor barang kena pajak juga kena PPN.
Nama pertambahan nilai merujuk pada nilai yang bertambah di setiap tahap produksi dan distribusi. UU HPP menetapkan tarif PPN sebesar 12%. PMK 131 Tahun 2024 kemudian mengatur cara penerapannya.
Untuk barang mewah, PPN 12% dihitung dari harga jual atau nilai impor. Barang dan jasa lainnya memakai dasar pengenaan pajak (DPP) nilai lain, yaitu 11/12 dari harga jual.
Hasilnya, tarif efektif untuk barang dan jasa non-mewah tetap 11%. Sebagian barang dan jasa bahkan bebas PPN, misalnya jasa pendidikan dan jasa pelayanan kesehatan tertentu.
Pajak Penjualan atas Barang Mewah (PPnBM)
PPnBM adalah pajak tambahan atas barang yang tergolong mewah. Pemerintah mengenakannya di samping PPN. Tujuannya mengendalikan pola konsumsi dan menjaga rasa keadilan bagi masyarakat berpenghasilan rendah.
UU PPN menetapkan tarif PPnBM paling rendah 10% dan paling tinggi 200%. Kendaraan bermotor menjadi contoh objek yang paling dikenal. Pengusaha memungut pajak ini satu kali, yakni saat penyerahan pertama atau saat impor.
Cukai
Cukai adalah pungutan atas barang tertentu yang punya sifat atau karakteristik khusus. Menurut UU Cukai, negara perlu mengendalikan konsumsi dan mengawasi peredaran barang itu. Pemakaiannya juga dapat berdampak negatif bagi masyarakat atau lingkungan.
Saat ini objek cukai meliputi etil alkohol, minuman yang mengandung etil alkohol, dan hasil tembakau. Direktorat Jenderal Bea dan Cukai mengelola pungutan ini. Pita cukai di bungkus rokok menandakan pengusahanya sudah melunasi cukai.
Pajak Barang dan Jasa Tertentu (PBJT)
PBJT adalah pajak daerah yang menggantikan pajak hotel, restoran, hiburan, penerangan jalan, dan parkir. Pemerintah kabupaten atau kota yang memungutnya. UU HKPD menetapkan tarif paling tinggi 10%.
Objek PBJT mencakup makanan dan minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta jasa kesenian dan hiburan. Jasa hiburan tertentu seperti diskotek, karaoke, klub malam, bar, dan spa dikenai tarif 40% sampai 75%. Tarif akhirnya berasal dari peraturan daerah masing-masing.
Contoh Pajak Konsumsi dan Cara Menghitungnya
Contoh pajak konsumsi ada di sekitar kita. Berikut situasi yang paling sering terjadi:
- Membeli laptop atau ponsel di toko, yang dikenai PPN.
- Membeli mobil dengan kriteria tertentu, yang dikenai PPN dan PPnBM.
- Membeli sebungkus rokok, yang dikenai cukai dan PPN.
- Makan di restoran, yang dikenai PBJT atas makanan dan minuman.
- Menginap di hotel, yang dikenai PBJT atas jasa perhotelan.
Sekarang kita coba hitung.
Contoh 1: PPN atas barang non-mewah. Kamu membeli barang seharga Rp10.000.000. Nilai lainnya adalah 11/12 x Rp10.000.000, sekitar Rp9.166.667.
PPN terutang sebesar 12% x Rp9.166.667, yaitu Rp1.100.000.
Contoh 2: PBJT restoran. Tagihan makanmu Rp200.000 dan tarif PBJT di daerah itu 10%. Pajaknya Rp20.000, jadi total tagihan menjadi Rp220.000.
Dari dua contoh ini terlihat jelas bahwa pajak mengikuti nilai transaksi. Belanja makin besar, pajak ikut membesar.
FAQ Seputar Pajak Konsumsi
Apa perbedaan pajak konsumsi dan pajak penghasilan?
Pajak konsumsi dikenakan atas transaksi pembelian barang atau jasa. Pajak penghasilan dikenakan atas penghasilan yang diterima orang atau badan usaha. Pajak konsumsi tergolong pajak tidak langsung, sedangkan PPh tergolong pajak langsung.
Siapa yang menanggung pajak konsumsi?
Konsumen akhir menanggung beban ekonominya. Pengusaha memungut pajak itu lalu menyetorkannya ke kas negara. Karena itu, pengusaha wajib paham kewajiban pemungutan dan pelaporannya.
Apakah semua barang dan jasa dikenai pajak konsumsi?
Tidak semua. Aturan perpajakan mengecualikan atau membebaskan sebagian barang dan jasa dari PPN, seperti jasa pendidikan dan jasa pelayanan kesehatan tertentu. Sebagian barang justru kena pajak tambahan, yakni PPnBM dan cukai.
Kesimpulan
Pajak konsumsi adalah pungutan atas pembelian barang dan jasa. Jenisnya terdiri dari PPN, PPnBM, cukai, dan PBJT. Masing-masing punya dasar hukum, pemungut, dan tarif sendiri.
Langkah yang saya sarankan sederhana. Sebagai konsumen, baca rincian pajak di struk atau faktur. Sebagai pengusaha, periksa aturan terbaru secara berkala, terutama soal tarif PPN dan DPP nilai lain.
Menurut saya, pemahaman soal pajak konsumsi layak masuk literasi dasar setiap warga negara. Dengan paham, kamu bisa menilai harga secara wajar. Pengusaha pun terhindar dari sengketa pajak yang sebenarnya bisa dicegah.
Urusan pajak dan bea cukai sering melibatkan dokumen berbahasa asing, seperti kontrak, faktur, atau dokumen impor. Butuh terjemahan resmi supaya diterima instansi? Klik poster yang tersedia atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Tim kami siap membantu dengan ramah dan tanpa beban.
Baca Juga: Pajak Hibah: Objek, Tarif, dan Cara Menghitungnya
Ringkasan
- Pajak konsumsi adalah pajak atas pembelian dan pemakaian barang serta jasa.
- Skemanya tergolong pajak tidak langsung karena pengusaha memungut dan konsumen menanggung bebannya.
- Empat jenis utamanya adalah PPN, PPnBM, cukai, dan PBJT.
- PMK 131 Tahun 2024 menerapkan PPN 12% atas barang mewah dengan harga jual sebagai DPP.
- Barang dan jasa non-mewah memakai DPP nilai lain 11/12, sehingga tarif efektifnya 11%.
- Cukai berlaku atas etil alkohol, minuman beralkohol, dan hasil tembakau.
- PBJT adalah pajak daerah dengan tarif paling tinggi 10%, kecuali jasa hiburan tertentu.
- Aturan bisa berubah, jadi cek regulasi terbaru sebelum bertransaksi.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (mengubah UU Nomor 8 Tahun 1983 tentang PPN dan PPnBM).
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan Pajak Pertambahan Nilai.
- Undang-Undang Nomor 39 Tahun 2007 tentang Perubahan atas UU Nomor 11 Tahun 1995 tentang Cukai.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI. pajak.go.id
- Direktorat Jenderal Bea dan Cukai, Kementerian Keuangan RI. beacukai.go.id




