
VAT adalah pajak atas konsumsi barang dan jasa yang dipungut di setiap tahap, dari produksi sampai ke tangan pembeli. Kamu mungkin sering melihatnya di struk belanja dengan nama PPN.
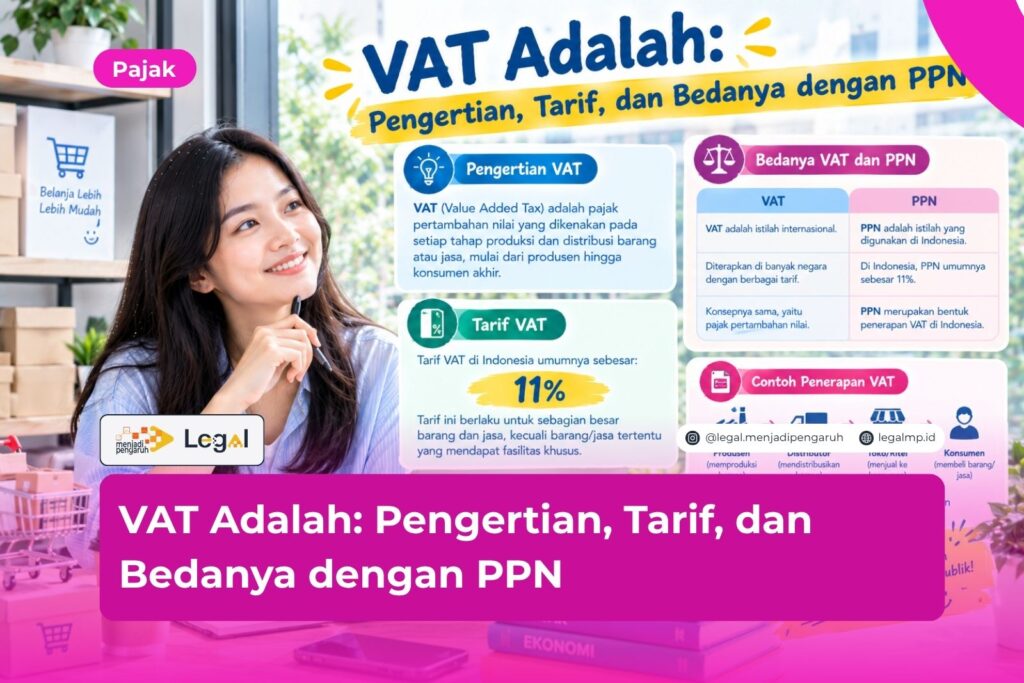
Lalu, apa bedanya? Singkat saja. VAT adalah istilah internasional untuk Value Added Tax, sedangkan PPN adalah nama sekaligus bentuk penerapannya di Indonesia.
Menurut saya sebagai pakar hukum, kebingungan ini sangat wajar. Banyak pelaku usaha memakai kedua istilah itu secara bergantian, padahal dasar hukumnya menentukan cara memungut dan melaporkan pajak. Salah paham di titik ini bisa berbuntut panjang.
Mari kita bedah satu per satu, mulai dari pengertian, tarif, hingga perbedaannya.
Apa Itu VAT? Pengertian VAT Secara Umum
VAT singkatan dari Value Added Tax, atau pajak atas nilai tambah. Negara mengenakannya pada setiap tahap yang menambah nilai suatu barang atau jasa.
Beban akhirnya jatuh ke konsumen. Pelaku usaha hanya bertugas memungut, lalu menyetorkannya ke kas negara.
Lebih dari 170 negara memakai sistem serupa. Singapura dan Australia, misalnya, menyebutnya Goods and Services Tax (GST).
Karakteristik VAT bisa kamu pegang lewat empat poin berikut:
- Pajak tidak langsung: pihak yang menanggung beban pajak berbeda dengan pihak yang menyetorkannya.
- Pajak objektif: pemerintah menghitung pajak dari objeknya, tanpa melihat kondisi pribadi konsumen.
- Multi-stage: pemungutan berlangsung di setiap mata rantai distribusi.
- Netral: mekanisme pengkreditan menjaga agar pajak tidak menumpuk di pundak pengusaha.
Jadi, pengertian VAT berpusat pada pajak konsumsi yang adil dan efisien untuk semua pihak.
Baca Juga: PPN Adalah: Pengertian, Tarif, dan Cara Menghitungnya
Cara Kerja VAT dalam Rantai Usaha
Cara kerja VAT paling mudah dipahami lewat mekanisme pengkreditan pajak. Saat menjual, pengusaha memungut pajak dari pembeli. Saat membeli, ia sudah lebih dulu membayar pajak kepada pemasok.
Selisih keduanya itulah yang ia setorkan ke negara.
Pajak Keluaran dan Pajak Masukan
Pajak keluaran adalah pajak yang pengusaha pungut ketika menyerahkan barang atau jasa. Pajak masukan adalah pajak yang ia bayar ketika memperoleh barang atau jasa.
Setiap masa pajak, pengusaha menghitung selisih keduanya. Kalau pajak keluaran lebih besar, ia menyetorkan selisihnya. Kalau pajak masukan lebih besar, ia bisa mengkompensasikan kelebihan itu ke masa berikutnya atau mengajukan restitusi.
Contoh Alur dalam Rantai Distribusi
Ambil contoh sebuah pabrik yang menjual produk seharga Rp1.000.000 kepada distributor. Dengan tarif 11%, pabrik memungut pajak keluaran Rp110.000.
Distributor kemudian menjual produk itu seharga Rp1.500.000 kepada toko. Pajak yang ia pungut sebesar Rp165.000. Dari jumlah itu, ia mengurangkan pajak masukan Rp110.000, sehingga yang ia setor ke negara hanya Rp55.000.
Total pajak sampai tahap ini mencapai Rp165.000, dan pembeli akhir menanggungnya lewat harga. Itulah sebabnya para ahli menyebut VAT sebagai pajak atas konsumsi, bukan pajak atas penghasilan pengusaha.
Tarif VAT dan PPN di Indonesia
Indonesia menerapkan VAT dalam bentuk Pajak Pertambahan Nilai (PPN). Dasar hukumnya adalah Undang-Undang Nomor 8 Tahun 1983, yang sudah beberapa kali berubah. Perubahan terakhir datang lewat Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Tarif VAT tiap negara berbeda-beda. Untuk Indonesia, ini ketentuan pentingnya:
- Tarif 11%: berlaku sejak 1 April 2022 untuk penyerahan barang dan jasa kena pajak.
- Tarif 12%: UU HPP mengamanatkan kenaikan ini paling lambat 1 Januari 2025.
- Tarif 0%: berlaku untuk ekspor barang kena pajak berwujud, barang kena pajak tidak berwujud, dan jasa kena pajak.
- Rentang tarif: pemerintah boleh mengubah tarif lewat peraturan pemerintah, dengan batas minimal 5% dan maksimal 15%.
Ada satu hal yang sering luput. Pada awal 2025, pemerintah menerapkan mekanisme khusus lewat Peraturan Menteri Keuangan Nomor 131 Tahun 2024. Aturan itu memakai Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12 dari harga jual untuk barang dan jasa non-mewah.
Hasilnya, beban PPN efektif untuk sebagian besar transaksi tetap 11%. Tarif 12% penuh hanya berlaku untuk barang dan jasa yang tergolong mewah.
Aturan pajak sering berubah sewaktu-waktu. Sebelum menerapkannya, cek dulu ketentuan terbaru di situs resmi Direktorat Jenderal Pajak.

Perbedaan VAT dan PPN
Dari sisi konsep, VAT dan PPN sama persis. Bedanya muncul pada istilah, cakupan, dan aturan teknis di tiap negara.
Berikut perbedaan VAT dan PPN yang perlu kamu tahu:
- Istilah: VAT adalah sebutan umum secara internasional, sedangkan PPN adalah istilah resmi dalam hukum Indonesia.
- Dasar hukum: VAT mengikuti aturan masing-masing negara, sedangkan PPN mengikuti UU PPN dan UU HPP.
- Tarif: VAT berbeda di setiap negara, sedangkan PPN Indonesia memakai tarif umum 11% dengan ketentuan DPP nilai lain, serta tarif 0% untuk ekspor.
- Pelaku: PPN Indonesia mengenal Pengusaha Kena Pajak (PKP), yaitu pihak yang wajib memungut dan melaporkan pajak.
- Bukti pungutan: PPN Indonesia mewajibkan faktur pajak, umumnya dalam bentuk elektronik (e-Faktur).
Selain itu, PPN Indonesia mengecualikan beberapa objek. Barang kebutuhan pokok tertentu, jasa kesehatan, jasa pendidikan, dan jasa keuangan termasuk di dalamnya, sesuai Pasal 4A UU PPN.
Karena itu, jangan samakan begitu saja aturan VAT negara lain dengan PPN Indonesia. Kalau bisnismu menjangkau pasar luar negeri, pelajari dulu aturan VAT di setiap yurisdiksi yang kamu masuki.
Cara Menghitung PPN dan Kewajiban Pengusaha
Cara menghitung PPN cukup sederhana. Kalikan tarif PPN dengan Dasar Pengenaan Pajak (DPP), selesai.
Sebagai contoh, kamu menjual barang kena pajak seharga Rp10.000.000 di luar pajak. Hitungannya seperti ini:
- PPN terutang: 11% × Rp10.000.000 = Rp1.100.000
- Total tagihan ke pembeli: Rp11.100.000
Namun, kewajiban pengusaha tidak berhenti di hitungan. Ada beberapa langkah lanjutan yang harus kamu jalani:
- Kukuhkan diri sebagai PKP jika omzet tahunanmu melebihi Rp4,8 miliar.
- Terbitkan faktur pajak untuk setiap penyerahan barang atau jasa kena pajak.
- Setor PPN terutang paling lambat akhir bulan berikutnya.
- Laporkan SPT Masa PPN paling lambat akhir bulan berikutnya.
Di lapangan, banyak pengusaha tersandung pada penerbitan faktur dan pelaporan. Akibatnya, sanksi administrasi berupa denda dan bunga bisa menghampiri.
Saran saya sederhana. Catat semua transaksi dengan rapi sejak hari pertama.
Baca juga: Apa Itu PPN Jasa Luar Negeri (JLN)? Ini Aturan dan Cara Lapornya
FAQ (Pertanyaan yang Sering Diajukan)
Apakah VAT sama dengan PPN?
Pada prinsipnya, ya. VAT adalah istilah internasional untuk pajak atas nilai tambah, dan PPN adalah bentuk penerapannya di Indonesia. Meski begitu, aturan teknis seperti tarif dan pengecualian mengikuti hukum Indonesia.
Berapa tarif VAT di Indonesia saat ini?
Tarif PPN umum di Indonesia adalah 11%, dan UU HPP mengamanatkan kenaikan menjadi 12%. Dalam praktiknya, pemerintah memakai DPP nilai lain sebesar 11/12 untuk barang dan jasa non-mewah, sehingga beban efektifnya tetap 11%. Cek selalu ketentuan terbaru di DJP.
Siapa yang wajib memungut PPN?
Pengusaha Kena Pajak (PKP) wajib memungut PPN. Pengusaha dengan omzet tahunan di atas Rp4,8 miliar wajib mengukuhkan diri sebagai PKP dan melapor.
Kesimpulan
VAT adalah pajak konsumsi atas nilai tambah barang dan jasa. PPN adalah wujud VAT dalam sistem hukum Indonesia. Keduanya bertumpu pada prinsip yang sama, yaitu pajak masukan mengurangi pajak keluaran.
Tarif PPN di Indonesia mengikuti UU HPP dan PMK 131 Tahun 2024, dengan mekanisme khusus di dalamnya. Pengusaha perlu memahami selisih antara tarif nominal dan tarif efektif.
Langkah yang saya sarankan ada tiga. Periksa status PKP-mu, rapikan faktur pajak, lalu pantau perubahan regulasi secara berkala.
Menurut saya, kepatuhan PPN layak dipandang sebagai investasi. Bisnis yang patuh terlindungi dari sanksi, dan mitra usaha pun lebih percaya.
Masih ragu soal status PKP atau cara menerapkan PPN pada transaksimu? Klik poster konsultasi yang tersedia, atau tekan tombol “KONSULTASI GRATIS” di pojok kanan atas website ini. Tim kami siap membantu kamu memahami kewajiban perpajakan dengan tenang dan tepat.
Ringkasan
- VAT (Value Added Tax) adalah pajak konsumsi atas nilai tambah barang dan jasa di setiap mata rantai usaha.
- PPN adalah penerapan VAT di Indonesia berdasarkan UU PPN dan UU HPP.
- Mekanisme pengkreditan membuat pajak masukan mengurangi pajak keluaran.
- Tarif PPN Indonesia adalah 11%, dan UU HPP mengamanatkan kenaikan ke 12%, dengan DPP nilai lain 11/12 untuk barang dan jasa non-mewah.
- Ekspor barang dan jasa kena pajak dikenai tarif PPN 0%.
- Perbedaan VAT dan PPN terletak pada istilah, dasar hukum, tarif, dan aturan teknis tiap negara.
- Pengusaha dengan omzet tahunan di atas Rp4,8 miliar wajib menjadi PKP.
- Pengusaha wajib menerbitkan faktur pajak, menyetor pajak, dan melaporkan SPT Masa PPN tepat waktu.
Referensi
- Republik Indonesia. Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah, sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Menteri Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah.
- Menteri Keuangan Republik Indonesia. Peraturan Menteri Keuangan Nomor 197/PMK.03/2013 tentang Batasan Pengusaha Kecil Pajak Pertambahan Nilai.
- Direktorat Jenderal Pajak, Kementerian Keuangan. Pajak Pertambahan Nilai. https://www.pajak.go.id
- Kementerian Keuangan Republik Indonesia. https://www.kemenkeu.go.id
- OECD. International VAT/GST Guidelines. https://www.oecd.org


