
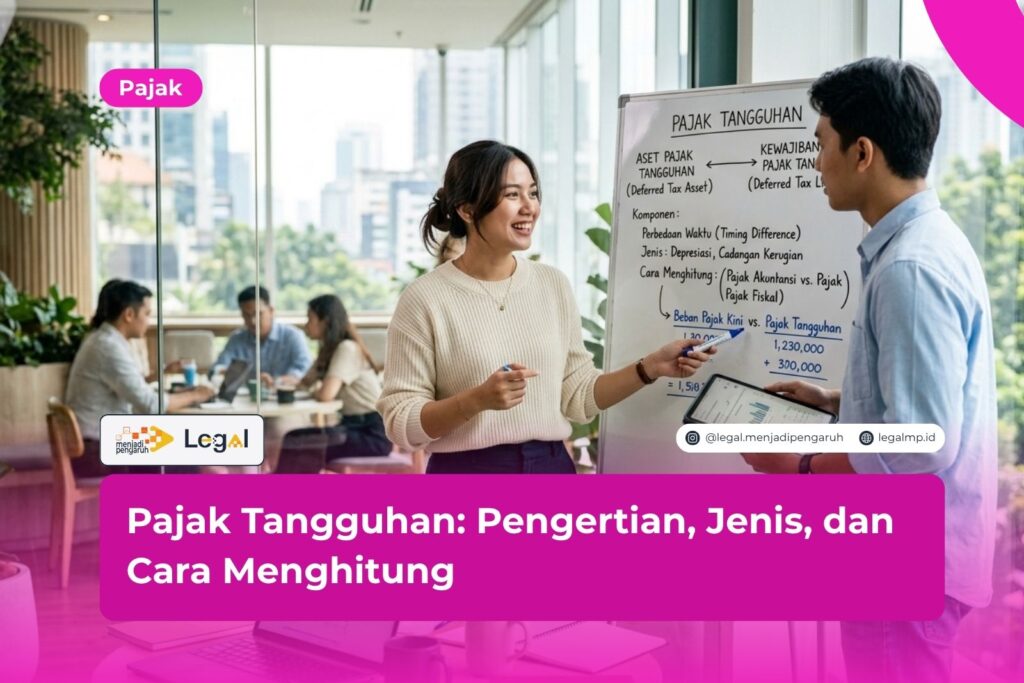
Pajak tangguhan sering muncul dalam laporan keuangan perusahaan ketika pencatatan menurut standar akuntansi memiliki perbedaan dengan perhitungan berdasarkan aturan perpajakan.
Lalu, apa sebenarnya yang dimaksud dengan pajak tangguhan? Singkatnya, konsep ini menggambarkan konsekuensi pajak yang akan muncul pada masa mendatang akibat perbedaan temporer.
Menurut saya, pajak tangguhan sering terlihat rumit karena pembahasannya berada di antara akuntansi dan perpajakan. Padahal, konsep dasarnya dapat dipahami dengan cukup sederhana jika perbedaan temporer dan perbedaan permanen sudah bisa dibedakan.
Pengertian Pajak Tangguhan
Pajak tangguhan merupakan konsekuensi pajak pada masa mendatang yang timbul akibat perbedaan temporer antara nilai tercatat aset atau liabilitas dalam laporan keuangan dengan dasar pengenaan pajaknya.
Perusahaan menyusun laporan keuangan menggunakan standar akuntansi. Pada saat yang sama, perhitungan pajak mengikuti ketentuan perpajakan.
Perbedaan waktu inilah yang perlu diperhatikan. Jika perbedaan tersebut akan berbalik pada periode mendatang, perusahaan perlu mempertimbangkan konsekuensi pajaknya.
Mengapa Pajak Tangguhan Bisa Muncul?
Ada banyak transaksi yang dapat menghasilkan perbedaan antara pencatatan komersial dan fiskal. Penyusutan aset tetap menjadi salah satu contoh yang cukup mudah ditemui dalam praktik.
Dalam pembukuan, perusahaan dapat menentukan masa manfaat aset berdasarkan estimasi penggunaan ekonomisnya. Sementara itu, aturan pajak memiliki ketentuan tersendiri mengenai kelompok harta dan masa manfaat.
Dasar Pengakuan Pajak Tangguhan
Perlakuan akuntansi mengenai pajak penghasilan di Indonesia mengacu pada standar akuntansi keuangan yang mengatur Pajak Penghasilan. Dalam penomoran standar yang berlaku, PSAK 212 mengatur Pajak Penghasilan, yang sebelumnya dikenal dengan PSAK 46.
Hal lain yang perlu dipahami, pajak tangguhan bukanlah jenis pajak baru yang harus langsung dibayarkan perusahaan kepada negara. Pos ini merupakan bagian dari pencatatan akuntansi.
Jenis Pajak Tangguhan yang Perlu Dipahami
Pembahasan jenis pajak tangguhan pada dasarnya mengarah pada dua bentuk utama. Ada aset pajak tangguhan dan ada liabilitas pajak tangguhan.
Keduanya muncul dari perbedaan temporer. Namun, arah konsekuensinya berbeda. Karena itu, perusahaan perlu memahami karakter masing-masing sebelum melakukan pencatatan.
Aset Pajak Tangguhan
Aset pajak tangguhan menunjukkan manfaat pajak yang dapat diperoleh perusahaan pada masa mendatang apabila persyaratan pengakuannya terpenuhi.
Kondisi ini dapat muncul ketika terdapat perbedaan temporer yang dapat dikurangkan. Selain itu, rugi fiskal atau kredit pajak tertentu juga dapat menimbulkan aset pajak tangguhan apabila pemanfaatannya memenuhi ketentuan yang berlaku.
Sebagai contoh, perusahaan mungkin mengakui suatu beban dalam laporan keuangan lebih awal. Untuk kepentingan pajak, pengurangannya baru dapat dilakukan pada periode berikutnya.
Liabilitas Pajak Tangguhan
Liabilitas pajak tangguhan menunjukkan konsekuensi pajak yang dapat muncul pada masa mendatang akibat adanya perbedaan temporer kena pajak.
Perbedaan penyusutan aset tetap dapat menjadi salah satu contohnya. Nilai tercatat aset dalam laporan keuangan dapat berbeda dengan dasar pengenaan pajaknya.
Cara Menghitung Pajak Tangguhan
Cara menghitung pajak tangguhan dimulai dengan mencari perbedaan temporer yang terdapat dalam laporan keuangan.
Langkahnya perlu dilakukan secara bertahap. Jangan langsung mengambil semua selisih antara laba komersial dan laba fiskal, lalu mengalikannya dengan tarif pajak. Cara tersebut dapat menghasilkan perhitungan yang keliru.
Langkah 1: Cari Perbedaan Temporer
Pertama, perusahaan membandingkan nilai tercatat aset atau liabilitas dengan dasar pengenaan pajaknya.
Setelah itu, lihat apakah selisih tersebut akan berbalik pada periode berikutnya. Jika memang akan berbalik, perusahaan perlu mempertimbangkannya sebagai perbedaan temporer.
Tahap ini cukup penting. Kesalahan dalam menentukan sifat perbedaan dapat memengaruhi pencatatan pajak tangguhan.
Langkah 2: Tentukan Jenis Perbedaannya
Berikutnya, perusahaan perlu menentukan arah perbedaan tersebut.
Apakah selisihnya menghasilkan aset pajak tangguhan? Atau justru menghasilkan liabilitas pajak tangguhan?
Perusahaan juga perlu memisahkan perbedaan temporer dengan perbedaan permanen. Perbedaan permanen tidak akan berbalik pada periode mendatang. Karena itu, perbedaan tersebut tidak menghasilkan pajak tangguhan.
Langkah 3: Tentukan Tarif Pajak
Setelah nilai perbedaan temporer diketahui, gunakan tarif pajak yang relevan sesuai ketentuan standar akuntansi.
Sebagai contoh sederhana, anggap perusahaan memiliki perbedaan temporer sebesar Rp100 juta. Jika tarif pajak yang digunakan dalam ilustrasi adalah 22%, perhitungannya menjadi:
Rp100 juta × 22% = Rp22 juta
Hasil Rp22 juta tersebut merupakan contoh sederhana. Dalam praktik, perusahaan perlu memastikan tarif yang digunakan sesuai dengan ketentuan dan kondisi pada saat laporan keuangan disusun.
Langkah 4: Evaluasi Saldo Pajak Tangguhan
Pekerjaan belum selesai setelah angka pajak tangguhan diperoleh. Perusahaan perlu mengevaluasi saldo tersebut setiap kali menyusun laporan keuangan.
Perubahan kondisi usaha, perubahan estimasi, perubahan tarif pajak, serta transaksi baru dapat memengaruhi saldo pajak tangguhan.
Khusus untuk aset pajak tangguhan, perusahaan perlu melihat kemungkinan pemanfaatan manfaat pajak tersebut.
Contoh Perhitungan Pajak Tangguhan
Mari gunakan contoh yang sederhana.
Sebuah perusahaan membeli aset tetap dengan nilai Rp500 juta. Dalam laporan keuangan, nilai tercatat aset tersebut kemudian menjadi Rp400 juta. Sementara itu, dasar pengenaan pajak untuk aset tersebut masih sebesar Rp450 juta.
Berarti terdapat selisih sebesar:
Rp450 juta – Rp400 juta = Rp50 juta
Jika tarif pajak yang digunakan dalam contoh adalah 22%, perhitungannya menjadi:
Rp50 juta × 22% = Rp11 juta
Namun, angka Rp11 juta tersebut belum cukup untuk menentukan bentuk pengakuannya. Perusahaan tetap harus melihat karakter perbedaan temporer tersebut.
Apakah perbedaan itu akan menghasilkan manfaat pajak? Atau justru menimbulkan kewajiban pajak pada masa mendatang? Jawabannya menentukan apakah perusahaan mencatat aset pajak tangguhan atau liabilitas pajak tangguhan.
Perbedaan Pajak Tangguhan dan Pajak Kini
Pajak tangguhan sering disamakan dengan pajak kini. Padahal, keduanya mempunyai fungsi dan waktu pengakuan yang berbeda.
Pajak kini berkaitan dengan pajak penghasilan yang menjadi kewajiban perusahaan atas penghasilan kena pajak dalam periode berjalan.
Supaya lebih mudah, perbedaannya dapat dilihat melalui poin berikut:
- Pajak kini berkaitan dengan kewajiban pajak pada periode berjalan.
- Pajak tangguhan berkaitan dengan konsekuensi pajak pada periode mendatang.
- Pajak kini dihitung berdasarkan ketentuan perpajakan yang berlaku.
- Pajak tangguhan merupakan bagian dari akuntansi pajak penghasilan.
- Pajak tangguhan dapat muncul sebagai aset maupun liabilitas.
Faktor yang Memengaruhi Pajak Tangguhan
Nilai pajak tangguhan dapat berubah karena berbagai transaksi dalam kegiatan usaha. Karena itu, pemeriksaan sebaiknya mencakup beberapa akun yang berpotensi menimbulkan perbedaan temporer.
Penyusutan Aset Tetap
Penyusutan merupakan salah satu area yang sering menimbulkan perbedaan. Perusahaan mungkin menggunakan masa manfaat tertentu untuk laporan keuangan, sedangkan ketentuan pajak menetapkan masa manfaat dan kelompok harta sesuai aturan fiskal.
Selisih tersebut dapat berubah dari satu periode ke periode lain sampai perbedaan temporernya berbalik.
Provisi dan Beban
Perbedaan waktu pengakuan juga dapat terjadi pada provisi atau jenis beban tertentu.
Laporan keuangan mungkin mengakui beban ketika kewajiban memenuhi kriteria akuntansi. Sementara itu, ketentuan perpajakan dapat memberikan perlakuan berbeda terhadap biaya tersebut.
Akibatnya, muncul perbedaan waktu yang perlu dianalisis lebih lanjut.
Rugi Fiskal
Rugi fiskal yang memenuhi ketentuan untuk dikompensasikan ke periode berikutnya juga dapat memiliki konsekuensi pajak tangguhan.
Namun, perusahaan perlu melihat apakah manfaat tersebut kemungkinan dapat digunakan. Proyeksi laba kena pajak menjadi salah satu pertimbangan dalam penilaian tersebut.
Perubahan Tarif Pajak
Perubahan tarif pajak juga dapat memengaruhi pengukuran pajak tangguhan. Karena itu, bagian akuntansi dan pajak perlu mengikuti perkembangan regulasi yang relevan.
Jangan sampai saldo pajak tangguhan masih menggunakan asumsi lama ketika aturan yang berlaku sudah berubah.
Kesalahan yang Sering Terjadi Saat Menghitung Pajak Tangguhan
Ada beberapa kesalahan yang cukup sering muncul dalam praktik.
Pertama, semua perbedaan antara laporan komersial dan fiskal dianggap sebagai perbedaan temporer. Padahal, sebagian selisih bisa bersifat permanen. Perbedaan permanen tidak akan berbalik pada periode mendatang.
Kedua, perusahaan menggunakan tarif pajak tanpa memeriksa ketentuan yang berlaku.
Kesalahan lain muncul ketika perusahaan mengakui aset pajak tangguhan tanpa menilai kemampuan menghasilkan laba kena pajak pada masa depan.
Karena itu, dokumentasi perlu dibuat dengan baik. Rekonsiliasi antara laporan komersial dan fiskal juga perlu dilakukan secara konsisten.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
FAQ Pajak Tangguhan
Apakah pajak tangguhan harus dibayar perusahaan?
Tidak secara langsung. Pajak tangguhan merupakan bagian dari pencatatan akuntansi yang menggambarkan konsekuensi pajak pada masa mendatang. Jumlah tersebut berbeda dengan pajak kini yang berkaitan dengan kewajiban pajak pada periode berjalan.
Apa perbedaan aset dan liabilitas pajak tangguhan?
Aset pajak tangguhan berkaitan dengan manfaat pajak pada masa depan yang memenuhi kriteria pengakuan. Sementara itu, liabilitas pajak tangguhan menunjukkan konsekuensi pajak yang dapat timbul pada masa mendatang akibat perbedaan temporer kena pajak.
Apakah semua selisih laporan komersial dan fiskal menghasilkan pajak tangguhan?
Tidak. Perusahaan perlu melihat sifat selisih tersebut. Perbedaan temporer dan pos tertentu yang memenuhi kriteria dapat menghasilkan pajak tangguhan. Sebaliknya, perbedaan permanen tidak menghasilkan pajak tangguhan karena selisih tersebut tidak akan berbalik pada periode berikutnya.
Kesimpulan
Pajak tangguhan berkaitan dengan konsekuensi pajak yang muncul akibat perbedaan temporer antara laporan keuangan dan ketentuan perpajakan. Dalam laporan keuangan, pajak tangguhan dapat muncul sebagai aset atau liabilitas.
Untuk menghitungnya, perusahaan perlu mengidentifikasi perbedaan temporer terlebih dahulu. Setelah itu, tentukan jenis perbedaannya, gunakan tarif pajak yang relevan, lalu lakukan evaluasi kembali pada setiap periode pelaporan.
Menurut saya, bagian paling penting dalam proses ini adalah memahami sumber perbedaannya. Jangan berhenti pada perhitungan angka.
Jika kamu masih menemukan kesulitan saat memahami perhitungan atau aspek perpajakan dalam kegiatan usaha, kamu bisa mendapatkan arahan lebih lanjut. Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website untuk berkonsultasi sesuai kebutuhan.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Ringkasan
- Pajak tangguhan merupakan konsep akuntansi yang menggambarkan konsekuensi pajak pada masa mendatang.
- Pajak tangguhan umumnya berkaitan dengan perbedaan temporer antara nilai tercatat dan dasar pengenaan pajak.
- Dua bentuk utama pajak tangguhan adalah aset pajak tangguhan dan liabilitas pajak tangguhan.
- Aset pajak tangguhan dapat muncul dari perbedaan temporer yang dapat dikurangkan atau rugi fiskal yang memenuhi persyaratan.
- Liabilitas pajak tangguhan dapat muncul dari perbedaan temporer kena pajak.
- Perhitungan sederhana pajak tangguhan menggunakan perbedaan temporer dan tarif pajak yang relevan.
- Tidak semua perbedaan antara laporan komersial dan fiskal menghasilkan pajak tangguhan.
- Saldo pajak tangguhan perlu dievaluasi kembali setiap periode pelaporan.
Referensi
- Ikatan Akuntan Indonesia (IAI), Standar Akuntansi Keuangan, PSAK 212: Pajak Penghasilan.
https://web.iaiglobal.or.id/ - Direktorat Jenderal Pajak, Kementerian Keuangan Republik Indonesia, informasi perpajakan dan Pajak Penghasilan Badan.
https://www.pajak.go.id/ - Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
https://peraturan.bpk.go.id/ - Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
https://peraturan.bpk.go.id/ - Jaringan Dokumentasi dan Informasi Hukum Kementerian Keuangan Republik Indonesia.
https://jdih.kemenkeu.go.id/ - Database Peraturan Perundang-undangan, Badan Pemeriksa Keuangan Republik Indonesia.
https://peraturan.bpk.go.id/




