
Memahami Transfer Pricing dalam Transaksi Perusahaan
Transfer pricing menjadi salah satu hal yang perlu diperhatikan perusahaan ketika bertransaksi dengan pihak yang memiliki hubungan istimewa. Bentuk transaksinya cukup beragam. Ada penjualan barang, pemberian jasa, pinjaman, sampai pemanfaatan aset tidak berwujud.
Menurut pandangan saya sebagai penulis yang melihat persoalan ini dari sisi hukum, perusahaan sebaiknya memahami transfer pricing sejak transaksi direncanakan.
Apa Itu Transfer Pricing?
Pengertian transfer pricing berkaitan dengan harga yang ditetapkan dalam transaksi antara pihak-pihak yang mempunyai hubungan istimewa.
Dalam kegiatan usaha, transaksi seperti ini sangat mungkin terjadi. Misalnya, sebuah perusahaan di Indonesia membeli bahan baku dari perusahaan induknya yang berada di luar negeri.
Transaksi tersebut pada dasarnya dapat dilakukan secara sah. Yang perlu diperhatikan adalah bagaimana perusahaan menentukan harga dan syarat transaksinya.
Mengapa Transfer Pricing Berkaitan dengan Pajak?
Hubungan transfer pricing dengan pajak cukup erat. Harga transaksi akan memengaruhi besarnya pendapatan atau biaya yang dicatat oleh perusahaan.
Misalnya, sebuah perusahaan membayar biaya tertentu kepada perusahaan afiliasi. Jika biaya tersebut jauh lebih tinggi daripada nilai yang wajar, laba perusahaan pembayar dapat menjadi lebih rendah.
Prinsip Kewajaran dan Kelaziman Usaha
Prinsip kewajaran dan kelaziman usaha merupakan dasar penting dalam penerapan aturan transfer pricing di Indonesia.
Artinya, perusahaan perlu melihat transaksi dari sudut pandang bisnis yang masuk akal. Harga tidak dapat ditentukan hanya berdasarkan keinginan salah satu pihak.
Beberapa faktor yang biasanya perlu diperhatikan meliputi:
- karakteristik barang atau jasa;
- fungsi yang dijalankan setiap pihak;
- aset yang digunakan dalam kegiatan usaha;
- risiko yang ditanggung masing-masing pihak;
- kondisi ekonomi;
- strategi bisnis;
- ketentuan dalam kontrak; dan
- kondisi pasar yang berkaitan dengan transaksi.
Mengenal Analisis Kesebandingan
Analisis kesebandingan menjadi bagian penting dalam pajak transfer pricing. Tujuannya adalah melihat apakah transaksi antara pihak berelasi memiliki kondisi yang sebanding dengan transaksi antara pihak independen.
Pembanding dapat berasal dari transaksi internal perusahaan. Data eksternal juga dapat digunakan apabila tersedia dan memenuhi kriteria yang diperlukan.
Metode Transfer Pricing yang Perlu Dipahami
Ada beberapa metode transfer pricing yang dapat digunakan dalam menganalisis transaksi pihak berelasi. Pemilihannya perlu menyesuaikan karakter transaksi dan kualitas data yang tersedia.
Tidak ada satu metode yang otomatis cocok untuk semua transaksi. Kondisi bisnisnya harus dilihat terlebih dahulu.
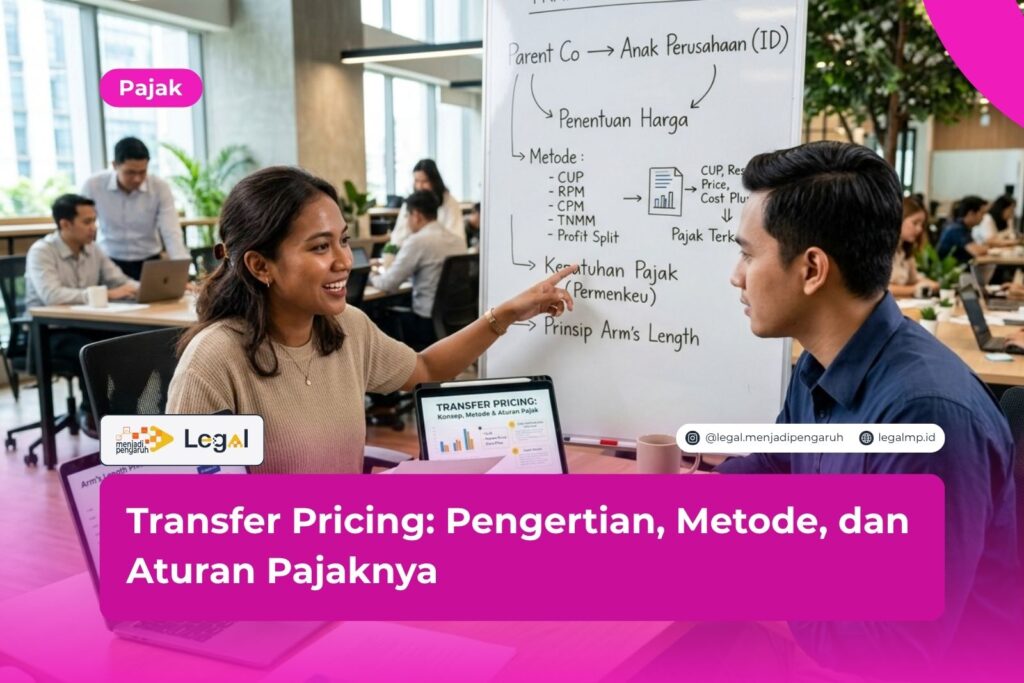
1. Comparable Uncontrolled Price Method
Metode CUP membandingkan harga transaksi yang dilakukan pihak berelasi dengan harga transaksi sebanding antara pihak independen.
Cara ini dapat memberikan hasil yang cukup kuat ketika perusahaan mempunyai data pembanding yang benar-benar relevan. Semakin dekat karakteristik transaksi pembanding, semakin membantu pula hasil analisisnya.
2. Resale Price Method
Resale Price Method atau metode harga penjualan kembali melihat harga ketika suatu produk dijual kembali kepada pihak independen.
Dari harga tersebut, perusahaan dapat memperhitungkan margin kotor yang wajar untuk aktivitas yang dilakukan. Metode ini dapat digunakan dalam kondisi tertentu, khususnya pada aktivitas distribusi.
3. Cost Plus Method
Metode cost plus menggunakan biaya yang dikeluarkan pemasok barang atau penyedia jasa sebagai salah satu dasar analisis. Setelah itu, margin yang wajar dapat diperhitungkan berdasarkan transaksi yang sebanding.
Metode ini dapat digunakan pada transaksi tertentu. Contohnya, aktivitas manufaktur atau pemberian jasa dengan karakteristik tertentu.
4. Transactional Net Margin Method
Transactional Net Margin Method atau TNMM menggunakan indikator laba bersih dalam menganalisis kewajaran suatu transaksi.
Perusahaan dapat membandingkan tingkat laba atau rasio tertentu dengan hasil yang diperoleh pihak independen dalam kondisi sebanding. Data pembanding menjadi faktor penting dalam metode ini.
5. Profit Split Method
Profit Split Method menggunakan pendekatan pembagian laba gabungan dari transaksi atau rangkaian transaksi tertentu.
Laba tersebut kemudian dialokasikan berdasarkan kontribusi setiap pihak. Kontribusi tersebut dapat berkaitan dengan fungsi, aset, risiko, maupun faktor lain yang relevan.
Aturan Transfer Pricing di Indonesia
Aturan transfer pricing di Indonesia memiliki dasar dalam ketentuan perpajakan mengenai hubungan istimewa. Salah satu dasar utamanya berasal dari Undang-Undang Pajak Penghasilan beserta perubahan dan peraturan pelaksananya.
Selain itu, pemerintah menerbitkan Peraturan Menteri Keuangan Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa.
Memahami Hubungan Istimewa
Hubungan istimewa menjadi titik awal yang perlu diperiksa. Hubungan tersebut dapat timbul karena kepemilikan atau penyertaan modal, penguasaan, serta kondisi tertentu sebagaimana diatur dalam ketentuan perpajakan.
Langkah identifikasi ini penting. Perusahaan perlu mengetahui siapa saja pihak yang masuk dalam kategori hubungan istimewa sebelum melakukan analisis transaksi.
Dengan begitu, perusahaan dapat menentukan apakah transaksi tertentu masuk dalam ruang lingkup aturan transfer pricing.
Dokumentasi Transfer Pricing
Selain menentukan harga yang wajar, perusahaan perlu memperhatikan dokumentasi transfer pricing. Dokumen tersebut membantu menjelaskan dasar yang digunakan ketika perusahaan menentukan harga atau laba transaksi afiliasi.
Dokumentasi juga dapat menunjukkan proses analisis yang dilakukan perusahaan. Mulai dari informasi kelompok usaha, transaksi afiliasi, analisis fungsi, data pembanding, hingga metode yang dipilih.
Master File dan Local File
Dokumentasi transfer pricing dapat mencakup Master File dan Local File sesuai ketentuan yang berlaku.
Master File berisi gambaran mengenai kelompok usaha secara lebih luas. Isinya dapat berkaitan dengan struktur organisasi, kegiatan usaha, kebijakan transfer pricing, serta informasi lain yang relevan.
Sementara itu, Local File lebih berfokus pada kondisi wajib pajak dan transaksi dengan pihak yang memiliki hubungan istimewa.
Country-by-Country Report
Kelompok usaha multinasional tertentu juga dapat memiliki kewajiban membuat Country-by-Country Report atau CbCR.
Laporan ini memberikan gambaran mengenai informasi tertentu dalam kelompok usaha multinasional berdasarkan yurisdiksi. Informasi tersebut antara lain dapat berkaitan dengan pendapatan, pajak, serta kegiatan usaha.
Apa Risiko Jika Transfer Pricing Tidak Wajar?
Transaksi afiliasi yang tidak memenuhi prinsip kewajaran dapat menimbulkan risiko perpajakan bagi perusahaan. Salah satu risikonya adalah adanya penyesuaian oleh otoritas pajak sesuai ketentuan yang berlaku.
Penyesuaian tersebut dapat memengaruhi jumlah penghasilan kena pajak. Akibatnya, kewajiban pajak perusahaan juga dapat berubah.
Risiko administrasi meningkat ketika perusahaan tidak mempunyai dokumen pendukung yang memadai. Data pembanding yang lemah juga dapat menyulitkan perusahaan ketika harus menjelaskan dasar penetapan harga.
Bagaimana Cara Menerapkan Transfer Pricing?
Penerapan transfer pricing sebaiknya dilakukan sejak perusahaan mulai merencanakan transaksi afiliasi. Jangan menunggu sampai muncul persoalan perpajakan.
Berikut beberapa langkah yang dapat dilakukan:
- Identifikasi pihak-pihak yang memiliki hubungan istimewa.
- Petakan seluruh transaksi afiliasi.
- Analisis fungsi, aset, dan risiko setiap pihak.
- Tentukan metode transfer pricing yang sesuai.
- Cari dan analisis transaksi pembanding.
- Tentukan harga atau rentang harga yang wajar.
- Siapkan dokumentasi sesuai ketentuan.
- Lakukan evaluasi secara berkala.
Langkah tersebut membantu perusahaan membangun proses yang lebih tertib. Selain itu, evaluasi rutin diperlukan karena model bisnis, kondisi pasar, serta peraturan pajak dapat mengalami perubahan.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
FAQ Seputar Transfer Pricing
Apakah transfer pricing legal di Indonesia?
Ya. Transfer pricing merupakan bagian dari aktivitas bisnis. Transaksi dengan pihak yang memiliki hubungan istimewa tidak otomatis merupakan pelanggaran. Perusahaan perlu memastikan transaksi tersebut mengikuti prinsip kewajaran dan kelaziman usaha serta ketentuan perpajakan.
Apakah semua perusahaan wajib membuat dokumentasi transfer pricing?
Tidak semua perusahaan mempunyai kewajiban yang sama. Kewajiban dokumentasi bergantung pada kriteria yang ditentukan dalam peraturan perpajakan.
Karena itu, perusahaan perlu memeriksa jenis transaksi, nilai transaksi, hubungan istimewa, dan kondisi lain yang menjadi dasar kewajiban dokumentasi.
Apa yang terjadi jika harga transfer dianggap tidak wajar?
Otoritas pajak dapat melakukan penyesuaian sesuai kewenangan dan ketentuan perpajakan. Penyesuaian tersebut dapat memengaruhi penghitungan penghasilan kena pajak perusahaan.
Karena itu, dasar penetapan harga sebaiknya didukung analisis dan dokumentasi yang memadai.
Kesimpulan
Transfer pricing berkaitan dengan penentuan harga dalam transaksi yang melibatkan pihak-pihak dengan hubungan istimewa.
Langkah pertama yang perlu dilakukan perusahaan adalah mengidentifikasi hubungan istimewa dan jenis transaksi. Setelah itu, analisis fungsi, aset, risiko, serta kondisi pembanding perlu dilakukan.
Menurut saya, perusahaan sebaiknya melihat transfer pricing sebagai bagian dari pengelolaan pajak yang perlu direncanakan sejak awal.
Kalau kamu masih ragu menentukan metode atau menilai transaksi dengan pihak berelasi, konsultasi dapat membantu menemukan aspek yang perlu diperiksa lebih lanjut. Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website untuk mendapatkan informasi sesuai kebutuhan kamu.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Ringkasan
- Transfer pricing berkaitan dengan penentuan harga transaksi antara pihak yang mempunyai hubungan istimewa.
- Prinsip kewajaran dan kelaziman usaha menjadi dasar dalam transaksi afiliasi.
- Metode yang dapat digunakan meliputi CUP, Resale Price Method, Cost Plus Method, TNMM, dan Profit Split Method.
- PMK Nomor 172 Tahun 2023 menjadi salah satu regulasi penting mengenai transaksi yang dipengaruhi hubungan istimewa.
- Kewajiban dokumentasi transfer pricing mengikuti kriteria yang ditetapkan dalam peraturan perpajakan.
- Analisis fungsi, aset, risiko, dan kesebandingan membantu perusahaan menentukan harga yang wajar.
- Transaksi yang tidak memenuhi prinsip kewajaran dapat menimbulkan penyesuaian perpajakan.
- Perusahaan sebaiknya menyiapkan dokumentasi sejak awal dan melakukan evaluasi secara berkala.
Referensi
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana telah beberapa kali diubah, terakhir antara lain melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
https://peraturan.bpk.go.id/ - Peraturan Menteri Keuangan Republik Indonesia Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa.
https://jdih.kemenkeu.go.id/ - Direktorat Jenderal Pajak, informasi perpajakan mengenai hubungan istimewa dan transfer pricing.
https://www.pajak.go.id/ - Direktorat Jenderal Pajak, ketentuan dokumentasi penentuan harga transfer.
https://www.pajak.go.id/ - OECD, OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations.
https://www.oecd.org/tax/transfer-pricing/ - OECD, Transfer Pricing Country Profiles: Indonesia.
https://www.oecd.org/tax/transfer-pricing/transfer-pricing-country-profiles.htm




