
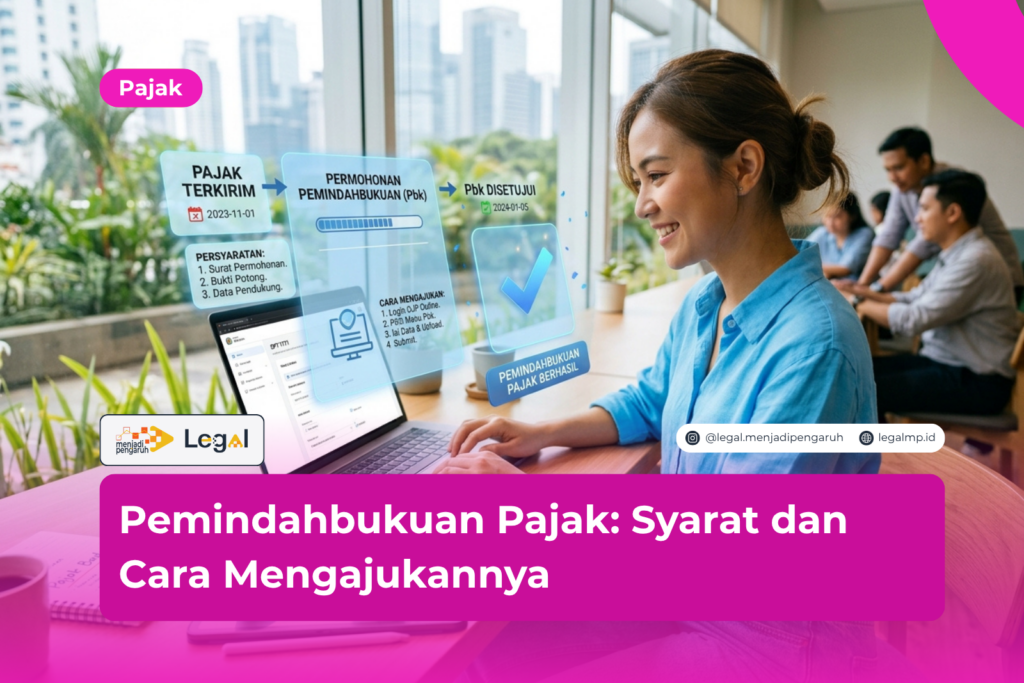
Pemindahbukuan pajak adalah cara resmi untuk membetulkan setoran pajak yang telanjur masuk ke pos yang salah.
Lewat mekanisme ini, Direktorat Jenderal Pajak (DJP) memindahkan penerimaan pajak ke pos yang semestinya.
Intinya begini. Kamu bisa mengajukan Pbk lewat Coretax DJP, asalkan alasannya masuk daftar Pasal 109 PMK 81/2024 dan dokumen pendukungnya lengkap.
Sebagai pemerhati hukum pajak, saya melihat aturan barunya memang lebih ketat, dan rambu-rambunya jauh lebih jelas.
Karena itu, pelajari batasannya dulu sebelum kamu mengirim permohonan.
Apa Itu Pemindahbukuan Pajak dan Dasar Hukumnya
Definisinya tercantum di Pasal 1 angka 108 PMK 81/2024. Pemindahbukuan berarti proses memindahbukukan penerimaan pajak agar tercatat pada penerimaan pajak yang sesuai.
Dulu, Pbk pajak berpijak pada PMK 242/PMK.03/2014 yang diubah dengan PMK 18/2021. Sejak 1 Januari 2025, PMK 81/2024 mengambil alih aturan itu seiring penerapan Coretax.
Pasal 108 PMK 81/2024 membuka dua jalur pemindahbukuan:
- Atas permohonan wajib pajak: kamu sendiri yang mengajukan permohonan ke DJP.
- Secara jabatan: DJP bergerak sendiri tanpa menunggu permohonan darimu.
Jadi, Pbk punya landasan hukum yang tegas. Dampaknya langsung terasa pada catatan pajak kamu, dan itu alasan kenapa urusan ini layak dipahami dengan teliti.
Alasan Pemindahbukuan Pajak yang Diakui PMK 81/2024
Pasal 109 ayat (1) PMK 81/2024 membatasi alasan permohonan Pbk menjadi empat kategori. Aturan lama jauh lebih longgar karena mencakup banyak jenis kesalahan pembayaran.
Berikut empat kategori yang bisa kamu ajukan:
- Penggunaan deposit pajak.
- Pembayaran PPh atas pengalihan hak atas tanah dan/atau bangunan yang belum diteliti untuk penerbitan surat keterangan penelitian formal.
- Deposit pajak milik wajib pajak yang NPWP-nya dihapus karena penggabungan usaha.
- Jumlah pembayaran yang lebih besar daripada pajak yang terutang.
Cakupan jenis pajaknya cukup luas. Pbk bisa berlaku untuk PPh, PPN, PPnBM, bea meterai, PBB, pajak penjualan, dan pajak karbon.
Satu syarat teknis perlu kamu catat. Pemindahbukuan hanya berlaku antarpembayaran dalam mata uang yang sama.
Menurut saya, pembatasan ini masuk akal demi kepastian administrasi. Akibatnya, banyak wajib pajak kini harus mencari jalur lain ketika kesalahan mereka tidak termasuk dalam daftar tersebut.
Syarat Pemindahbukuan Pajak yang Wajib Dipenuhi
Sebelum mengajukan permohonan, cek dulu syarat pemindahbukuan pajak berikut:
- Pemohon sesuai bukti pembayaran. Pasal 109 ayat (5) menyebut pemohon harus wajib pajak yang identitasnya tertera pada bukti pembayaran.
- Alasan sesuai Pasal 109 ayat (1). Alasan di luar daftar itu tidak bisa diproses sebagai Pbk.
- Mata uang sama. Pemindahan hanya berlaku antarpembayaran dengan mata uang yang sama.
- Bukan pembayaran yang dikecualikan. Pasal 109 ayat (3) mengecualikan kondisi tertentu, misalnya pembayaran yang menjadi satu kesatuan dengan penyampaian SPT.
- Dokumen pendukung lengkap. Siapkan Bukti Penerimaan Negara (BPN) beserta dokumen yang menjelaskan alasan permohonanmu.
Sebelum mengunggah, periksa ulang data pada bukti bayar. Salah ketik NPWP atau kode akun sering menjadi biang penolakan.
Cara Mengajukan Pemindahbukuan Pajak lewat Coretax DJP
Sejak Coretax berjalan, permohonan pemindahbukuan Coretax menjadi jalur utama untuk pengajuan elektronik. Prosesnya cukup runtut.
Ikuti langkah-langkah ini:
- Masuk ke portal Coretax DJP dengan akun wajib pajak kamu.
- Pilih modul Pembayaran.
- Buka menu Permohonan Pemindahbukuan.
- Klik tombol Buat Permohonan Pemindahbukuan Baru.
- Pilih alasan pemindahbukuan pada kolom yang tersedia.
- Unggah dokumen atau bukti pendukung lewat tombol Unggah File.
- Klik Simpan Konsep untuk menyimpan draf, atau Kirim Permohonan untuk meneruskannya ke KPP.
Kalau sumber pemindahbukuannya berasal dari Akun Deposit Pajak, sistem mengisi alasan permohonan secara otomatis. Praktis.
Setelah permohonan masuk, Dirjen Pajak menerbitkan bukti pemindahbukuan jika permohonanmu memenuhi ketentuan Pasal 109. Kalau tidak memenuhi, DJP mengirim surat pemberitahuan penolakan.
Perbedaan Pemindahbukuan dan Pengembalian Pajak
Tidak semua salah bayar bisa selesai lewat Pbk. Karena alasan Pbk kini dibatasi, sebagian kasus harus masuk ke jalur pengembalian.
Ketika kesalahanmu tidak memenuhi Pasal 109, ajukan permohonan pengembalian atas kelebihan pembayaran pajak yang seharusnya tidak terutang (PPYSTT).
Pengajuannya bisa kamu lakukan secara daring lewat menu Pembayaran di Coretax DJP.
Lampirkan fotokopi BPN dan perhitungan pajak yang seharusnya tidak terutang.
Contohnya, pembayaran yang menyatu dengan penyampaian SPT tidak bisa di-Pbk, sehingga jalur pengembalianlah yang harus kamu tempuh.
Dari pengalaman membaca banyak kasus, memahami dua jalur ini sangat membantu. Salah memilih jalur berarti membuang waktu dan menunda pemulihan hak kamu.
Tips Agar Permohonan Pbk Pajak Tidak Ditolak
Penolakan biasanya muncul karena alasan tidak cocok atau dokumen kurang. Beberapa kebiasaan kecil bisa mencegahnya.
Coba terapkan tips ini:
- Cocokkan alasan permohonan dengan salah satu kategori Pasal 109 ayat (1).
- Pastikan identitas pemohon sama dengan identitas pada bukti pembayaran.
- Unggah bukti bayar yang jelas dan terbaca.
- Tulis kronologi kesalahan secara singkat dan runtut.
- Pantau status permohonan secara berkala lewat Coretax.
Persiapan yang matang memperbesar peluang permohonan diterima. Kamu juga menghemat waktu karena tidak perlu mengajukan ulang.
FAQ (Frequently Asked Questions)
Apakah semua kesalahan setor pajak bisa diajukan pemindahbukuan?
Tidak semua. Pasal 109 ayat (1) PMK 81/2024 hanya mengakui empat alasan.
Kesalahan di luar alasan itu perlu kamu selesaikan lewat permohonan pengembalian pajak yang seharusnya tidak terutang.
Siapa yang berhak mengajukan permohonan pemindahbukuan?
Wajib pajak yang identitasnya tercantum pada bukti pembayaran. Ketentuan ini tertuang dalam Pasal 109 ayat (5) PMK 81/2024.
Apakah permohonan yang ditolak bisa diajukan lagi?
Dalam praktiknya, kamu bisa melengkapi kekurangan lalu mengajukan permohonan baru. Alasan permohonannya tetap harus memenuhi Pasal 109.
Kesimpulan
Pemindahbukuan pajak membantu kamu merapikan pencatatan setoran lewat prosedur resmi di Coretax DJP.
Syarat utamanya ada tiga: alasan sesuai Pasal 109, pemohon sesuai bukti bayar, dan dokumen pendukung lengkap.
Langkah yang saya sarankan sederhana. Cek dulu apakah kasusmu masuk salah satu dari empat alasan Pbk, dan kalau tidak, tempuh jalur pengembalian pajak.
Menurut saya, kehati-hatian di awal jauh lebih murah daripada memperbaiki kesalahan belakangan. Pahami aturannya sebelum kamu menekan tombol kirim.
Masih ragu apakah kasusmu cocok untuk Pbk atau pengembalian? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu kamu.
Ringkasan
- Pemindahbukuan pajak adalah proses memindahbukukan penerimaan pajak ke pos yang sesuai (Pasal 1 angka 108 PMK 81/2024).
- Sejak 1 Januari 2025, PMK 81/2024 menggantikan aturan Pbk dalam PMK 242/2014 dan PMK 18/2021.
- Pbk bisa berjalan atas permohonan wajib pajak atau secara jabatan oleh DJP.
- Pasal 109 ayat (1) membatasi alasan permohonan menjadi empat kategori.
- Pemohon harus wajib pajak yang identitasnya tercantum pada bukti pembayaran.
- Pengajuan dilakukan lewat Coretax DJP pada modul Pembayaran, menu Permohonan Pemindahbukuan.
- DJP menerbitkan bukti pemindahbukuan jika permohonan memenuhi ketentuan, atau surat penolakan jika tidak.
- Kesalahan di luar alasan Pbk bisa kamu selesaikan lewat permohonan pengembalian pajak yang seharusnya tidak terutang.
Referensi
- Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, Pasal 1 angka 108 dan Pasal 108 sampai 111.
- Peraturan Menteri Keuangan Nomor 242/PMK.03/2014 tentang Tata Cara Pembayaran dan Penyetoran Pajak, sebagaimana diubah dengan PMK 18/2021 (dicabut sejak 1 Januari 2025).
- Direktorat Jenderal Pajak, “Pajak Madya Tangerang Buka Layanan Helpdesk Coretax DJP dan SPT Tahunan”, pajak.go.id.
- Direktorat Jenderal Pajak, “Pemindahbukuan Ditolak? Ini Cara Ajukan Kembali Permohonan”, pajak.go.id.
- Direktorat Jenderal Pajak, Portal Coretax DJP, coretaxdjp.pajak.go.id.




