
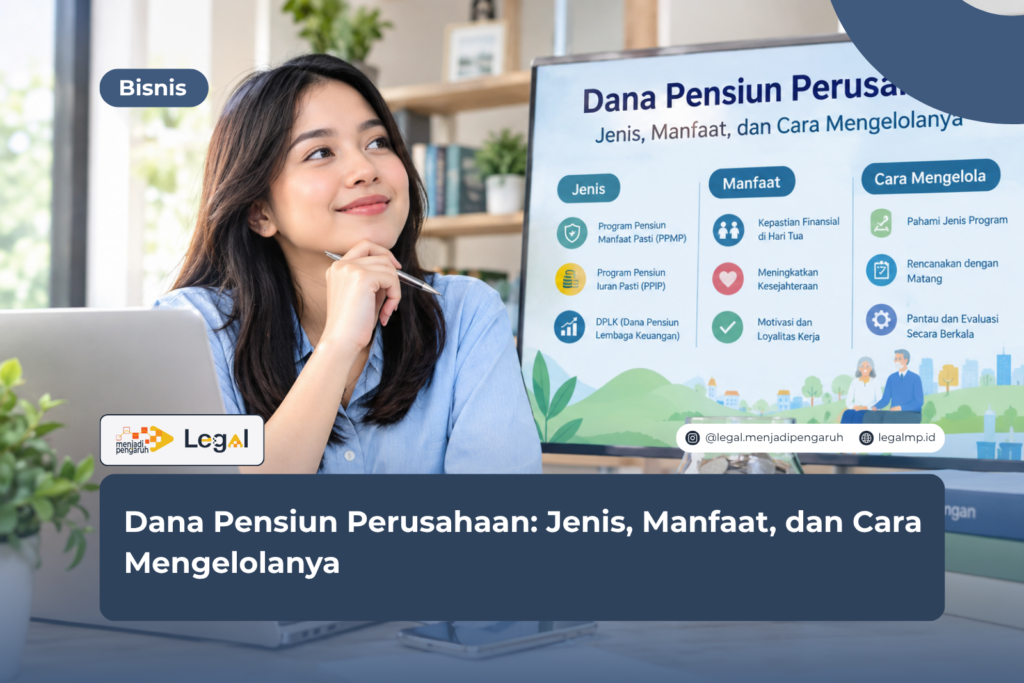




Dana pensiun perusahaan adalah program yang dibentuk pemberi kerja agar karyawan tetap punya penghasilan setelah berhenti bekerja. Banyak pengusaha masih menganggapnya beban biaya.
Hasilnya gampang ditebak. Karyawan pensiun dengan bekal seadanya, sementara perusahaan menghadapi risiko sengketa hubungan industrial yang menguras waktu dan uang.
Lalu, apa jalan keluarnya? Perusahaan bisa mendirikan dana pensiun sendiri atau bergabung dengan DPLK milik lembaga keuangan. Dua-duanya sah secara hukum, asalkan perusahaan patuh pada aturan yang berlaku.
Sebagai praktisi hukum, saya melihat dana pensiun sebagai investasi strategis. Perusahaan yang menyiapkannya sejak awal biasanya lebih mudah menjaga loyalitas karyawan.
Ketika ada pemutusan hubungan kerja karena pensiun, posisi hukum perusahaan pun jauh lebih kuat.
Baca juga: Jasa Import Door to Door: Peluang Bisnis dan Cara Memulai
Apa Itu Dana Pensiun Perusahaan dan Dasar Hukumnya
Dana pensiun perusahaan adalah badan hukum yang mengelola dan menjalankan program dengan janji manfaat pensiun. Perusahaan menyetor iuran secara berkala.
Karyawan juga boleh ikut menyetor, tergantung isi peraturan dana pensiunnya. Setelah dana terkumpul, pengurus mengelola dan menginvestasikannya secara profesional.
Pijakan hukum utamanya adalah Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Undang-undang ini mencabut UU Nomor 11 Tahun 1992 tentang Dana Pensiun yang lama. Sejak 17 Juni 2026, UU P2SK juga telah diubah dengan UU Nomor 4 Tahun 2026, sehingga keduanya perlu dibaca bersamaan.
Aturan teknisnya ada di tangan Otoritas Jasa Keuangan (OJK). Rujukan terbarunya adalah POJK Nomor 35 Tahun 2024 tentang Perizinan dan Kelembagaan Dana Pensiun, yang efektif sejak 23 Maret 2025. Peraturan pelaksana lama tetap berlaku selama tidak bertentangan dengan UU P2SK.
Aturan ketenagakerjaan ikut berperan. Saat ini, hak karyawan yang pensiun masih merujuk pada UU Nomor 13 Tahun 2003 sebagaimana diubah dengan UU Cipta Kerja dan PP Nomor 35 Tahun 2021.
Namun, DPR sudah mengesahkan UU Pelindungan Ketenagakerjaan pada 6 Oktober 2026. Pantau terus pengundangannya, karena ketentuan pesangon dan pensiun bisa ikut bergeser.
Jenis Dana Pensiun Perusahaan yang Dapat Dipilih
UU P2SK mengenal dua jenis dana pensiun, yaitu DPPK dan DPLK. Pilihan yang tepat bergantung pada ukuran perusahaan, kemampuan keuangan, dan jumlah karyawan. Perusahaan dengan ratusan pekerja tentu punya pertimbangan berbeda dari usaha dengan dua puluh orang.
Dana Pensiun Pemberi Kerja (DPPK)
DPPK didirikan langsung oleh perusahaan sebagai badan hukum yang terpisah. Pembentukannya wajib mendapat pengesahan OJK, dan peraturan dana pensiunnya diumumkan di Berita Negara.
Prosesnya memang lebih rumit. Meski begitu, perusahaan memegang kendali penuh atas desain programnya.
Jenis ini cocok untuk perusahaan besar dengan karyawan yang banyak. Pengurus dan dewan pengawas harus memenuhi syarat integritas dan kompetensi.
Satu hal lagi yang wajib dijaga: kekayaan dana pensiun harus terpisah dari kekayaan perusahaan.
Dana Pensiun Lembaga Keuangan (DPLK)
DPLK dibentuk oleh lembaga keuangan, yaitu bank atau perusahaan asuransi jiwa. Sejak POJK 35/2024, manajer investasi dengan dana kelolaan besar juga boleh mendirikannya.
Perusahaan cukup mendaftarkan karyawan sebagai peserta, jadi tidak perlu membentuk badan hukum baru. Biaya awal dan beban administrasinya pun jauh lebih ringan.
Pilihan ini sangat masuk akal bagi usaha kecil dan menengah. Karyawan yang pindah kerja juga tetap bisa melanjutkan akumulasi dananya.
Program Pensiun Manfaat Pasti dan Iuran Pasti
Setelah memilih lembaganya, perusahaan masih harus menentukan skema programnya. Ada dua model yang umum dipakai:
- Program pensiun manfaat pasti (PPMP): besaran manfaat ditentukan lebih dulu lewat rumus, misalnya berdasarkan masa kerja dan penghasilan dasar. Perusahaan menanggung risiko jika dananya kurang. Skema ini hanya bisa dijalankan oleh DPPK.
- Program pensiun iuran pasti (PPIP): besaran iuran ditetapkan di awal, sedangkan manfaat mengikuti hasil investasi. Risiko investasi ditanggung peserta. DPPK maupun DPLK dapat menjalankannya.
Dalam praktiknya, banyak perusahaan kini memilih iuran pasti. Alasannya sederhana, biayanya lebih mudah dihitung.
Manfaat Dana Pensiun Perusahaan bagi Perusahaan dan Karyawan
Manfaat program ini dirasakan oleh kedua pihak. Berikut rinciannya:
- Kepastian penghasilan hari tua: karyawan menerima manfaat pensiun saat tidak lagi bekerja.
- Retensi karyawan: program pensiun mendorong orang bertahan lebih lama di perusahaan.
- Citra perusahaan: pemberi kerja terlihat peduli pada kesejahteraan jangka panjang timnya.
- Kepastian hukum: perusahaan punya dasar yang jelas untuk menyelesaikan hak karyawan saat pensiun.
- Efisiensi pajak: iuran pensiun yang dibayar pemberi kerja umumnya dapat diperlakukan sesuai ketentuan perpajakan.
Soal pajak, sebaiknya perusahaan tetap bertanya kepada konsultan pajak. Aturannya sering berubah, sehingga pengecekan berkala sangat membantu.
Program ini bersifat tambahan di atas jaminan sosial wajib. Perusahaan wajib mendaftarkan pekerja pada program Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP) BPJS Ketenagakerjaan.
Iuran JP sebesar 3% dari upah, dengan 2% dari pemberi kerja dan 1% dari pekerja. Usia pensiun untuk JP adalah 59 tahun sejak 2025 dan naik bertahap sampai 65 tahun.
Dana pensiun perusahaan melengkapi lapisan ini, sehingga karyawan punya perlindungan hari tua yang lebih layak.
Cara Mengelola Dana Pensiun Perusahaan dengan Benar
Program yang bagus di atas kertas belum tentu berjalan baik. Pengelolaan yang rapi menentukan hasil akhirnya. Ikuti langkah-langkah berikut secara berurutan.
- Tentukan tujuan dan anggaran. Hitung kemampuan perusahaan membayar iuran pensiun karyawan dalam jangka panjang.
- Pilih jenis dan skema program. Bandingkan DPPK dengan DPLK, lalu putuskan antara PPMP atau PPIP.
- Susun peraturan dana pensiun. Dokumen ini memuat syarat kepesertaan, besaran iuran, usia pensiun, dan hak peserta.
- Urus pengesahan ke OJK. Untuk DPPK, pendirian dan peraturan dana pensiun memerlukan pengesahan OJK.
- Sosialisasikan kepada karyawan. Jelaskan hak, kewajiban, dan manfaatnya secara terbuka
- Setor iuran tepat waktu. Iuran yang terlambat mengganggu pendanaan dan bisa memicu sanksi.
- Pantau investasi dan laporan. Tinjau laporan keuangan serta hasil pengembangan dana secara rutin.
Perusahaan juga sebaiknya menunjuk satu penanggung jawab internal. Orang ini memantau kepatuhan, menyiapkan laporan, dan menjadi penghubung dengan pengurus dana pensiun.
Risiko yang Sering Terlewat
Kesalahan paling umum? Mencampur dana pensiun dengan kas operasional. Padahal hukum mewajibkan keduanya dipisah.
Perusahaan juga sering lupa menyelaraskan peraturan pensiun dengan peraturan perusahaan atau perjanjian kerja bersama. Ketidakcocokan semacam ini mudah berubah menjadi perselisihan hak.
Aspek Hukum dan Pajak dalam Dana Pensiun Perusahaan
Bagian ini paling sering dilewatkan. Padahal kelalaian di sini bisa berujung pada sanksi administratif dari OJK, bahkan gugatan dari karyawan. Pertama, perusahaan harus menghormati hak peserta yang sudah timbul.
Perubahan peraturan dana pensiun wajib disahkan OJK dan tidak boleh mengurangi manfaat yang sudah menjadi hak peserta. Kedua, hubungan antara dana pensiun dan pesangon perlu diatur dengan jelas.
Menurut PP 35/2021 Pasal 58, iuran yang dibayar pengusaha dapat diperhitungkan sebagai bagian dari pesangon, uang penghargaan masa kerja, dan uang pisah. Jika hasilnya lebih kecil, pengusaha tetap harus membayar selisihnya.
Untuk PHK karena pensiun, PP 35/2021 Pasal 56 memberi pesangon 1,75 kali dan uang penghargaan masa kerja 1 kali.
Kemenaker menegaskan bahwa perhitungan ini bersifat melengkapi dan tidak menggantikan kewajiban pesangon secara penuh. Selisihnya pun harus dibayar sekaligus.
Ketiga, urusan pajak menuntut ketelitian. Iuran, hasil investasi, dan manfaat pensiun punya perlakuan pajak yang berbeda-beda menurut peraturan perpajakan. Perusahaan perlu memastikan pemotongan dan pelaporan pajaknya berjalan benar.
Terakhir, jaga data peserta. Perusahaan wajib melindungi data pribadi karyawan sesuai Undang-Undang Pelindungan Data Pribadi.
FAQ (Frequently Asked Questions)
Apakah perusahaan wajib membentuk dana pensiun perusahaan?
Tidak. Hukum Indonesia tidak mewajibkan perusahaan membentuk dana pensiun sendiri. Meski begitu, perusahaan tetap wajib mendaftarkan pekerjanya pada program JHT dan Jaminan Pensiun BPJS Ketenagakerjaan sesuai ketentuan. Dana pensiun perusahaan berfungsi sebagai tambahan untuk meningkatkan kesejahteraan karyawan.
Apa perbedaan dana pensiun perusahaan dengan DPLK?
Dana pensiun perusahaan (DPPK) didirikan dan dikelola sendiri oleh perusahaan sebagai badan hukum tersendiri. DPLK dikelola oleh lembaga keuangan, dan perusahaan hanya mendaftarkan karyawannya.
DPLK lebih praktis. DPPK memberi ruang lebih luas untuk merancang program, termasuk skema manfaat pasti yang tidak bisa dijalankan DPLK.
Kapan karyawan dapat menerima manfaat pensiun?
Karyawan umumnya menerima manfaat ketika mencapai usia pensiun normal sesuai peraturan dana pensiun. Manfaat juga bisa cair pada kondisi tertentu, seperti pensiun dipercepat atau disabilitas.
Syarat rincinya mengikuti peraturan dana pensiun masing-masing. Untuk Jaminan Pensiun BPJS Ketenagakerjaan, acuan usianya adalah 59 tahun sejak 2025.
Kesimpulan
Dana pensiun perusahaan membantu pemberi kerja menjaga kesejahteraan karyawan sekaligus memperoleh kepastian hukum.
Perusahaan bisa memilih DPPK atau DPLK, lalu menentukan skema manfaat pasti atau iuran pasti. Setelah itu, susun peraturan, urus pengesahan, setor iuran tepat waktu, dan pantau investasinya secara rutin.
Langkah yang saya sarankan sederhana. Mulailah dengan audit kesiapan hukum dan keuangan. Berikutnya, pilih skema yang paling sesuai dengan kemampuan perusahaan, lalu cek perkembangan UU Pelindungan Ketenagakerjaan yang baru disahkan.
Menurut saya, menunda program pensiun justru menambah risiko di masa depan. Biaya sengketa dan hilangnya karyawan kunci sering kali jauh melebihi biaya iuran. Perencanaan sejak dini adalah keputusan yang bijak.
Kalau kamu masih ragu menentukan jenis program atau menyusun peraturannya, kamu tidak perlu menghadapinya sendirian.
Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu kamu merancang program pensiun yang aman secara hukum.
Baca juga: Cuan dari Kelapa Sawit, Ini Peluang Bisnis yang Jarang Dilirik
Ringkasan
- Dana pensiun perusahaan adalah program tambahan untuk menjamin penghasilan karyawan di masa pensiun.
- Dasar hukumnya adalah UU P2SK (UU 4/2023, diubah UU 4/2026) dan POJK 35/2024. UU 11/1992 sudah dicabut.
- Perusahaan dapat memilih DPPK (dikelola sendiri) atau DPLK (dikelola lembaga keuangan).
- Manfaat pasti hanya bisa dijalankan DPPK, sedangkan iuran pasti bisa dijalankan DPPK dan DPLK.
- Perusahaan tetap wajib mendaftarkan pekerja pada JHT dan Jaminan Pensiun BPJS Ketenagakerjaan.
- Pengelolaan yang baik mencakup penyusunan peraturan, pengesahan OJK, iuran tepat waktu, dan pemantauan investasi.
- Iuran pengusaha dapat diperhitungkan terhadap pesangon (PP 35/2021 Pasal 58), tetapi selisihnya wajib dibayar sekaligus.
- UU Pelindungan Ketenagakerjaan disahkan DPR pada 6 Oktober 2026, jadi pantau pengundangannya.
Referensi
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (peraturan.bpk.go.id).
- Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas UU Nomor 4 Tahun 2023 tentang P2SK.
- OJK, FAQ Dana Pensiun Pasca Berlakunya UU P2SK (www.ojk.go.id).
- POJK Nomor 35 Tahun 2024 tentang Perizinan dan Kelembagaan Dana Pensiun (www.ojk.go.id).
- Undang-Undang Nomor 13 Tahun 2003 tentang Ketenagakerjaan sebagaimana diubah dengan UU Nomor 6 Tahun 2023 tentang Cipta Kerja.
- Peraturan Pemerintah Nomor 35 Tahun 2021 (Pasal 56 dan Pasal 58).
- Peraturan Pemerintah Nomor 45 Tahun 2015 tentang Penyelenggaraan Program Jaminan Pensiun.
- Kementerian Ketenagakerjaan RI (www.kemnaker.go.id) dan BPJS Ketenagakerjaan, informasi Jaminan Pensiun.
- Direktorat Jenderal Pajak (www.pajak.go.id), ketentuan perpajakan terkait iuran dan manfaat pensiun.
- Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.




