
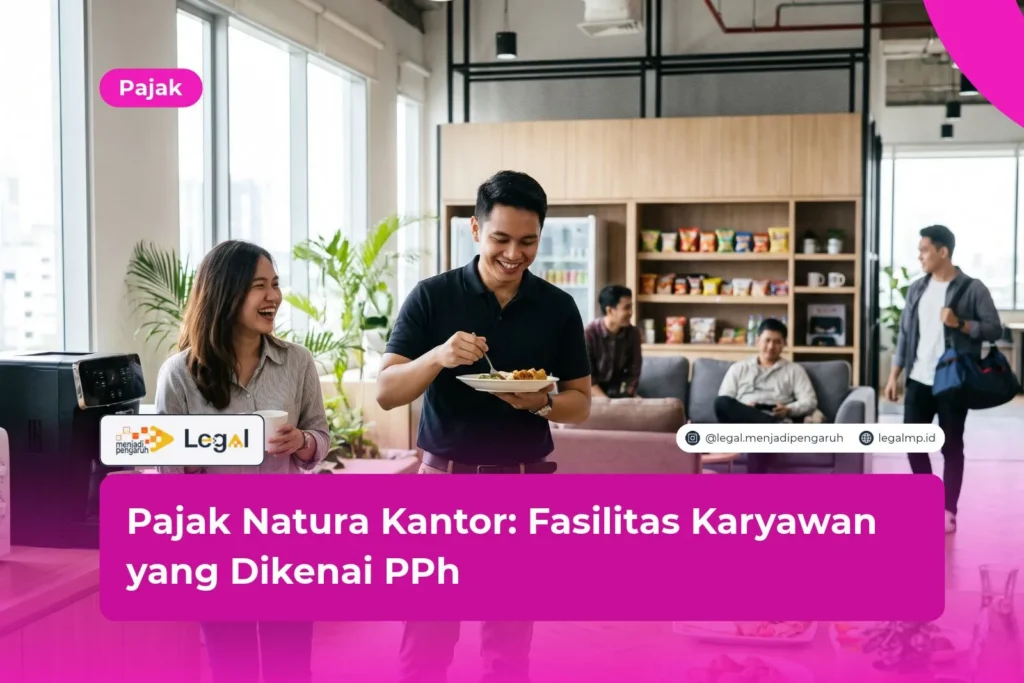
Pajak natura adalah PPh yang dikenakan atas fasilitas kantor berbentuk barang atau layanan, dan kamu menerimanya dari perusahaan tempatmu bekerja.
Mobil dinas, apartemen, bingkisan: semuanya kini punya konsekuensi pajak. Tidak semua fasilitas kena, tentu saja.
Fasilitas dasar tetap bebas pajak, sementara fasilitas bernilai besar masuk objek PPh sejak PMK 66/PMK.03/2023 berlaku pada 1 Juli 2023.
Saya menilai aturan ini masuk akal. Gaji tunai dan fasilitas berbentuk barang sama-sama menambah kemampuan ekonomi karyawan, jadi wajar kalau perlakuannya disamakan.
Sayangnya, banyak perusahaan belum menyiapkan sistem pencatatan yang rapi. Risiko sengketa pun ikut naik. Memahami aturannya dari sekarang jauh lebih murah daripada membayar koreksi fiskal di kemudian hari.
Pajak Natura: Pengertian dan Dasar Hukumnya
Sebelum masuk ke daftar fasilitas, kamu perlu paham dua istilah dulu. Natura adalah imbalan kerja berupa barang, misalnya mobil bekas dinas yang diberikan kepada pegawai.
Kenikmatan adalah imbalan berupa fasilitas atau layanan, seperti penggunaan mobil dinas sehari-hari. Dulu, perusahaan boleh membebankan biaya keduanya, dan karyawan tidak membayar pajak sama sekali.
Aturan itu berubah lewat UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Sejak itu, natura dan kenikmatan masuk penghasilan karyawan yang menjadi objek PPh.
Pemerintah lalu menerbitkan PMK 66/PMK.03/2023 sebagai aturan pelaksana, sekaligus mencabut PMK 167/2018.
Dengan begitu, setiap perusahaan wajib mengikuti ketentuan baru ini ketika memberi fasilitas karyawan.
Ada kabar baik bagi pemberi kerja. Biaya natura tetap bisa menjadi pengurang penghasilan bruto, asalkan memenuhi prinsip mendapatkan, menagih, dan memelihara penghasilan.
Perusahaan juga wajib memotong PPh Pasal 21 atas natura yang melampaui batas pengecualian.
Baca Juga: Pajak Online Shop: Kewajiban Pelapak, Skema Pajak, dan Cara Lapornya
Fasilitas Karyawan yang Dikecualikan dari Objek PPh
Tenang, pemerintah tidak memajaki semua fasilitas. Aturan ini menjaga nilai kepantasan bagi karyawan.
Berikut kelompok natura dan kenikmatan yang dikecualikan dari objek PPh:
- Makanan, bahan makanan, minuman, dan bahan minuman yang perusahaan sediakan bagi seluruh pegawai di tempat kerja.
- Natura dan kenikmatan di daerah tertentu yang ditetapkan pemerintah.
- Natura dan kenikmatan karena keharusan pekerjaan, seperti seragam, alat keselamatan kerja, dan vaksin yang diwajibkan instansi berwenang.
- Natura dan kenikmatan yang bersumber dari APBN, APBD, atau Dana Desa.
- Natura dan kenikmatan dengan jenis dan batasan tertentu sesuai lampiran PMK.
Perhatikan satu syarat penting soal makanan. Fasilitasnya harus menjangkau seluruh pegawai. Kalau perusahaan hanya menyediakan makan bagi level direksi, pengecualian ini tidak berlaku.
Karena itu, susun kebijakan yang berlaku merata untuk semua jenjang jabatan.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Jenis dan Batasan Tertentu yang Perlu Kamu Ketahui
Lampiran PMK 66/2023 memuat 11 jenis natura dan kenikmatan dengan batasan tertentu. Beberapa contoh utamanya adalah sebagai berikut:
- Bingkisan hari raya keagamaan (Idulfitri, Natal, Nyepi, Waisak, dan Imlek) berupa makanan dan minuman tidak memiliki batasan nilai.
- Bingkisan di luar hari raya keagamaan bebas pajak sampai Rp3 juta per pegawai per tahun.
- Fasilitas tempat tinggal bersama, seperti asrama atau mess, bebas pajak tanpa batasan nilai.
- Sewa rumah atau apartemen untuk satu pegawai bebas pajak sampai Rp2 juta per bulan.
Lampiran PMK masih memuat jenis lain beserta batasannya. Jadi, buka lampiran resminya sebelum kamu menetapkan kebijakan fasilitas di kantor.
Fasilitas Karyawan yang Dikenai PPh
Sekarang kita lihat sisi sebaliknya. Natura dan kenikmatan di luar daftar pengecualian menjadi objek PPh. Bagian yang melampaui batasan nilai juga ikut kena.
Contohnya seperti ini:
- Mobil dinas yang karyawan pakai untuk kepentingan pribadi.
- Sewa apartemen atau rumah yang nilainya di atas Rp2 juta per bulan.
- Bingkisan non-keagamaan yang akumulasinya melewati Rp3 juta per tahun.
- Pemberian barang, misalnya kendaraan bekas dinas, kepada pegawai tertentu.
- Fasilitas lain di luar daftar pengecualian dalam PMK.
Pajak hanya menyasar selisih lebihnya. Bayangkan perusahaan menyewakan apartemen seharga Rp5 juta per bulan untukmu.
Rp2 juta pertama tetap bebas pajak, dan Rp3 juta sisanya menjadi objek PPh. Jadi, kamu tidak membayar pajak atas seluruh nilai fasilitas.
Soal penilaian, natura berupa barang dihitung dengan nilai pasar. Kenikmatan mengikuti ketentuan penilaian dalam PMK.
Pemberi kerja memegang tanggung jawab atas penilaian ini.
Cara Menghitung dan Memotong PPh atas Natura
Kewajiban utama ada di tangan pemberi kerja. Perusahaan menghitung nilai natura yang melewati batas, lalu menambahkannya ke penghasilan bruto karyawan.
Setelah itu, perusahaan memotong PPh Pasal 21 dan melaporkannya lewat bukti potong. Langkah praktisnya begini:
- Catat seluruh fasilitas yang perusahaan berikan kepada karyawan.
- Kelompokkan fasilitas menjadi tiga: dikecualikan, dibatasi nilainya, dan kena pajak.
- Hitung selisih lebih untuk fasilitas yang punya batasan.
- Masukkan nilai itu ke dasar penghitungan PPh Pasal 21.
- Potong, setor, dan laporkan pajak sesuai jadwal.
- Simpan dokumen pendukung, seperti kontrak sewa dan bukti pembayaran.
Ada catatan waktu yang perlu kamu tahu. Natura tahun 2022 dikecualikan dari objek pajak karyawan. Pemberi kerja wajib memotong PPh atas natura yang melebihi batas mulai 1 Juli 2023.
Untuk periode Januari sampai Juni 2023, karyawan menghitung, membayar, dan melaporkan sendiri pajaknya dalam SPT Tahunan.
Saya menyarankan perusahaan menuliskan kebijakan fasilitas dalam peraturan perusahaan atau perjanjian kerja. Dokumen yang jelas memudahkan pembuktian saat pemeriksaan pajak datang.
FAQ (Pertanyaan yang Sering Diajukan)
Apakah makan siang gratis di kantor kena pajak natura?
Tidak, selama perusahaan menyediakan makanan dan minuman bagi seluruh pegawai di tempat kerja. Ketentuan ini masuk pengecualian objek PPh tanpa batasan nilai.
Kalau fasilitasnya hanya untuk level jabatan tertentu, cek ulang kebijakannya.
Apakah mobil dinas termasuk pajak natura?
Pemakaian mobil dinas untuk kepentingan pribadi bisa menjadi kenikmatan yang kena PPh. Kendaraan yang murni untuk keharusan pekerjaan punya perlakuan lain.
Perusahaan sebaiknya membuat kebijakan penggunaan kendaraan secara tertulis.
Siapa yang membayar pajak natura, perusahaan atau karyawan?
Perusahaan memotong PPh Pasal 21 atas natura yang melebihi batas. Secara ekonomi, karyawan yang menanggung pajak itu.
Perusahaan bisa saja menanggungnya sebagai tunjangan, dan perlakuan pajaknya tetap mengikuti aturan yang berlaku.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Kesimpulan
Pajak natura tidak menyasar semua fasilitas karyawan. Makanan untuk seluruh pegawai, seragam, dan fasilitas keharusan pekerjaan tetap bebas pajak.
Apartemen di atas Rp2 juta per bulan dan bingkisan di atas Rp3 juta per tahun masuk objek PPh.
Langkah yang saya sarankan: petakan semua fasilitas, hitung selisih lebihnya, lalu dokumentasikan kebijakan perusahaan.
Menurut saya, kepatuhan pajak natura adalah perlindungan hukum bagi perusahaan dan karyawan sekaligus. Perusahaan yang tertib terhindar dari sanksi administratif.
Karyawan pun mendapat kepastian atas penghasilannya.
Masih bingung fasilitas mana di kantormu yang kena pajak? Ceritakan kondisinya kepada tim ahli kami. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini.
Kami siap membantu menyusun kebijakan fasilitas yang aman secara hukum.
Baca Juga: Pajak Dividen: Tarif, Pihak yang Dikenai, dan Cara Pelaporannya
Ringkasan
- Pajak natura adalah PPh atas fasilitas kantor berupa barang atau kenikmatan yang karyawan terima.
- PMK 66/PMK.03/2023 berlaku sejak 1 Juli 2023 dan mencabut PMK 167/2018.
- Makanan dan minuman bagi seluruh pegawai di tempat kerja bebas pajak tanpa batasan nilai.
- Natura keharusan pekerjaan, seperti seragam dan vaksin wajib, termasuk pengecualian.
- Sewa rumah atau apartemen bebas pajak sampai Rp2 juta per bulan.
- Bingkisan non-keagamaan bebas pajak sampai Rp3 juta per tahun.
- Pemberi kerja wajib memotong PPh Pasal 21 atas selisih lebih dan dapat membebankannya sebagai biaya.
- Dokumentasi kebijakan fasilitas mengurangi risiko sengketa saat pemeriksaan pajak.
Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Peraturan Menteri Keuangan Nomor 66/PMK.03/2023 tentang Perlakuan Pajak Penghasilan atas Penggantian atau Imbalan Sehubungan dengan Pekerjaan atau Jasa yang Diterima atau Diperoleh dalam Bentuk Natura dan/atau Kenikmatan beserta Lampirannya. Sumber: jdih.kemenkeu.go.id dan pajak.go.id.
- Direktorat Jenderal Pajak. Siaran Pers SP-23/2023 tentang PMK 66/2023. pajak.go.id.
- Peraturan Menteri Keuangan Nomor 167/PMK.03/2018 (dicabut oleh PMK 66/PMK.03/2023). peraturan.bpk.go.id.




