
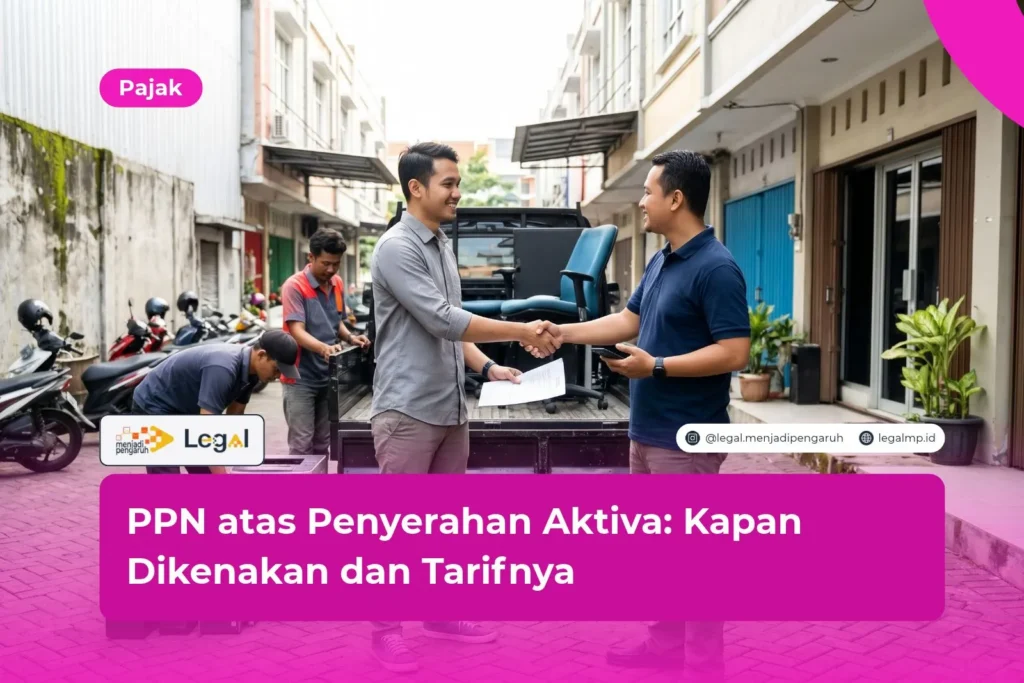




PPN atas penyerahan aktiva sering membuat pengusaha bingung. Banyak perusahaan menjual mesin, kendaraan, atau peralatan kantor bekas tanpa menghitung pajaknya.
Padahal, aset yang semula tidak untuk dijual tetap bisa terutang PPN.
Jawaban singkatnya: PPN terutang apabila pajak masukan atas perolehan aktiva tersebut dapat dikreditkan.
Tarif PPN 12% berlaku, namun untuk barang non-mewah penghitungannya memakai DPP nilai lain 11/12 dari harga jual, sehingga beban efektifnya 11%.
Menurut pendapat saya sebagai praktisi hukum, aturan ini adil secara prinsip.
Namun, banyak perusahaan baru memahaminya saat pemeriksaan pajak.
Oleh karena itu, memahami aturan sejak awal jauh lebih murah daripada membayar sanksi.
Apa Itu PPN atas Penyerahan Aktiva?
Pasal 16D Undang-Undang PPN mengatur penyerahan aktiva yang menurut tujuan semula tidak untuk diperjualbelikan.
Aktiva ini mencakup mesin produksi, kendaraan operasional, komputer, dan furnitur kantor.
Perusahaan membeli aset tersebut untuk menunjang kegiatan usaha, bukan untuk dijual kembali.
Namun, ketika perusahaan akhirnya menjual aset itu, penyerahan tersebut tetap menjadi objek PPN.
Dengan demikian, status pengusaha kena pajak (PKP) menjadi faktor penentu.
Hanya PKP yang wajib memungut PPN atas penjualan aktiva.
Selain itu, negara memandang penjualan aktiva sebagai bagian dari kegiatan usaha yang menimbulkan nilai tambah.
Baca Juga: SPT Tahunan: Jenis, Batas Waktu, dan Cara Melaporkannya
Kapan PPN atas Penyerahan Aktiva Dikenakan?
PPN terutang apabila penjualan memenuhi syarat berikut:
- Penjual berstatus PKP.
- Aset berupa barang kena pajak (BKP) dan berstatus aktiva yang tidak untuk diperjualbelikan.
- Pajak masukan atas perolehan aktiva tersebut dapat dikreditkan.
- Penyerahan terjadi di dalam daerah pabean.
Syarat ketiga sangat menentukan.
Sebagai contoh, pajak masukan atas perolehan sedan dan station wagon umumnya tidak dapat dikreditkan, kecuali untuk pengusaha dealer kendaraan, penyewa kendaraan, atau perusahaan angkutan.
Akibatnya, penjualan kendaraan semacam itu tidak terutang PPN.
Sebaliknya, pajak masukan atas mesin pabrik biasanya dapat dikreditkan. Karena itu, penjualan mesin tersebut terutang PPN.
Selanjutnya, pengusaha perlu mencermati saat terutang pajak.
PPN terutang pada saat penyerahan barang, atau saat pembayaran jika pembayaran diterima lebih awal.
Oleh sebab itu, perusahaan harus mencatat tanggal serah terima dengan rapi.
Penyerahan Aktiva saat Pembubaran Perusahaan
Ketentuan serupa berlaku ketika perusahaan bubar.
Sisa persediaan dan aktiva yang tidak untuk diperjualbelikan dianggap diserahkan.
Dalam kondisi ini, dasar pengenaan pajaknya memakai harga pasar yang wajar, bukan harga jual.
Jadi, perusahaan tidak boleh sekadar menggunakan nilai buku.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Tarif dan DPP PPN atas Penyerahan Aktiva
Sejak 1 Januari 2025, tarif PPN dalam Pasal 7 ayat (1) UU PPN s.t.d.t.d. UU HPP adalah 12%.
Namun, PMK 131 Tahun 2024 membedakan cara menghitungnya:
- Barang non-mewah: PPN = 12% x (11/12 x harga jual). Tarif efektifnya 11%.
- Barang mewah: PPN = 12% x harga jual.
Berikut contoh sederhananya. PT Maju Jaya menjual mesin bekas seharga Rp100.000.000, dan pajak masukan mesin itu dulu dikreditkan.
DPP nilai lainnya Rp91.666.667. Selanjutnya, PPN terutang 12% x Rp91.666.667, yaitu sekitar Rp11.000.000. Pembeli membayar total Rp111.000.000.
Perlu diingat, aturan DPP nilai lain untuk transaksi tertentu, termasuk pembubaran perusahaan, juga terkumpul dalam PMK 11 Tahun 2025.
Karena itu, pengusaha harus memeriksa jenis transaksinya terlebih dahulu sebelum menghitung.
Kewajiban Administrasi: Faktur Pajak dan Pelaporan
Setelah menghitung PPN, PKP penjual wajib menjalankan beberapa langkah:
- Membuat faktur pajak atas penyerahan aktiva. DJP mengatur kode transaksi khusus untuk penyerahan Pasal 16D, sehingga penjual perlu memeriksa ketentuan terbaru.
- Memungut PPN dari pembeli pada saat penyerahan.
- Menyetor PPN terutang ke kas negara tepat waktu.
- Melaporkan transaksi dalam SPT Masa PPN pada masa pajak yang sama.
Sebagai tambahan, penjual wajib menyimpan dokumen pendukung, seperti faktur pembelian awal, bukti pengkreditan pajak masukan, dan kontrak jual beli.
Dokumen ini membuktikan bahwa aktiva memenuhi syarat Pasal 16D.
Jika penjual lalai, petugas pajak dapat menerbitkan ketetapan pajak berikut sanksi administrasi.
Kelalaian tersebut juga memicu koreksi saat pemeriksaan.
Kesalahan Umum yang Perlu Dihindari
Banyak perusahaan melakukan kesalahan serupa saat menjual aktiva.
Pertama, perusahaan lupa menerbitkan faktur pajak karena menganggap aset bekas bukan barang dagangan.
Kedua, perusahaan memakai nilai buku sebagai dasar pengenaan pajak, padahal harga jual atau harga pasar wajar yang berlaku.
Ketiga, perusahaan tidak memeriksa riwayat pengkreditan pajak masukan sebelum menjual aset.
Akibatnya, PPN terlambat dipungut dan sanksi muncul.
Oleh karena itu, bagian keuangan sebaiknya menyiapkan daftar periksa sederhana sebelum setiap penjualan aset.
Dengan begitu, tim dapat memastikan kewajiban pajak terpenuhi sejak awal transaksi.
FAQ: Pertanyaan Seputar PPN atas Penyerahan Aktiva
1. Apakah penjualan aktiva oleh non-PKP terutang PPN?
Tidak. Pemungutan PPN hanya menjadi kewajiban PKP.
Namun, pembeli tetap perlu memastikan status penjual sebelum bertransaksi.
2. Apakah penjualan mobil perusahaan selalu terutang PPN?
Tidak selalu. Jika pajak masukan atas perolehan mobil itu tidak dapat dikreditkan, penjualannya tidak terutang PPN.
Sebaliknya, jika dapat dikreditkan, PPN terutang.
3. Berapa tarif PPN atas penyerahan aktiva saat ini?
Tarif statutorinya 12%. Untuk barang non-mewah, DPP-nya 11/12 dari harga jual, sehingga tarif efektifnya 11%.
Layanan Pendirian PT Umum dan CV dengan Skema Bayar Setelah Jadi, Bonus Gabung Komunitas Pengusaha. KLIK DI SINI untuk KONSULTASI GRATIS!
Kesimpulan
PPN atas penyerahan aktiva terutang ketika PKP menjual aset yang semula tidak untuk dijual dan pajak masukannya dapat dikreditkan.
Tarifnya 12%, dengan DPP nilai lain 11/12 untuk barang non-mewah.
Langkah yang saya sarankan: periksa status PKP, telusuri riwayat pengkreditan pajak masukan, lalu terbitkan faktur pajak tepat waktu.
Menurut pandangan saya, perusahaan sebaiknya menyusun daftar aktiva beserta status pengkreditannya sejak pembelian.
Dengan cara itu, risiko salah hitung dapat ditekan, dan hubungan dengan otoritas pajak tetap sehat.
Jika Anda masih ragu menghitung PPN atas penjualan aset perusahaan, jangan menunggu pemeriksaan datang.
Klik poster yang tersedia di halaman ini, atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website.
Tim kami siap membantu Anda menemukan solusi yang tepat.
Baca Juga: Formulir 1770 SS: Fungsi, Syarat, dan Cara Mengisinya
Ringkasan
- PPN atas penyerahan aktiva diatur dalam Pasal 16D UU PPN.
- Objeknya berupa aktiva yang menurut tujuan semula tidak untuk diperjualbelikan.
- PPN terutang hanya jika penjual berstatus PKP.
- Pajak masukan atas perolehan aktiva harus dapat dikreditkan.
- Tarif PPN 12%, dengan DPP nilai lain 11/12 untuk barang non-mewah.
- Penjualan aktiva saat pembubaran perusahaan memakai harga pasar yang wajar.
- PKP wajib membuat faktur pajak, menyetor PPN, dan melaporkannya dalam SPT Masa.
- Dokumentasi yang rapi mengurangi risiko koreksi dan sanksi.
Referensi
- Undang-Undang Nomor 8 Tahun 1983 tentang PPN dan PPnBM sebagaimana telah diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Pasal 7 dan Pasal 16D).
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor BKP, Penyerahan BKP, Penyerahan JKP, dan Pemanfaatan BKP Tidak Berwujud/JKP dari Luar Daerah Pabean.
- Peraturan Menteri Keuangan Nomor 11 Tahun 2025 tentang Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran Tertentu PPN.
- Peraturan Direktur Jenderal Pajak Nomor PER-1/PJ/2025 beserta lampirannya, pajak.go.id.
- Direktorat Jenderal Pajak, Kementerian Keuangan RI, pajak.go.id.
- JDIH Kementerian Keuangan RI, jdih.kemenkeu.go.id.




