
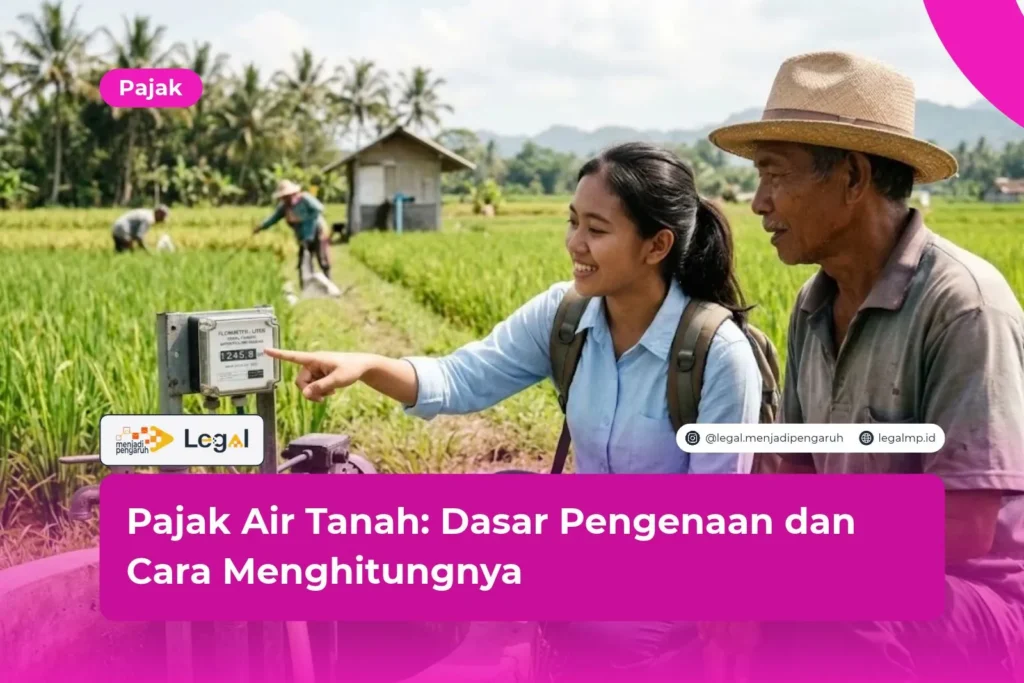
Pajak air tanah adalah pungutan daerah atas kegiatan mengambil dan memanfaatkan air tanah. Hotel, pabrik, apartemen, dan rumah sakit memakainya hampir setiap hari lewat sumur bor.
Coba tanyakan kepada pengelolanya bagaimana tagihan pajak itu terbentuk. Banyak yang menggeleng. Lalu surat ketetapan tiba, dan kagetlah mereka.
Jawaban singkatnya begini. Dasar pengenaan pajak air tanah adalah Nilai Perolehan Air Tanah, disingkat NPA. Perda menetapkan tarifnya, dengan batas paling tinggi 20% menurut UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD).
Rumusnya ringkas: tarif pajak dikali NPA. Di atas kertas terlihat mudah, tetapi detail penghitungannya perlu kamu kuasai.
Sebagai pakar hukum, saya melihat pajak ini punya dua fungsi. Satu mengisi kas daerah, satu lagi menjaga cadangan air bawah tanah agar tidak terkuras. Menurut saya, fungsi kedua jauh lebih penting, sehingga wajib pajak sebaiknya patuh sambil menghemat air.
Artikel ini mengupas dasar hukum, dasar pengenaan, rumus, sampai contoh hitungannya. Mari mulai dari fondasinya.
Apa Itu Pajak Air Tanah dan Apa Dasar Hukumnya?
Pajak air tanah (PAT) dikenakan atas pengambilan dan/atau pemanfaatan air tanah. Air tanah sendiri adalah air yang tersimpan di lapisan tanah atau batuan di bawah permukaan. Pemerintah kabupaten dan kota yang memungutnya.
Dasar hukumnya berlapis. Berikut regulasi yang perlu kamu kenal:
- UU Nomor 1 Tahun 2022 (UU HKPD): mengatur objek, subjek, dasar pengenaan, dan batas tarif pajak air tanah.
- Peraturan Pemerintah Nomor 35 Tahun 2023: memuat ketentuan umum pajak dan retribusi daerah, termasuk sanksi administratif.
- Peraturan Daerah (Perda): menentukan tarif dan tata cara pemungutan di tiap wilayah.
- Peraturan kepala daerah: menetapkan Harga Air Baku (HAB) dan nilai perolehan air tanah setempat.
Siapa yang membayar? Subjek pajaknya adalah orang pribadi atau badan yang mengambil dan/atau memanfaatkan air tanah. Mereka menjadi wajib pajak ketika memenuhi syarat yang ditentukan aturan.
Ada pula pengecualian. UU HKPD membebaskan pengambilan air tanah untuk kebutuhan dasar rumah tangga, pertanian rakyat, perikanan rakyat, peternakan rakyat, dan keperluan keagamaan. Jadi rumah tangga biasa umumnya aman. Kegiatan usaha hampir selalu masuk objek pajak.
Baca Juga: Pajak Fintech: Objek, Tarif, dan Pemungutnya
Dasar Pengenaan Pajak Air Tanah: Mengenal NPA
Dasar pengenaan pajak air tanah adalah NPA. Angka ini menggambarkan nilai ekonomi air tanah yang kamu ambil dalam satu periode. Besar kecilnya pajak bergantung langsung pada angka tersebut.
Faktor yang Membentuk NPA
Pemerintah daerah menghitung NPA dengan mempertimbangkan beberapa faktor. Semuanya berkaitan dengan kondisi air dan dampak pengambilannya:
- jenis sumber air tanah;
- lokasi sumber air tanah;
- tujuan pengambilan dan/atau pemanfaatan air tanah;
- volume air yang diambil dan/atau dimanfaatkan;
- kualitas air tanah;
- tingkat kerusakan lingkungan akibat pengambilan dan/atau pemanfaatan air tanah.
Dalam praktik, banyak daerah meringkas faktor tadi menjadi dua komponen. Komponen pertama adalah Harga Air Baku (HAB). Komponen kedua adalah Bobot Air Tanah (BAT). Peraturan kepala daerah biasanya merinci keduanya.
Harga Dasar Air dan Faktor Nilai Air
Sebagian daerah memakai istilah harga dasar air (HDA). Nilainya datang dari perkalian HAB dengan Faktor Nilai Air (FNA). FNA memuat bobot untuk kualitas air, lokasi, dan tujuan pemakaian.
Contohnya begini. Pabrik di kawasan yang air tanahnya sudah menipis biasanya mendapat bobot lebih tinggi. Pemakai kecil di daerah yang airnya melimpah mendapat bobot lebih rendah.
Perhatikan satu hal. Istilah dan struktur rumus bisa berbeda antardaerah. Provinsi Jawa Tengah, misalnya, menetapkan nilai perolehan air tanah lewat peraturan gubernur, sedangkan daerah lain memakai peraturan bupati atau wali kota. Karena itu, periksalah aturan di wilayah tempat sumurmu berdiri.

Tarif Pajak Air Tanah dan Rumus Perhitungannya
Setelah NPA jelas, kita beralih ke tarif dan rumus. Bagian ini yang paling sering kamu butuhkan saat menghitung kewajiban sendiri.
Tarif Paling Tinggi 20%
UU HKPD menetapkan tarif pajak air tanah paling tinggi 20%. Aturan lama, yaitu UU Pajak Daerah dan Retribusi Daerah sebelumnya, membatasinya di angka 10%. Jadi ruang tarif daerah kini lebih lebar.
Pemerintah daerah tidak boleh melewati batas itu. Namun, mereka bebas menetapkan angka yang lebih rendah lewat Perda. Itulah sebabnya tarif di satu kota bisa berbeda dengan kabupaten tetangganya.
Rumus Menghitung Pajak Air Tanah
Cara menghitung pajak air tanah terdiri atas dua langkah:
- Hitung NPA: NPA = volume air yang diambil (m³) × HDA (HAB × FNA)
- Hitung pajak terutang: Pajak = tarif pajak (%) × NPA
Dengan rumus ini, hubungan antara pemakaian dan pajak menjadi gamblang. Makin banyak air yang kamu sedot, makin besar tagihannya.
Contoh Perhitungan
Berikut ilustrasi dengan angka rekaan. Angkanya hanya contoh, bukan tarif resmi daerah mana pun.
- Volume pengambilan dalam sebulan: 2.000 m³
- HDA yang ditetapkan daerah: Rp3.000 per m³
- Tarif dalam Perda: 20%
Langkah pertama, hitung NPA: 2.000 m³ × Rp3.000 = Rp6.000.000. Langkah kedua, hitung pajaknya: 20% × Rp6.000.000 = Rp1.200.000.
Selesai. Untuk bulan itu, wajib pajak menyetor Rp1.200.000.
Kewajiban Wajib Pajak dan Risiko Sanksi
Menghitung pajak baru separuh pekerjaan. Kamu juga perlu memahami kewajiban administrasi dan akibat bila lalai.
Kewajiban yang Harus Dipenuhi
Wajib pajak air tanah umumnya memikul kewajiban berikut:
- mengurus izin pengusahaan atau penggunaan air tanah sesuai ketentuan;
- mencatat volume pengambilan dengan akurat, biasanya memakai meter air;
- melaporkan pemakaian air kepada pemerintah daerah;
- membayar pajak sebelum jatuh tempo yang tercantum dalam Perda.
Pencatatan volume layak mendapat perhatian khusus. Volume adalah variabel utama dalam rumus. Meter air yang rusak atau tak terkalibrasi gampang memicu sengketa.
Sanksi bagi yang Terlambat
Telat bayar punya konsekuensi. PP Nomor 35 Tahun 2023 mengatur sanksi administratif berupa bunga dan denda. Selain itu, daerah dapat menerbitkan surat ketetapan pajak bila data pemakaian tidak sesuai.
Dari pengamatan saya, sumber masalah terbesar ada di pencatatan volume yang lemah. Tarif jarang menjadi pangkal sengketa. Wajib pajak yang tidak punya data akan kesulitan membela diri ketika daerah menetapkan pajak berdasarkan perkiraannya sendiri. Simpanlah semua bukti meter dan laporan pemakaian.
FAQ
Siapa yang wajib membayar pajak air tanah?
Orang pribadi atau badan yang mengambil dan/atau memanfaatkan air tanah wajib membayarnya. Pengambilan untuk kebutuhan dasar rumah tangga, pertanian rakyat, perikanan rakyat, peternakan rakyat, dan keperluan keagamaan tidak dikenai pajak.
Berapa tarif pajak air tanah?
Tiap daerah menetapkannya lewat Perda, dengan batas paling tinggi 20% menurut UU HKPD. Karena itu angkanya bisa berbeda antarwilayah. Cek Perda setempat untuk memastikan.
Apa bedanya pajak air tanah dengan pajak air permukaan?
Pajak air tanah dipungut atas air di bawah permukaan tanah, dan kabupaten atau kota yang memungutnya. Pajak air permukaan dikenakan atas air di sungai, danau, atau waduk, dengan tarif paling tinggi 10% menurut UU HKPD. Dasar pengenaan dan aturan pelaksananya pun berbeda.

Kesimpulan
Pajak air tanah dihitung dari NPA, lalu dikalikan tarif yang ditetapkan Perda. Setelah paham HAB, bobot atau faktor nilai air, dan volume pengambilan, kamu bisa menghitung kewajiban sendiri. Izin yang lengkap dan laporan yang rapi akan melindungimu dari sanksi.
Langkah yang saya sarankan sederhana. Pertama, baca Perda dan peraturan kepala daerah di wilayahmu. Kedua, pasang meter air dan catat pemakaian secara rutin. Ketiga, cocokkan hitunganmu dengan surat ketetapan pajak yang diterima.
Menurut saya, wajib pajak yang tertib administrasi hampir selalu lebih aman secara hukum. Mereka yang hanya menunggu tagihan datang lebih rentan terkejut.
Bagaimana kalau ketetapan pajakmu terasa janggal, atau kamu ragu izin air tanahmu sudah lengkap? Kamu tidak perlu menghadapinya sendirian. Klik poster yang tersedia di halaman ini, atau tekan tombol “KONSULTASI GRATIS” di pojok kanan website kami. Tim kami siap membantumu memahami hak dan kewajiban pajak dengan tenang.
Baca Juga: Kuasa Wajib Pajak Coretax: Cara Daftar dan Syaratnya
Ringkasan
- Pajak air tanah adalah pajak daerah atas pengambilan dan/atau pemanfaatan air tanah, dan kabupaten atau kota yang memungutnya.
- Dasar pengenaan pajak air tanah adalah Nilai Perolehan Air Tanah (NPA).
- NPA berasal dari volume pengambilan dikali harga dasar air, yang tersusun dari HAB dan bobot atau faktor nilai air.
- Perda menetapkan tarif dengan batas paling tinggi 20% menurut UU HKPD.
- Rumus pajaknya adalah tarif × NPA, jadi volume air yang besar menaikkan tagihan.
- Kebutuhan dasar rumah tangga, pertanian, perikanan, peternakan rakyat, dan keperluan keagamaan dikecualikan dari pajak.
- Keterlambatan membayar berujung bunga dan denda sesuai PP Nomor 35 Tahun 2023.
- Pencatatan volume yang akurat dan pengecekan aturan daerah mengurangi risiko sengketa.
Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Database Peraturan JDIH BPK (peraturan.bpk.go.id).
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah. Database Peraturan JDIH BPK (peraturan.bpk.go.id).
- Peraturan Menteri Energi dan Sumber Daya Mineral Nomor 5 Tahun 2024 (ketentuan NPA yang terdiri dari HAB dan BAT). JDIH Kementerian ESDM (jdih.esdm.go.id).
- Peraturan Gubernur Jawa Tengah Nomor 7 Tahun 2025 tentang Penetapan Nilai Perolehan Air Tanah (contoh pengaturan di tingkat provinsi).
- Kamus Pajak Daerah: “Apa Itu Pajak Air Tanah dalam UU HKPD?”, DDTCNews (news.ddtc.co.id), 29 Maret 2024.
- Ensiklopedia Pajak: “Pajak Air Tanah”, Ortax (ortax.org).




