
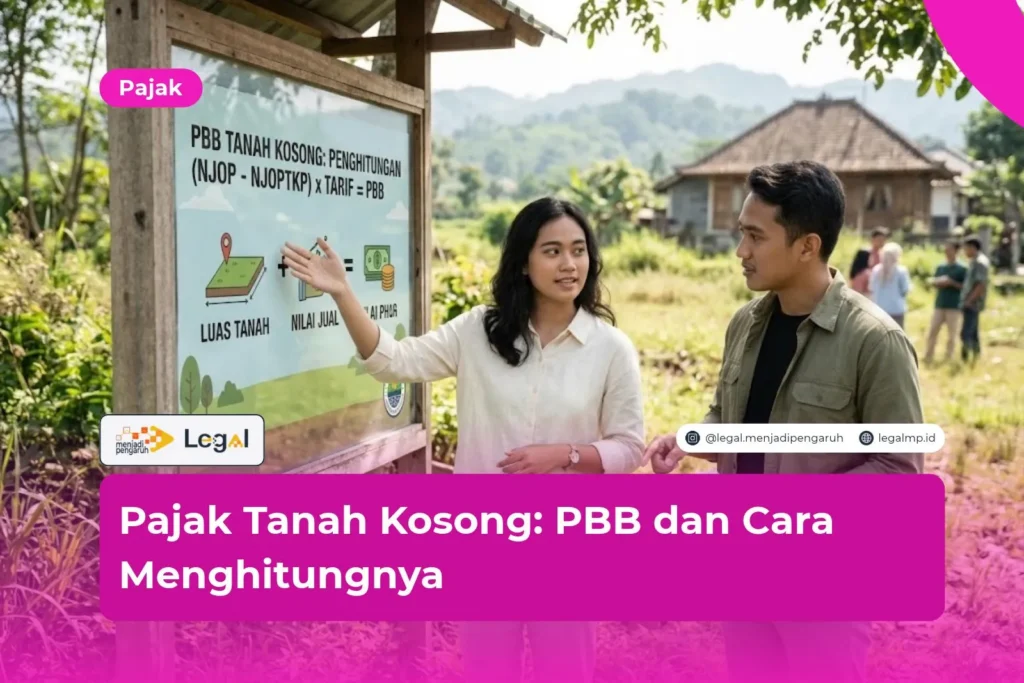




Pajak tanah kosong dikenakan lewat Pajak Bumi dan Bangunan Perdesaan dan Perkotaan, atau PBB-P2, setiap tahun.
Intinya begini: pemilik tanah tetap membayar PBB walaupun lahannya belum dibangun. Besarannya bergantung pada NJOP, tarif Perda, dan batas bebas pajak di daerahmu.
Banyak orang mengira tanah kosong bebas pajak. Anggapan itu keliru. Tunggakan yang menumpuk pun bisa menyulitkan saat kamu hendak menjual.
Sebagai pakar hukum, saya melihat kewajiban PBB sering terabaikan karena tagihannya kecil. Padahal, tunggakan kecil yang dibiarkan bertahun-tahun bisa menjadi masalah besar ketika kamu mengurus jual beli atau sertifikat.
Karena itu, kita bahas dasar hukum, rumus, dan cara bayarnya secara berurutan.
Dasar Hukum Pajak Tanah Kosong
PBB-P2 diatur dalam UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). Ketentuan pokoknya ada di Pasal 38 sampai 43.
Menurut UU ini, objek PBB-P2 adalah bumi dan/atau bangunan yang dimiliki, dikuasai, atau dimanfaatkan orang pribadi atau badan. Tanah kosong termasuk bumi, jadi masuk objek pajak.
Beberapa hal pokok yang perlu kamu ketahui:
- Pengelola. Pemerintah kabupaten/kota mengelola PBB-P2 sepenuhnya.
- Tarif. Pasal 41 menetapkan tarif paling tinggi 0,5%, dan Perda menentukan angka pastinya.
- Lahan pangan dan ternak. Tarifnya wajib lebih rendah daripada lahan lainnya.
- Tahun pajak. Tahun pajak berjalan satu tahun kalender, dengan keadaan objek per 1 Januari sebagai patokan.
Satu hal lagi. UU HKPD menaikkan batas tarif dari rentang lama 0,1% sampai 0,3%. Kenaikan batas atas itu tidak otomatis menaikkan tagihanmu, sebab tarif yang berlaku tetap mengikuti Perda daerahmu.
Menurut saya, pemilik tanah sebaiknya membaca Perda setempat, bukan hanya undang-undangnya. Angka yang sebenarnya tercantum di sana.

Komponen Perhitungan PBB Tanah Kosong
Sebelum menghitung, kenali dulu tiga komponen utamanya. Semuanya tertera di SPPT PBB-mu atau di Perda daerah.
NJOP Tanah Kosong
NJOP adalah Nilai Jual Objek Pajak, yaitu harga rata-rata transaksi jual beli yang wajar. Pada tanah kosong, hanya NJOP bumi yang dihitung karena tidak ada bangunan.
Caranya, kalikan luas tanah dengan NJOP per meter persegi. Kepala daerah menetapkan besarannya berdasarkan proses penilaian, umumnya setiap tiga tahun. Objek tertentu bisa dinilai tiap tahun bila nilai pasarnya naik cepat.
NJOPTKP
NJOPTKP adalah batas NJOP yang tidak kena pajak. UU HKPD menetapkan nilai minimalnya Rp10 juta untuk setiap wajib pajak. Perda boleh menetapkan angka yang lebih tinggi.
Perhatikan aturannya. Kalau kamu memiliki beberapa objek dalam satu kabupaten/kota, NJOPTKP hanya berlaku untuk satu objek per tahun pajak.
Persentase NJOP dan Tarif
UU HKPD memberi daerah ruang untuk memakai 20% sampai 100% dari NJOP setelah dikurangi NJOPTKP sebagai dasar hitung. Perda atau Perkada menetapkan persentase ini. Setelah itu, tarif Perda dikalikan dengan dasar tersebut.
Hasilnya, dua pemilik tanah dengan NJOP yang sama bisa membayar jumlah berbeda bila tinggal di daerah berlainan.
Cara Menghitung PBB Tanah Kosong dan Contohnya
Rumusnya cukup sederhana. Kamu hanya perlu mengikuti urutan langkahnya.
Rumus Dasar
Gunakan rumus berikut:
PBB terutang = Tarif Perda × Persentase NJOP × (NJOP − NJOPTKP)
Sebagian sumber lama memakai istilah NJKP dengan angka 20% atau 40%. Rumus itu berasal dari aturan sebelumnya. Untuk tahun pajak sekarang, ikuti persentase yang ditetapkan Perda daerahmu.
Contoh Perhitungan
Misalkan kamu punya tanah kosong seluas 300 m² dengan NJOP Rp3.000.000 per m². Anggap Perda menetapkan NJOPTKP Rp10 juta, persentase NJOP 50%, dan tarif 0,2%. Angka ini hanya ilustrasi.
Hitungannya sebagai berikut:
- NJOP bumi: 300 × Rp3.000.000 = Rp900.000.000.
- NJOP setelah NJOPTKP: Rp900.000.000 − Rp10.000.000 = Rp890.000.000.
- Dasar pengenaan: 50% × Rp890.000.000 = Rp445.000.000.
- PBB terutang: 0,2% × Rp445.000.000 = Rp890.000.
Jadi, kamu membayar Rp890.000 untuk satu tahun pajak. Angka nyata di daerahmu pasti berbeda, maka cek SPPT PBB terbaru.
Cara Bayar, Risiko Tunggakan, dan Pajak Saat Menjual Tanah
Setelah tahu besarannya, kamu perlu paham cara bayar dan akibatnya bila telat.
Cara Membayar PBB
Pemerintah daerah menerbitkan SPPT atau tagihan PBB setiap tahun. Kamu bisa membayar lewat kanal yang disediakan daerah, misalnya bank, e-commerce, atau situs Bapenda. Cek jatuh tempo di Perda, karena tiap daerah punya tanggalnya sendiri.
Simpan bukti bayar setiap tahun. Bukti itu berguna ketika kamu mengurus jual beli atau balik nama.
Risiko Jika Menunggak
Tunggakan PBB dapat memunculkan sanksi administratif sesuai Perda. Pemerintah daerah juga dapat menagih secara aktif. Dalam jual beli, notaris biasanya meminta bukti pelunasan PBB beberapa tahun terakhir.
Kamu juga wajib memperbarui data bila ada perubahan, misalnya luas, peruntukan, atau pemilik.
Pajak Lain Saat Tanah Dijual
PBB hanyalah pajak tahunan. Begitu tanah berpindah tangan, muncul pajak lain:
- PPh final penjual. Pengalihan hak atas tanah umumnya dikenai PPh final 2,5% dari nilai pengalihan.
- BPHTB pembeli. Bea Perolehan Hak atas Tanah dan Bangunan bertarif paling tinggi 5%, dengan angka pasti dari Perda.
Karena itu, hitunglah seluruh beban pajak sebelum kamu menetapkan harga jual.

FAQ (Pertanyaan yang Sering Diajukan)
Apakah tanah kosong kena pajak setiap tahun?
Ya. Tanah kosong termasuk objek PBB-P2, sehingga pemiliknya membayar pajak setiap tahun. Tagihan berasal dari NJOP bumi, bukan dari bangunan.
Berapa tarif PBB untuk tanah kosong?
UU HKPD menetapkan tarif PBB-P2 paling tinggi 0,5%. Perda kabupaten/kota menentukan angka pastinya. Lahan produksi pangan dan ternak wajib memperoleh tarif lebih rendah.
Bagaimana cara mengecek NJOP tanah kosong?
Lihat SPPT PBB tahun berjalan, atau tanyakan ke Bapenda atau kantor pelayanan pajak daerah setempat. Banyak daerah juga menyediakan layanan cek NJOP daring.
Kesimpulan
Pajak tanah kosong berbentuk PBB-P2 yang kamu bayar setiap tahun ke pemerintah daerah. Besarnya bergantung pada NJOP bumi, NJOPTKP minimal Rp10 juta, persentase NJOP, dan tarif Perda yang paling tinggi 0,5%.
Langkah yang saya sarankan jelas. Simpan SPPT dan bukti bayar tiap tahun, cek Perda daerahmu, lalu segera lunasi tunggakan sebelum menjual. Hitung juga PPh dan BPHTB supaya harga jualmu realistis.
Menurut saya, PBB yang nominalnya kecil sering memicu masalah besar karena pemilik lalai. Rajin membayar PBB justru ikut melindungi hak kepemilikanmu atas tanah itu.
Punya tanah kosong dengan tunggakan PBB, atau sedang bingung soal pajak jual belinya? Jangan tunggu sampai urusan notaris tersendat. Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu kamu menata kewajiban pajak tanahmu.
Ringkasan
- Pajak tanah kosong berupa PBB-P2 yang dikelola pemerintah kabupaten/kota berdasarkan UU No. 1 Tahun 2022 (HKPD).
- Tanah kosong tetap menjadi objek pajak, dan hanya NJOP bumi yang dihitung.
- Tarif PBB-P2 paling tinggi 0,5%, dan Perda menetapkan angka pastinya.
- NJOPTKP minimal Rp10 juta per wajib pajak, dan hanya berlaku untuk satu objek per kabupaten/kota.
- Persentase NJOP sebagai dasar hitung berkisar 20% sampai 100%, sesuai Perda.
- Rumus: tarif × persentase NJOP × (NJOP − NJOPTKP).
- Simpan bukti bayar dan lunasi tunggakan sebelum menjual tanah.
- Saat tanah dijual, penjual membayar PPh final dan pembeli membayar BPHTB.
Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), Pasal 38 sampai 44. Database Peraturan JDIH BPK (peraturan.bpk.go.id).
- Peraturan Daerah tentang Pajak Daerah dan Retribusi Daerah masing-masing kabupaten/kota beserta peraturan kepala daerah tentang NJOP dan persentase NJOP.
- Peraturan Pemerintah Nomor 34 Tahun 2016 tentang Pajak Penghasilan atas Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan.
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
- Hukumonline, “Pajak Tanah Milik Pribadi, Begini Aturan PBB-P2,” hukumonline.com.
- Kementerian Keuangan dan Direktorat Jenderal Perimbangan Keuangan, materi sosialisasi UU HKPD, djpk.kemenkeu.go.id.




