
Aset adalah sumber daya ekonomi yang dikendalikan perusahaan dan diharapkan memberi manfaat di masa depan. Banyak pemilik usaha masih bingung membedakan aset dengan biaya.
Hasilnya? Laporan keuangan jadi tidak akurat. Padahal, satu kesalahan catat saja bisa berujung pada masalah pajak, bahkan sengketa hukum.
Singkatnya, aset mencakup semua hal bernilai ekonomi yang dikuasai perusahaan, seperti kas, piutang, mesin, dan merek dagang. Sebagai praktisi hukum, saya melihat pengelolaan aset sering menjadi titik terlemah usaha kecil dan menengah.
Bukti kepemilikan jarang diperiksa secara tertib. Padahal sertifikat, BPKB, dan faktur pembelian sebaiknya tersimpan rapi sejak hari pertama. Artikel ini mengupas pengertian, jenis, contoh, serta aspek hukum dan pajak aset di Indonesia.
Baca juga: Cyber Crime dalam Bisnis: Jenis, Risiko, dan Cara Mencegahnya
Pengertian Aset Menurut Akuntansi dan Hukum Indonesia
Dalam akuntansi, aset adalah sumber daya ekonomi masa kini yang dikendalikan entitas sebagai hasil dari peristiwa masa lalu. Rumusan ini bersumber dari Kerangka Konseptual Pelaporan Keuangan terbitan Ikatan Akuntan Indonesia (IAI).
Sumber daya ekonomi sendiri berarti hak yang berpotensi menghasilkan manfaat ekonomi. Jadi, perusahaan harus menguasai aset itu dan bisa menikmati manfaatnya.
Kepemilikan secara hukum tidak selalu menjadi syarat. Aset hak guna dalam transaksi sewa (PSAK 116) adalah contohnya.
Sekarang lihat dari sisi hukum. Konsep aset berkaitan erat dengan kebendaan. Pasal 499 KUH Perdata menyebut kebendaan sebagai tiap barang dan tiap hak yang dapat dikuasai dengan hak milik.
KUH Perdata kemudian membagi benda menjadi benda bergerak dan benda tidak bergerak. Pembagian ini menentukan cara pengalihan serta pembebanan jaminan. Karena itu, pemahaman akuntansi dan hukum perlu berjalan beriringan.
Perbedaan Aset, Liabilitas, dan Ekuitas
Posisi keuangan perusahaan bertumpu pada tiga unsur utama, dan aset adalah salah satunya. Dua unsur lainnya ialah liabilitas dan ekuitas.
Rumus dasarnya begini: Aset = Liabilitas + Ekuitas. Liabilitas menggambarkan kewajiban kepada pihak luar. Ekuitas menunjukkan hak pemilik atas sisa aset setelah semua liabilitas lunas.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
Ciri-Ciri Aset dalam Akuntansi
Tidak setiap pengeluaran melahirkan aset. Perusahaan baru boleh mengakui aset kalau memenuhi beberapa kriteria berikut:
- Dikendalikan perusahaan: perusahaan punya kuasa atas pemanfaatan sumber daya tersebut.
- Berasal dari peristiwa masa lalu: misalnya pembelian, produksi sendiri, atau hibah.
- Berpotensi memberi manfaat ekonomi: aset membantu perusahaan menghasilkan arus kas atau pendapatan.
- Dapat diukur dengan tepat: perusahaan mampu menentukan nilai perolehan atau nilai wajarnya.
Dengan begitu, biaya yang habis dipakai dalam satu periode otomatis bukan aset. Ambil contoh biaya listrik bulanan atau gaji karyawan.
Keduanya dicatat sebagai beban. Lain halnya dengan mesin produksi berumur lima tahun. Mesin seperti itu masuk kategori aset.
Jenis Aset dalam Akuntansi
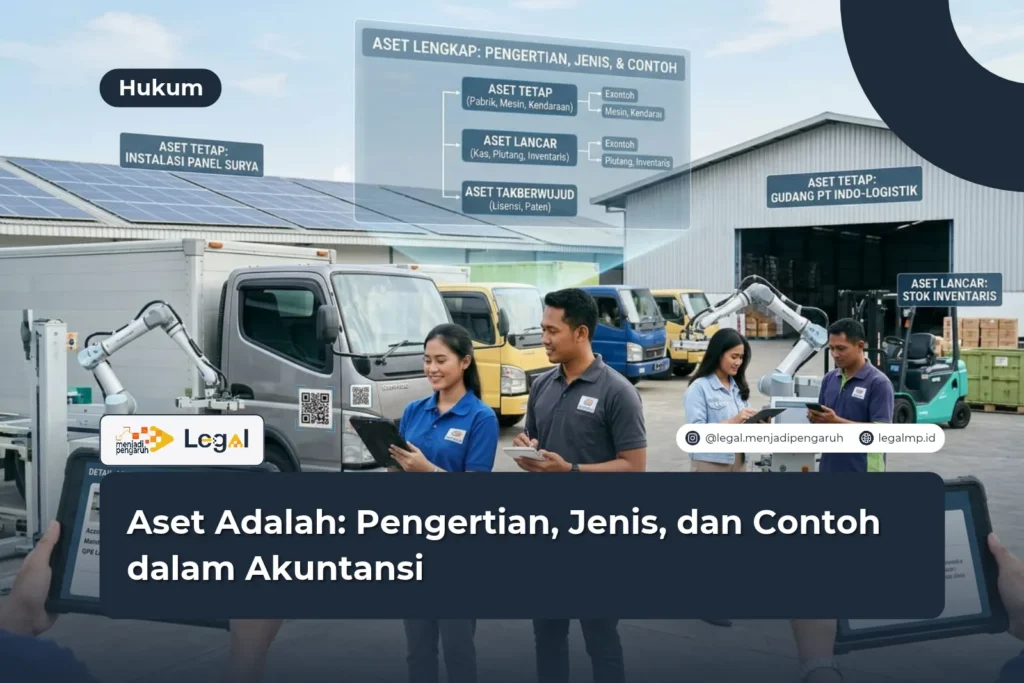
Jenis aset dalam akuntansi dikelompokkan berdasarkan likuiditas dan wujud fisiknya. Pengelompokan ini membantu pembaca laporan keuangan menilai kemampuan perusahaan membayar kewajiban. Secara umum, ada empat kelompok besar yang perlu kamu kenal.
Aset Lancar
Aset lancar adalah aset yang diharapkan terealisasi, terjual, atau terpakai dalam satu tahun atau satu siklus operasi normal. Kelompok ini paling likuid.
Perusahaan memakainya untuk membiayai kegiatan harian. Contohnya kas, saldo bank, piutang usaha, persediaan, dan biaya dibayar di muka.
Aset Tetap
Aset tetap adalah aset berwujud yang dipakai dalam operasional dan memberi manfaat lebih dari satu periode. Perusahaan tidak menjualnya dalam kegiatan usaha biasa.
PSAK 216 (sebelumnya PSAK 16) mengatur pengakuan, pengukuran, hingga penyusutannya. Tanah, bangunan, mesin, kendaraan, dan peralatan kantor termasuk di dalamnya.
Aset Tidak Berwujud
Aset tidak berwujud adalah aset nonmoneter yang bisa diidentifikasi, tetapi tak punya wujud fisik. Perlakuan akuntansinya diatur dalam PSAK 238 (sebelumnya PSAK 19).
Hak cipta, paten, merek dagang, lisensi, dan perangkat lunak masuk kelompok ini. Selama umur manfaatnya, perusahaan membebankan nilainya lewat amortisasi.
Aset Lain-Lain
Kelompok terakhir menampung aset yang tidak cocok di kategori sebelumnya. Investasi jangka panjang, properti investasi, dan uang jaminan adalah beberapa contohnya.
Biasanya perusahaan melaporkannya terpisah dalam laporan posisi keuangan supaya pembaca mudah menilai.
Contoh Aset dalam Akuntansi
Contoh aset dalam akuntansi akan membantu kamu memahami pencatatan secara praktis. Berikut gambaran dari beberapa jenis usaha:
- Toko retail: kas di laci, saldo rekening, stok barang dagangan (aset lancar), serta rak dan mesin kasir (aset tetap).
- Perusahaan manufaktur: bahan baku dan barang jadi (aset lancar), mesin pabrik dan gedung (aset tetap), serta paten produksi (aset tidak berwujud).
- Perusahaan teknologi: piutang dari klien (aset lancar), laptop dan server (aset tetap), serta aplikasi dan lisensi perangkat lunak (aset tidak berwujud).
- Perusahaan jasa: kas, piutang jasa, perlengkapan kantor, dan sewa dibayar di muka.
Coba bayangkan satu kasus sederhana. Sebuah CV membeli mobil operasional seharga Rp200 juta dengan umur manfaat delapan tahun.
Mobil itu dicatat sebagai aset tetap. Bukan beban. Tiap tahun, CV membebankan penyusutannya secara bertahap ke laporan laba rugi.
Aspek Hukum dan Pajak atas Aset di Indonesia
Urusan aset tidak berhenti di pembukuan. Aturan perpajakan ikut menentukan cara perusahaan mengakui dan menyusutkan aset. Itulah sebabnya pelaku usaha perlu paham selisih antara aturan akuntansi dan aturan pajak.
Penyusutan dan Amortisasi Menurut Pajak
Pasal 11 UU Pajak Penghasilan mengatur penyusutan atas pengeluaran untuk harta berwujud. Adapun Pasal 11A mengatur amortisasi harta tak berwujud.
Aturan teknisnya kini ada di PP Nomor 55 Tahun 2022 dan PMK Nomor 72 Tahun 2023, yang berlaku sejak 17 Juli 2023 dan mencabut PMK 96/PMK.03/2009.
Harta berwujud bukan bangunan terbagi ke dalam empat kelompok. Kelompok pertama berumur manfaat 4 tahun dan kelompok kedua 8 tahun.
Kelompok ketiga 16 tahun, sedangkan kelompok keempat 20 tahun. Untuk bangunan, masa manfaatnya 20 tahun bagi bangunan permanen dan 10 tahun bagi bangunan tidak permanen.
Jika bangunan permanen ternyata bermanfaat lebih dari 20 tahun, wajib pajak boleh memilih memakai masa manfaat sebenarnya berdasarkan pembukuan.
Satu hal lagi yang wajib diingat: tanah berstatus hak milik, hak guna bangunan, hak guna usaha, dan hak pakai tidak disusutkan.
Bukti Kepemilikan dan Jaminan
Dokumen kepemilikan menentukan kekuatan hukum sebuah aset. Sertifikat hak atas tanah membuktikan kepemilikan properti. BPKB membuktikan kepemilikan kendaraan bermotor.
Di sisi lain, perusahaan bisa menjaminkan aset untuk utang lewat hak tanggungan atau fidusia. Maka, pastikan status hukum aset sudah bersih sebelum kamu mencatat atau menjaminkannya.
Cara Mencatat dan Mengelola Aset dengan Benar
Pengelolaan aset yang rapi mencegah selisih pencatatan dan kerugian. Berikut langkah praktis yang bisa kamu terapkan:
- Buat daftar aset (fixed asset register) yang memuat nama, tanggal perolehan, nilai, dan lokasi aset.
- Tentukan nilai perolehan dari harga beli ditambah biaya langsung yang diperlukan.
- Pilih metode penyusutan yang konsisten, seperti garis lurus atau saldo menurun.
- Simpan dokumen pendukung berupa faktur, kontrak, dan bukti kepemilikan.
- Lakukan inventarisasi fisik secara berkala, minimal setahun sekali.
Dengan langkah-langkah itu, laporan keuanganmu lebih bisa dipercaya. Sekaligus, risiko koreksi fiskal saat pemeriksaan pajak ikut menurun.
Jasa Pendampingan dan Konsultan Hukum Profesional, Didampingi Advokat Resmi. KLIK DI SINI!
FAQ (Frequently Asked Questions)
Apa perbedaan aset lancar dan aset tetap?
Aset lancar akan terealisasi atau terpakai dalam waktu satu tahun, misalnya kas dan persediaan. Aset tetap berfungsi jangka panjang dalam operasional, misalnya mesin dan bangunan. Pembedanya ada pada tujuan penggunaan dan lamanya manfaat.
Apakah piutang termasuk aset?
Ya, piutang termasuk aset lancar. Piutang menunjukkan hak perusahaan untuk menerima pembayaran dari pelanggan. Kalau penagihannya terjadi dalam satu tahun, perusahaan melaporkannya sebagai aset lancar.
Apakah tanah dapat disusutkan?
Untuk keperluan pajak, tidak. PMK 72/2023 mengecualikan tanah berstatus hak milik, hak guna bangunan, hak guna usaha, dan hak pakai dari penyusutan.
Dalam akuntansi, tanah umumnya juga tidak disusutkan karena tidak turun nilainya akibat pemakaian. Bangunan di atasnya tetap disusutkan.
Kesimpulan
Aset adalah fondasi laporan posisi keuangan sekaligus penentu sehat tidaknya sebuah usaha. Kamu perlu memahami definisi, ciri, dan jenis aset supaya pencatatan akurat.
Aspek hukum dan pajak pun menuntut perhatian khusus. Langkah yang saya sarankan sederhana saja: susun daftar aset, simpan bukti kepemilikan, lalu terapkan penyusutan secara konsisten sesuai aturan yang berlaku.
Menurut pandangan saya, banyak sengketa usaha bermula dari aset yang tidak terdokumentasi dengan baik. Banyak pula koreksi pajak terjadi karena perusahaan masih memakai aturan lama.
Pencatatan yang tertib dan mutakhir melindungi perusahaan di depan pemeriksa pajak, mitra bisnis, hingga pengadilan. Masih ragu soal status, pencatatan, atau perlakuan pajak aset usahamu?
Jangan ditunda. Silakan klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini. Tim kami siap membantu dengan ramah dan profesional.
Baca juga: Pasal 383 KUHP: Isi Pasal, Unsur, dan Ancaman Hukuman
Ringkasan
- Aset adalah sumber daya ekonomi yang dikendalikan perusahaan dan berpotensi memberi manfaat di masa depan.
- Persamaan dasar akuntansi menyatakan bahwa aset sama dengan liabilitas ditambah ekuitas.
- Aset memiliki empat ciri utama: dikendalikan, berasal dari peristiwa masa lalu, bermanfaat ekonomi, dan dapat diukur.
- Jenis aset meliputi aset lancar, aset tetap, aset tidak berwujud, dan aset lain-lain.
- Contoh aset mencakup kas, piutang, persediaan, mesin, kendaraan, paten, dan lisensi.
- Pasal 11 dan 11A UU PPh, PP 55/2022, serta PMK 72/2023 mengatur penyusutan dan amortisasi aset untuk tujuan pajak.
- PMK 72/2023 mencabut PMK 96/PMK.03/2009 dan tidak menyusutkan tanah berstatus hak milik, HGB, HGU, dan hak pakai.
- Dokumen kepemilikan dan daftar aset yang tertib melindungi perusahaan dari risiko hukum dan fiskal.
Referensi
- Ikatan Akuntan Indonesia. Kerangka Konseptual Pelaporan Keuangan. Dewan Standar Akuntansi Keuangan IAI.
- Ikatan Akuntan Indonesia. PSAK 216: Aset Tetap (sebelumnya PSAK 16) dan PSAK 238: Aset Takberwujud (sebelumnya PSAK 19).
- Ikatan Akuntan Indonesia. PSAK 201: Penyajian Laporan Keuangan (sebelumnya PSAK 1) dan PSAK 116: Sewa (sebelumnya PSAK 73).
- Ikatan Akuntan Indonesia. Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia, efektif 1 Januari 2024. web.iaiglobal.or.id.
- Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, khususnya Pasal 11 dan Pasal 11A.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, Pasal 21 dan Pasal 22.
- Peraturan Menteri Keuangan Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud untuk Keperluan Perpajakan. jdih.kemenkeu.go.id.
- Direktorat Jenderal Pajak. PMK 72 Tahun 2023 Terbit, Berikut Pokok Aturannya (Siaran Pers SP-27/2023). pajak.go.id.
- Kitab Undang-Undang Hukum Perdata (Burgerlijk Wetboek), Buku II tentang Kebendaan, Pasal 499 dan seterusnya.




