

Accrual adalah istilah akuntansi yang wajib dipahami setiap pelaku usaha maupun praktisi keuangan. Sebab, konsep ini berkaitan langsung dengan keakuratan laporan keuangan suatu entitas. Namun, banyak pemilik usaha kecil masih menyamakan konsep ini dengan pencatatan kas biasa.
Padahal, kekeliruan memahami basis akrual bisa membuat laporan keuangan tidak mencerminkan kondisi bisnis yang sebenarnya secara menyeluruh. Sebagai orang yang cukup lama mendalami regulasi akuntansi dan pelaporan keuangan, saya melihat pemahaman accrual jadi kunci utama sebelum pelaku usaha bisa membaca kesehatan finansial perusahaannya secara akurat.
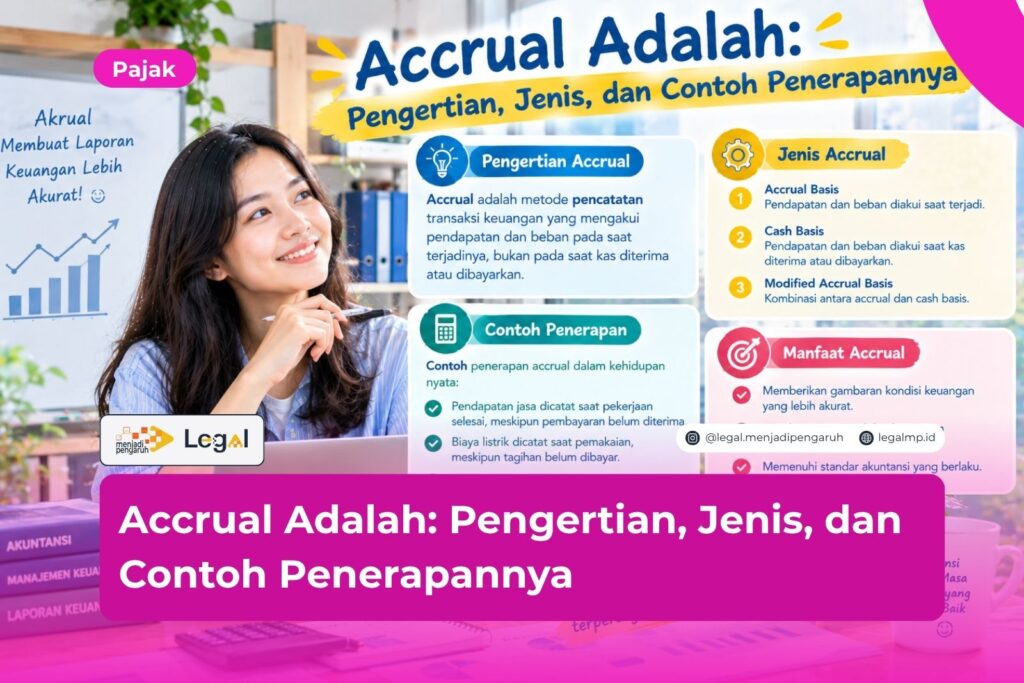
Singkatnya begini. Accrual adalah metode pencatatan akuntansi yang mengakui pendapatan dan beban pada saat transaksi terjadi, bukan pada saat kas benar-benar diterima atau dibayarkan. Metode ini jadi standar utama dalam penyusunan laporan keuangan di Indonesia.
Nah, di artikel ini kamu akan diajak memahami pengertian accrual secara mendalam, dasar hukum yang mengaturnya, perbedaannya dengan basis kas, jenis-jenis accrual, sampai contoh penerapannya dalam praktik akuntansi sehari-hari secara lengkap.
Apa Itu Accrual? Ini Pengertian Lengkapnya
Accrual adalah basis akuntansi yang mengakui dampak suatu transaksi maupun peristiwa ekonomi lainnya pada saat kejadian tersebut berlangsung, tanpa memperhatikan kapan kas benar-benar diterima atau dibayarkan. Konsep ini berbeda dari basis kas yang cuma mencatat transaksi ketika uang tunai berpindah tangan.
Dalam standar akuntansi keuangan komersial modern, penggunaan basis akrual jadi keharusan bagi hampir seluruh entitas bisnis di Indonesia. Prinsip ini juga berlaku dalam akuntansi sektor pemerintahan secara nasional, meski penerapannya melalui proses transisi yang cukup panjang.
Penting dipahami, accrual bukan istilah teknis akuntansi semata. Ini filosofi pencatatan yang memastikan laporan keuangan mencerminkan substansi ekonomi sebenarnya, bukan cuma pergerakan uang tunai.
Dasar Hukum Penerapan Basis Akrual di Indonesia
Penerapan basis akrual di Indonesia punya payung hukum yang kuat, terutama di sektor pemerintahan. Berikut beberapa dasar hukum utamanya:
- Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara, khususnya Pasal 36 ayat (1) yang mengamanatkan penggunaan basis akrual dalam pengakuan pendapatan dan belanja negara.
- Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, yang secara resmi menetapkan basis akrual penuh menggantikan Peraturan Pemerintah Nomor 24 Tahun 2005 tentang basis kas menuju akrual.
- Pernyataan Standar Akuntansi Keuangan yang diterbitkan Ikatan Akuntan Indonesia, yang mewajibkan basis akrual dalam penyusunan laporan keuangan komersial, kecuali untuk laporan arus kas.
Perbedaan Basis Akrual dan Basis Kas
Perbedaan basis akrual dan basis kas jadi dasar penting yang wajib dipahami sebelum membahas jenis dan contoh penerapan accrual lebih lanjut. Karena itu, memahami perbedaan mendasar ini akan membantu pelaku usaha memilih metode pencatatan yang tepat.
Berikut beberapa perbedaan utama antara basis akrual dan basis kas:
- Basis akrual mengakui pendapatan saat barang atau jasa diserahkan, sedangkan basis kas baru mengakuinya saat uang diterima.
- Basis akrual mengakui beban saat kewajiban timbul, sedangkan basis kas baru mengakuinya saat pembayaran dilakukan.
- Basis akrual memberikan gambaran kondisi keuangan yang lebih akurat, sedangkan basis kas cenderung sederhana namun kurang mencerminkan kondisi bisnis sesungguhnya.
- Basis akrual menjadi standar wajib bagi perusahaan menengah dan besar, sedangkan basis kas masih dapat digunakan oleh sebagian usaha mikro dan kecil untuk kebutuhan tertentu.
Mengapa Basis Akrual Lebih Diutamakan dalam Pelaporan Keuangan?
Sebagai orang yang mengamati praktik akuntansi perusahaan, saya berpendapat basis akrual lebih diutamakan karena mampu menyajikan gambaran utuh mengenai hak dan kewajiban perusahaan pada suatu periode tertentu. Meskipun transaksi kas belum sepenuhnya terealisasi.
Jenis-Jenis Accrual dalam Akuntansi
Jenis-jenis accrual dalam akuntansi umumnya dikelompokkan berdasarkan sifat transaksi yang dicatat, baik terkait pendapatan maupun beban perusahaan. Memahami klasifikasi ini penting supaya pencatatan akuntansi bisa dilakukan secara tepat sesuai kondisi transaksi yang terjadi.
Berikut jenis-jenis accrual yang umum ditemui dalam praktik akuntansi:
- Accrued Revenue atau Pendapatan Akrual, yaitu pendapatan yang sudah diperoleh perusahaan namun belum diterima pembayarannya secara tunai, misalnya jasa konsultasi yang telah selesai dikerjakan namun invoice belum dibayar klien.
- Accrued Expense atau Beban Akrual, yaitu beban yang sudah menjadi kewajiban perusahaan namun belum dibayarkan, misalnya gaji karyawan bulan berjalan yang baru dibayarkan awal bulan berikutnya.
- Deferred Revenue atau Pendapatan Diterima Dimuka, yaitu kas yang sudah diterima perusahaan namun barang atau jasanya belum sepenuhnya diserahkan kepada pelanggan.
- Prepaid Expense atau Beban Dibayar Dimuka, yaitu kas yang sudah dikeluarkan perusahaan namun manfaatnya baru akan dinikmati pada periode mendatang, seperti pembayaran sewa gedung setahun di muka.
Perlakuan Accrual dalam Laporan Keuangan
Perlakuan accrual dalam laporan keuangan biasanya dicatat lewat jurnal penyesuaian pada akhir periode akuntansi, sebelum laporan keuangan final disusun. Jurnal ini memastikan seluruh pendapatan dan beban tercatat sesuai periode terjadinya, bukan berdasarkan aliran kas semata.
Contoh Penerapan Accrual dalam Praktik Bisnis
Contoh penerapan accrual dalam praktik bisnis akan lebih mudah dipahami lewat ilustrasi transaksi sehari-hari yang lazim terjadi di berbagai jenis usaha. Berikut beberapa contoh konkret penerapan basis akrual dalam aktivitas bisnis.
Berikut contoh-contoh penerapan accrual yang umum ditemui:
- Perusahaan jasa konstruksi mengakui pendapatan proyek secara bertahap sesuai progres pekerjaan, meskipun pembayaran dari klien baru diterima setelah proyek rampung sepenuhnya.
- Perusahaan ritel mencatat beban listrik bulan Desember sebagai beban periode tersebut, meskipun tagihan baru dibayarkan pada awal Januari tahun berikutnya.
- Perusahaan asuransi mencatat pendapatan premi secara bertahap sesuai masa pertanggungan, bukan sekaligus saat premi diterima di awal polis.
- Startup teknologi mencatat pendapatan langganan bulanan pelanggan secara proporsional sesuai periode layanan yang telah diberikan, bukan saat pelanggan membayar di muka untuk satu tahun penuh.
Dengan memahami contoh-contoh tadi, pelaku usaha bisa lebih mudah menerapkan prinsip accrual dalam pencatatan transaksi keuangan sehari-hari.
Manfaat Penerapan Basis Akrual bagi Perusahaan
Manfaat penerapan basis akrual bagi perusahaan tidak cuma berkaitan dengan kepatuhan standar akuntansi. Manfaat ini juga berdampak langsung terhadap kualitas pengambilan keputusan bisnis. Memahami manfaat ini akan mendorong pelaku usaha lebih serius menerapkan basis akrual secara konsisten.
Berikut beberapa manfaat penerapan basis akrual bagi perusahaan:
- Memberikan gambaran kinerja keuangan yang lebih akurat, karena mencerminkan seluruh hak dan kewajiban perusahaan pada periode berjalan.
- Memudahkan analisis profitabilitas usaha, mengingat pendapatan dan beban dicatat sesuai periode terjadinya transaksi.
- Meningkatkan kepercayaan investor maupun kreditor, karena laporan keuangan berbasis akrual dianggap lebih kredibel dan dapat diperbandingkan antarperiode.
- Memudahkan perusahaan dalam perencanaan arus kas jangka panjang, karena kewajiban dan piutang tercatat secara sistematis sejak awal transaksi terjadi.
Sebagai orang yang mengamati praktik pelaporan keuangan perusahaan, saya berpendapat manfaat-manfaat tadi jadi alasan utama mengapa basis akrual tetap jadi standar global dalam akuntansi modern. Meski penerapannya membutuhkan sistem pencatatan yang lebih kompleks dibanding basis kas.
FAQ Seputar Accrual
1. Apakah semua perusahaan wajib menggunakan basis akrual? Pada dasarnya, hampir seluruh entitas bisnis di Indonesia wajib menggunakan basis akrual sesuai Standar Akuntansi Keuangan, kecuali usaha mikro tertentu yang diperbolehkan menggunakan basis kas dengan syarat tertentu.
2. Apakah accrual berpengaruh terhadap perhitungan pajak penghasilan? Ya. Wajib pajak badan umumnya menggunakan basis akrual dalam pembukuan, meskipun terdapat perbedaan pengakuan tertentu antara akuntansi komersial dan ketentuan fiskal sesuai UU Pajak Penghasilan.
3. Apa risiko jika perusahaan tidak menerapkan basis akrual dengan benar? Kesalahan penerapan basis akrual dapat menyebabkan laporan keuangan tidak mencerminkan kondisi bisnis sebenarnya, sehingga berpotensi menyesatkan pengambilan keputusan manajemen maupun investor.
Kesimpulan
Accrual adalah fondasi penting dalam akuntansi modern yang memastikan laporan keuangan mencerminkan substansi ekonomi sebenarnya, bukan cuma pergerakan kas semata. Karena itu, langkah paling tepat bagi pelaku usaha adalah memahami dan menerapkan basis akrual secara konsisten sejak awal berdirinya usaha.
Sebagai orang yang mendalami regulasi akuntansi dan pelaporan keuangan cukup lama, saya melihat pemahaman yang baik terhadap konsep accrual akan membantu pelaku usaha membuat keputusan bisnis yang lebih tepat. Sebab, keputusan itu didasarkan pada gambaran keuangan yang akurat dan menyeluruh.
Butuh pendampingan hukum maupun konsultasi terkait penyusunan laporan keuangan, kepatuhan standar akuntansi, atau isu perpajakan lainnya? Jangan ragu mencari bantuan profesional. Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini, biar tim ahli kami yang jelaskan lebih lanjut.
Ringkasan
- Accrual adalah basis akuntansi yang mengakui transaksi saat terjadi, bukan saat kas diterima atau dibayarkan.
- Dasar hukum basis akrual meliputi UU Nomor 17 Tahun 2003 dan PP Nomor 71 Tahun 2010 di sektor pemerintahan.
- Basis akrual memberikan gambaran keuangan lebih akurat dibandingkan basis kas.
- Jenis accrual meliputi accrued revenue, accrued expense, deferred revenue, dan prepaid expense.
- Perlakuan accrual dicatat melalui jurnal penyesuaian pada akhir periode akuntansi.
- Contoh penerapan accrual dapat ditemukan di sektor konstruksi, ritel, asuransi, hingga startup teknologi.
- Basis akrual meningkatkan kepercayaan investor dan memudahkan perencanaan arus kas jangka panjang.
- Basis akrual berpengaruh terhadap pembukuan pajak, meski terdapat perbedaan dengan ketentuan fiskal tertentu.
Referensi
- Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
- Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
- Peraturan Pemerintah Nomor 24 Tahun 2005 tentang Standar Akuntansi Pemerintahan (dicabut).
- Pernyataan Standar Akuntansi Keuangan Nomor 1 tentang Penyajian Laporan Keuangan, Ikatan Akuntan Indonesia.
- Direktorat Jenderal Pajak Kementerian Keuangan RI, pajak.go.id.


