
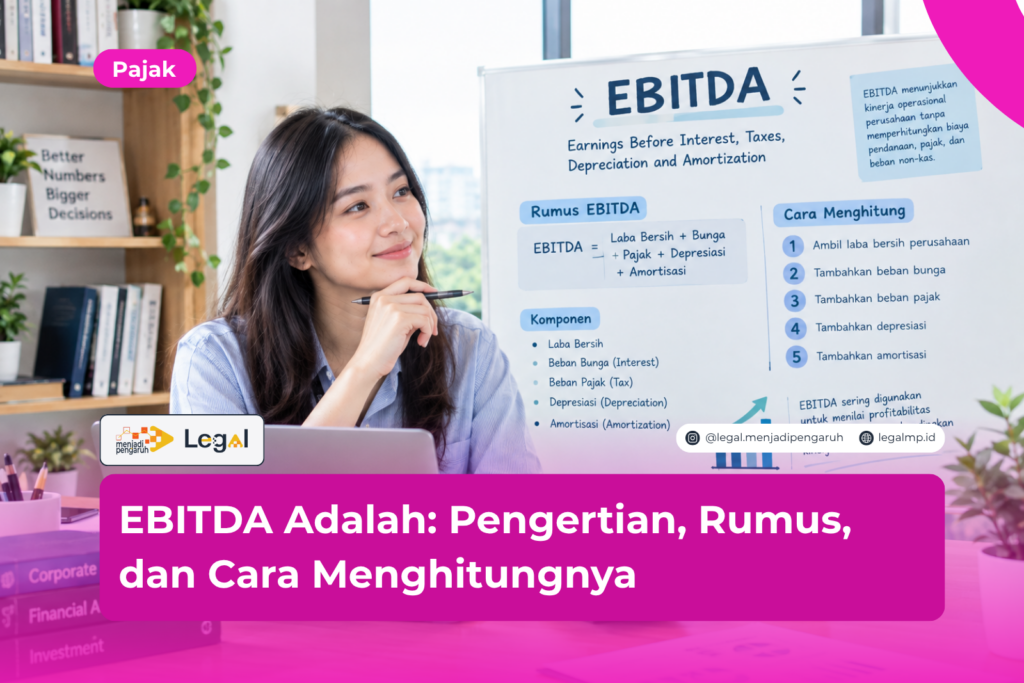



EBITDA adalah ukuran laba operasional sebelum bunga, pajak, penyusutan, dan amortisasi dihitung. Istilah ini sering muncul dalam percakapan dengan bank atau investor, sementara banyak pemilik usaha belum benar-benar paham cara membacanya.
Intinya begini. EBITDA memperlihatkan seberapa kuat bisnis menghasilkan uang dari kegiatan utamanya.
Sebagai praktisi hukum, saya menilai EBITDA sering salah dipahami karena orang menyamakannya dengan laba bersih. Salah membaca angka ini bisa merugikan kamu ketika bernegosiasi soal pinjaman atau penjualan usaha.
Pengertian EBITDA Adalah Laba Sebelum Bunga, Pajak, dan Penyusutan
EBITDA berasal dari singkatan Earnings Before Interest, Taxes, Depreciation, and Amortization. Dalam bahasa kita, artinya laba sebelum dikurangi bunga, pajak, penyusutan, dan amortisasi.
Setiap huruf punya arti sendiri, yaitu:
- Interest (bunga): biaya atas utang yang kamu pakai untuk membiayai usaha.
- Taxes (pajak): beban pajak penghasilan badan atau pribadi.
- Depreciation (penyusutan): pembagian biaya aset tetap, seperti mesin dan kendaraan, sepanjang masa manfaatnya.
- Amortization (amortisasi): pembagian biaya aset takberwujud, seperti hak paten dan merek.
Karena keempat unsur itu dikeluarkan, EBITDA menyorot kinerja operasional murni. Analis pun memakainya untuk membandingkan perusahaan yang struktur utang dan pajaknya berbeda.
Satu hal yang perlu kamu tahu. Laporan laba rugi tidak menyediakan pos baku bernama EBITDA, dan standar akuntansi tidak mewajibkan perusahaan menyajikannya.
Rumus EBITDA dan Cara Menghitungnya
Rumus EBITDA ada dua versi yang lazim dipakai. Selama datanya konsisten, keduanya menghasilkan angka yang sama.
Rumus dari Laba Bersih
Versi pertama berangkat dari laba bersih, lalu menambahkan kembali empat komponen tadi:
EBITDA = Laba Bersih + Beban Bunga + Beban Pajak + Penyusutan + Amortisasi
Rumus ini praktis kalau laporan laba rugi kamu sudah lengkap.
Rumus dari Laba Usaha
Versi kedua lebih ringkas karena berangkat dari laba usaha atau laba operasional:
EBITDA = Laba Usaha + Penyusutan + Amortisasi
Sebelum memakainya, pastikan laba usaha belum memuat pendapatan atau beban di luar kegiatan utama.
Contoh Perhitungan EBITDA
Ambil contoh sebuah pabrik roti dengan pendapatan Rp5 miliar setahun. Angka ini hanya ilustrasi.
- Laba bersih: Rp800.000.000
- Beban bunga: Rp150.000.000
- Beban pajak: Rp220.000.000
- Penyusutan: Rp200.000.000
- Amortisasi: Rp30.000.000
Jumlahkan semuanya dengan rumus pertama, yaitu Rp800 juta + Rp150 juta + Rp220 juta + Rp200 juta + Rp30 juta. Hasilnya, EBITDA pabrik ini mencapai Rp1,4 miliar.
Cara kedua memberi jawaban serupa. Laba usaha pabrik ini Rp1,17 miliar, dan setelah ditambah penyusutan serta amortisasi Rp230 juta, angkanya tetap Rp1,4 miliar.
Perbedaan EBITDA dan Laba Bersih
Kedua ukuran ini sama-sama menggambarkan keuntungan. Meski begitu, masing-masing menjawab pertanyaan yang berlainan.
Perbedaan utamanya adalah sebagai berikut:
- Cakupan biaya: EBITDA mengabaikan bunga, pajak, penyusutan, dan amortisasi. Laba bersih sudah memotong semuanya.
- Fokus analisis: EBITDA menilai kinerja operasional, sedangkan laba bersih menunjukkan hak akhir pemilik usaha.
- Besaran angka: EBITDA biasanya lebih besar daripada laba bersih.
- Pengguna utama: analis dan kreditur sering memakai EBITDA, sementara pemegang saham lebih memperhatikan laba bersih.
Karena itu, jangan jadikan EBITDA dasar pembagian dividen. Pasal 71 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengaitkan pembagian dividen dengan laba bersih perseroan.
Kegunaan EBITDA dan Margin EBITDA bagi Bisnis
EBITDA punya beberapa manfaat praktis. Pelaku usaha, bank, dan investor sama-sama mengandalkannya.
Margin EBITDA
Margin EBITDA memperlihatkan berapa persen pendapatan yang berubah menjadi EBITDA. Rumusnya sederhana:
Margin EBITDA = (EBITDA ÷ Pendapatan) × 100%
Pada contoh pabrik roti, margin EBITDA sebesar Rp1,4 miliar dibagi Rp5 miliar, yaitu 28%. Makin tinggi angkanya, makin efisien operasional usaha.
Manfaat EBITDA dalam Praktik
Berikut penggunaan EBITDA yang paling sering kita jumpai:
- Membandingkan kinerja perusahaan sejenis yang pendanaannya berbeda.
- Menilai kemampuan membayar utang lewat rasio Utang terhadap EBITDA.
- Menentukan nilai usaha dalam merger, akuisisi, atau penjualan bisnis.
- Memantau efisiensi biaya operasional dari periode ke periode.
Coba bayangkan utang pabrik roti tadi Rp4,2 miliar. Rasio Utang terhadap EBITDA-nya menjadi 3 kali, dan banyak bank memandang angka itu masih wajar.

Kelemahan EBITDA dan Aspek Hukumnya di Indonesia
Sepopuler apa pun, EBITDA punya kelemahan yang perlu kamu waspadai. Angkanya belum mencerminkan kas yang benar-benar tersedia di tangan perusahaan.
Beberapa kelemahannya sebagai berikut:
- Belanja modal untuk mengganti mesin tidak muncul dalam EBITDA.
- Perubahan modal kerja, seperti piutang dan persediaan, tidak ikut terhitung.
- Setiap perusahaan bisa menyajikannya dengan cara sendiri, sehingga perbandingan jadi kurang adil.
Dari sisi hukum, EBITDA berada di luar pos baku Pernyataan Standar Akuntansi Keuangan (PSAK) 201 tentang penyajian laporan keuangan. Perusahaan yang menampilkannya perlu menjelaskan metode hitungnya.
Di bidang pajak, EBITDA tidak menjadi dasar pengenaan pajak. Pajak badan dihitung dari penghasilan kena pajak setelah koreksi fiskal, dengan tarif umum 22% menurut Pasal 17 ayat (2a) UU PPh.
Ada pula aturan pembatasan utang. PMK Nomor 169/PMK.010/2015 menetapkan rasio utang terhadap modal paling tinggi 4 banding 1 untuk penghitungan pajak, dan aturan itu tidak memakai EBITDA.
Terakhir, baca perjanjian kredit dengan teliti. Bank kerap menulis syarat rasio berbasis EBITDA sebagai covenant, dan pelanggarannya bisa memicu percepatan pelunasan.
FAQ: Pertanyaan Seputar EBITDA
Apakah EBITDA sama dengan arus kas?
Keduanya berbeda. EBITDA belum memperhitungkan belanja modal, perubahan modal kerja, pajak, dan bunga yang sebenarnya keluar dari kas.
Berapa margin EBITDA yang dianggap sehat?
Jawabannya bergantung pada industri. Karena itu, bandingkan margin usahamu dengan perusahaan sejenis, bukan dengan angka umum.
Apakah perusahaan wajib mencantumkan EBITDA dalam laporan keuangan?
Tidak wajib. Standar akuntansi tidak mensyaratkannya, walaupun bank dan investor sering memintanya sebagai informasi tambahan.
Kesimpulan
Jadi, EBITDA adalah ukuran laba operasional sebelum bunga, pajak, penyusutan, dan amortisasi. Kamu bisa menghitungnya dari laba bersih atau dari laba usaha, lalu menilai efisiensinya lewat margin EBITDA.
Saran saya jelas. Gunakan EBITDA bersama arus kas dan laba bersih, jangan menjadikannya satu-satunya patokan.
Dari pengalaman saya, banyak sengketa pinjaman bermula ketika pemilik usaha kurang teliti membaca covenant berbasis EBITDA. Memahami klausul itu sejak awal jauh lebih murah daripada menyelesaikan sengketanya kemudian.
Masih bingung membaca EBITDA dalam perjanjian kredit atau rencana penjualan usaha? Klik poster yang tersedia atau tombol “KONSULTASI GRATIS” di pojok kanan website ini, dan tim kami siap membantu kamu dengan senang hati.
Ringkasan
- EBITDA adalah laba sebelum bunga, pajak, penyusutan, dan amortisasi.
- Rumusnya adalah Laba Bersih + Bunga + Pajak + Penyusutan + Amortisasi, atau Laba Usaha + Penyusutan + Amortisasi.
- Margin EBITDA dihitung dari EBITDA dibagi pendapatan, lalu dikali 100%.
- EBITDA berbeda dengan laba bersih karena belum memotong bunga, pajak, penyusutan, dan amortisasi.
- Bank dan investor memakai EBITDA untuk menilai kemampuan bayar utang dan nilai usaha.
- EBITDA tidak menggambarkan arus kas, karena belum memasukkan belanja modal dan modal kerja.
- EBITDA berada di luar pos baku PSAK dan bukan dasar penghitungan pajak, tetapi sering menjadi covenant dalam perjanjian kredit.
Referensi
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, Pasal 66 dan Pasal 71, sebagaimana telah diubah dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, Pasal 17 dan Pasal 18, sebagaimana telah diubah dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Menteri Keuangan Nomor 169/PMK.010/2015 tentang Penentuan Besarnya Perbandingan antara Utang dan Modal Perusahaan untuk Keperluan Penghitungan Pajak Penghasilan.
- Ikatan Akuntan Indonesia. Standar Akuntansi Keuangan (PSAK 201, PSAK 216, dan PSAK 219). iaiglobal.or.id.
- Direktorat Jenderal Pajak. pajak.go.id.
- Kementerian Keuangan Republik Indonesia. kemenkeu.go.id.


