Jurnal PPh 23 sering jadi titik rawan di pembukuan perusahaan. Salah catat sedikit saja, laporan pajak ikut berantakan.
Sebagai praktisi yang kerap mendampingi pelaku usaha, saya melihat kesalahan ini muncul berulang. Banyak orang hafal tarifnya, tapi lupa cara mencatatnya.
Di artikel ini kita bahas dasar pemotongan, rumus hitung, lalu contoh jurnal dari dua sisi. Semuanya disusun ringkas supaya kamu bisa langsung praktik.
Apa Itu PPh Pasal 23?
PPh Pasal 23 adalah pajak yang dipotong atas penghasilan modal, penyerahan jasa, atau hadiah. Pemotongnya adalah pihak yang membayar penghasilan tersebut.
Pihak pembayar ini bisa berupa badan usaha, instansi pemerintah, atau orang pribadi yang ditunjuk. Mereka wajib memotong, lalu menyetorkannya ke kas negara.
Dasar hukumnya ada di Undang-Undang Pajak Penghasilan. Jenis jasa yang dipotong dijabarkan dalam PMK Nomor 141/PMK.03/2015.
Menurut saya, banyak pelaku usaha baru menyadari kewajiban ini setelah kena teguran. Padahal aturannya cukup jelas dan bisa dipelajari sejak awal.
Perlu kamu pahami juga bahwa pajak ini bukan beban pemotong. Uang potongan itu milik rekanan yang dititipkan lewat pemotong.
Karena itu, pencatatannya berbeda dari beban biasa. Di sinilah jurnal PPh 23 berperan.
Tarif dan Objek PPh 23
Tarif PPh 23 ada dua. Masing-masing berlaku untuk jenis penghasilan yang berbeda.
Tarif 15 persen dikenakan atas dividen, bunga, royalti, serta hadiah dan penghargaan. Sementara itu, tarif 2 persen berlaku untuk sewa selain tanah dan bangunan serta berbagai jasa tertentu.
Contoh jasa yang kena tarif 2 persen antara lain jasa konsultan, jasa akuntansi, jasa teknik, dan jasa manajemen. Daftar lengkapnya ada di PMK 141/PMK.03/2015.
Wajib pajak yang tidak punya NPWP dikenai tarif lebih tinggi. Kenaikannya 100 persen dari tarif normal.
Artinya, tarif 2 persen menjadi 4 persen. Selisih ini terasa besar pada transaksi bernilai tinggi.
Dasar pengenaannya adalah jumlah bruto. Nilai ini dihitung sebelum potongan apa pun dan tidak termasuk PPN.
Sebagai catatan, tidak semua jasa masuk daftar objek PPh 23. Jasa yang tidak tercantum biasanya dikenai pajak lain, misalnya PPh Pasal 21 atau PPh Pasal 4 ayat 2.
Rumus dan Contoh Perhitungan PPh 23
Rumusnya sangat sederhana. PPh 23 sama dengan tarif dikalikan dasar pengenaan pajak.
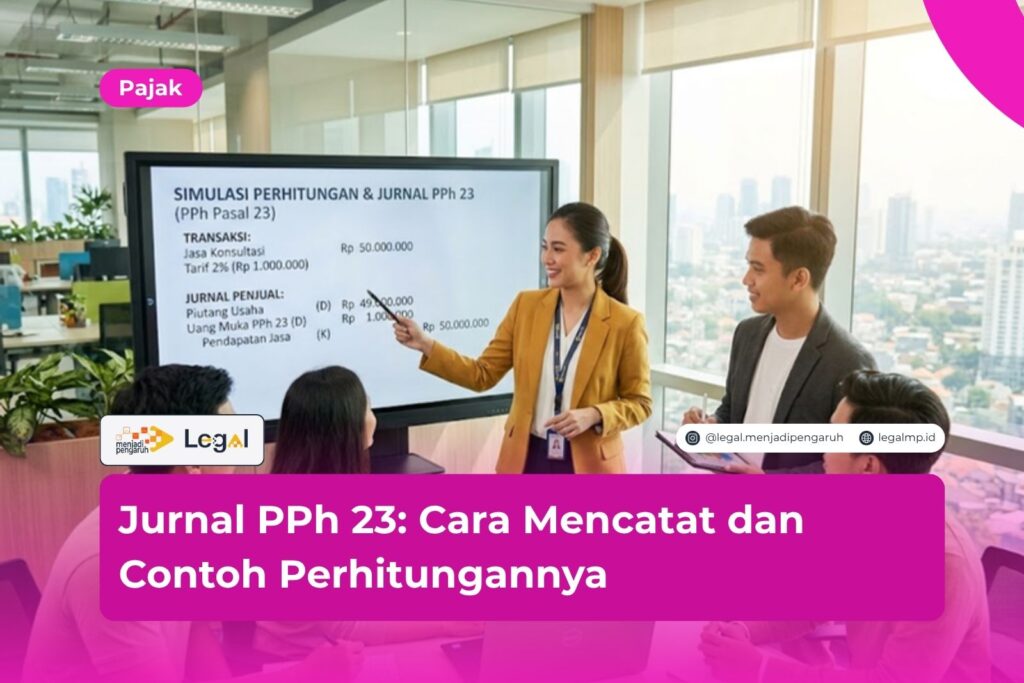
Mari pakai contoh nyata. PT Maju membayar jasa konsultan sebesar Rp10.000.000 sebelum PPN.
Tarif jasa konsultan adalah 2 persen. Maka PPh 23 yang dipotong adalah Rp200.000.
Konsultan menerima Rp9.800.000 dari PT Maju. Selisihnya disetor PT Maju ke kas negara atas nama konsultan.
Bagaimana kalau ada PPN? PPN dihitung terpisah dari nilai Rp10.000.000. Jadi nilai PPN tidak memengaruhi besar potongan PPh 23.
Misalkan konsultan itu pengusaha kena pajak dengan PPN 11 persen. Maka PT Maju membayar Rp10.000.000 ditambah PPN Rp1.100.000, dikurangi PPh 23 Rp200.000.
Total kas yang keluar dari PT Maju ke konsultan menjadi Rp10.900.000. Sisanya, Rp200.000, masuk ke kas negara.
Contoh Jika Rekanan Tidak Punya NPWP
Kalau konsultan tadi tidak punya NPWP, tarifnya menjadi 4 persen. Potongannya naik menjadi Rp400.000.
Konsultan hanya menerima Rp9.600.000. Selisih Rp200.000 itu sebenarnya bisa dihindari.
Karena itu, minta NPWP rekanan sebelum pembayaran. Langkah ini murah dan cepat.
Cara Mencatat Jurnal PPh 23 bagi Pemotong
Pemotong mencatat PPh 23 sebagai kewajiban. Uang itu belum menjadi milik perusahaan dan harus disetor ke negara.
Pada saat pengakuan beban, jurnalnya seperti berikut:
- Debit Beban Jasa Konsultan: Rp10.000.000.
- Kredit Utang PPh 23: Rp200.000.
- Kredit Utang Usaha atau Kas: Rp9.800.000.
Beban tetap dicatat sebesar nilai bruto. Potongan pajak tidak mengurangi beban.
Kemudian, ketika perusahaan menyetor pajaknya, catat jurnal ini:
- Debit Utang PPh 23: Rp200.000.
- Kredit Kas atau Bank: Rp200.000.
Setelah jurnal setor selesai, saldo Utang PPh 23 kembali nol. Kamu bisa memakainya sebagai pengecekan cepat di akhir bulan.
Penyetoran dilakukan paling lambat tanggal 10 bulan berikutnya. Pelaporan SPT Masa paling lambat tanggal 20 bulan berikutnya.
Jangan lupa menerbitkan bukti potong untuk rekanan. Dokumen ini penting untuk kredit pajak mereka.
Saat ini penerbitan bukti potong dilakukan lewat sistem elektronik DJP. Cek panduan terbaru di situs resmi karena fiturnya bisa berubah.
Jurnal Jika Pembayaran Dilakukan Bertahap
Kadang pembayaran jasa dicicil. Dalam kondisi itu, PPh 23 tetap dipotong saat pembayaran atau saat terutang, mana yang lebih dulu.
Pencatatannya mengikuti prinsip yang sama. Hanya nilai potongan yang menyesuaikan jumlah yang dibayarkan atau terutang.
Pastikan kamu mencatat setiap tahap dengan rapi. Rekapitulasi yang jelas memudahkan penyusunan SPT Masa.
Cara Mencatat Jurnal PPh 23 bagi yang Dipotong
Sisi penerima penghasilan berbeda. Potongan yang ia alami dicatat sebagai pajak dibayar di muka.
Dengan contoh yang sama, jurnal konsultan adalah:
- Debit Kas atau Piutang: Rp9.800.000.
- Debit PPh 23 Dibayar di Muka: Rp200.000.
- Kredit Pendapatan Jasa: Rp10.000.000.
Pendapatan tetap diakui penuh Rp10.000.000. Potongan pajak menjadi kredit yang bisa diperhitungkan saat menghitung pajak tahunan.
Syaratnya, konsultan harus memegang bukti potong yang sah. Tanpa dokumen itu, kredit pajak bisa ditolak.
Sebagai tambahan, sebagian wajib pajak tidak perlu dipotong. Mereka yang memiliki Surat Keterangan sesuai PP 55 Tahun 2022 atau SKB dikecualikan.
Dalam kondisi itu, pembayar tidak membuat jurnal utang PPh 23. Cukup catat beban dan pembayaran secara normal.
Kesalahan Umum dalam Jurnal PPh 23
Kesalahan pertama adalah mencatat beban setelah dipotong. Padahal beban harus dicatat sebesar nilai bruto.
Kesalahan kedua adalah telat menyetor. Keterlambatan memicu sanksi bunga.
Kesalahan ketiga adalah lupa menerbitkan bukti potong. Akibatnya, rekanan kesulitan mengklaim kreditnya.
Kesalahan keempat adalah salah memilih tarif. Misalnya, memakai 15 persen untuk jasa yang seharusnya 2 persen.
Kebiasaan sederhana bisa mencegah semua itu. Buat daftar periksa bulanan dan cocokkan dengan buku besar.
FAQ Seputar Jurnal PPh 23
Apakah PPh 23 dihitung dari nilai sebelum atau sesudah PPN?
Dihitung dari nilai sebelum PPN. Jadi PPN tidak masuk dasar pengenaan pajak.
Kapan PPh 23 harus disetor dan dilaporkan?
Setor paling lambat tanggal 10 bulan berikutnya. Laporan SPT Masa paling lambat tanggal 20 bulan berikutnya.
Bagaimana jika bukti potong belum diterima?
Minta segera ke pemotong. Tanpa bukti potong, kamu sulit mengkreditkan pajaknya.
Kesimpulan
Jurnal PPh 23 pada dasarnya berkutat pada tiga hal. Tarif, dasar pengenaan, dan akun yang tepat.
Saya menyarankan kamu menyusun template jurnal baku di perusahaan. Langkah kecil ini memangkas risiko salah catat secara drastis.
Kalau kamu masih ragu menentukan tarif atau menyusun jurnalnya, klik tombol KONSULTASI GRATIS di pojok kanan website ini. Kamu juga bisa klik poster yang tersedia, dan tim kami siap membantu.
Ringkasan
- PPh 23 dipotong atas dividen, bunga, royalti, hadiah, sewa, dan jasa tertentu.
- Tarifnya 15 persen atau 2 persen sesuai jenis penghasilan.
- Tanpa NPWP, tarif naik 100 persen.
- Dasar pengenaan adalah nilai bruto tanpa PPN.
- Pemotong mencatat potongan sebagai Utang PPh 23.
- Pihak yang dipotong mencatatnya sebagai PPh 23 Dibayar di Muka.
- Setor paling lambat tanggal 10 dan lapor paling lambat tanggal 20.
- Bukti potong wajib diterbitkan untuk rekanan.
Referensi
- Undang-Undang Pajak Penghasilan, Pasal 23.
- Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 tentang Jenis Jasa Lain yang Dipotong PPh Pasal 23.
- Peraturan Pemerintah Nomor 55 Tahun 2022.
- Direktorat Jenderal Pajak, pajak.go.id.