


Kalkulator PPh 21 jadi alat bantu yang banyak dicari karyawan maupun HR perusahaan. Terutama sejak skema perhitungan pajak penghasilan berubah beberapa tahun terakhir. Banyak orang bingung mengapa potongan gaji mereka berbeda dari perhitungan manual yang biasa dilakukan sebelumnya.
Padahal, perbedaan ini wajar terjadi karena pemerintah sudah mengganti metode perhitungan bulanan jadi lebih sederhana dan efisien. Sebagai orang yang cukup lama mendalami regulasi perpajakan, saya melihat perubahan skema ini sebenarnya memudahkan wajib pajak. Meski di awal penerapannya sempat menimbulkan kebingungan karena nominal potongan terlihat berbeda dari kebiasaan lama.
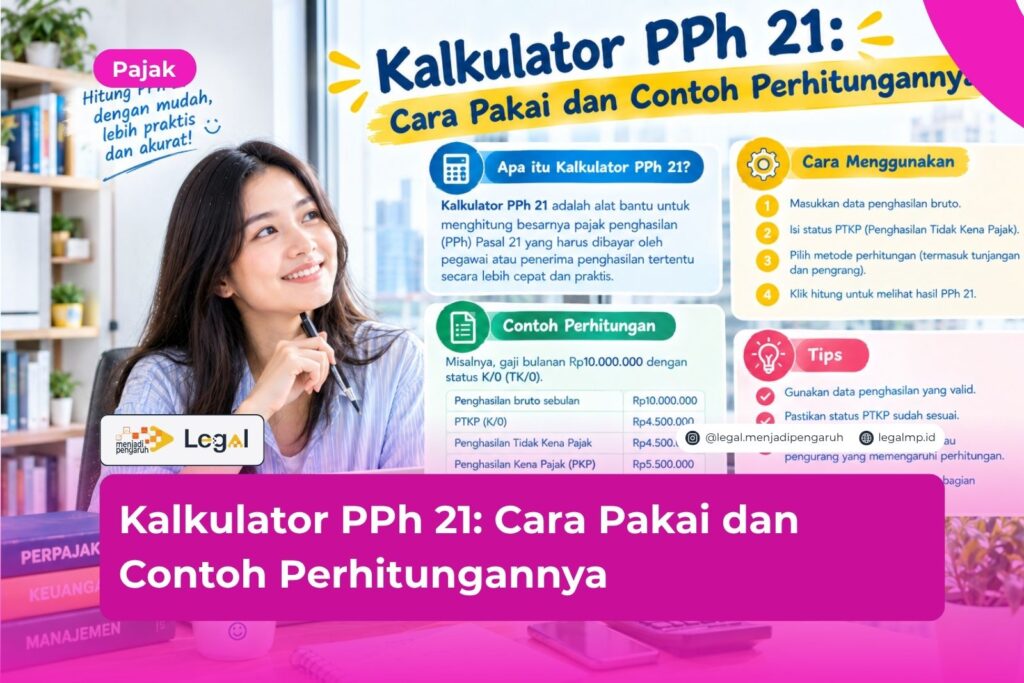
Singkatnya begini. Kalkulator PPh 21 adalah alat hitung yang membantu menentukan besaran pajak penghasilan karyawan berdasarkan Tarif Efektif Rata-rata atau TER, skema yang berlaku sejak 1 Januari 2024 menggantikan metode perhitungan manual sebelumnya.
Nah, di artikel ini kamu akan diajak memahami dasar hukum perhitungan PPh 21 terbaru, cara kerja skema TER, komponen yang memengaruhi hasil kalkulator, sampai contoh perhitungan lengkap yang bisa dijadikan acuan.
Dasar Hukum Perhitungan PPh 21 Terbaru
Dasar hukum perhitungan PPh 21 terbaru jadi fondasi penting sebelum memahami cara kerja kalkulator PPh 21 secara menyeluruh. Perubahan skema ini bukan cuma kebijakan administratif. Ini bagian dari upaya menyederhanakan sistem pemotongan pajak penghasilan di Indonesia.
Berikut beberapa dasar hukum utama yang mengatur perhitungan PPh 21 saat ini:
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023 sebagai aturan turunan teknis dari PP Nomor 58 Tahun 2023.
- Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan sebagaimana diubah dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, yang mengatur tarif progresif PPh orang pribadi.
- Ketentuan mengenai Penghasilan Tidak Kena Pajak atau PTKP yang diatur dalam Bab III UU HPP.
Mengapa Skema TER Diberlakukan?
Menurut Direktorat Jenderal Pajak, skema TER diberlakukan untuk memberikan kemudahan dan kesederhanaan bagi pemberi kerja dalam menghitung pemotongan PPh 21 setiap bulan. Sebagai orang yang mengamati praktik perpajakan, saya berpendapat perubahan ini juga bertujuan meminimalkan kesalahan hitung manual yang kerap terjadi pada skema sebelumnya.
Cara Kerja Skema TER dalam Kalkulator PPh 21
Cara kerja skema TER dalam kalkulator PPh 21 terbagi menjadi dua tahap perhitungan yang saling melengkapi sepanjang satu tahun pajak. Karena itu, memahami kedua tahap ini penting supaya hasil kalkulator bisa diinterpretasikan dengan benar.
Berikut tahapan perhitungan PPh 21 menggunakan skema TER:
- Untuk masa pajak Januari hingga November, PPh 21 dihitung dengan mengalikan penghasilan bruto bulanan dengan tarif efektif bulanan sesuai kategori TER yang berlaku.
- Tarif efektif bulanan terbagi menjadi tiga kategori, yaitu TER A, TER B, dan TER C, yang disesuaikan dengan status PTKP karyawan.
- Untuk masa pajak Desember atau masa pajak terakhir, perhitungan PPh 21 tetap menggunakan tarif progresif Pasal 17 ayat (1) huruf a UU PPh secara tahunan.
- Hasil perhitungan tahunan kemudian disesuaikan dengan total pajak yang sudah dipotong sepanjang Januari hingga November, sehingga total pajak setahun tetap sama dengan skema sebelumnya.
Tiga Kategori Tarif Efektif Rata-rata
Berikut penjelasan singkat mengenai tiga kategori TER berdasarkan status PTKP:
- TER Kategori A, berlaku untuk PTKP status tidak kawin tanpa tanggungan (TK/0), tidak kawin dengan satu tanggungan (TK/1), serta kawin tanpa tanggungan (K/0).
- TER Kategori B, berlaku untuk PTKP status tidak kawin dengan dua atau tiga tanggungan (TK/2, TK/3), serta kawin dengan satu atau dua tanggungan (K/1, K/2).
- TER Kategori C, berlaku untuk PTKP status kawin dengan tiga tanggungan (K/3).
Komponen yang Memengaruhi Hasil Kalkulator PPh 21
Komponen yang memengaruhi hasil kalkulator PPh 21 perlu dipahami supaya penghitungan pajak bisa dilakukan secara akurat. Setiap komponen ini saling berkaitan dan menentukan besaran akhir pajak yang dipotong dari penghasilan karyawan.
Berikut komponen utama yang memengaruhi hasil perhitungan kalkulator PPh 21:
- Penghasilan bruto, mencakup gaji pokok, tunjangan tetap, tunjangan tidak tetap, lembur, bonus, dan komponen penghasilan lainnya yang diterima karyawan.
- Status PTKP, ditentukan berdasarkan status pernikahan dan jumlah tanggungan, yang memengaruhi kategori TER yang berlaku bagi karyawan tersebut.
- Kepemilikan NPWP, karena karyawan tanpa NPWP umumnya dikenai tarif lebih tinggi dibandingkan karyawan yang telah memiliki NPWP.
- Jenis penghasilan, karena perhitungan pegawai tetap berbeda dengan pegawai tidak tetap, tenaga ahli, maupun penerima honorarium lainnya.
Batas PTKP yang Masih Berlaku
Batas PTKP yang digunakan sebagai acuan status kategori TER masih mengacu pada ketentuan sebesar Rp54.000.000 per tahun untuk wajib pajak tidak kawin tanpa tanggungan. Ditambah Rp4.500.000 untuk status kawin, serta Rp4.500.000 untuk setiap tanggungan hingga maksimal tiga orang.
Contoh Perhitungan PPh 21 Menggunakan Skema TER
Contoh perhitungan PPh 21 menggunakan skema TER akan memudahkan kamu memahami penerapan kalkulator secara praktis. Berikut simulasi perhitungan sederhana bagi seorang karyawan tetap dengan status tidak kawin tanpa tanggungan.
Berikut tahapan simulasi perhitungannya:
- Seorang karyawan berstatus TK/0 menerima penghasilan bruto bulanan sebesar Rp10.000.000, sehingga masuk kategori TER A.
- Berdasarkan tabel TER kategori A, penghasilan pada kisaran tersebut umumnya dikenai tarif efektif sekitar 2 hingga 3 persen, tergantung tabel resmi yang berlaku.
- PPh 21 bulanan dihitung dengan mengalikan penghasilan bruto Rp10.000.000 dengan tarif efektif yang berlaku, misalnya 2,5 persen, sehingga pajak terutang sebesar Rp250.000 per bulan.
- Perhitungan ini berlaku untuk masa pajak Januari hingga November, sedangkan pada masa pajak Desember, penghitungan disesuaikan kembali menggunakan tarif progresif Pasal 17 secara tahunan.
Penting diingat, tabel tarif TER resmi punya banyak lapisan penghasilan dengan persentase yang berbeda-beda. Karena itu, sebaiknya wajib pajak merujuk pada tabel resmi yang diterbitkan pemerintah untuk hasil yang akurat.

Manfaat Menggunakan Kalkulator PPh 21
Manfaat menggunakan kalkulator PPh 21 tidak cuma dirasakan oleh karyawan. Perusahaan yang bertindak sebagai pemotong pajak pun ikut merasakan manfaatnya. Memahami manfaat ini akan mendorong lebih banyak pihak memanfaatkan alat hitung ini secara rutin.
Berikut beberapa manfaat menggunakan kalkulator PPh 21:
- Membantu karyawan memperkirakan besaran gaji bersih yang akan diterima setiap bulan sebelum potongan pajak dilakukan.
- Memudahkan HR perusahaan memverifikasi kebenaran perhitungan pajak yang dilakukan sistem penggajian.
- Mengurangi risiko kesalahan hitung manual yang berpotensi menimbulkan kekurangan maupun kelebihan pemotongan pajak.
- Membantu perencanaan keuangan pribadi karyawan, karena estimasi potongan pajak dapat diketahui lebih awal.
Sebagai orang yang mengamati praktik penggajian perusahaan, saya berpendapat penggunaan kalkulator PPh 21 sebaiknya tetap dibarengi pemahaman dasar mengenai komponen penghasilan dan status PTKP. Supaya hasil yang diperoleh benar-benar mencerminkan kondisi sebenarnya, tidak asal jadi angka otomatis tanpa konteks.
FAQ Seputar Kalkulator PPh 21
1. Apakah total pajak setahun berubah akibat penerapan skema TER? Tidak. Skema TER hanya mengubah metode perhitungan bulanan agar lebih sederhana, sedangkan total pajak setahun tetap dihitung ulang menggunakan tarif progresif Pasal 17 pada masa pajak Desember.
2. Mengapa potongan gaji bulan Desember sering terasa lebih besar? Karena perhitungan bulan Desember menggunakan tarif progresif tahunan sebagai penyesuaian akhir, sehingga hasilnya bisa berbeda dari potongan bulanan yang menggunakan tarif efektif sepanjang tahun berjalan.
3. Apakah karyawan tanpa NPWP tetap bisa menggunakan kalkulator PPh 21? Bisa, namun karyawan tanpa NPWP umumnya dikenai tarif pemotongan yang lebih tinggi dibandingkan karyawan yang telah memiliki NPWP sesuai ketentuan yang berlaku.
Kesimpulan
Kalkulator PPh 21 jadi alat bantu yang sangat berguna di tengah perubahan skema perhitungan pajak penghasilan karyawan menjadi Tarif Efektif Rata-rata sejak 2024. Karena itu, langkah paling tepat bagi karyawan maupun HR perusahaan adalah memahami logika di balik skema TER. Jangan cuma mengandalkan hasil kalkulator tanpa mengetahui dasar perhitungannya.
Sebagai orang yang mendalami regulasi perpajakan cukup lama, saya melihat pemahaman terhadap skema TER akan membantu masyarakat menghindari kesalahpahaman terkait potongan gaji. Sekaligus mendorong transparansi hubungan antara pemberi kerja dan karyawan dalam hal kewajiban perpajakan.
Butuh pendampingan hukum terkait kepatuhan perpajakan perusahaan atau perhitungan PPh 21 karyawan? Jangan ragu mencari bantuan profesional. Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini, biar tim ahli kami yang jelaskan lebih lanjut.
Ringkasan
- Kalkulator PPh 21 membantu menghitung pajak penghasilan karyawan sesuai skema TER yang berlaku sejak 2024.
- Dasar hukum utamanya adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
- Skema TER terbagi menjadi tiga kategori, yaitu TER A, TER B, dan TER C sesuai status PTKP.
- Perhitungan bulan Desember tetap menggunakan tarif progresif Pasal 17 UU PPh secara tahunan.
- Komponen utama yang memengaruhi hasil kalkulator meliputi penghasilan bruto, status PTKP, dan kepemilikan NPWP.
- Batas PTKP dasar masih sebesar Rp54.000.000 per tahun untuk status tidak kawin tanpa tanggungan.
- Kalkulator PPh 21 bermanfaat bagi karyawan maupun HR perusahaan dalam memverifikasi potongan pajak.
- Total pajak setahun tidak berubah meski metode perhitungan bulanan disederhanakan lewat skema TER.
Referensi
- Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Pedoman Teknis Pemotongan Pajak Penghasilan Pasal 21.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan sebagaimana diubah terakhir dengan UU HPP.
- Direktorat Jenderal Pajak Kementerian Keuangan RI, pajak.go.id.


