
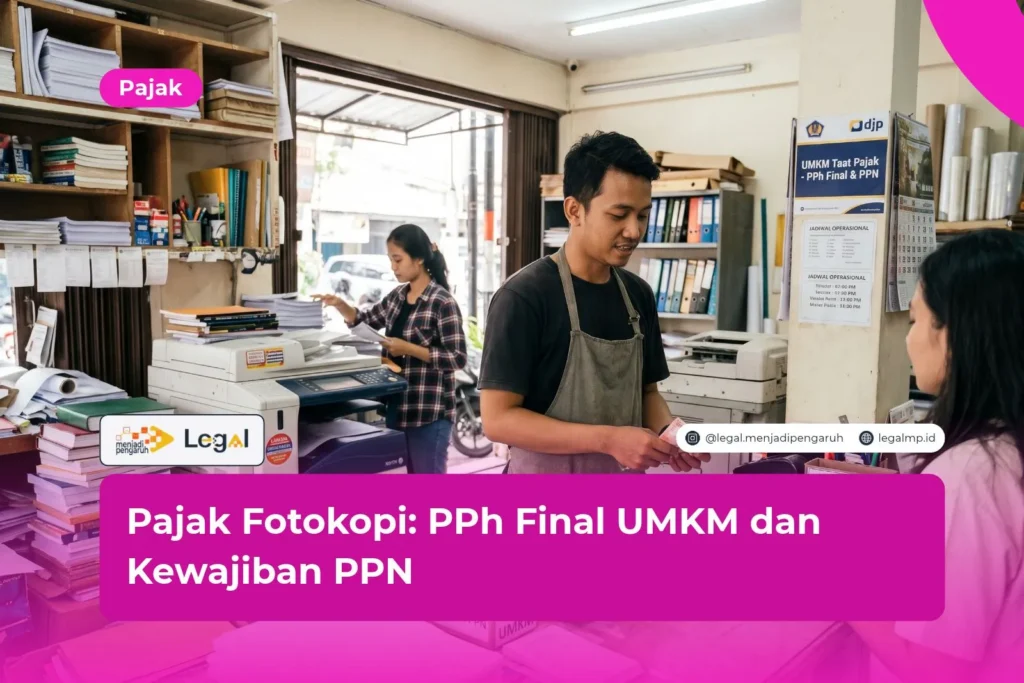




Menjalankan usaha fotokopi tentu membutuhkan perencanaan biaya yang matang.
Salah satu hal yang sering luput dari perhatian pemilik usaha adalah pajak fotokopi.
Padahal, setiap pelaku usaha perlu memahami kewajiban perpajakan sesuai ketentuan pemerintah.
Secara umum, pajak usaha fotokopi berkaitan dengan Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN).
Pelaku UMKM yang memenuhi persyaratan bisa menggunakan tarif PPh Final sebesar 0,5%. Sementara itu, kewajiban PPN bergantung pada omzet dan status Pengusaha Kena Pajak (PKP).
Menurut saya, pengetahuan mengenai pajak sebaiknya dimiliki sejak usaha mulai berjalan.
Dengan begitu, pemilik bisa mengatur keuangan lebih tertib dan menghindari masalah administrasi pada kemudian hari.
1. Mengenal Ketentuan Pajak Usaha Fotokopi
Usaha fotokopi termasuk kegiatan ekonomi yang memperoleh pendapatan dari pelayanan penggandaan dokumen.
Dalam praktiknya, pemilik sering menyediakan layanan tambahan seperti pencetakan, penjilidan, laminasi, hingga penjualan alat tulis.
Setiap kegiatan tersebut perlu masuk dalam pencatatan keuangan usaha.
Sebab, sumber pendapatan yang berbeda bisa memiliki perlakuan perpajakan tersendiri.
Ada dua jenis pajak utama yang perlu diperhatikan:
- PPh Final UMKM: Pajak penghasilan dengan tarif khusus bagi pelaku usaha yang memenuhi persyaratan.
- PPN: Pajak atas penyerahan barang kena pajak dan jasa kena pajak oleh pengusaha sesuai ketentuan.
Ketentuan PPh Final UMKM mengacu pada PP Nomor 55 Tahun 2022 beserta perubahannya. Sementara itu, aturan PPN berlandaskan UU PPN dan peraturan pelaksanaannya.
Karena itu, pemilik perlu memeriksa omzet tahunan, bentuk usaha, serta status perpajakannya.
Langkah tersebut membantu menentukan kewajiban yang harus dipenuhi.
Baca Juga: Pajak Online Shop: Kewajiban Pelapak, Skema Pajak, dan Cara Lapornya
2. Tarif PPh Final UMKM Usaha Fotokopi
Pemilik usaha fotokopi berpeluang menggunakan tarif PPh Final UMKM sebesar 0,5%.
Fasilitas ini berlaku apabila wajib pajak memenuhi kriteria dalam peraturan perpajakan.
Perhitungannya cukup sederhana. Pemilik menggunakan omzet sebagai dasar penghitungan pajak, sesuai ketentuan yang berlaku.
Ketentuan PPh Final 0,5%
Berdasarkan PP Nomor 55 Tahun 2022 beserta perubahan melalui PP Nomor 20 Tahun 2026, terdapat beberapa ketentuan yang perlu diperhatikan:
- Batas peredaran bruto usaha maksimal Rp4,8 miliar dalam satu tahun pajak.
- Tarif PPh Final sebesar 0,5% bagi wajib pajak yang memenuhi persyaratan.
- Wajib pajak orang pribadi memperoleh fasilitas omzet Rp500 juta pertama yang tidak dikenai PPh.
- Persyaratan penggunaan tarif mengikuti bentuk wajib pajak dan ketentuan perpajakan.
Fasilitas omzet Rp500 juta tersebut berlaku bagi wajib pajak orang pribadi.
Jadi, pemilik usaha berbentuk badan tidak otomatis memperoleh fasilitas yang sama.
Selain itu, perhatikan jangka waktu penggunaan tarif final. Setiap bentuk wajib pajak memiliki ketentuan tersendiri.
Pemilik perlu memeriksa kelayakannya sebelum menggunakan skema tersebut.
Contoh Perhitungan PPh Final Usaha Fotokopi
Misalnya, sebuah usaha fotokopi milik orang pribadi mencatat omzet Rp700 juta selama satu tahun.
Pemilik memenuhi persyaratan untuk menggunakan fasilitas PPh Final UMKM.
Berikut perhitungannya:
- Omzet tahunan: Rp700.000.000.
- Omzet yang memperoleh fasilitas: Rp500.000.000.
- Omzet yang dikenai pajak: Rp200.000.000.
- Tarif PPh Final: 0,5%.
Maka:
PPh Final = 0,5% × Rp200.000.000
PPh Final yang harus dibayar sebesar Rp1.000.000.
Perhitungan ini menggunakan asumsi seluruh omzet berasal dari kegiatan usaha yang memenuhi persyaratan.
Jika kondisinya berbeda, dasar penghitungan pajak perlu disesuaikan.
3. Kewajiban PPN Jasa Fotokopi
Selain PPh, pemilik usaha perlu memperhatikan ketentuan PPN. Namun, tidak semua tempat fotokopi harus memungut pajak tersebut dari pelanggan.
Kewajiban PPN berkaitan dengan status pengusaha sebagai PKP. Besarnya omzet juga menjadi salah satu faktor penentu.
Berdasarkan PMK Nomor 197/PMK.03/2013, pengusaha dengan omzet maksimal Rp4,8 miliar setahun termasuk kategori pengusaha kecil.
Dengan demikian, mereka tidak wajib menjadi PKP.
Meski begitu, pengusaha tetap boleh mengajukan pengukuhan PKP secara sukarela.
Sebaliknya, ketika omzet melampaui batas tersebut, pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai PKP.
Tarif PPN Jasa Fotokopi
Sejak 2025, tarif PPN secara umum sebesar 12%. Untuk penyerahan jasa kena pajak nonmewah, pemerintah menerapkan DPP nilai lain sebesar 11/12 dari nilai penggantian.
Skema tersebut menghasilkan tarif efektif sebesar 11%.
Sebagai gambaran, sebuah tempat fotokopi berstatus PKP menerima pembayaran jasa sebesar Rp1.000.000.
Rincian penghitungan pajaknya:
- Nilai jasa: Rp1.000.000.
- DPP nilai lain: 11/12 × Rp1.000.000 = Rp916.667.
- PPN: 12% × Rp916.667 = Rp110.000.
Dengan demikian, pemilik memungut PPN sebesar Rp110.000 dari transaksi tersebut.
Penghitungan ini berlaku untuk transaksi yang memenuhi ketentuan DPP nilai lain.
Pemilik tetap perlu memeriksa karakteristik setiap transaksi sebelum menentukan jumlah PPN.
4. Cara Menghitung dan Melaporkan Pajak Fotokopi
Setelah mengetahui jenis pajaknya, pemilik perlu menyiapkan administrasi usaha dengan baik.
Catatan keuangan yang rapi akan membantu proses penghitungan dan pelaporan.
Berikut beberapa langkah yang bisa dilakukan:
- Mengurus NPWP. Pastikan pemilik memiliki identitas perpajakan sesuai ketentuan.
- Mencatat omzet usaha. Masukkan seluruh pendapatan dari fotokopi, pencetakan, penjilidan, dan penjualan perlengkapan.
- Memeriksa fasilitas PPh Final. Pastikan bentuk usaha dan omzet memenuhi persyaratan.
- Menghitung pajak. Gunakan tarif serta dasar pengenaan yang sesuai.
- Membayar pajak. Lakukan pembayaran melalui saluran resmi Direktorat Jenderal Pajak.
- Menyampaikan SPT. Laporkan kewajiban tahunan maupun masa sesuai ketentuan.
Khusus pemilik usaha yang berstatus PKP, ada kewajiban tambahan.
Mereka perlu membuat Faktur Pajak untuk transaksi yang diwajibkan, menyetor PPN, dan menyampaikan SPT Masa PPN.
Satu hal lagi. Pisahkan keuangan pribadi dari keuangan usaha.
Kebiasaan ini membuat pemilik lebih mudah memeriksa pemasukan, pengeluaran, dan jumlah pajak terutang.
5. FAQ Seputar Pajak Fotokopi
Apakah usaha fotokopi kecil wajib membayar PPh?
Ya, apabila pemilik memperoleh penghasilan yang dikenai pajak sesuai ketentuan.
Namun, wajib pajak orang pribadi yang memenuhi syarat PPh Final UMKM mendapat fasilitas omzet Rp500 juta pertama tanpa PPh.
Apakah usaha fotokopi wajib memungut PPN?
Tidak semua usaha fotokopi memiliki kewajiban tersebut.
Pengusaha kecil dengan omzet maksimal Rp4,8 miliar setahun tidak wajib menjadi PKP.
Meski demikian, mereka boleh mengajukan status PKP secara sukarela.
Berapa tarif PPh Final untuk usaha fotokopi?
Tarifnya sebesar 0,5% bagi wajib pajak yang memenuhi persyaratan.
Khusus orang pribadi, omzet Rp500 juta pertama dalam satu tahun tidak dikenai PPh.
6. Kesimpulan
Memahami pajak fotokopi merupakan bagian dari pengelolaan usaha yang perlu mendapat perhatian.
Kewajiban utamanya berkaitan dengan PPh dan PPN, sesuai kondisi serta status perpajakan masing-masing pemilik.
Pelaku UMKM yang memenuhi persyaratan dapat menggunakan tarif PPh Final sebesar 0,5%.
Sementara itu, kewajiban PPN berkaitan dengan status PKP dan batas omzet Rp4,8 miliar.
Menurut saya, pemilik usaha sebaiknya mulai membiasakan pencatatan omzet dan pemeriksaan kewajiban pajak sejak awal.
Jangan menunggu sampai muncul masalah administrasi.
Masih ragu menentukan kewajiban pajak usaha fotokopi?
Klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website untuk mendapatkan bantuan dan penjelasan lebih lanjut.
Baca Juga: Pajak Dividen: Tarif, Pihak yang Dikenai, dan Cara Pelaporannya
7. Ringkasan
- Pajak usaha fotokopi mencakup PPh dan kemungkinan kewajiban PPN.
- Tarif PPh Final UMKM sebesar 0,5% bagi wajib pajak yang memenuhi persyaratan.
- Orang pribadi memperoleh fasilitas omzet Rp500 juta pertama tanpa PPh.
- Batas omzet pengusaha kecil PPN sebesar Rp4,8 miliar setahun.
- Pengusaha yang melampaui batas tersebut wajib mengurus pengukuhan PKP.
- Jasa fotokopi nonmewah pada umumnya menggunakan PPN efektif 11%.
- Pemilik perlu mencatat omzet, membayar, dan melaporkan pajak sesuai ketentuan.
8. Referensi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022.
- Peraturan Menteri Keuangan Nomor 197/PMK.03/2013 tentang Batasan Pengusaha Kecil PPN.
- Peraturan Menteri Keuangan Nomor 131 Tahun 2024 tentang Perlakuan PPN.
- Peraturan Menteri Keuangan Nomor 11 Tahun 2025 tentang Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran Tertentu PPN.
- Direktorat Jenderal Pajak, https://www.pajak.go.id/id/pengusaha.
- Direktorat Jenderal Pajak, https://www.pajak.go.id/index.php/id/pemungutan-pajak-pertambahan-nilai.




