
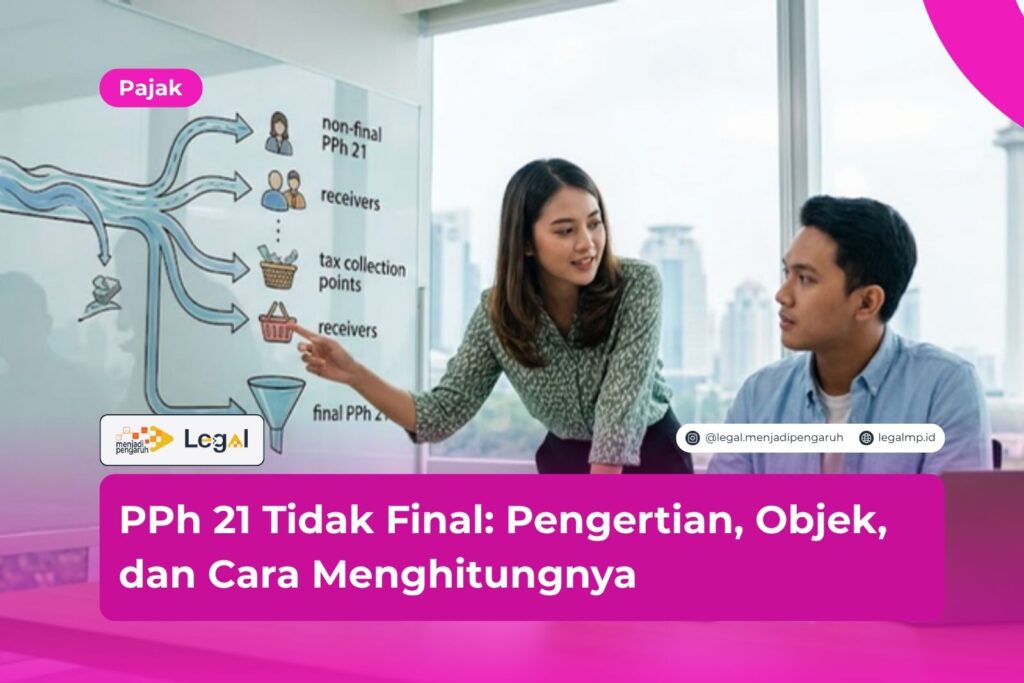




PPh 21 tidak final adalah pajak penghasilan atas gaji dan upah yang dihitung dengan tarif progresif. Pajak ini bisa diperhitungkan kembali saat pelaporan SPT Tahunan.
Hampir semua karyawan pernah merasakannya lewat potongan di slip gaji. Namun, tidak banyak yang paham cara menghitung dan alasan angkanya bisa berbeda tiap bulan.
Sebagai praktisi yang sering membantu perusahaan menyelesaikan masalah pemotongan pajak, saya melihat kebingungan ini muncul berulang. Terutama soal beda final dan tidak final.
Nah, di artikel ini kita bahas pengertian, objek, dan cara hitung PPh 21 tidak final. Lengkap dengan contoh angka.
Apa Itu PPh 21 Tidak Final? Pengertian dan Dasar Hukumnya
PPh 21 adalah pajak atas penghasilan berupa gaji, upah, honorarium, dan imbalan lain terkait pekerjaan atau jasa. Dasar hukumnya adalah Undang-Undang tentang Pajak Penghasilan beserta peraturan pelaksananya.
Pada skema tidak final, pemotongan bukan akhir dari kewajiban pajakmu. Penghasilan itu digabungkan dalam SPT Tahunan, lalu pajak yang sudah dipotong dikreditkan.
Tarifnya memakai tarif progresif sesuai lapisan penghasilan kena pajak. Semakin besar penghasilan, semakin tinggi tarif pada lapisan tertentu.
Sebagai pembanding, PPh 21 final dikenakan dengan tarif tertentu lalu selesai. Penghasilan itu tidak digabung lagi dalam SPT Tahunan.
Menurut saya, perbedaan ini sering terlewat padahal dampaknya besar. Salah menentukan jenis bisa membuat pajak kurang atau lebih bayar.
Contoh PPh 21 final antara lain pesangon, tunjangan hari tua, dan uang pensiun tertentu. Ketentuannya mengikuti peraturan yang berlaku.
Objek PPh 21 Tidak Final
Objek PPh 21 tidak final adalah penghasilan yang diterima sehubungan dengan pekerjaan atau jasa. Bentuknya bisa rutin atau tidak rutin.
Berikut contoh yang umum:
- Gaji pokok dan upah.
- Tunjangan, seperti tunjangan jabatan atau transportasi.
- Honorarium dan komisi.
- Bonus dan gratifikasi.
- Tunjangan Hari Raya (THR).
- Uang lembur.
- Imbalan lain yang bersifat natura atau kenikmatan, sesuai ketentuan yang berlaku.
Kebanyakan penghasilan reguler masuk kategori ini. Karena itu, hampir semua karyawan swasta dipotong PPh 21 tidak final.
Selain itu, ada pengecualian. Beberapa penerimaan, seperti santunan asuransi tertentu atau beasiswa dalam kondisi tertentu, tidak termasuk objek.
Daftar lengkapnya perlu dicek di peraturan terbaru. Jangan menganggap semua tunjangan otomatis dikenai atau dikecualikan.
Siapa Saja Penerima Penghasilan PPh 21 Tidak Final?
Kelompok penerima menentukan cara hitungnya. Setidaknya ada tiga kelompok besar.
Pertama, pegawai tetap. Mereka menerima gaji secara teratur, sehingga pemotongannya dilakukan setiap bulan.
Kedua, pegawai tidak tetap atau pekerja lepas. Imbalannya dibayar harian, mingguan, atau per proyek, sehingga cara hitungnya berbeda.
Ketiga, bukan pegawai, seperti tenaga ahli atau konsultan. Biasanya dasar pemotongannya 50% dari penghasilan bruto, kemudian dikenai tarif progresif.
Selain itu, penerima pensiun juga termasuk, sepanjang penghasilannya bukan yang dikenai final.
Wajib pajak yang tidak punya NPWP dapat dikenai pemotongan dengan tarif lebih tinggi. Tambahannya 20% dari tarif normal, sesuai ketentuan yang berlaku.
Karena itu, pastikan datamu lengkap sebelum pemotongan dilakukan. Urusan sederhana ini bisa menghemat uang.
Cara Menghitung PPh 21 Tidak Final
Cara hitung PPh 21 tidak final punya beberapa komponen. Pemahaman dasarnya membantu kamu memeriksa slip gaji sendiri.
Komponen Perhitungan
Berikut komponen yang perlu dipahami.
- Penghasilan bruto: seluruh penghasilan dalam setahun.
- Biaya jabatan: 5% dari penghasilan bruto, dengan batas maksimal Rp6.000.000 per tahun.
- Penghasilan neto: bruto dikurangi biaya jabatan dan iuran pensiun yang diperbolehkan.
- Penghasilan Tidak Kena Pajak (PTKP): misalnya Rp54.000.000 untuk wajib pajak tidak kawin tanpa tanggungan.
- Penghasilan Kena Pajak (PKP): neto dikurangi PTKP.
Tarif progresif untuk orang pribadi dalam negeri adalah 5% sampai Rp60 juta, 15% sampai Rp250 juta, 25% sampai Rp500 juta, 30% sampai Rp5 miliar, dan 35% di atasnya.
Untuk pemotongan bulanan, praktik terbaru memakai tarif efektif rata-rata (TER). Penyesuaian dengan tarif progresif dilakukan pada masa pajak terakhir.
Contoh Perhitungan
Misalkan Budi karyawan tidak kawin tanpa tanggungan. Gajinya Rp10.000.000 per bulan, tanpa tunjangan lain dan tanpa iuran pensiun.
Ikuti langkah berikut:
- Penghasilan bruto setahun: Rp120.000.000.
- Biaya jabatan: 5% dari bruto sama dengan Rp6.000.000, tidak melebihi batas.
- Penghasilan neto: Rp114.000.000.
- PTKP: Rp54.000.000.
- PKP: Rp60.000.000.
- PPh 21: 5% dari Rp60.000.000, yaitu Rp3.000.000 setahun.
Sekarang contoh kedua dengan PKP Rp100.000.000. Rp60.000.000 pertama dikenai 5%, yaitu Rp3.000.000.
Sisa Rp40.000.000 dikenai 15%, yaitu Rp6.000.000. Total PPh 21 setahun adalah Rp9.000.000.
Angka-angka ini hanya ilustrasi. Perhitungan nyata perlu menyesuaikan komponen penghasilan dan aturan terbaru.
Kewajiban Pemotongan, Pelaporan, dan Kredit Pajak
PPh 21 dipotong oleh pemberi kerja atau pihak yang membayar penghasilan. Pemotong wajib menyetorkan pajak itu ke kas negara tepat waktu.
Setelah itu, pemotong membuat bukti potong dan melaporkannya lewat SPT Masa PPh 21. Penerima penghasilan memakai bukti potong untuk melapor di SPT Tahunan.
Dalam SPT Tahunan, penghasilan digabung lalu dihitung ulang pajaknya. Pajak yang sudah dipotong menjadi kredit pajak.
Hasilnya bisa tiga kemungkinan:
- Nihil, jika pajak yang dipotong pas.
- Kurang bayar, jika hasil hitung lebih besar.
- Lebih bayar, jika pajak yang dipotong melebihi hitungan.
Menurut saya, banyak karyawan baru sadar ada kelebihan bayar setelah mengecek bukti potong. Karena itu, simpan semua bukti potong dari pemberi kerja.
Pemberi kerja yang telat menyetor atau melapor bisa dikenai sanksi administrasi. Besarannya mengikuti ketentuan perpajakan yang berlaku.
FAQ Seputar PPh 21 Tidak Final
Apa beda PPh 21 final dan tidak final?
PPh 21 tidak final bisa dikreditkan dan digabung dalam SPT Tahunan. PPh 21 final selesai pada pemotongan dan tidak digabung lagi.
Apakah gaji dan THR termasuk PPh 21 tidak final?
Ya. Gaji, tunjangan, bonus, dan THR umumnya termasuk objek PPh 21 tidak final.
Bagaimana jika pajak yang dipotong lebih besar dari hitungan akhir?
Kelebihan itu bisa kamu minta kembali sesuai prosedur. Kamu bisa mengajukannya lewat pelaporan SPT Tahunan.
Kesimpulan
PPh 21 tidak final adalah pajak atas penghasilan pekerjaan yang dihitung progresif dan bisa dikreditkan di SPT Tahunan. Pemahaman soal objek, subjek, dan komponen hitungnya membantu kamu memeriksa slip gaji sendiri.
Dari pengalaman saya, kesalahan paling sering muncul pada data NPWP, status PTKP, dan pencampuran penghasilan final dengan tidak final. Cek tiga hal itu setiap awal tahun.
Kalau kamu ragu soal perhitungan PPh 21 di perusahaan atau di SPT pribadi, klik poster yang tersedia atau tombol KONSULTASI GRATIS di pojok kanan website ini. Kami siap membantu agar pajakmu tepat dan aman.
Ringkasan
- PPh 21 tidak final adalah pajak atas penghasilan pekerjaan yang digabung dalam SPT Tahunan.
- Objeknya mencakup gaji, tunjangan, honorarium, bonus, THR, dan lembur.
- Penerimanya meliputi pegawai tetap, pegawai tidak tetap, dan bukan pegawai.
- Perhitungan memakai biaya jabatan, PTKP, dan tarif progresif.
- Pemotongan bulanan umumnya memakai TER, lalu disesuaikan di masa pajak terakhir.
- Pajak yang sudah dipotong menjadi kredit pajak di SPT Tahunan.
- Tanpa NPWP, pemotongan dapat lebih tinggi sesuai ketentuan.
- Bukti potong harus disimpan sebagai dasar pelaporan.
Referensi
- Undang-Undang tentang Pajak Penghasilan beserta perubahannya, termasuk Undang-Undang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah dan Peraturan Menteri Keuangan tentang pemotongan PPh Pasal 21 dan tarif efektif.
- Peraturan Menteri Keuangan tentang Penghasilan Tidak Kena Pajak (PTKP).
- Direktorat Jenderal Pajak, Kementerian Keuangan, pajak.go.id.




